
Nikt już nie chce amerykańskich obligacji? Czy dolar to wytrzyma? Jak wysoko może jeszcze wzrosnąć złoto jako bezpieczna przystań?
Portal Walutowy, 26 lutego—— Niniejszy artykuł analizuje przyszłe trendy rynkowe na najbliższe 2-3 dni handlowe z dwóch odmiennych perspektyw: wpływu zmian rentowności amerykańskich obligacji skarbowych na dolara oraz mechanizmu przenoszenia nastrojów bezpiecznej przystani z rynku obligacji na rynek złota.
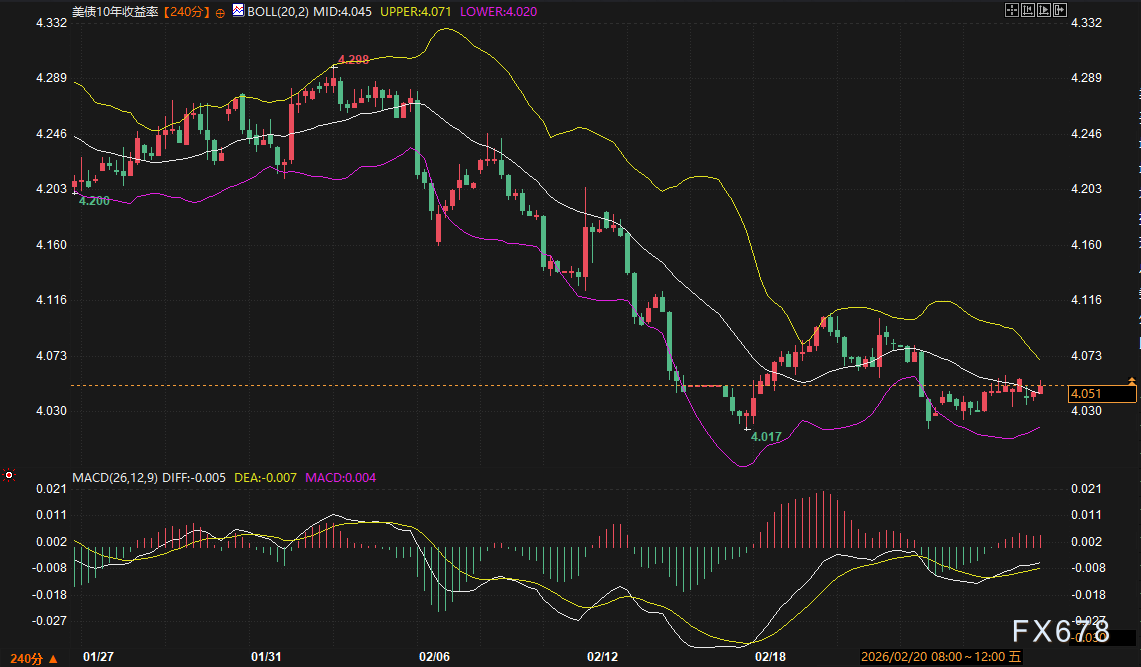
W czwartek (26 lutego) światowe rynki finansowe kontynuowały ostrożne nastawienie obserwowane w ostatnim czasie. Pomimo niewielkiego odbicia indeksu dolara w poprzedniej sesji, nie zdołało to odwrócić presji, pod którą dolar znajdował się w tym tygodniu; natomiast złoto spot pozostawało stabilne w zakresie wahań tuż poniżej historycznych szczytów, co wskazuje na subtelną równowagę sił byków i niedźwiedzi. Jednocześnie cała krzywa rentowności amerykańskich obligacji skarbowych przesunęła się w dół, a rentowność 10-letnich obligacji USA zbliżyła się do kluczowego poziomu technicznego 4,04%, stając się głównym czynnikiem napędzającym wyceny rynkowe. W niniejszym artykule, poprzez analizę wpływu zmian rentowności amerykańskich obligacji na dolara oraz mechanizmu przenoszenia nastrojów bezpiecznej przystani z rynku obligacji na złoto, zostaną przedstawione prognozy dotyczące ruchów rynkowych na najbliższe 2-3 dni handlowe.
Spłaszczenie krzywej rentowności amerykańskich obligacji, ograniczenie potencjału wzrostowego dolara
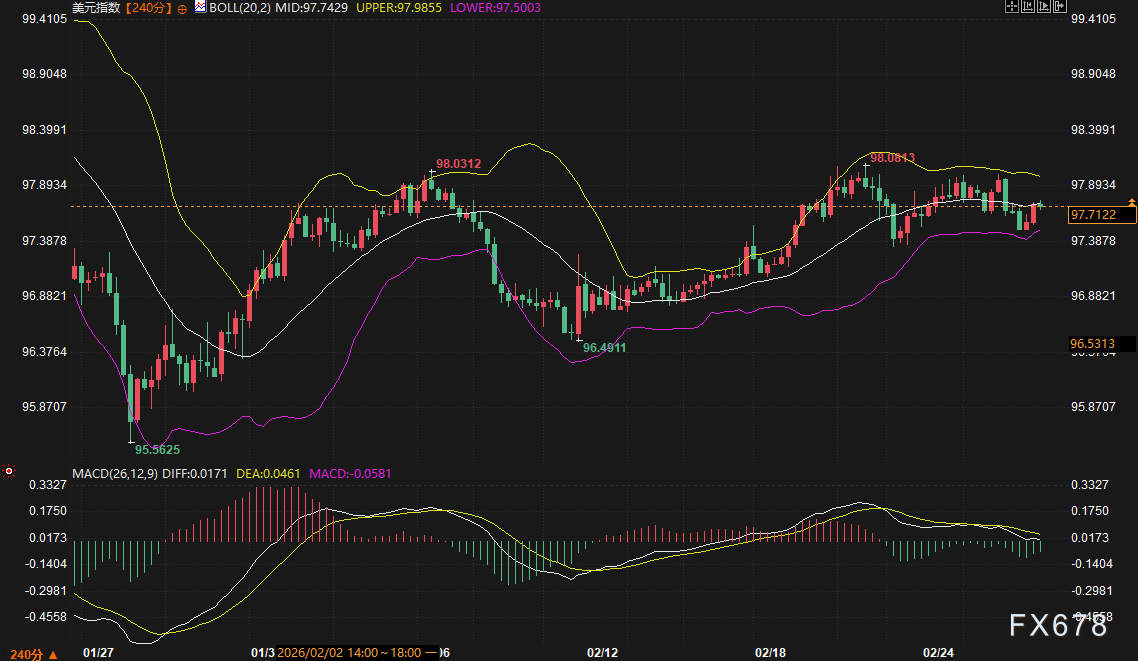
Analizując strukturę świec 240-minutowych indeksu dolara od strony technicznej, obecna cena (97,7088) znajduje się poniżej środkowej wstęgi Bollingera (97,7427), co wskazuje na słabą krótkoterminową dynamikę. Warto zauważyć, że po wcześniejszym zawężeniu, wstęgi Bollingera ponownie się rozszerzają, górna granica wskazuje na 97,9855, a dolna schodzi do 97,5000, co zwykle zwiastuje znaczący wzrost zmienności. W przypadku wskaźnika MACD, DIFF (0,0168) oraz DEA (0,0461) pozostają w stanie przecięcia niedźwiedziego, jednak ujemne słupki histogramu ulegają skracaniu, co sugeruje słabnięcie impetu sprzedaży i możliwość wejścia rynku w fazę niezdecydowania co do kierunku.
Kluczowy czynnik wpływający na kurs dolara przesunął się z samego oczekiwania na poziom stóp procentowych w stronę struktury popytu i podaży na rynku amerykańskich obligacji. Wczoraj Departament Skarbu USA przeprowadził aukcję pięcioletnich obligacji o wartości 70 mld dolarów, gdzie ostateczna rentowność wyniosła 3,615%, co dało 0,7 punktu bazowego różnicy względem rentowności rynkowej w momencie zakończenia składania ofert (tzw. „tail”); udział pośrednich i bezpośrednich nabywców spadł do 87,2% – to najniższy poziom od marca 2025 roku. Słabe wyniki aukcji pokazują, że wobec niepewności polityki celnej i niejasnej sytuacji globalnego handlu, instytucje zagraniczne i krajowy kapitał długoterminowy zachowują ostrożność wobec zwiększania zaangażowania w nowe amerykańskie obligacje. Słaby popyt na rynku pierwotnym zwykle obniża nastroje na rynku wtórnym, ograniczając potencjał spadków rentowności, jednak obecnie rynek przyjął nietypową logikę „złe wiadomości to dobre wiadomości” — pogarszające się dane gospodarcze i ryzyka geopolityczne wzmacniają popyt na bezpieczne aktywa, przesuwając rentowność 10-letnich obligacji USA w kierunku lokalnego minimum 4,04%.
Spadek rentowności amerykańskich obligacji bezpośrednio osłabił przewagę odsetkową dolara. Zwłaszcza w sytuacji, gdy kluczowe odcinki krzywej rentowności (jak 5- i 7-letnie obligacje) pozostają pod presją, atrakcyjność amerykańskich aktywów dla kapitału transgranicznego marginalnie maleje. Znani analitycy zwracają uwagę, że mimo rozbieżnych wypowiedzi członków Fed (Schmid podkreśla, że walka z inflacją nie jest zakończona, podczas gdy Musalem uważa, że ryzyko inflacyjne i zatrudnienia jest zrównoważone), rynek wyraźnie bardziej koncentruje się na dzisiejszym przesłuchaniu Bowmana przed Senatem i czy jego wypowiedzi o regulacjach pośrednio wskażą ocenę perspektyw gospodarczych. Jeśli rentowność amerykańskich obligacji skutecznie przebije wsparcie na 4,03%, indeks dolara prawdopodobnie przetestuje poziom 97,50.
Wzmocnienie sygnałów bezpiecznej przystani na rynku obligacji, złoto zyskuje wielowymiarowe wsparcie
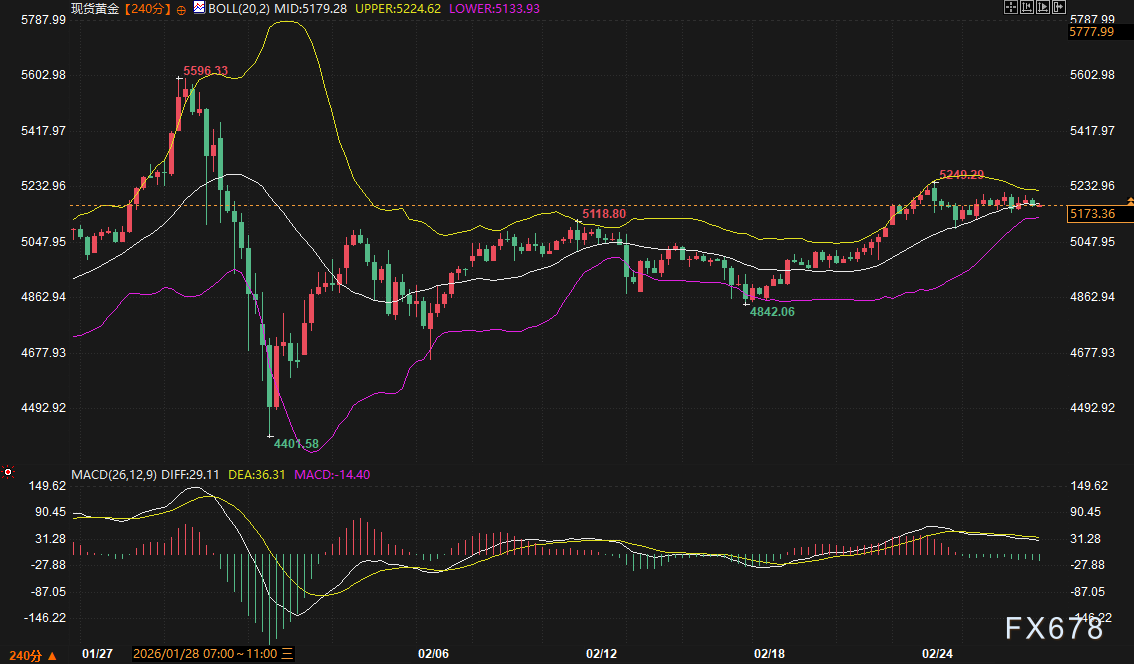
Złoto spot po ostatniej korekcie do okolic 5173 dolarów za uncję znalazło wsparcie ze strony kupujących; na wykresie świec 240-minutowych cena oscyluje wokół środkowej wstęgi Bollingera (5179,27 dolarów). Choć wskaźnik MACD pozostaje w strefie ujemnej (słupki na poziomie -14,42), szybka linia DIFF zaczęła się wypłaszczać, co wyraźnie wskazuje na słabnięcie impetu niedźwiedzi. Korekcyjna presja wynikająca z wcześniejszego szczytu na 5596,13 dolarów jest obecnie kompensowana przez upływ czasu, natomiast kluczowe wsparcie na 4842,06 dolarów zapewnia średnioterminowym bykom bezpieczną poduszkę.
W przeciwieństwie do konwencjonalnych analiz koncentrujących się na ujemnej korelacji dolara ze złotem, obecnie logika wyceny złota jest w większym stopniu kształtowana przez przeniesienie nastrojów bezpiecznej przystani z rynku obligacji. Wczorajszy alert agencji IFR jasno wskazał, że „pomimo stabilnych rentowności, z powodu niepewności od ceł aż po kwestie irańskie, na amerykańskie obligacje wciąż napływają zamówienia”. Ten „popyt niepewności” przenosi się na rynek złota. Z jednej strony, spadek realnych rentowności amerykańskich obligacji obniża koszt alternatywny posiadania złota; z drugiej, twarde stanowisko USA podczas negocjacji nuklearnych z Iranem oraz ostrzeżenia Trumpa wobec Iranu w orędziu o stanie państwa sprawiają, że ryzyko geopolityczne ponownie podnosi wycenę złota. Zewnętrzny analityk szwajcarskiego banku quote, Carlo Alberto De Casa, stwierdził wprost: „utrzymujące się napięcia na linii Iran–USA oraz niepewność gospodarcza wywołana cłami zaproponowanymi przez Trumpa to katalizatory wzrostu cen złota”.
Dodatkowo, choć zmiany w rezerwach Europejskiego Banku Centralnego nie dotyczyły bezpośrednio złota, wysłany sygnał jest wart odnotowania. EBC w pierwszym kwartale 2025 roku sprzedał część aktywów dolarowych, a uzyskane środki ulokował w jenach; choć oficjalnie określono to mianem „standardowego rebalansowania”, działania te miały miejsce jeszcze przed rynkowymi turbulencjami wywołanymi polityką celną, co obiektywnie odzwierciedla ponowne rozważania głównych banków centralnych na temat koncentracji aktywów dolarowych. Te marginalne ruchy globalnej „dedolaryzacji” współgrają z doniesieniami o ciągłych zakupach złota przez banki centralne w Azji i na całym świecie, wspólnie budując mikrofundamenty długoterminowej hossy na złocie.
Oczekiwania wobec polityki Banku Japonii wywołują niepewność, ale logika bezpiecznej przystani pozostaje dominująca
Dziś nad ranem prezes Banku Japonii, Kazuo Ueda, w wywiadzie wysłał jastrzębi sygnał, zapowiadając, że decyzje na marcowym i kwietniowym posiedzeniu będą podejmowane w oparciu o dostępne informacje i nie ma konieczności czekania na wyniki badania Tankan z 1 kwietnia. Wypowiedź ta chwilowo podbiła rentowność japońskich obligacji i umocniła jena. Jednak reakcja rynku była umiarkowana – rentowność 10-letnich obligacji wzrosła jedynie o 3 punkty bazowe do poziomu 2,165%, co pokazuje, że inwestorzy wciąż mają wątpliwości, czy Bank Japonii w środowisku preferującym łagodną politykę naprawdę zaostrzy kurs.
Dla globalnego rynku obligacji zmienność jena i wzrost rentowności japońskich obligacji nie stanowią obecnie istotnego wstrząsu. Z jednej strony, japońskie instytucje kupujące (np. towarzystwa ubezpieczeń na życie) odczuwają mniejszą presję na sprzedaż ultra-długoterminowych obligacji, ponieważ zmiany zasad rachunkowości zmniejszyły pilność upłynniania starych papierów o niskim kuponie; z drugiej, potrzeba wydłużenia duration na koniec miesiąca nadal wspiera długoterminowe obligacje. Oznacza to, że ryzyko odpływu kapitału z Japonii jest w krótkim terminie pod kontrolą, a kluczowym czynnikiem napędzającym rynek amerykańskich obligacji pozostaną dane o inflacji w USA i wyniki aukcji skarbowych.
Prognoza zakresu ruchu i kluczowe punkty obserwacyjne na kolejne 2-3 dni
Amerykańskie obligacje (10-letnie): w ciągu najbliższych dwóch sesji oczekiwany zakres ruchu to 4,02%–4,07%. Logika tego zakresu: 4,02% odpowiada dolnej wstędze Bollingera i dolnej granicy wcześniejszego gęstego obszaru transakcyjnego – jeśli nie pojawią się nowe wydarzenia podbijające popyt na bezpieczne aktywa, skuteczne przebicie w dół będzie trudne; 4,07% to szczyt sprzed wczorajszej aukcji i opór ze strony krótkoterminowych średnich. Warto w trakcie sesji zwrócić uwagę na cotygodniowe dane o nowych wnioskach o zasiłek dla bezrobotnych (prognoza: 215 tys.) oraz dzisiejszy popyt na aukcji 7-letnich obligacji o wartości 44 mld dolarów – jeśli liczba nowych wniosków będzie niższa od prognoz, a popyt na 7-latki będzie solidny, rentowność może przetestować górny zakres.
Indeks dolara: oczekiwany zakres wahań to 97,50–98,00. 97,50 to dolna wstęga Bollingera na wykresie 240-minutowym i psychologiczny poziom wsparcia, natomiast 98,00 to okrągły poziom oporu pokrywający się z górną wstęgą. Jeśli rentowność amerykańskich obligacji nie przebije się w górę, indeks dolara raczej nie zyska niezależnej siły.
Złoto spot: oczekiwany zakres wahań to 5130–5225 dolarów. 5130 dolarów to obszar powyżej dolnej wstęgi Bollingera na wykresie 240-minutowym oraz strefa popytu przy ostatniej korekcie; 5225 dolarów to górna granica oporu. Jeśli rentowność amerykańskich obligacji spadnie poniżej 4,02% lub pojawią się nowe napięcia wokół Iranu, złoto może przetestować górną granicę zakresu.
Podsumowując, rynek znajduje się obecnie w fazie przeciągania liny między brakiem nowych danych makro a wydarzeniami geopolitycznymi. Kierunek rentowności amerykańskich obligacji bezpośrednio wyznaczy krótkoterminowy kurs dolara i złota, a obecnie logika bezpiecznej przystani wyraźnie dominuje. W ciągu najbliższych 2-3 dni inwestorzy powinni szczególnie uważnie śledzić zmiany na marginesie amerykańskich danych o zatrudnieniu, wskaźniki pośredniego popytu na aukcjach skarbowych oraz bieżący postęp negocjacji nuklearnych z Iranem.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Scenariusz z końca 2018 roku: Fed kontynuuje podwyżki stóp procentowych, amerykańskie akcje spadają o 20% od wrześniowego szczytu, zmuszając Fed do „zwrotu” w styczniu.
Dyrektor ds. handlu w Goldman Sachs uważa, że obecny rynek akcji w USA powtarza sytuację pod koniec 2018 roku, charakteryzującą się zacieśnieniem polityki pieniężnej i presją na giełdę. Indeks warunków finansowych Goldman Sachs wzrósł w ciągu dwóch tygodni o około 8 punktów, osiągając najwyższy poziom od roku, a wyprzedaż na rynku rozszerzyła się z akcji technologicznych na sektory defensywne. Złoto i akcje spadają jednocześnie, co może odzwierciedlać, że inwestorzy sprzedają aktywa, aby zebrać gotówkę; złoto stało się więc kluczowym wskaźnikiem obserwacji presji płynności.

Traderzy Goldman Sachs „wracają do scenariusza z 2018 roku”: do dziś wyraźnie pamiętam „ten dzień, 24 grudnia, kiedy klienci pytali, dlaczego spadki są tak duże? Zupełnie nie wiedziałem”
Brian Garrett zauważył, że obecna korekta na amerykańskim rynku akcji jest podobna do gwałtownych spadków z czwartego kwartału 2018 roku: indeks S&P 500 odnotował już 42% spadku w stosunku do tego samego okresu tamtego roku, a VIX zbliża się do szczytu sprzed Świąt Bożego Narodzenia. Jeśli historia się powtórzy, tegoroczne dno może pojawić się w styczniu przyszłego roku, jednak rynek kredytowy i polityka Fed nie wysyłają jeszcze wyraźnych sygnałów o ukształtowaniu się dołka.
Anthropic (ANT.US) ledwie uniknął „przełamania”, Claude jednak zmierza do „największego wyzwania w matematyce”! 17 milionów linii kodu Lean napisano jako kandydat dowodu hipotezy Riemanna
W dniu 20 listopada czasu wschodnioamerykańskiego, w drugim dniu notowań Anthropic na giełdzie cena akcji w najniższym punkcie osiągnęła 83,05 USD, tylko o 5 centów wyżej niż cena emisyjna wynosząca 83 USD, a ostatecznie zamknęła się na poziomie 88,91 USD, spadając o 8,50%. Tego samego dnia matematyk firmy, Levent Alpberg, ogłosił na swojej stronie internetowej, że wraz z Claude znaleźli potencjalny dowód na hipotezę Riemanna, która od 167 lat stanowiła zagadkę dla świata matematyki, i opublikowali około 17 milionów linii sformalizowanego kodu Lean.

Podczas gwałtownego spadku amerykańskich giełd, spółka macierzysta „GTA 6” zanotowała wzrost wbrew trendowi! Pierwszego dnia sprzedaż sięgnęła 3,79 mld dolarów, ustanawiając rekord. Wall Street koncentruje się teraz na następnej generacji GTA Online.
Według danych Rentrak, globalne przychody z biletów „Grand Theft Auto VI” przewyższyły te osiągnięte przez najwyżej zarabiający film wszech czasów, „Avengers: Endgame”, którego światowy box office wyniósł około 2,94 miliarda dolarów.

Ceny krypto
Więcej


