
TPU firmy Alphabet wyłaniają się jako potencjalny biznes chipowy wart 900 miliardów dolarów

Alphabet ponownie znalazł się w centrum uwagi po raporcie Bloomberga, który wskazuje na rosnącą pewność inwestorów co do strategii półprzewodnikowej firmy. Zainteresowanie jednostkami tensorowymi (TPU) firmy zmienia oczekiwania dotyczące przyszłych przychodów i wpływa na nastroje rynkowe. Wielu inwestorów postrzega teraz program chipów jako potencjalny długoterminowy motor wzrostu, a nie tylko narzędzie wykorzystywane w Google Cloud.
W skrócie
- TPU Alphabet napędzają 31% wzrost w IV kwartale, gdy inwestorzy liczą na nowe przychody ze sprzedaży chipów na zewnątrz i rosnący popyt na sprzęt AI.
- Duże firmy, takie jak Anthropic i Meta, wykazują zainteresowanie chipami Alphabet, co wzmacnia zaufanie rynku i rozszerza oczekiwania wzrostowe.
- Konstrukcja TPU oferuje tańszą alternatywę dla sprzętu Nvidia, przyciągając uwagę firm poszukujących bardziej opłacalnych rozwiązań AI.
- Mimo wyższej wyceny, inwestorzy widzą dalszy potencjał wzrostu, gdy Alphabet wzmacnia swoją strategię chipową i poprawia wydajność chmury.
TPU napędzają 31% wzrost w IV kwartale, gdy inwestorzy liczą na nowe przychody z chipów
TPU Alphabet odgrywają kluczową rolę w silnym rajdzie firmy w czwartym kwartale. Akcje wzrosły o 31%, plasując spółkę wśród najlepszych wyników w S&P 500. Wewnątrz firmy TPU od lat wspierają rozwój Google Cloud, obsługując zadania uczenia maszynowego na dużą skalę. Teraz inwestorzy uważają, że Alphabet może zacząć sprzedawać chipy zewnętrznym klientom, tworząc nową długoterminową ścieżkę przychodów.
Zaufanie wzrosło, gdy prognozy wskazują na możliwość sprzedaży zewnętrznej na dużą skalę. Gil Luria z DA Davidson wyjaśnił, że TPU mogą zainteresować firmy poszukujące alternatywy dla Nvidia, dając Alphabet szansę wejścia na rozwijający się rynek.
Szacuje on, że Alphabet może zdobyć około 20% segmentu chipów AI w ciągu kilku lat, a wartość tego biznesu ocenia na około 900 miliardów dolarów. Nawet bez sprzedaży chipów na zewnątrz, poprawa wydajności w Google Cloud wzmacnia pozycję firmy.
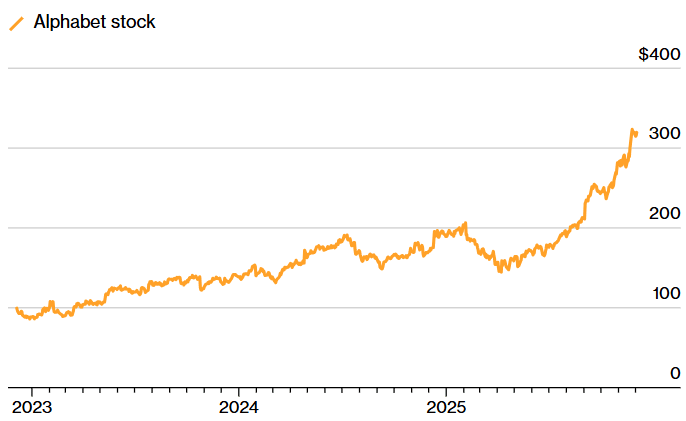
Nvidia, która pozostaje wiodącym dostawcą zaawansowanego sprzętu AI, odpowiedziała pośrednio. Rzecznik wskazał na niedawne wypowiedzi CEO Jensen Huang, zauważając, że tylko niewielka liczba zespołów na świecie jest w stanie produkować tak złożone produkty. Według rzecznika, Nvidia postrzega swoje możliwości inżynieryjne jako trwałą przewagę.
Zainteresowanie inwestorów chipami Alphabet przyspieszyło jesienią. Pod koniec października pojawiły się doniesienia, że firma dostarczy Anthropic TPU o wartości dziesiątek miliardów dolarów. W rezultacie akcje wzrosły w ciągu dwóch dni o ponad 6%.
Około miesiąc później pojawiły się nowe doniesienia, że Meta rozważa wielomiliardową inwestycję, aby uzyskać dostęp do tych chipów, co przyczyniło się do kolejnego wzrostu na rynku.
Chipy Alphabet przyciągają uwagę, gdy koszty Nvidia rosną
TPU stosują inne podejście niż uniwersalne chipy Nvidia. Zbudowane jako układy specjalizowane (application-specific circuits), koncentrują się na obsłudze zadań uczenia maszynowego z wysoką przepustowością i niższymi kosztami.
I choć nie oferują takiej elastyczności jak sprzęt Nvidia, te chipy stanowią tańszą opcję w czasie, gdy inwestorzy uważnie monitorują wydatki na AI.
Mark Iong z Homestead Advisers twierdzi, że chipy Nvidia pozostają kosztowne i trudne do zdobycia. W zamian projekt ASIC Alphabet może przyciągnąć nabywców gotowych dostosować swoje obciążenia do tańszej opcji.
Chipy Nvidia są znacznie droższe i trudniej dostępne, ale jeśli możesz użyć chipu ASIC, Alphabet jest tu liderem i zdecydowanie dominuje na tym rynku. Nie przejmie całego rynku, ale to część sekretnego składnika sukcesu tej akcji.
Mark Iong
Kombinacja warunków rynkowych i rozwoju produktów kształtuje nastroje:
- Rosnący popyt na tańszy sprzęt skoncentrowany na AI.
- Zdolność Alphabet do skalowania programu TPU.
- Zainteresowanie ze strony dużych nabywców, takich jak Anthropic i Meta.
- Ograniczona podaż i wysokie koszty sprzętu Nvidia.
- Szersze wewnętrzne wykorzystanie TPU w usługach Google Cloud.
Najnowszy model Gemini firmy dodał kolejnego wsparcia. Gemini został zbudowany z myślą o wydajnej pracy na TPU, co podkreśla znaczenie tego sprzętu w szerszej ofercie Alphabet.
Zarządzający portfelami redukują udziały w Alphabet, ale utrzymują zaufanie do strategii AI
Mimo rosnących oczekiwań, wycena pozostaje tematem dyskusji. Akcje są obecnie notowane przy wskaźniku cena/zysk na poziomie 27, najwyższym od 2021 roku i powyżej długoterminowej średniej. Mimo to akcje są wciąż tańsze niż główni konkurenci, w tym Apple, Microsoft i Broadcom.
Niektórzy inwestorzy zredukowali swoje pozycje podczas rajdu. Allen Bond z Jensen Investment Management zmniejszył swoje udziały, gdy akcje rosły, ale nadal widzi potencjał dalszych wzrostów. Uważa ogólną pozycję firmy za solidną i postrzega obecne ceny jako rozsądne w stosunku do oczekiwań.
Bond dodaje również, że postępy w AI w całym Alphabet wspierają możliwość przyszłych przychodów z TPU, nawet jeśli ich adopcja zajmie trochę czasu. Ponieważ firma jest notowana z dyskontem wobec czołowych rywali i wykazuje szybki postęp w rozwoju chipów, nadal utrzymuje Alphabet jako kluczową pozycję w portfelu.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Od HBM do DRAM, SSD, mania na inteligentnych agentów AI wywołuje eksplozję zapotrzebowania na pamięć! Micron (MU.US) prezentuje wyniki finansowe jako ostatni, rynek wyczekuje „znacznie lepszych od oczekiwań wyników + pakietu skupu akcji”.
Amerykański producent pamięci, Micron, będący jednym z trzech największych oryginalnych producentów chipów pamięci na świecie, wkrótce opublikuje raport finansowy w środę czasu wschodniego USA. Będzie to ważne okno do oceny przebiegu supercyklu w branży pamięci oraz bezprecedensowego boomu infrastruktury AI.
Eksport ropy naftowej z Bliskiego Wschodu powrócił do 98% poziomu sprzed wojny! Raport badawczy JPMorgan ujawnia ochłodzenie „handlu niedoborem ropy”, ale inflacja energetyczna trudno się wycofać
Zespół analityków JPMorgan, w tym Natasza Kaneva, stwierdził w raporcie z 29 września: „Główna tętnica eksportu ropy naftowej z Bliskiego Wschodu ponownie się otwiera.” Według nich, dla regionu nadal pogrążonego w wojnie jest to „znaczący powrót do normalności”, choć proces ten nie przebiega równomiernie.
IPO Anthropic o wartości 2 bilionów dolarów ujawnia słabość: 47% przychodów zależy od Amazon i Google, z każdego dolara zysku firma oddaje 16 centów
Prospekt emisyjny Anthropic ujawnia, że w 2025 roku 47% jej przychodów będzie przepływać przez platformy chmurowe Amazon i Google, co stanowi znaczny wzrost w porównaniu do 11% w 2023 roku; za każdy 1 dolar przychodu z chmury firma musi zapłacić platformie około 16 centów opłaty dystrybucyjnej, co w skali roku daje około 351 milionów dolarów. Dodatkowo, oba te giganty pełnią wobec Anthropic cztery role jednocześnie: inwestora, dostawcy mocy obliczeniowej, dystrybutora oraz bezpośredniego konkurenta.
Ceny krypto
Więcej


