
Odpływ środków z funduszy ETF na kryptowaluty – czy tacy emitenci jak BlackRock nadal dobrze na tym zarabiają?

Przychody z opłat za ETF kryptowalutowe BlackRock spadły o 38%, a działalność ETF nie uniknęła cyklicznych zawirowań rynkowych.
Przychody z opłat za ETF kryptowalutowe BlackRock spadły o 38%, działalność ETF nie uniknęła cykliczności rynku.
Autor: Prathik Desai
Tłumaczenie: Luffy, Foresight News
W pierwszych dwóch tygodniach października 2025 roku spotowe ETF na bitcoin przyciągnęły odpowiednio 3,2 miliarda dolarów oraz 2,7 miliarda dolarów napływów kapitału, ustanawiając tym samym rekord najwyższego i piątego najwyższego tygodniowego napływu netto w 2025 roku.
Wcześniej oczekiwano, że ETF na bitcoin mogą osiągnąć w drugiej połowie 2025 roku „brak tygodni z ciągłym odpływem kapitału”.
Jednak niespodziewanie doszło do największej w historii likwidacji na rynku kryptowalut. To wydarzenie, w wyniku którego wyparowały aktywa o wartości 19 miliardów dolarów, wciąż budzi niepokój na rynku kryptowalut.
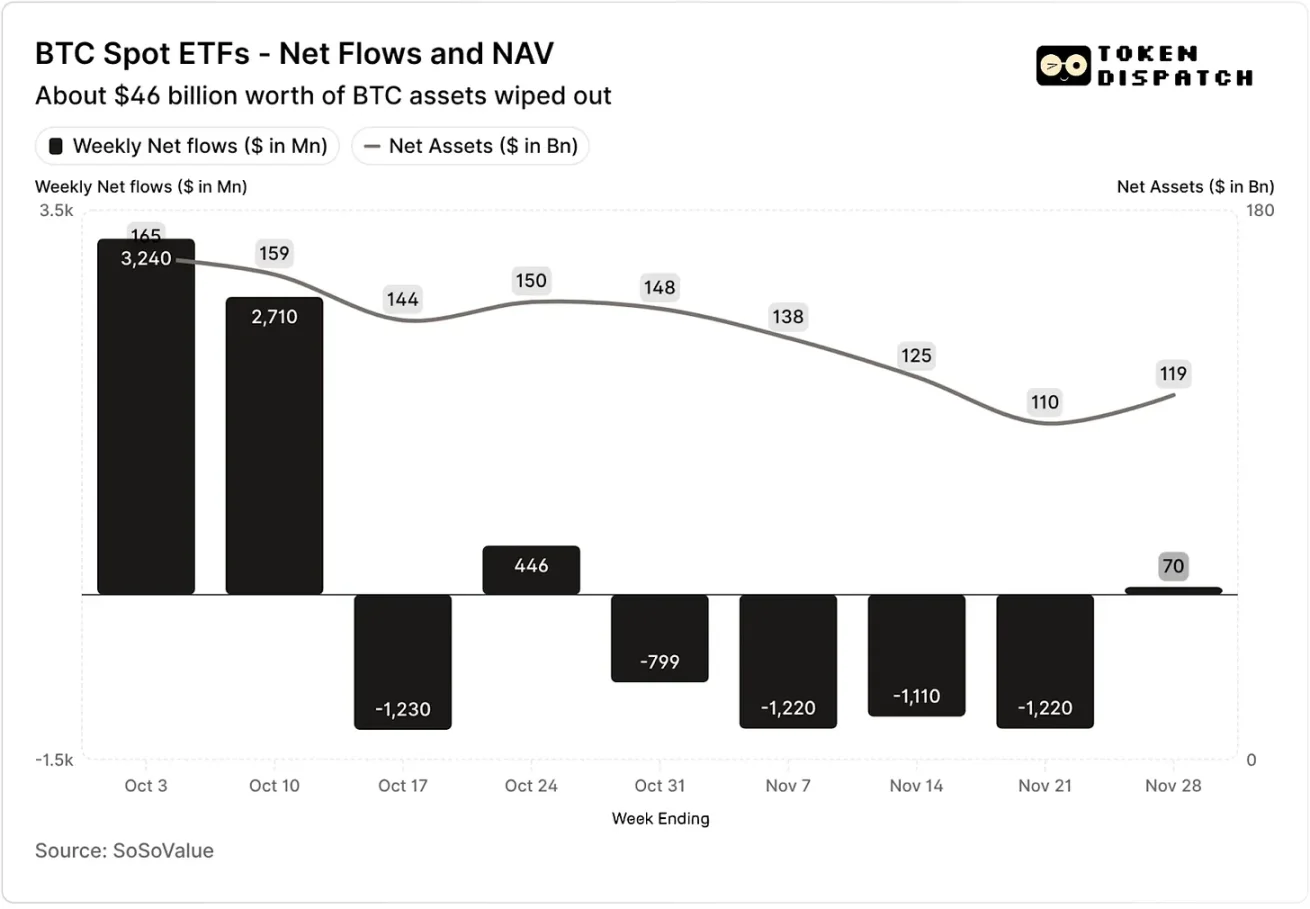
Październik i listopad: napływy netto i wartość aktywów netto spotowych ETF na bitcoin
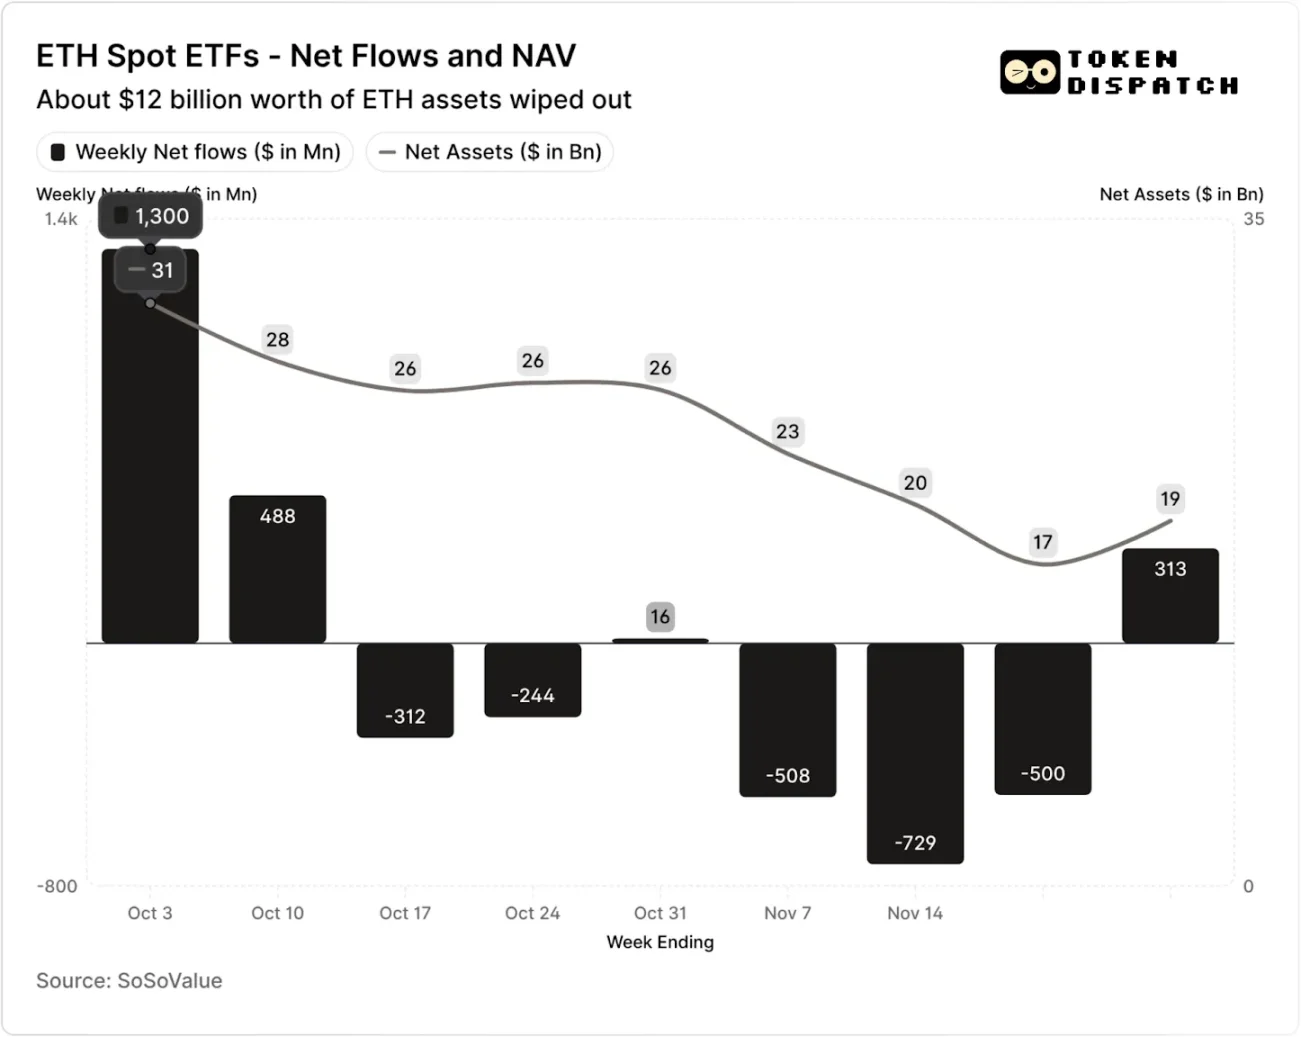
Październik i listopad: napływy netto i wartość aktywów netto spotowych ETF na ethereum
Jednak w ciągu siedmiu tygodni po wydarzeniu likwidacyjnym, ETF na bitcoin i ethereum odnotowały odpływy kapitału przez pięć tygodni, odpowiednio przekraczając 5 miliardów dolarów i 2 miliardy dolarów.
Na tydzień kończący się 21 listopada wartość aktywów netto (NAV) zarządzanych przez emitentów ETF na bitcoin spadła z około 164,5 miliarda dolarów do 110,1 miliarda dolarów; NAV ETF na ethereum niemal się zmniejszył o połowę, spadając z 30,6 miliarda dolarów do 16,9 miliarda dolarów. Spadek ten wynikał częściowo ze spadku cen bitcoina i ethereum, a częściowo z wykupu niektórych tokenów. W ciągu niespełna dwóch miesięcy łączna wartość aktywów netto ETF na bitcoin i ethereum skurczyła się o około jedną trzecią.
Spadek napływów kapitału odzwierciedla nie tylko nastroje inwestorów, ale także bezpośrednio wpływa na przychody z opłat emitentów ETF.
Spotowe ETF na bitcoin i ethereum są „maszynkami do zarabiania pieniędzy” dla takich emitentów jak BlackRock, Fidelity, Grayscale, Bitwise i innych. Każdy fundusz pobiera opłaty w zależności od wielkości posiadanych aktywów, zwykle ogłaszane jako roczna stawka, ale faktycznie naliczane na podstawie dziennej wartości aktywów netto.
Każdego dnia fundusze powiernicze posiadające udziały w bitcoinie lub ethereum sprzedają część swoich pozycji, aby pokryć opłaty i inne koszty operacyjne. Dla emitentów oznacza to, że ich roczne przychody są w przybliżeniu równe wartości zarządzanych aktywów (AUM) pomnożonej przez stawkę opłat; dla posiadaczy oznacza to, że liczba posiadanych tokenów stopniowo się rozcieńcza w czasie.
Stawki opłat emitentów ETF mieszczą się w przedziale od 0,15% do 2,50%.
Wykup lub odpływ kapitału sam w sobie nie powoduje bezpośrednio zysku lub straty dla emitenta, ale odpływ prowadzi do zmniejszenia zarządzanych aktywów, a tym samym do spadku podstawy do naliczania opłat.
3 października łączna wartość zarządzanych aktywów przez emitentów ETF na bitcoin i ethereum osiągnęła 195 miliardów dolarów, a przy powyższych stawkach opłat ich „pula opłat” była bardzo znacząca. Jednak do 21 listopada pozostała wartość aktywów tych produktów wynosiła tylko około 127 miliardów dolarów.
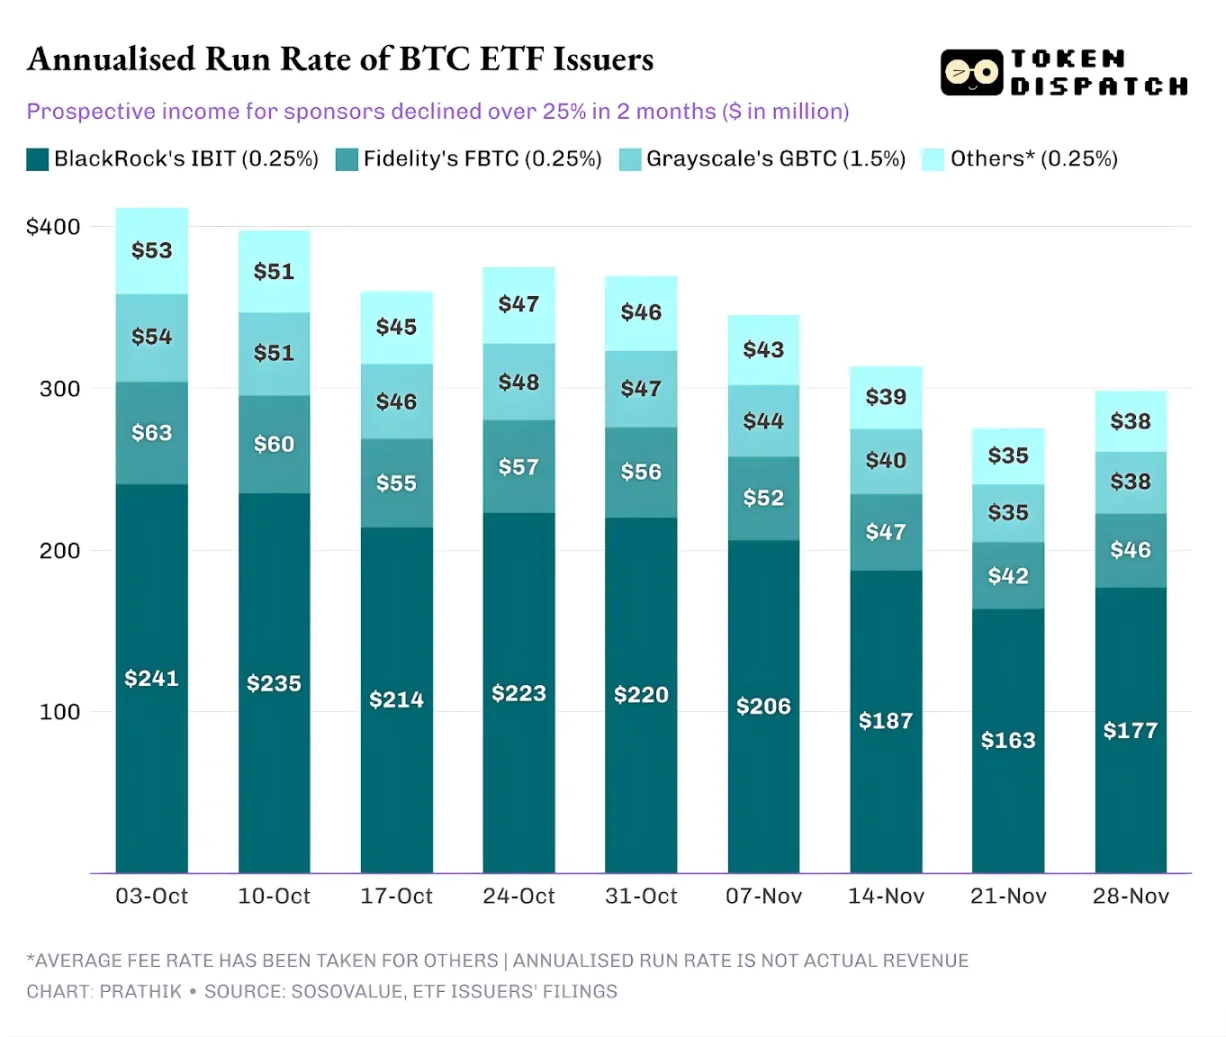
Jeśli roczne przychody z opłat obliczyć na podstawie wartości zarządzanych aktywów na koniec tygodnia, w ciągu ostatnich dwóch miesięcy potencjalne przychody z ETF na bitcoin spadły o ponad 25%; emitenci ETF na ethereum ucierpieli jeszcze bardziej – ich roczne przychody w ciągu ostatnich dziewięciu tygodni spadły o 35%.
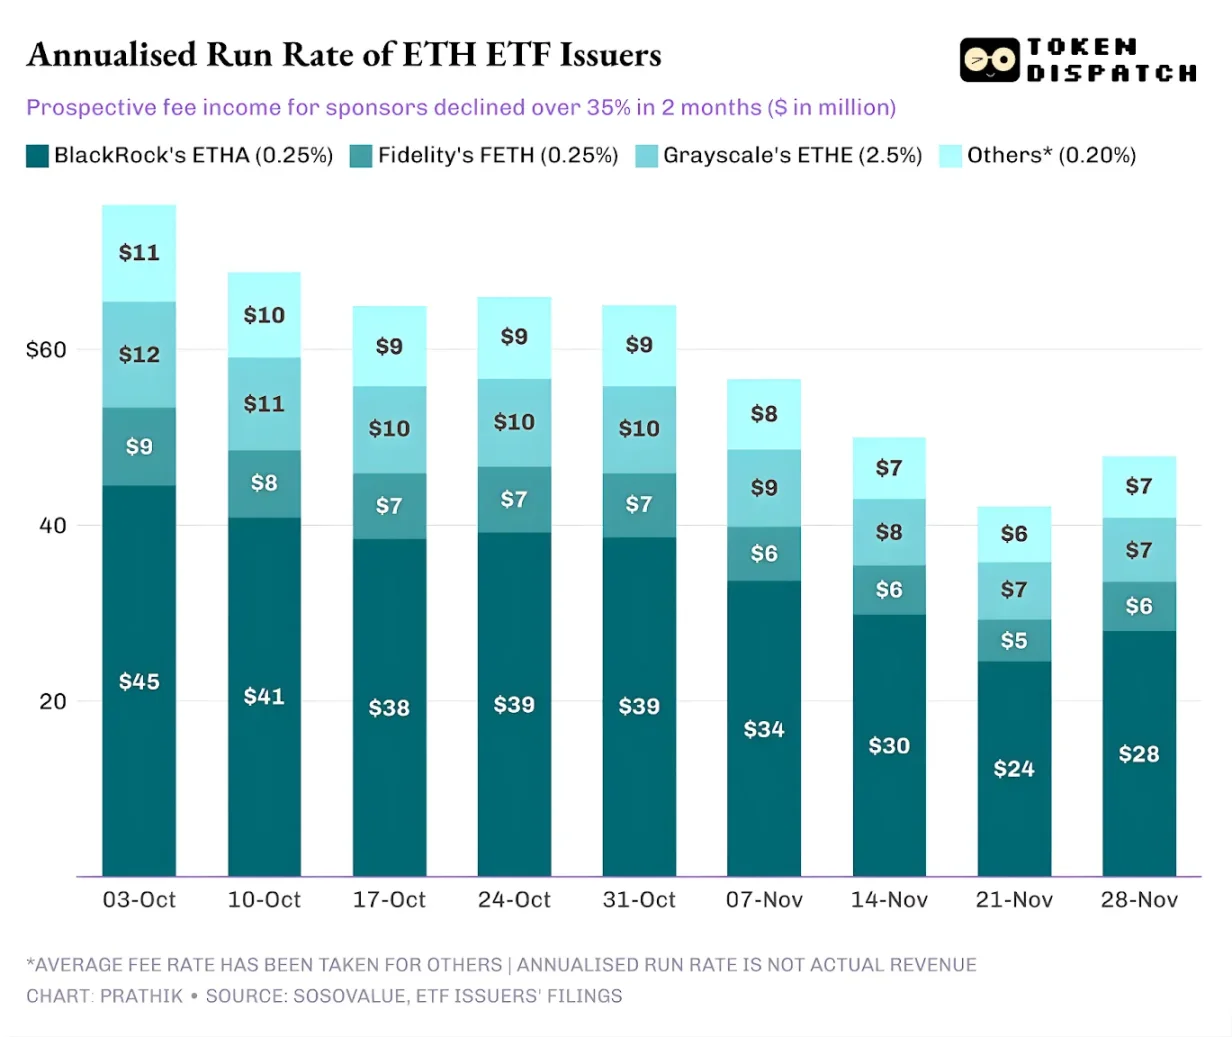
Im większa skala emisji, tym większy spadek
Z perspektywy pojedynczego emitenta, za przepływami kapitału kryją się trzy nieco odmienne tendencje.
Dla BlackRock charakterystyczne są zarówno „efekt skali”, jak i „cykliczne wahania”. Ich IBIT i ETHA stały się domyślnym wyborem dla głównych inwestorów chcących uzyskać ekspozycję na bitcoin i ethereum przez ETF. Dzięki temu największa na świecie firma zarządzająca aktywami może pobierać opłatę w wysokości 0,25% od ogromnej bazy aktywów, zwłaszcza gdy na początku października wartość aktywów osiągnęła rekordowy poziom, co przyniosło znaczne zyski. Jednak oznacza to również, że gdy w listopadzie duzi posiadacze decydują się na ograniczenie ryzyka, IBIT i ETHA stają się głównymi celami wyprzedaży.
Dane to potwierdzają: roczne przychody z opłat ETF na bitcoin i ethereum BlackRock spadły odpowiednio o 28% i 38%, przekraczając średni spadek w branży wynoszący 25% i 35%.
Sytuacja Fidelity jest podobna do BlackRock, choć na mniejszą skalę. Ich fundusze FBTC i FETH również podążały za schematem „najpierw napływ, potem odpływ”, a entuzjazm rynkowy z października został ostatecznie zastąpiony odpływem kapitału w listopadzie.
Historia Grayscale dotyczy głównie „problemów z przeszłości”. Kiedyś GBTC i ETHE były jedynymi na dużą skalę kanałami dla amerykańskich inwestorów do inwestowania w bitcoin i ethereum przez rachunki maklerskie. Jednak wraz z wejściem na rynek BlackRock, Fidelity i innych instytucji, monopol Grayscale przestał istnieć. Co gorsza, wysoka struktura opłat ich wczesnych produktów sprawiła, że przez ostatnie dwa lata stale doświadczali odpływu kapitału.
Wyniki rynku z października i listopada również potwierdziły tę tendencję inwestorów: gdy rynek jest korzystny, kapitał przepływa do produktów o niższych opłatach; gdy rynek słabnie, inwestorzy redukują pozycje na szeroką skalę.
Stawki opłat wczesnych produktów kryptowalutowych Grayscale są 6-10 razy wyższe niż w przypadku tanich ETF. Choć wysokie opłaty mogą podnieść przychody, to jednak zniechęcają inwestorów i zmniejszają bazę aktywów, od których pobierane są opłaty. Pozostałe środki to często efekt kosztów podatkowych, instrukcji inwestycyjnych, procedur operacyjnych, a nie świadomego wyboru inwestorów; każda wypłata przypomina rynkowi: jeśli pojawi się lepsza alternatywa, więcej posiadaczy porzuci produkty o wysokich opłatach.
Dane dotyczące tych ETF ujawniają kilka kluczowych cech obecnego procesu instytucjonalizacji kryptowalut.
Rynek spotowych ETF z października i listopada pokazuje, że zarządzanie ETF kryptowalutowymi jest równie cykliczne jak rynek aktywów bazowych. Gdy ceny aktywów rosną, a wiadomości rynkowe są pozytywne, napływ kapitału zwiększa przychody z opłat; gdy otoczenie makroekonomiczne się zmienia, kapitał szybko odpływa.
Duże instytucje emitujące ETF zbudowały wydajne „kanały pobierania opłat” na aktywach bitcoin i ethereum, ale zmienność z października i listopada dowodzi, że te kanały również nie są odporne na cykle rynkowe. Dla emitentów kluczowym wyzwaniem jest, jak utrzymać aktywa podczas kolejnych wstrząsów rynkowych i uniknąć dużych wahań przychodów z opłat w zależności od trendów makroekonomicznych.
Chociaż emitenci nie mogą powstrzymać inwestorów przed wykupem udziałów podczas wyprzedaży, produkty dochodowe mogą w pewnym stopniu złagodzić ryzyko spadków.
ETF oparte na covered call mogą zapewnić inwestorom dochód z premii opcyjnych (uwaga: covered call to strategia inwestycyjna polegająca na sprzedaży opcji call na posiadane aktywa bazowe. Celem tej strategii jest zwiększenie dochodów z portfela lub częściowe zabezpieczenie przed spadkiem cen poprzez pobieranie premii opcyjnych.), co może zrekompensować część spadków cen aktywów bazowych; produkty stakingowe to również możliwy kierunek. Jednak tego typu produkty muszą najpierw przejść kontrolę regulacyjną, zanim zostaną oficjalnie wprowadzone na rynek.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Oddziały antyterrorystyczne na ulicach, Luwr zamknięty! We Francji w weekend wybuchła nowa fala protestów, a fala niepokojów może rozprzestrzenić się na Europę
Francja pogrąża się w nowej fali gwałtownych protestów – 70 tysięcy funkcjonariuszy sił bezpieczeństwa zostało pilnie zmobilizowanych, w wielu miastach wprowadzono godzinę policyjną, a Macron przyznał się do błędów w zarządzaniu sytuacją. Rynki finansowe już dały ostrzegawczy sygnał – różnica w rentownościach obligacji Francji i Niemiec wzrosła do najwyższego poziomu od czasu kryzysu zadłużenia w strefie euro, wskaźnik PMI spadł poniżej granicy rozwoju, luksusowe butiki zostały zabite deskami, Luwr zamknięto, a władze miejskie Paryża przewidują straty rzędu dziesiątek milionów euro. Fala niepokojów grozi rozszerzeniem się na całą Europę.

Kiedyś szaleńczo kupowali, dziś „arsenał” zmniejszył się o 51 bilionów wonów! Koreańscy inwestorzy detaliczni nie są już w stanie kupować
W ciągu czterech miesięcy "arsenał" detalicznych inwestorów z Korei spadł o 36,5%, wracając do poziomu z początku roku. Mimo że inwestorzy detaliczni łącznie netto kupili akcje o wartości ponad 75 bilionów wonów i nadal przejmują pozycje, napływ nowych środków został przerwany, a tempo uzupełniania znacznie odbiega od tempa zużycia. Dodatkowo, KOSPI w tym miesiącu gwałtownie spadł prawie o 20%, inwestorzy zagraniczni kontynuują netto sprzedaż, a obawy związane z ryzykiem kredytowym dotyczącym AI pogłębiają sytuację. W efekcie, bez wsparcia środków prywatnych, koreański rynek akcji w krótkiej perspektywie prawdopodobnie nie doczeka się trwałego odbicia.
Rozpad „transakcji konsensusu” i narodziny nowego konsensusu! Goldman Sachs wyjaśnia: Dlaczego instytucje obecnie znacznie zmniejszają swoje zaangażowanie w AI
Ekstremalnie zatłoczone transakcje typu "long na AI, short na wszystko inne" są obecnie boleśnie rozmontowywane — rynek nie zadowala się już "spalaniem gotówki jako narracją". Najwięksi dostawcy usług chmurowych muszą przy jednoczesnych nakładach inwestycyjnych rzędu 1,1 biliona dolarów wykazać rzeczywiste, wymierne przychody. Luka energetyczna na poziomie 40–50 gigawatów, rosnące koszty finansowania i zmiana makroekonomicznego paradygmatu z czasów "nadmiernych wydatków" powodują, że inwestowanie w AI przestaje być kwestią wiary, a staje się brutalnym testem zdolności do monetyzacji.

Wydatki kapitałowe na AI w impasie: przyspieszenie zwiększa presję na przepływy pieniężne, spowolnienie podważa narrację wzrostu
Nomura Securities uważa, że narracja inwestycyjna wokół AI jest obecnie uwikłana w wewnętrzne sprzeczności: jeśli giganci chmury przyspieszą wydatki kapitałowe, wolny przepływ gotówki będzie wciąż konsumowany, co prowadzi do wątpliwości dotyczących trwałości finansowania; jeśli jednak zwolnią, oznacza to, że popyt na AI oraz oczekiwania dotyczące zysków nie zostaną spełnione. Oba scenariusze prowadzą do zbycia aktywów. Nagromadzone długie pozycje podczas wrześniowej „gorączki inteligentnych agentów” po wywołaniu negatywnych katalizatorów doprowadziły do masowych stop-lossów, które rozprzestrzeniły się również na rynek amerykańskich obligacji skarbowych, kursy walut i rynek towarowy, prowadząc do systemowego delewarowania.

Ceny krypto
Więcej


