
SNX rośnie o ponad 80% do 10-miesięcznego maksimum — czy uruchomienie Perp DEX przez Synthetix może napędzić dalszy wzrost?

Token SNX od Synthetix wzrósł o ponad 80%, osiągając najwyższy poziom od stycznia, w związku z rosnącym entuzjazmem wokół nadchodzącej giełdy perpetual DEX na Ethereum. Mimo że optymizm jest wysoki, niektórzy analitycy ostrzegają, że wzrost może być napędzany bardziej spekulacją niż fundamentami.
SNX, natywny token protokołu Synthetix, osiągnął 10-miesięczne maksimum, gdy rosną oczekiwania na nadchodzącą premierę zdecentralizowanej giełdy perpetual na głównej sieci Ethereum (ETH).
Gwałtowny wzrost tokena zbiegł się z szerszym odbiciem na rynku kryptowalut, czyniąc SNX wyróżniającym się aktywem wśród kryptowalut.
Synthetix (SNX) rośnie o ponad 80% po krachu na rynku kryptowalut
Synthetix umożliwia tworzenie syntetycznych aktywów, czyli „synthów”, które odzwierciedlają wartość rzeczywistych aktywów, takich jak akcje, surowce i kryptowaluty — bez konieczności fizycznego posiadania tych aktywów. Według danych, SNX jest drugim co do wielkości tokenem w segmencie syntetycznych aktywów, zaraz po Chainlink (LINK).
Pomimo bycia jednym z pionierów na rynku, protokół nie zdobywał ostatnio większej uwagi. Jednak powrócił do centrum zainteresowania po swoich ostatnich ruchach rynkowych.
Podobnie jak szerszy rynek kryptowalut, SNX doznał gwałtownego spadku w piątek. Altcoin spadł do niemal trzymiesięcznego minimum w związku ze wzmożoną zmiennością wywołaną ogłoszeniem ceł przez prezydenta Trumpa.
Jednak to nie krach przyciągnął ponownie uwagę do SNX, lecz odbicie, które nastąpiło później. Gdy rynek odbił w niedzielę, SNX doświadczył jeszcze silniejszego wzrostu, rosnąc o 98% i wyprzedzając czołowe kryptowaluty.
„SNX z boską świecą wraca na wyższe poziomy sprzed krachu na rynku” – napisał analityk.
Byczy impet utrzymuje się również dzisiaj, a SNX osiągnął najwyższą cenę od stycznia. Dane BeInCrypto Markets pokazują, że w ciągu ostatnich 24 godzin moneta wzrosła o ponad 80%, zajmując pierwsze miejsce wśród dziennych zwyżek na CoinGecko. W chwili publikacji handlowano nią po 1,76 USD.
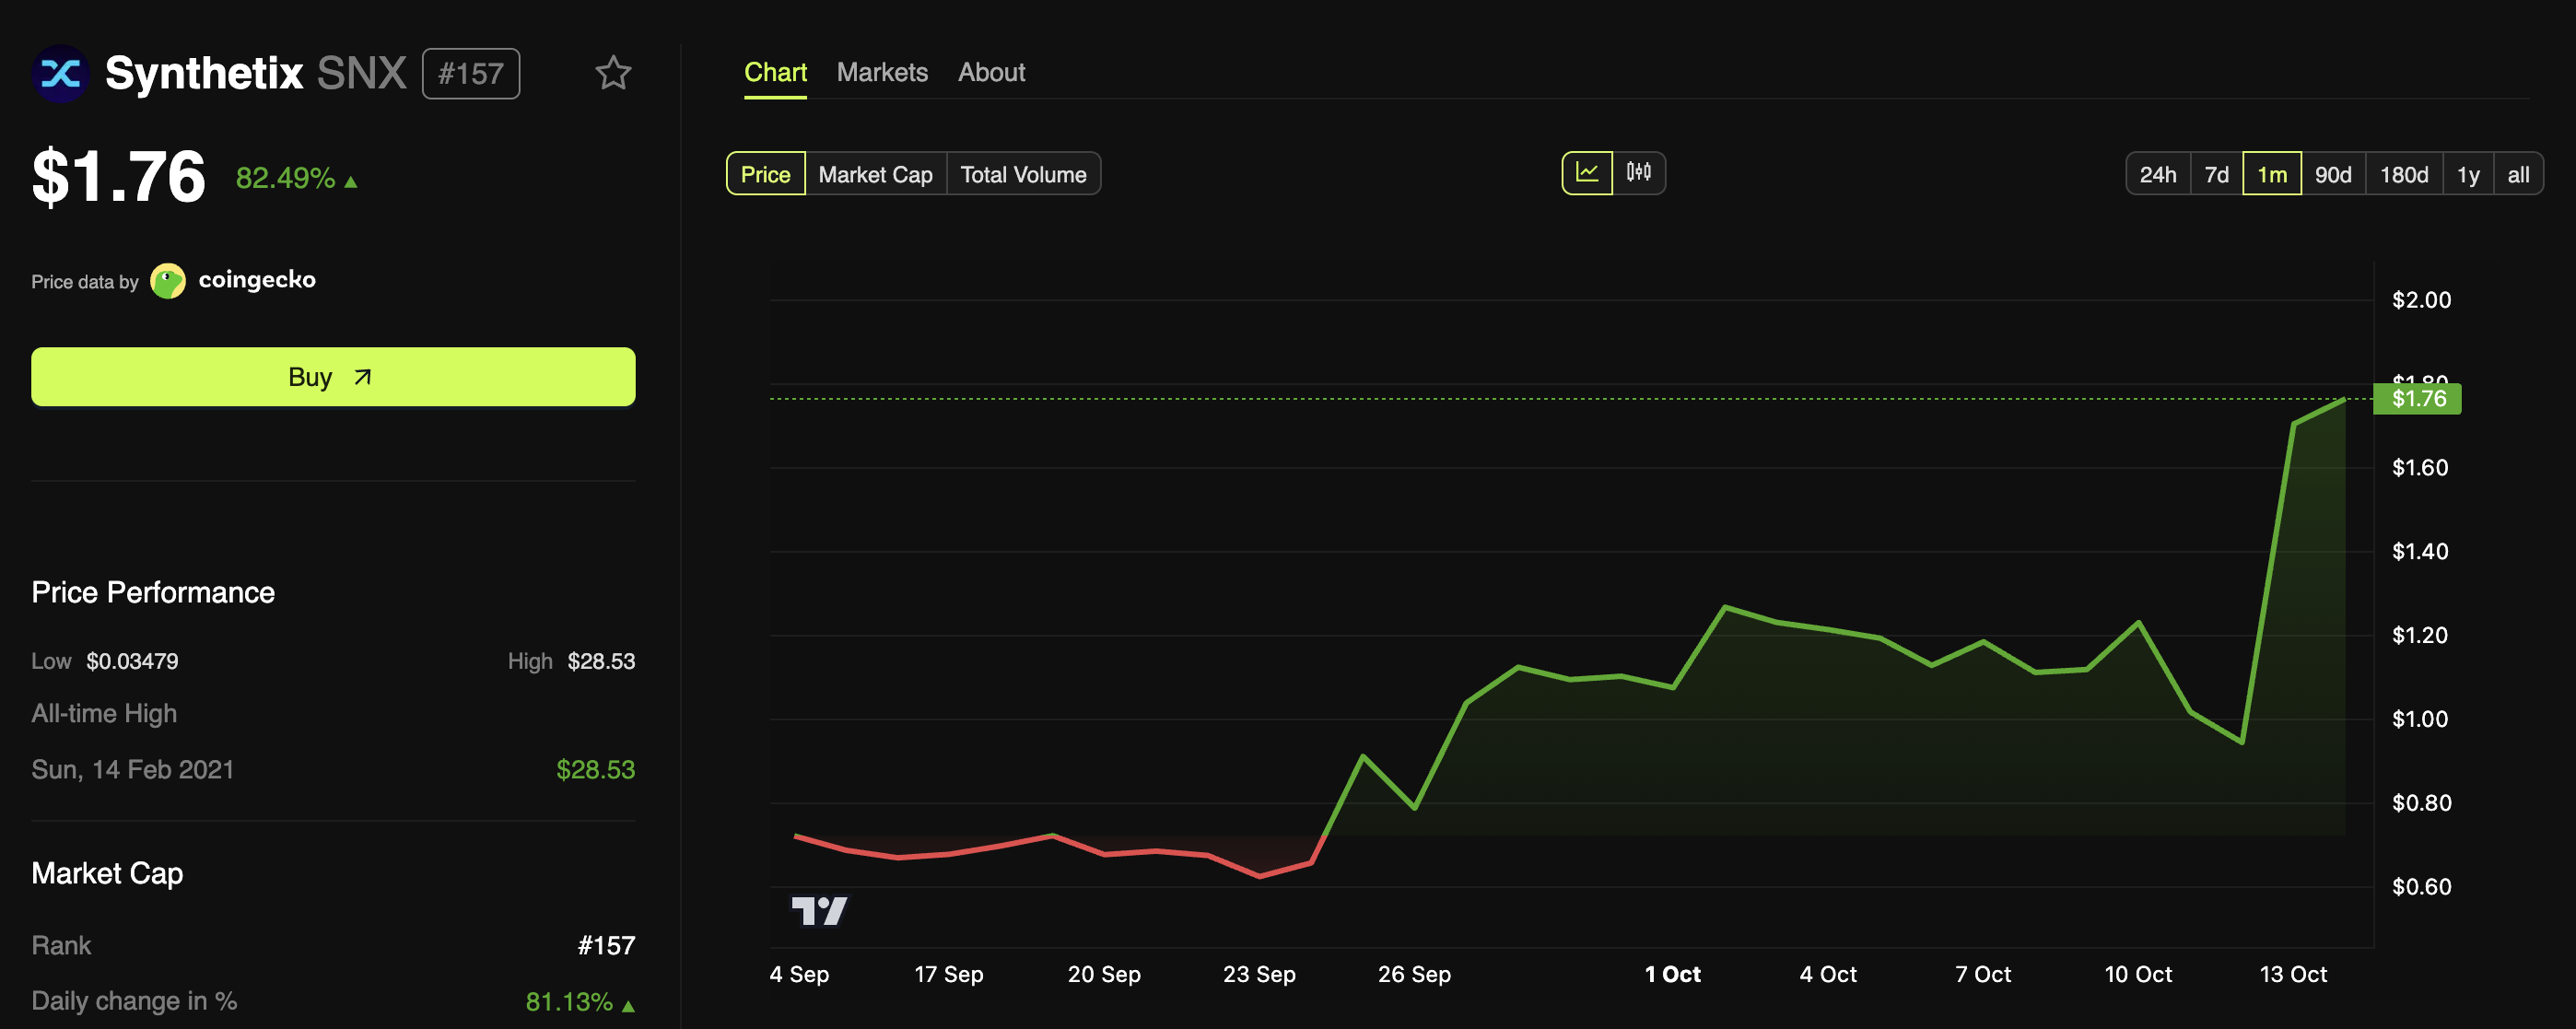 Synthetix (SNX) Price Performance. Source: BeInCrypto Markets
Aktywność handlowa SNX wzrosła wraz z ceną. W momencie pisania tego tekstu dzienny wolumen obrotu wynosił 626 milionów dolarów, co oznacza wzrost o 834%.
Analitycy podzieleni w sprawie Synthetix przed premierą Perp DEX
Tymczasem impet SNX napędzany jest nie tylko przez nastroje rynkowe, ale także przez kilka nadchodzących istotnych wydarzeń. Sieć planuje uruchomienie pierwszej perpetual DEX na głównej sieci Ethereum w IV kwartale 2025 roku.
Jest to szczególnie trafny ruch, biorąc pod uwagę ostatni wzrost zainteresowania perpetual DEXami. W związku z tym Synthetix rozpocznie także nowy konkurs handlowy.
Synthetix Trading Competition on Ethereum Mainnet launches October 20.🔹 $1,000,000 top prize🔹 100 traders🔹 The first perp DEX on Ethereum MainnetLet's go!🧵⬇️
— Synthetix ⚔️ (@synthetix_io) October 2, 2025
Wielu analityków uważa, że uruchomienie DEX może dodatkowo napędzić obecny impet.
„Nowy Synthetix perp dex wkrótce wystartuje, a po problemach zarówno Hyperliquid, jak i Lighter, jestem pewien, że pojawił się nowy optymizm co do tego, co Synthetix może dostarczyć” – napisał obserwator rynku.
Inny analityk zasugerował, że nadchodzące miesiące dla Synthetix mogą być „bardzo interesujące”. Wyjaśnił, że konkurs handlowy przyniesie większą widoczność, gdy najlepsi traderzy będą o nim pisać.
„Uwaga/świadomość zacznie płynąć do SNX” – stwierdził.
Analityk dodał, że Synthetix rozwija również swój Liquidity Prover Vault (SLP), aby poprawić efektywność kapitałową, podobnie jak systemy używane przez Hyperliquid i Lighter. Chociaż jego wydajność pozostaje do sprawdzenia, zauważył, że potencjał wzrostu SNX może być znaczny, ponieważ przypomina to rozwiązania stosowane w altcoinach takich jak ZCash (ZEC) i Dash (DASH).
$snx będzie pompować jak $zec Zapnijcie pasy
— KNIGHT (@cryptoknight890) October 13, 2025
Pomimo byczego nastawienia, sceptycyzm pozostaje. Niektórzy traderzy wątpią, czy Synthetix dostarczy obiecane rozwiązania, wskazując na problemy z wcześniejszymi premierami produktów.
„Przepraszam, jeśli jesteś byczo nastawiony do czegokolwiek związanego z Synthetix, bo [tu wstaw narrację], jesteś poza pomocą. Nie poradzili sobie ze stablecoinami, ani z pożyczkami i udzielaniem kredytów, ani z handlem, a teraz ludzie wierzą, że uruchomią perp dex i to będzie hit? lmao” – skomentował Shual.
Dodatkowo, inny anonimowy analityk, Altcoin Sherpa, ostrzegł przed potencjalnym pump-and-dump, opisując SNX jako „martwy od lat”.
„Jest kilka ciekawych rzeczy, jeśli chodzi o brak presji sprzedażowej ze strony VC i wysoki float, ale to prawdopodobnie będzie tylko kontrolowana przez podaż pompa i zrzut, nieoparta na prawdziwych produktach moim zdaniem” – skomentował.
Zatem, choć obecny rajd wzbudził optymizm, jego trwałość pozostaje niepewna. Nadchodzące tygodnie pokażą, co czeka SNX.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Reprodukcja „momentu półprzewodników”: w AI farmaceutycznym powstaje wersja „transakcji butelkowej”, kto będzie następnym „producentem kilofów”?
Inwestorka Freda Duan wskazała w swoim wpisie, że AI w branży farmaceutycznej tworzy obecnie strukturalne możliwości podobne do „transakcji butelkowych” w półprzewodnikach. Główna logika polega na tym, że dzięki AI nawet nieudane eksperymenty stają się wartościowymi danymi treningowymi, a mokre laboratoria przechodzą transformację z „tworzenia leków” na „tworzenie danych”. Synteza DNA, produkcja białka oraz CRO mogą stać się pierwszymi beneficjentami tego trendu jako „dostawcy łopat”.
Jeśli rentowność obligacji skarbowych USA będzie nadal rosnąć, jakie działania podejmie Waszyngton w następnej kolejności?
Ministerstwo Finansów utrzymuje płynność poprzez emisję krótkoterminowych bonów skarbowych oraz niewielkie operacje odkupu. Niektórzy postulują ograniczenie wydatków jako sposób na rozwiązanie problemu zadłużenia. Ograniczenia polityczne zwiększają ryzyko inflacji, co szkodzi interesom posiadaczy obligacji. Karen Brettell, Reuters, 5 października — Koszt pożyczek rządu USA rośnie, przy jednoczesnym wyczerpaniu się łatwych sposobów kontrolowania tych kosztów. Rentowności długoterminowych obligacji skarbowych osiągnęły poziomy najwyższe od blisko 20 lat i wydają się wynikać z trwałych przyczyn. Waszyngton masowo emituje obligacje, rekompensując niezmniejszający się deficyt budżetowy. Tempo spadku inflacji jest powolne, a mimo trudnej sytuacji w sektorze nieruchomości i motoryzacyjnym, boom inwestycyjny związany ze sztuczną inteligencją utrzymuje gospodarkę na tyle silną, że stopy procentowe nie spadają. W rezultacie, z ponad 40 bilionów dolarów długu, sama obsługa odsetek kosztuje rocznie około 1 bilion dolarów. Waszyngton ma pewne narzędzia, od większego wykorzystania krótkoterminowych pożyczek, po ekstremalne działania, jak ograniczenie rentowności przez Fed. Im dalej decydenci posuwają się w korzystaniu z tych narzędzi, tym większe ryzyko eskalacji inflacji, co oznacza więcej problemów dla posiadaczy obligacji. Torsten Slok, główny ekonomista Apollo Global Management stwierdza, że na każdych 5 dolarów wpływających z podatków, 1 dolar idzie na spłatę długu. „To bardzo, bardzo wysoki poziom, który będzie dalej rosnąć.” Donald Trump podczas wywiadu dla czasopisma „Time” 28 września powiedział, że dług można spłacić poprzez wzrost gospodarczy lub inflację. Jeśli to się nie uda, Ministerstwo Finansów ma inne, od łagodnych po radykalne, opcje działań. Aktualnie polega bardziej na emisji krótkoterminowych bonów i drobnych odkupywaniu starego długu w celu pobudzenia płynności rynków. W gorszym scenariuszu kolejnym krokiem będzie interwencja Fed. Może to oznaczać wykup dużej ilości długoterminowych obligacji, jak w Operacji Twist z 1961 roku, lub bezpośrednie nałożenie limitu na rentowność długoterminową — środka, którego USA nie stosowały od II wojny światowej. Im bardziej radykalna jest interwencja, tym bardziej stopy spadają, ale tym większe zagrożenie inflacją. „Zbliżamy się do punktu, w którym rząd wyraźnie nie jest zadowolony z obecnych poziomów stóp,” powiedział Jeffrey Gundlach, dyrektor generalny DoubleLine Capital podczas ostatniego wydarzenia inwestycyjnego. Operacja Twist Na podstawie dotychczasowych doświadczeń, prawdopodobnym pierwszym krokiem eskalacji byłoby pełne wznowienie „Operacji Twist” — strategii z 1961 r., polegającej na sprzedaży krótkoterminowych obligacji i zakupie długoterminowych, by wypłaszczyć krzywą rentowności. Do realnego wdrożenia „Operacji Twist” potrzebna jest pomoc Fed, ale ten może nie działać, chyba że nastąpią wyraźne kłopoty finansowe. Slok wskazuje, że bez bilansu Fed „Ministerstwo Finansów ma bardzo ograniczone narzędzia do obniżania stóp”. Szef Fed, Kevin Warsh, krytykował kiedyś duże zakupy obligacji przez Fed, uznając je za zamazanie granic między polityką pieniężną a zarządzaniem długiem państwa. Wzywał do nowej umowy między Ministerstwem Finansów a Fed, która przewidywałaby jawną komunikację szefa Fed i sekretarza skarbu na temat celów dla bilansu Fed i emisji obligacji. Sterowanie krzywą rentowności Jeśli zakupy w ramach „Operacji Twist” nie przyniosą efektu, kolejnym krokiem byłoby wprowadzenie bezpośredniego limitu na krzywą rentowności, czyli zobowiązanie banku centralnego do nieograniczonych zakupów długu w celu utrzymania rentowności poniżej ustalonego pułapu. Od 1942 do 1951 roku, przed podpisaniem Umowy Ministerstwo Finansów-Fed, długoterminowa rentowność amerykańskich obligacji była sztucznie utrzymywana na poziomie 2,5%, by sfinansować wydatki wojenne i powojenny wzrost gospodarczy. Bank Japonii stosował taką politykę w latach 2016–2024. Sztuczne zaniżenie stóp łagodzi presję polityczną wynikającą z deficytu fiskalnego, ale polityka działa tylko wtedy, gdy inwestorzy wierzą, że otrzymają zwrot swoich dolarów nieskażonych inflacją. Jeśli to zaufanie zniknie, skup obligacji zamiast obniżać, może podwyższyć inflację. Veronique de Rugy z Mercatus Center na George Mason University uważa, że jedynym wyjściem z długu jest cięcie wydatków. „Kongres musi dokonać korekty fiskalnej, czyli wdrożyć oszczędności. Fed nie podoła temu zadaniu samodzielnie.” Dwie ścieżki John Higgins, główny doradca ekonomiczny Capital Economics wskazuje, że od II wojny światowej USA tylko dwukrotnie znacząco zmniejszyły stosunek długu do PKB, a sytuacja posiadaczy obligacji była wtedy diametralnie różna. Po wojnie udział długu w PKB zmalał z ok. 106% w 1946 r. do 23% w 1974 r., a rentowność obligacji 10-letnich wzrosła z 2,2% do 7,5%. W latach 90. wskaźnik spadł z 48% do 32%, a rentowność również malała. Co powoduje tę różnicę? Po wojnie koszty pożyczek były ograniczone, a i
Ceny krypto
Więcej


