Bitget App
Trade smarter
Kup kryptoRynkiHandelFuturesStocksEarnDla instytucjiAI i inne
Chainlink stoi przed swoim pierwszym prawdziwym testem po roku wzrostów

Chainlink stoi przed swoim pierwszym prawdziwym testem po roku wzrostów

Coindoo2025/09/01 11:42
Pokaż oryginał
Przez:Coindoo
Chainlink stoi przed swoim pierwszym prawdziwym testem po roku wzrostów image 0

Chainlink był jednym z cichych zwycięzców ostatniego roku, podwajając swoją wartość, podczas gdy większość altcoinów miała trudności z utrzymaniem tempa.

Jednak sytuacja może się zmieniać. Po nieustannym wzroście, który w ciągu ostatnich trzech miesięcy dodał prawie 70%, LINK spadł o prawie 10% w ostatnim tygodniu sierpnia, co skłoniło traderów do zadania pytania, czy rajd w końcu się wyczerpał.

Wieloryby siedzące na zyskach

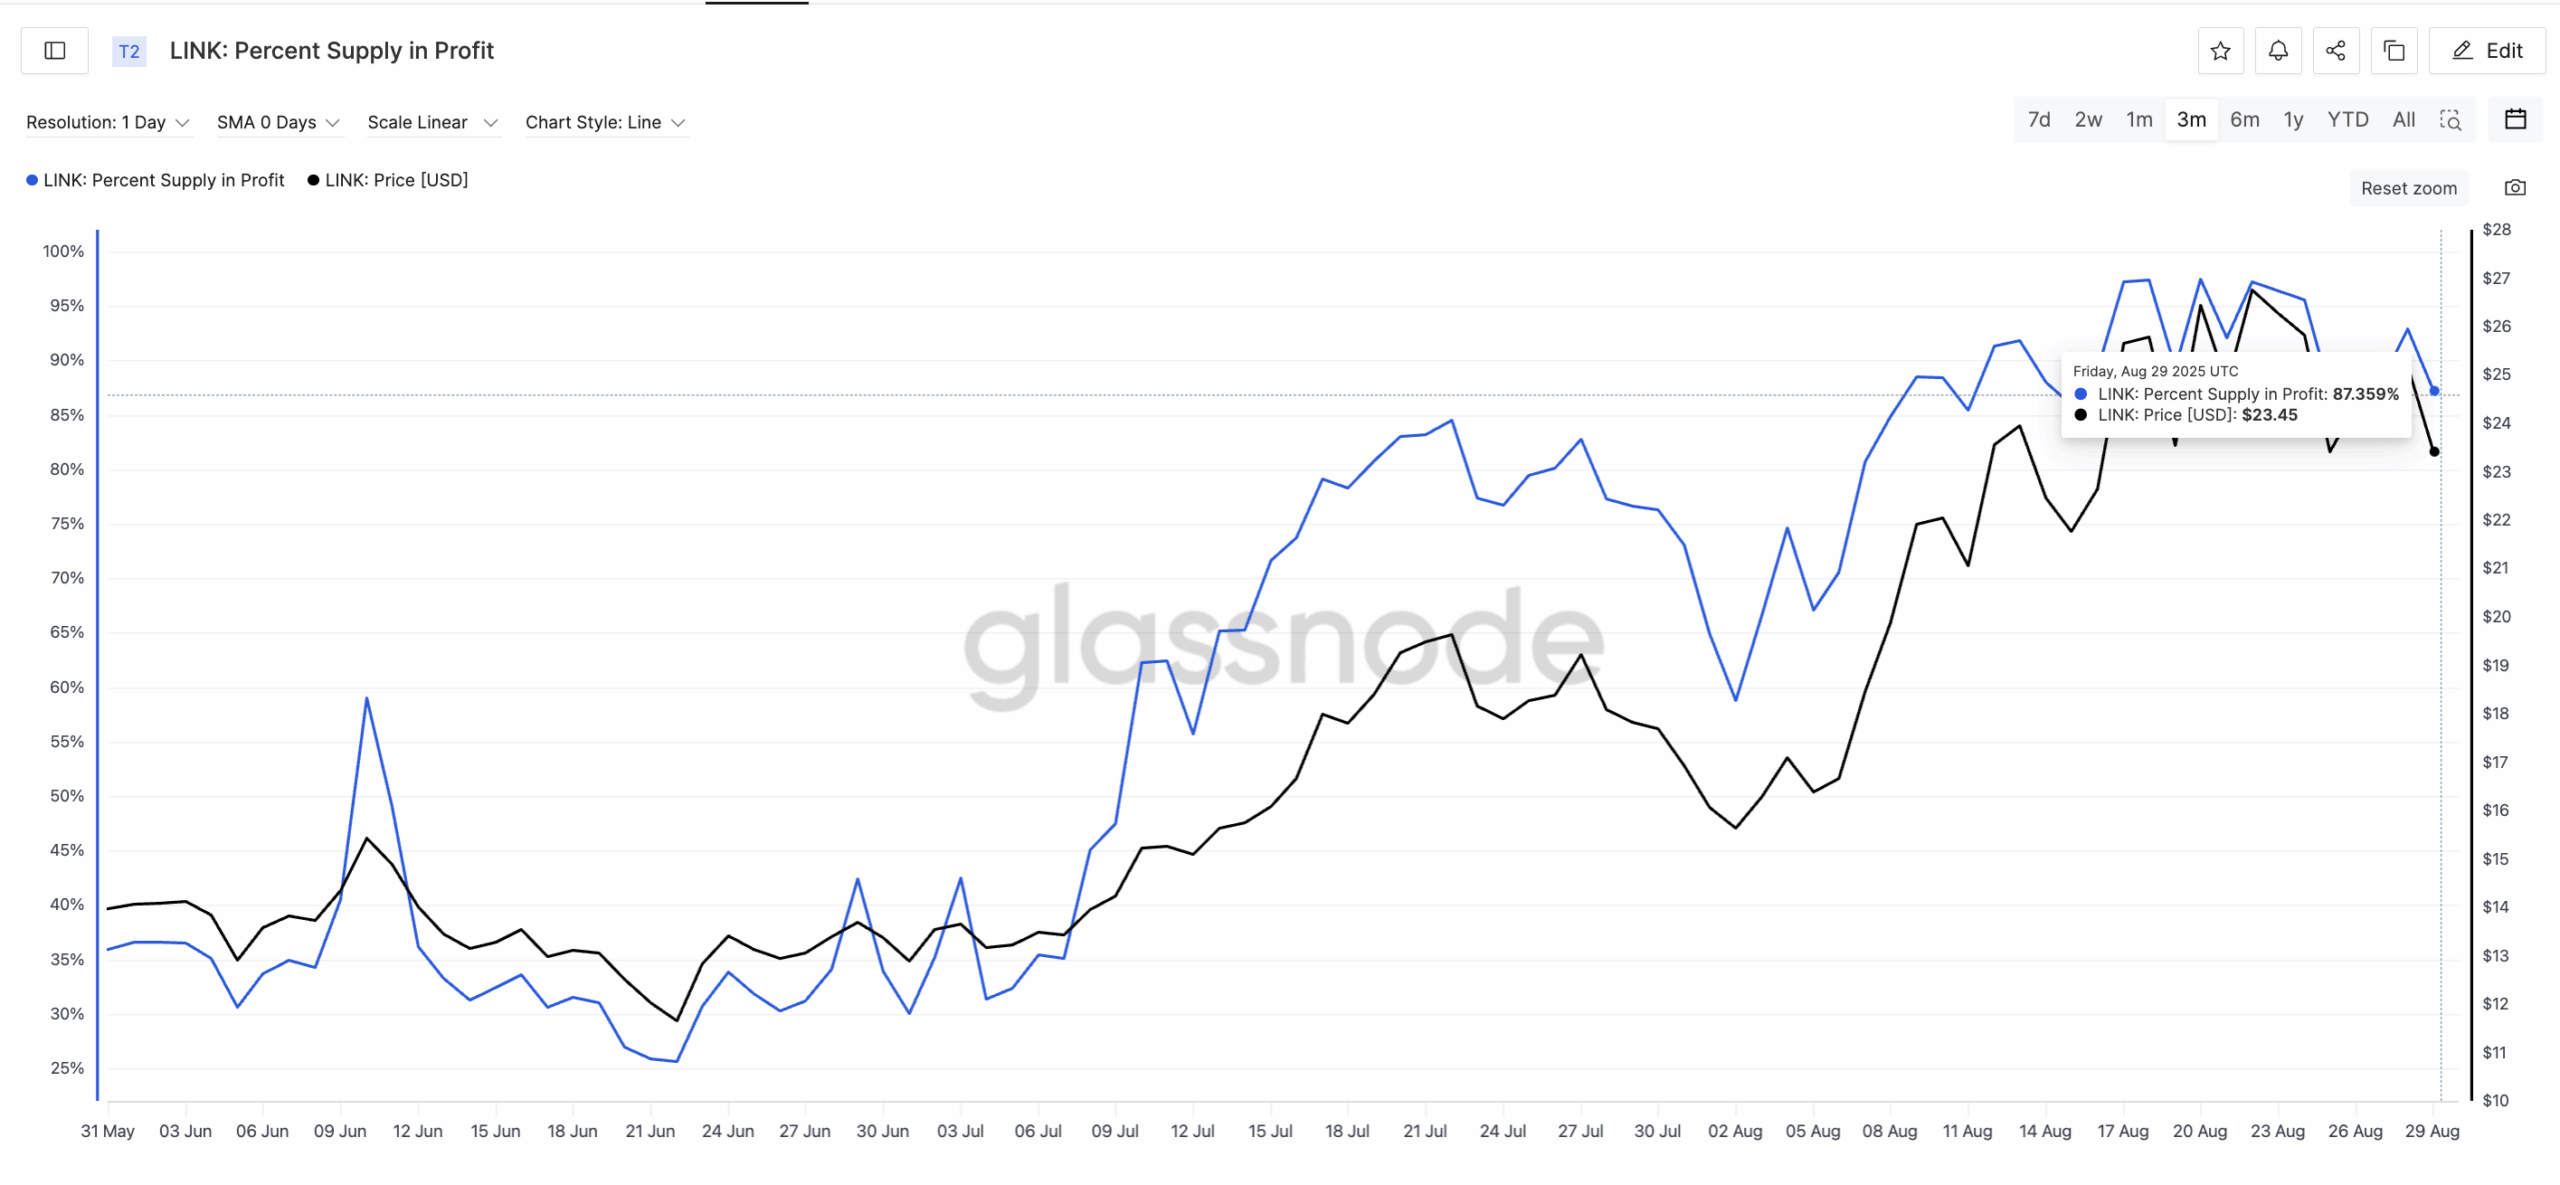
Problemem nie jest tylko cena. Narzędzia do śledzenia on-chain pokazują, że zdecydowana większość posiadaczy LINK jest obecnie na plusie. Gdy ponad 80–90% podaży znajduje się powyżej progu rentowności, historia sugeruje, że pokusa sprzedaży staje się zbyt silna, by ją ignorować. Ten sam schemat poprzedzał silne korekty wcześniej tego lata, a najnowszy odczyt wysyła to samo ostrzegawcze sygnały.
Chainlink stoi przed swoim pierwszym prawdziwym testem po roku wzrostów image 1

Osłabienie napływu kapitału

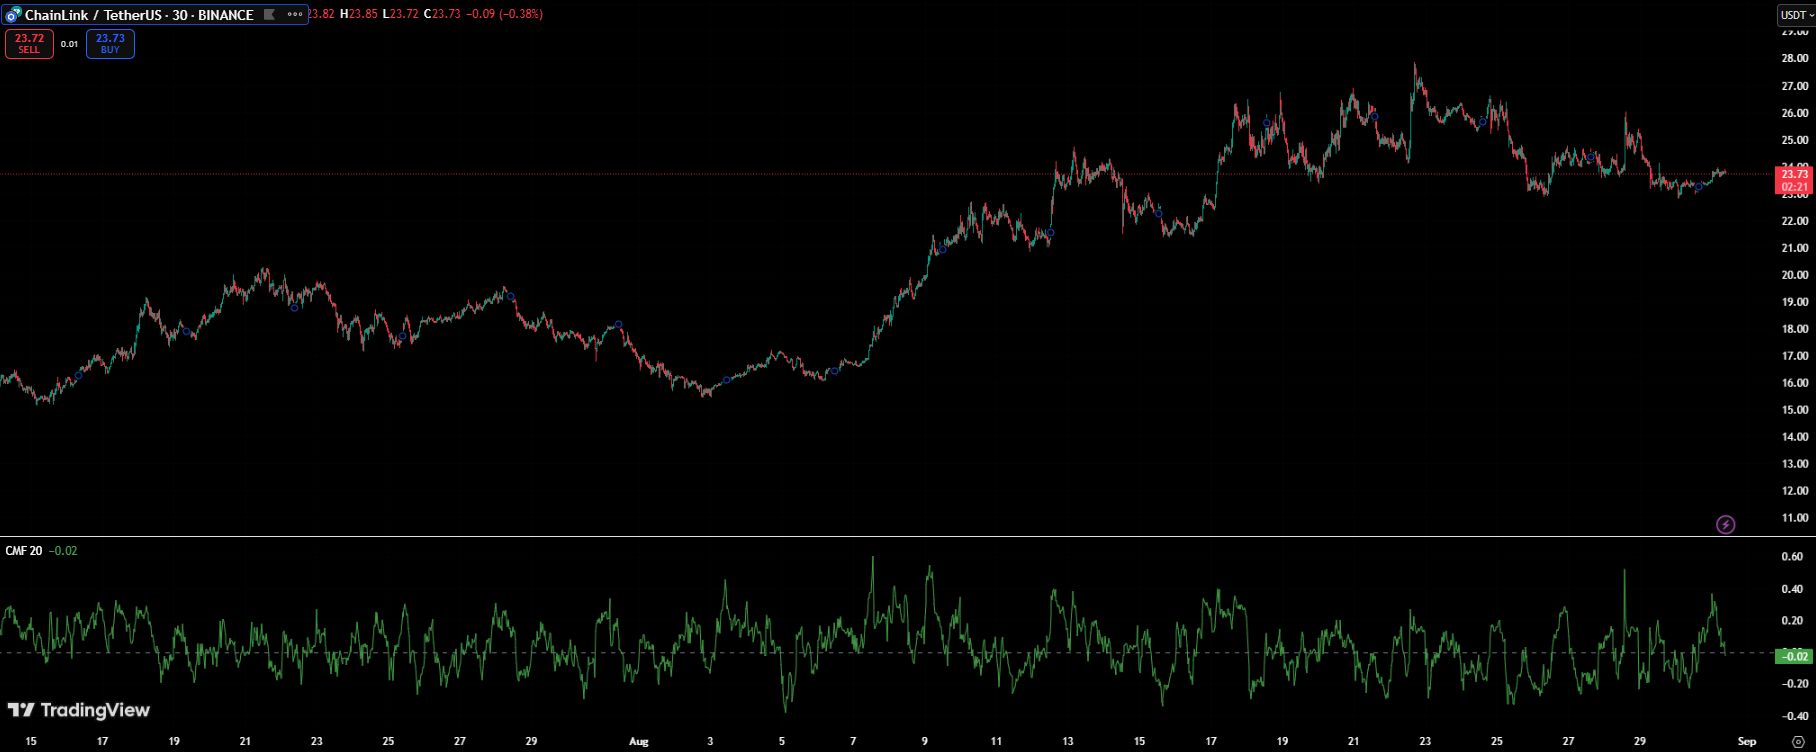
Dodatkowo, wskaźniki mierzące, czy na rynek napływają nowe środki, zaczęły się pogarszać. Chaikin Money Flow — często używany do wykrywania napływów i odpływów kapitału — pod koniec sierpnia przeszedł na wartość ujemną. Był to pierwszy taki odczyt od tygodni i może być sygnałem, że kupujący ustępują miejsca, gdy na rynku zaczynają dominować realizujący zyski.
Chainlink stoi przed swoim pierwszym prawdziwym testem po roku wzrostów image 2

Wykresy sygnalizują kruchy grunt

Technicznie rzecz biorąc, LINK balansuje na cienkiej linii. Handluje w szerokim wzorcu klina, który zwykle oznacza zmęczony rajd. Jeśli token straci wsparcie w okolicach 22 dolarów, analitycy ostrzegają, że kolejnym przystankiem może być poziom bliżej 21 dolarów lub nawet niżej. Byki natomiast obserwują zakres 27–28 dolarów: tylko wyraźne wybicie powyżej tej strefy przywróciłoby zaufanie, że szeroki trend wzrostowy ma jeszcze potencjał.

Scenariusze na przyszłość

  • Scenariusz wzrostowy:
    Jeśli LINK zdoła odzyskać impet i przebić się powyżej 27 dolarów, ponowny test poziomu 30 dolarów staje się możliwy. Poza tym kolejnym głównym celem jest okolica 35 dolarów, co oznaczałoby najwyższy poziom od prawie dwóch lat. Kontynuowany popyt instytucjonalny na infrastrukturę oracle może być katalizatorem tego ruchu.
  • Scenariusz spadkowy:
    Nieudana obrona wsparcia na poziomie 22 dolarów może wywołać ostrzejszą korektę, z poziomami 21 i 18 dolarów jako potencjalnymi strefami spadku. Przedłużająca się wyprzedaż przez wieloryby — w połączeniu ze słabnącym napływem kapitału — może popchnąć LINK do szerszej korekty, niwelując większość letnich zysków.
  • Scenariusz bazowy:
    Najbardziej prawdopodobną ścieżką może być handel boczny. LINK może konsolidować się między 21 a 27 dolarów przez kilka tygodni, budując silniejszą bazę przed kolejnym większym ruchem. W tym scenariuszu token unika głębokiej korekty, ale również ma trudności z wybiciem, dopóki nie powróci szerszy impet na rynku kryptowalut.

Na razie rynek wydaje się rozdarty. Z jednej strony LINK zbudował silną reputację jako kluczowa infrastruktura dla DeFi i tokenizacji aktywów rzeczywistych, narracje te wspierały jego 109% wzrost w ciągu ostatniego roku. Z drugiej strony, sygnały krótkoterminowe są raczej niedźwiedzie, a realizacja zysków i słabnący napływ kapitału grożą cofnięciem tokena.

To, czy wrzesień okaże się okresem konsolidacji, czy początkiem głębszej korekty, może zależeć od tego, jak LINK zachowa się w okolicach tych poziomów wsparcia w najbliższych dniach.

0
0

Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.

PoolX: Stakuj, aby zarabiać
Nawet ponad 10% APR. Zarabiaj więcej, stakując więcej.
Stakuj teraz!

Może Ci się również spodobać

ROI – Dla Departamentu Skarbu kierowanego przez Trumpa „ogon” aukcji jest najbardziej problematycznym miejscem: McKeefer

Opinie wyrażone w tym artykule odzwierciedlają wyłącznie stanowisko autora, którym jest Jamie McGeever, felietonista Reuters. Reuters, Orlando, Floryda, 6 października — Aukcje amerykańskich obligacji skarbowych zazwyczaj są nudną, przewidywalną i nieważną dla informacji rutyną. Jednak obecnie nie są to zwykłe czasy, a administracja Trumpa ryzykuje, że słaba sprzedaż obligacji stanie się tematem pierwszych stron gazet. Departament Skarbu USA planuje w tym tygodniu wyemitować prawie 120 miliardów dolarów obligacji skarbowych, co jest pierwszą emisją obligacji długoterminowych od dwóch tygodni, nie licząc bonów skarbowych: we wtorek emisja obligacji trzyletnich za 58 miliardów dolarów, w środę obligacji dziesięcioletnich za 39 miliardów dolarów, a w czwartek obligacji trzydziestoletnich za 22 miliardy dolarów. W normalnych okolicznościach te aukcje byłyby nieistotnym wydarzeniem, ale wzmożona uwaga wynika z wyjątkowo słabych wyników aukcji odbywających się od 22 do 24 września – szczególnie aukcji pięcioletnich z 23 września, która wywołała najwyższy wzrost rentowności obligacji od kwietnia zeszłego roku. Od tego czasu rentowności nie spadły, lecz wzrosły do poziomów niewidzianych od dziesięcioleci na większości terminów. Należy podkreślić, że możliwość „niepowodzenia” aukcji obligacji USA jest praktycznie zerowa. Dealerzy pierwotni – obecnie 26 zatwierdzonych przez Fed w Nowym Jorku instytucji i banków z Wall Street, będących animatorami rynku obligacji – zawsze uczestniczą w aukcjach. W praktyce ponoszą odpowiedzialność za underwriting sprzedaży, zapewniając płynne funkcjonowanie rynku obligacji skarbowych USA o wartości 30 bilionów dolarów (najbardziej płynnego rynku na świecie). To z kolei zapewnia funkcjonowanie całego globalnego systemu finansowego. Biliony dolarów globalnego długu, aktywów oraz instrumentów pochodnych opartych są na obligacjach skarbowych USA. Obligacje skarbowe USA są również wykorzystywane jako zabezpieczenie, „smarując” system finansowy USA i świata — m.in. w transakcjach repo, pożyczkach międzybankowych i finansowaniu. Krótko mówiąc, dopóki obligacje skarbowe USA pozostają filarem globalnego systemu finansowego, zawsze znajdą się nabywcy na aukcjach. Pytanie zawsze brzmi: po jakiej cenie te obligacje zostaną sprzedane? Obecnie koszt pożyczek na rynku wtórnym jest najwyższy od połowy 2000 roku, dlatego można oczekiwać, że Departament Skarbu zapłaci wyższe stopy procentowe w aukcjach pierwotnych. Jak pokazują ostatnie aukcje, nadal istnieje ryzyko negatywnych niespodzianek. „Za duże, by rynek mógł je wchłonąć”? Aukcja pięcioletnich obligacji skarbowych USA na 70 miliardów dolarów z 23 września była jedną z najbardziej niepokojących w ostatnich latach. Zainteresowanie mierzone „bid-to-cover” było najniższe od dziewięciu lat. Departament Skarbu sprzedał obligacje z rentownością 5,033%, ponad trzy punkty bazowe powyżej rentowności rynkowej w chwili zakończenia aukcji. 3 punkty bazowe może nie brzmią jak dużo, lecz w przypadku aukcji pięcioletnich obligacji jest to rzadkość. To największy tzw. „tail” od czerwca 2022 roku. Analitycy JP Morgan zauważyli, że ostatni raz „tail” na aukcji pięcioletnich obligacji wynosił 3 pb w 2011 roku — wtedy kryzys wokół limitu zadłużenia doprowadził w sierpniu do obniżenia ratingu kredytowego USA. Obecnie obawy dotyczące trudnej perspektywy budżetowej USA podniosły koszty pożyczek długoterminowych. Rynek oczekuje, że administracja Trumpa zacznie przenosić główny ciężar finansowania na krótszy koniec krzywej rentowności – czyli tam, gdzie koszt jest niższy. Dlatego aukcja pięcioletnich obligacji sprzed dwóch tygodni wzbudziła tak duże obawy. „Tail” na poziomie 3 pb jest częsty przy aukcjach obligacji długoterminowych, lecz rzadki w tzw. „brzuchu” krzywej rentowności. Jeśli Departament Skarbu będzie zmuszony płacić większe premie za emisję tych obligacji, możemy mieć poważny problem. Duży „tail” na aukcji może wynikać z wielu czynników, m.in. z dużej zmienności rynkowej w dniu aukcji, lub — co bardziej niepokojące — z fundamentalnych problemów, które z czasem mogą erodować popyt. Często trudno je odróżnić, ponieważ nie wykluczają się wzajemnie. Z bardziej optymistycznej perspektywy, niepokój nie rozprzestrzenił się jeszcze na krótszy koniec krzywej rentowności. Przynajmniej na razie. Rentowności trzyletnich i dziesięcioletnich obligacji są obecnie około 50 pb wyżej niż miesiąc temu, odpowiednio na poziomie około 4,96% i 5,32%. Rentowność trzydziestoletnich wzrosła o około 35 pb do poziomu 5,65%. Ten poziom powinien być wystarczająco wysoki, aby przyciągnąć silny popyt i zapewnić udaną sprzedaż, prawda? Zazwyczaj tak. Jednak jeśli pojawi się niespodziewany zwrot, zmienność i niepewność mogą ogarnąć cały rynek. Inwestorzy będą obserwować rozwój wydarzeń niczym… jastrzębie. (Opinie wyrażone w tym artykule odzwierciedlają wyłącznie stanowisko autora, którym jest felietonista Reuters.) Podoba Ci się ta kolumna? Odwiedź Reuters

路透社•2026/10/06 13:11

Wpływy do funduszy pieniężnych gwałtownie spadły do 158 miliardów, czy płynność krótkoterminowych amerykańskich obligacji skarbowych świeci na żółto?

Napływ funduszy pieniężnych w tym roku gwałtownie spadł do 158 miliardów dolarów w pierwszych trzech kwartałach, co przyczyniło się do wzrostu rentowności bonów skarbowych. Zwiększyła się zmienność na krótkim końcu, a rynek obawia się zacieśnienia krótkoterminowego finansowania.

智通财经•2026/10/06 13:07