
Renminbi Swap: Paano nauunawaan ang pagtaas ng Swap at Basis?

Morning FX
Mula sa simula ng taon, kung ikukumpara sa aktibong spot market, medyo tahimik ang merkado ng RMB swap. Ngunit kamakailan, umakyat ang USDCNY swap points, kung saan ang 1-year USDCNY swap points ay tumaas mula -2100 tungo sa paligid ng -1900 points.
200 points – ito na ang pinakamalaking rebound sa swap market ngayong taon.
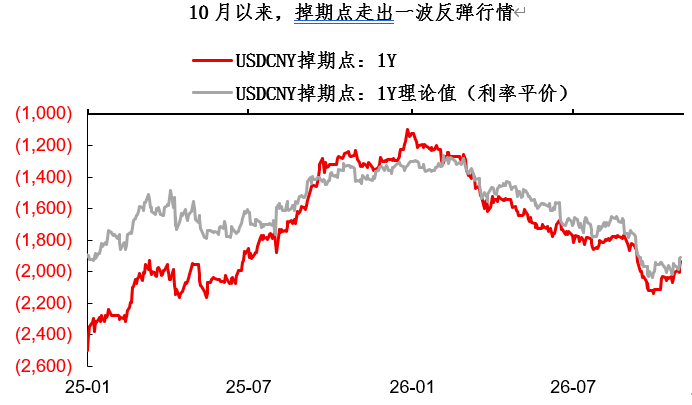
Kung susuriing mabuti ang swap curve, mapapansin mong kakaiba ang rebound na ito na pinakamalaki mula simula ng taon. Sa pag-akyat ng swap points na ito, halos kalahati lang ang kontribusyon ng interest rate parity (paghigpit ng US-China interest rate spread). Ang natitirang kalahating pagtaas ay mula sa bahagi ng swap points na hindi isinama sa interest rate parity, na tinatawag ng mga trader na basis. Sa kasalukuyan, ang 1Y basis ay muling lumampas sa 0, na bihirang mangyari ngayong taon.
Malinaw na ang galaw ng swap points ay hindi lang dahil sa interest rate factors, kundi nakakaapekto rin ang supply at demand. Mula sa takbo ng merkado, kapansin-pansin ang swap buying sa 1Y na posisyon mula sa "mga tagapagtanggol" ng merkado, habang ang foreign institutions ay nagbibigay rin ng buying support sa mid-term tenors (3M-6M) ...
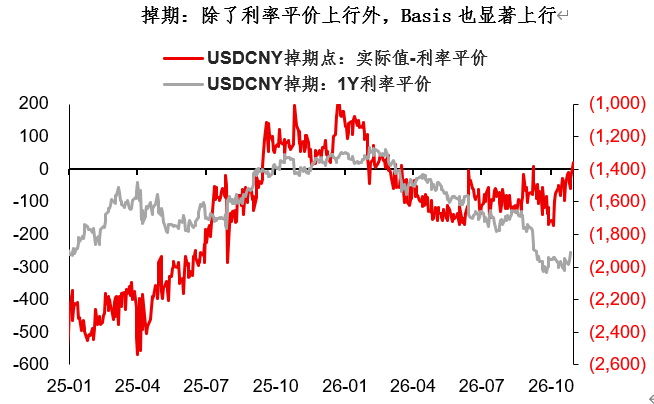
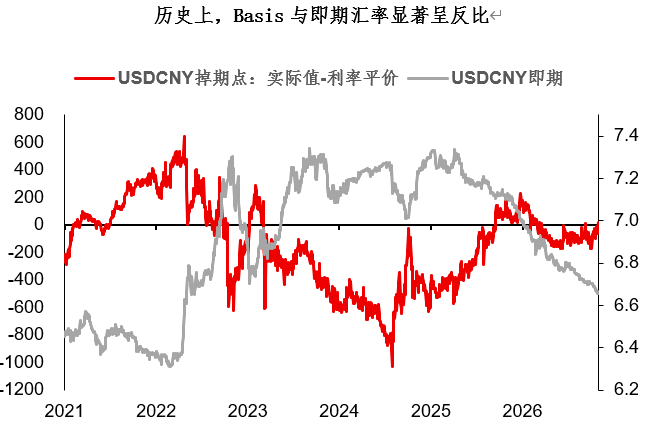
Kapansin-pansin, kahit ang basis na higit sa 0 ay nasa mataas na antas ngayong taon, kung titingnan sa mas mahabang panahon, pangkaraniwan ang basis na lampas 0. Ngayong 2021-2022, 2023, at katapusan ng 2025, ilang beses nang naranasan ng merkado ang positive basis sa matagal na panahon.
Kawili-wili, ang Basis at ang spot exchange rate ay may malinaw na inversely proportional na relasyon. Ang dahilan, kapag malakas ang RMB appreciation momentum, kadalasan ang forward rate ng RMB ay hindi kayang pantayan ang spot rate, kaya nababahala ang merkado sa rebound risk ng long-term USDCNY. Makikita sa graph sa ibaba na kung kailan positive ang Basis, kadalasan ay malakas din ang momentum ng appreciation ng RMB.
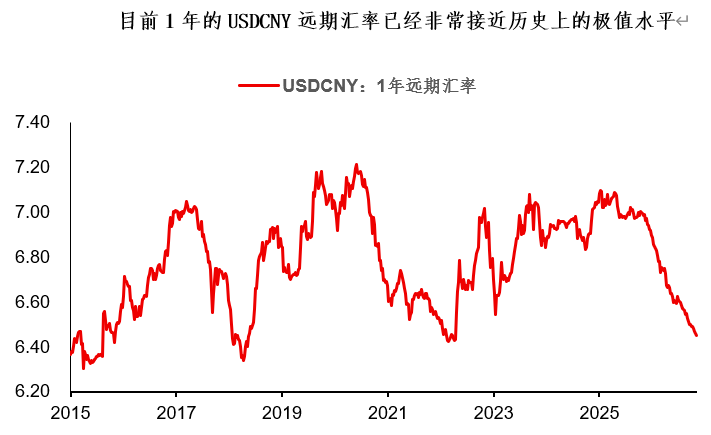
May natatanging katangian din ang round na ito ng RMB exchange rate. Bagaman ang kasalukuyang USDCNY spot rate na 6.65 ay medyo malayo pa sa mga historical high, dahil sa inverted US-China interest rate spread, ang 1-year USDCNY forward rate ay bumagsak na sa 6.45, napakalapit sa historical extreme levels (6.3-6.4). Sa antas na ito, natural lang na mag-atubili ang mga may-ari ng export kumpanya na mag hedge sa forward, dahil lubhang mababa na ito sa kasaysayan.
Sa datos ng settlement at pagbili ng foreign exchange, makikita na mataas pa rin ang spot settlement surplus, ngunit ang forward settlement surplus (forward settlement contract - forward purchase contract) ay malinaw na bumaba. Ibig sabihin, palakas ng palakas ang pwersa ng forward foreign exchange buying (kumpara sa forward settlement), na magtutulak pataas sa swap at Basis.
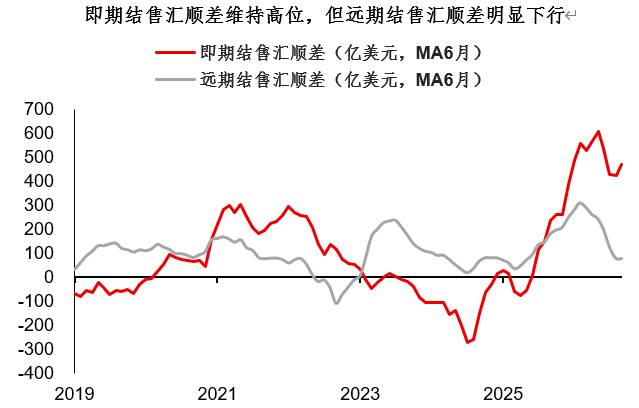
Sa kabuuan, ang kasalukuyang swap rally ay hindi lamang bunsod ng interest rate factors, kundi pati na ng supply at demand. Kung ikukumpara sa spot, ang forward exchange rate ay halos umabot na sa historical extremes, at may pagbabago na sa supply at demand ng forward market customer flow, na mas lalo pang nakakaapekto sa USDCNY swap at Basis...
Mukhang sa year-end ng RMB exchange rate market, bukod sa paghula sa spot, nararapat ding bigyang pansin ang galaw ng swap market.
Buod ng ating pagtalakay ngayong araw:
1. Kamakailan, umakyat ang USDCNY swap points. Ang 200 points na ito ang pinakamalaking rebound ngayong taon sa swap market;
2. Kakaiba ang rebound na ito simula taon—bukod sa interest rate factors, nakakaapekto rin ang supply at demand. Sa kasalukuyan, halos umabot na sa historical extreme ang USDCNY forward rate, at tumaas na rin ang pwersa ng customer forward buying, dahilan upang tumaas ang swap at Basis mula sa supply-demand perspective;
3. Sa kabuuan, matapos ang mahabang panahong katahimikan, nagiging mas interesante ang swap market. Sa year-end, bukod sa spot, dapat mas bigyang pansin ang galaw ng swap market.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang AI arms race ay nagtataas ng gastusin sa pagpapondo: Ang financing premium ng mga American tech companies ay pinakamataas simula noong 2003
Ang average na gastos sa bond financing ng mga investment-grade na technology companies sa US, kumpara sa premium ng kabuuang merkado ng US, ay umabot na sa pinakamataas na antas mula noong 2003. Ayon sa pagsusuri, habang patuloy ang pagtaas ng supply ng financing, posibleng lalo pang lumaki ang spread ng US tech bonds. Sinusubukan ng mga US tech companies na pag-ibayuhin ang napakalaking pangangailangan sa kapital sa pamamagitan ng iba't ibang currency at merkado. Inaasahan ng BNP Paribas na ang net supply ng investment-grade corporate bonds sa Eurozone ay lalaki ng 83% pagsapit ng 2027.
Mga presyo ng crypto
Higit pa


