
Q3 ng Amazon: AWS ay nagtamo ng pinakamabilis na paglago sa loob ng limang taon, pinakamataas na margin ng kita sa kasaysayan, ngunit ang cash flow at AI gastos ang naging pinakamalaking alalahanin, bumagsak ng mahigit 7% pagkatapos ng trading!
 2026/10/30 02:53
🔥 Mainit na Radar ng US Stock ay Live Na! 3 malalaking pangunahing linya ng US stock + 6 piniling stock + 7 dagkong kaganapan sa kalendaryo, saan ang oportunidad sa US shares ngayong linggo? Click para makita sa isang larawan 22 na direksyon ng pag-trade→
Pangunahing Pananaw
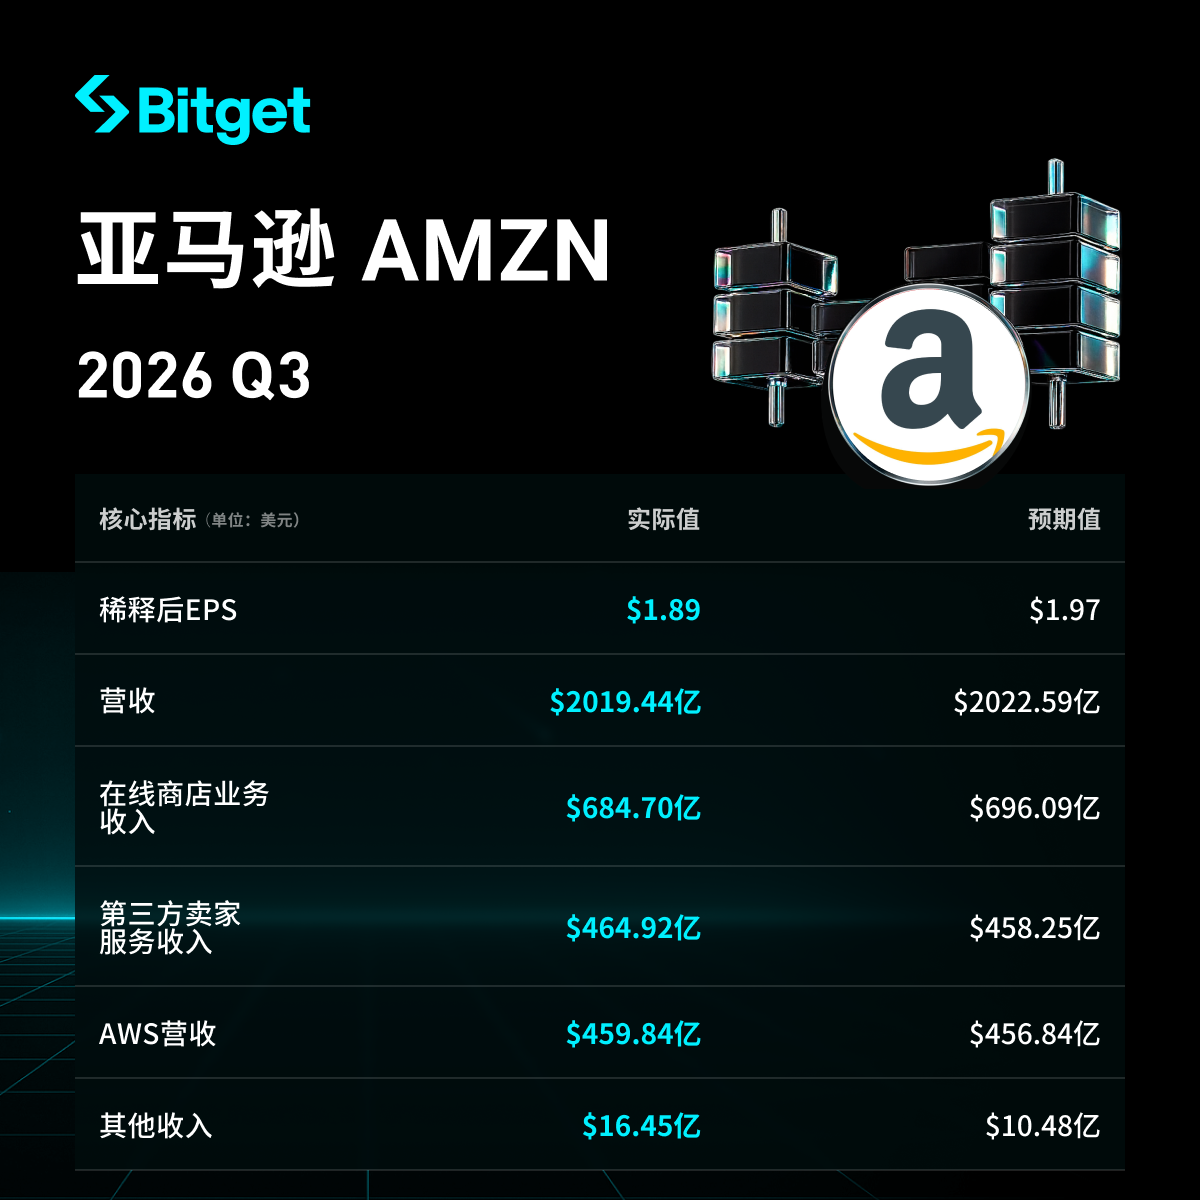
Amazon netong benta para sa ikatlong quarter ng 2026 (hanggang Setyembre 30) ay $201.94 bilyon, tumaas ng 12% taon-taon (13% kung hindi isasama ang epekto ng palitan ng currency), bahagyang mas mababa kaysa inaasahan ng mga analyst; diluted EPS na $1.89, bumaba ng halos 3.1% kumpara sa nakaraang taon, mas mababa sa inaasahan na $1.96. Ang operating profit ay $28.08 bilyon, tumaas ng 61.5% taon-taon, at ang operating profit margin na 13.9% ay rekord sa kasaysayan ng kumpanya. Ang AWS net sales ay $45.98 bilyon, tumaas ng 39.3%, pinakamabilis na pagtaas sa loob ng limang taon, may annualized run rate na $184 bilyon, at nag-aambag ng humigit-kumulang 63% sa kabuuang operating profit.
Gayunman, ang online sales ay tumaas lamang ng 2% (pinakamababa simula simula ng 2023), ang kita sa ads ay mas mababa sa inaasahan, at ang capital expenditure na $77.26 bilyon ay malayo sa inaasahan. Ang free cash flow sa nakaraang 12 buwan ay negatibo $42.36 bilyon (pangalawang sunod na quarter na negatibo, noong nakaraang taon ay positibo). Ang presyo ng stock ay bumagsak ng higit sa 10% pagkatapos ng trading, sa huli ay nagtapos ng higit sa 4% sa pagbaba (bumaba na ng halos 4.25% sa regular na trading session), habang nag-aalala ang mga investor sa AI return cycle at presyon sa cash flow.
Kongkretong Pagsusuri
- Kabuuang Kita at Performance ng Kita
- Net sales: $201.94 bilyon (eksaktong $201.944 bilyon), +12% taon-taon (mula $180.17 bilyon nakaraang taon), +13% kapag hindi isinama ang di magandang epekto ng palitan ng currency (mga $0.9 bilyon); kung hindi isinama ang pagbabago ng Prime Day schedule (karamihan sa mga pangunahing market ay nauna sa Q2 ngayong taon, lahat nasa Q3 noong nakaraan), ang paglago ay halos 400 basis points na mas mataas. Bahagyang mas mababa sa inaasahan ng analyst na nasa $202.26-$202.31 bilyon.
- Diluted EPS: $1.89, bumaba ng halos 3.1% taon-taon (mula $1.95 nakaraang taon), mas mababa kaysa inaasahang $1.96. Net profit $20.69 bilyon, mas mababa kaysa $21.19 bilyon noong nakaraang taon (noong nakaraan ay may $9.5 bilyon na pre-tax gain mula sa Anthropic investment).
- Operating profit: $28.08 bilyon, +61.5% taon-taon (mula humigit-kumulang $17.42 bilyon nakaraang taon), operating margin 13.9%, pinakamataas sa kasaysayan ng kumpanya; higit 7% sa market consensus.
- Operating cash flow (nakaraang 12 buwan): $168.3 bilyon, +29% taon-taon.
- Free cash flow (nakaraang 12 buwan): negatibong $42.36 bilyon (eksaktong -$42.4 bilyon), halos 5.6x ng Q2 na -$7.6 bilyon, habang $14.79 bilyon positibo noong nakaraang taon; pangalawang sunod na quarter na negatibo.
- Driving factors: Ang pagbuti ng kita ay bunga ng pagtaas ng efficiency sa fulfillment, sales marketing, at administrative gastos; ang pagbabago sa Prime Day schedule ay naglimita sa taon-sa-taon na paglago; net profit ay naapektuhan ng mataas na non-operating income base noong nakaraang taon.
- Performance ng AWS business
- Net sales: $45.98 bilyon, +39.3% taon-taon (mula $33.01 bilyon nakaraang taon), higit sa inaasahang analyst na halos $45.4 bilyon, pinakamabilis na single-quarter growth sa limang taon (mas mabilis pa kaysa Q2 na 37%). Sa pagtatapos ng quarter, ang annualized revenue run rate ay lumago ng 8.9% kata Q2 hanggang $184 bilyon.
- Operating profit: $17.77 bilyon, +55% taon-taon, operating profit margin 38.7% (kumpara sa 34.6% noong nakaraang taon). AWS ay 23% ng kabuuang net sales (mula 18% nakaraang taon), nagbibigay ng tinatayang 63% ng overall operating profit.
- Key drivers: Malakas ang demand na may kinalaman sa AI, ang Amazon Bedrock spend ng Fortune 500 firms ay tumaas ng halos 7x taon-sa-taon; token traffic lumago ng halos 17x; Bedrock AgentCore bilang ng mga deployed agent ay higit doble kaysa kabuuan ng unang tatlong quarters. Pumirma ng bagong mga kasunduan kasama Meta, Nvidia, OpenAI, Salesforce, Oracle, Qualcomm, Verizon, atbp. CEO Andy Jassy inasahan na lalagpas sa 40% ang AWS growth sa revenue mula 2027 at 2028, posibleng maging trillion-dollar revenue business ang AWS sa susunod na 5-10 taon (maaaring may dalawang ganitong business ang kumpanya).
- Performance ng Ibang Departments ng Negosyo
- North American business: Net sales $112.85 bilyon, +6% taon-taon (bahagyang mas mababa sa inaasahang $113.39 bilyon); operating profit $8.72 bilyon, +82% taon-taon, operating margin 7.7% (mula 4.5% nakaraang taon).
- International business: Net sales $43.11 bilyon, +5% taon-taon (+8% kapag hindi isinama ang epekto ng palitan ng salapi); operating profit $1.58 bilyon (mula $1.2 bilyon nakaraang taon), operating margin 3.7% (2.9% noong isang taon).
- Online retail segment:
- Online store revenue: $68.47 bilyon, +2% lamang taon-taon (pinakamababa simula unang bahagi ng 2023), nagbibigay ng halos isang katlong bahagi ng kabuuang net sales.
- Third-party seller service revenue: $46.49 bilyon, +9% taon-taon.
- Physical store revenue: $5.71 bilyon, +2% taon-taon.
- Global paid product shipments lumago ng 12%, shipping cost +11%. Prime member delivery speed pinakamabilis sa kasaysayan para sa panahong ito, higit 1.5 bilyong produkto na na-deliver same-day o next-day.
- Advertising revenue: $19.64 bilyon, +11% taon-taon (+12% kung wala ang epekto ng palitan ng currency), mas mababa sa inaasahan ng analyst na $20.87 bilyon (mababa ng mga 6%); ang paglago ay bumagal mula sa dating higit 20% dahil sa scheduling ng Prime Day at iba pang factors. Inaasahang babalik sa double-digit high ang growth sa Q4.
- Subscription service revenue: $14.01 bilyon, +11% taon-taon, mas mataas sa inaasahan ng merkado na $13.69 bilyon.
- Pagsasaayos ng efficiency sa profit-end ay sumuporta sa retail profit margin, pero short-term mahina ang online growth.
- Capital Expenditure at Cash Flow
- Q3 property at equipment acquisitions: $77.26 bilyon, mga 2.2x mas mataas kaysa nakaraang taon (mula $35.1 bilyon), higit 30% mas mataas kaysa sa inaasahang $57.47-58.7 bilyon. Sa nakaraang 12 buwan, net $210.66 bilyon, +82% taon-taon. Ang paglago ay pangunahing galing sa mga AI-related investment.
- Full year 2026 cash capital expenditure guidance nananatiling $220 bilyon; inaasahan ng management na ang 2027 gastos ay "makabuluhang mas mataas," na may malinaw na landas ng pagbabalik.
- Lalong lumala ang free cash flow dahil sa malaking CapEx increase (nakaraang 12 buwan, may approximate $94.8 bilyon higit pang net PPE acquisition).
- Balance sheet: cash at cash equivalents $55.78 bilyon (mas mababa kaysa $86.81 bilyon noong nakaraang taon); long-term debt $173.13 bilyon (mas mataas sa $65.65 bilyon noong nakaraang taon). Sa Q3, nadagdag na long-term debt financing na $48.1 bilyon, halos $115.1 bilyon sa unang tatlong quarters.
- Hindi nagpapahiwatig ang kumpanya ng pagbagal sa AI investment, binibigyang-diin na magdadala ito ng mas malaking long-term revenue at free cash flow.
- Guidance sa Q4 ng 2026
- Net sales: $240-$247 bilyon, +12% hanggang +16% taon-taon (kabilang ang -60 basis point na epekto ng exchange rate), midpoint $243.5 bilyon, bahagyang mas mababa sa analyst expectation na $244.52 bilyon.
- Operating profit: $28.5-$33.5 bilyon, midpoint $31 bilyon, mas mababa sa consensus na $33.1 bilyon (upper end marginally above, lower end below); nakaraang taon ay humigit-kumulang $25 bilyon.
- Inaasahang mag-double-digit ang ad revenue growth taon-taon.
- Market Background at Mga Alalahanin ng Investor
- Ang ulat sa kita ay nagpapakita ng dalawang magkaibang mukha: mabilis na paglago ng AWS (pinakamabilis sa limang taon) at record-high na operating margin, ngunit mahina ang e-commerce growth (pinakamababa sa 3.5 taon), kita/EPS underperforming, AI capex sobrang taas (lampas 30% sa inaasahan), malaki ang baligtad ng free cash flow.
- Pangunahin ang tensyon: ROI cycle ng AI infrastructure investments at presyon sa short-term cash flow. Nababahala ang mga investor na ang malaking CapEx ay tuluy-tuloy na kakain sa free cash flow, at hindi nagbibigay ang kumpanya ng senyales na babagal ang gastos; midpoint ng Q4 guidance ay mas mababa sa inaasahan, na nagpapahiwatig na hindi madaling makabawi agad ang online business.
- Reaksyon ng merkado: Stocks ay bumaba ng higit sa 10% pagkatapos ng trading, sa huli, ulat ay nagsabi na bumagsak ng lampas 4% (sa regular trading -4.25% sa $243.79, post-market further drop ng 6-7%). Ang pag-aalala sa AI spending ng Meta, Google, at iba pang tech giants, sa kabuuan ay nagpapabigat sa tech shares.
- Paninindigan ng kumpanya: Binibigyang-diin ang epektibo ng AWS strategy, mabilis na ROI ng investments, patuloy na pagtaas ng market share at profit margin sa retail, at pangmatagalang optimismo sa dual trillion-dollar business potential.
Paalaala: Ang nilalaman ng artikulo ay para lamang sa sanggunian at hindi dapat ituring na alinmang uri ng investment advice.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang pagkilos ng hedge fund ay nagpapalaki sa panganib ng mga stock ng teknolohiya!
Ang mga hedge fund ay tahimik na nagtatapos ng isang mapanganib na pagbabago ng estratehiya — mula sa pagshort ng indibidwal na stock tungo sa pagshort ng index. Ang pagbabagong ito ay nagtutulak ng mabilis na pagtaas ng pagkakaugnay ng mga stock, at ang dating buffer laban sa volatility na tinatawag na "anti-leverage" ay naglalaho na. Ayon sa datos ng Goldman Sachs, ang short positions ng mga fund sa index at ETF ay nasa pinakamataas sa loob ng 10 taon. Ang VIX ay nanganganib na tumalon nang walang kontrol, at ang kahinaan ng stock price sa malalim na pagbaba ay unti-unting nililikha.

Malaking pagbaba ng AI trading, ang mga mamimiling naghahanap ng ligtas na investment ay tumutungo sa US Treasury Bonds! “Ang global asset pricing anchor” ay inaasahang magkakaroon ng unang buwanang pagbaba sa loob ng 8 buwan.
Noong Biyernes, dahil sa malaking bentahan ng mga American tech stocks, marami sa mga mamumuhunan ang lumipat sa ligtas na American Treasury bonds, dahilan upang lalong bumilis ang pagtaas ng presyo ng US Treasury bonds sa Asian trading hours.
Ang ratio ng ginto at pilak ay bumagsak sa 76! Ang ginto ay nakikipaglaban sa antas ng 4000 at mahirap tukuyin ang pinakamababang halaga nito, habang ang silver ay sabay na nahaharap sa presyon mula sa pagbagsak ng stock at kakulangan sa pondo
Ang presyo ng ginto ay nananatiling nasa mahalagang suporta sa humigit-kumulang $4000 bawat onsa, ngunit ang presyo ng pilak ay bumagsak na sa pinakamababang antas mula simula ng taon. Ayon sa mga analyst ng Metals Focus nitong Huwebes, maaaring harapin ng pilak ang karagdagang pressure ng pagbebenta habang ang mahinang demand sa pamumuhunan at pinabuting liquidity sa spot market ay nagbibigay ng presyur sa presyo.
Mga presyo ng crypto
Higit pa


