Bakit ngayon dapat pagtuunan ng pansin ang rARQT? Ano ang kuwento ng merkado?
Ang Arcutis Biotherapeutics (
NASDAQ: ARQT, Bitget rARQT) ay isang kumpanya ng komersyal na dermatolohikal na
biopharmaceuticals na nasa yugtong pangkalakalan, na ang pangunahing produkto ay ang ZORYVE (roflumilast) topical cream/foam, na ginagamit para sa plaque psoriasis, atopic dermatitis, seborrheic dermatitis, at iba pa, na pangunahing tampok ay hindi steroid, minsan lamang sa isang araw, at angkop para sa pangmatagalang gamit.
Simula sa 52-week low noong Mayo na halos $19.30, ang kasalukuyang presyo ay nasa paligid ng $32.82 (petsa ng pagsara 10/20), tumataas ng halos +70%. Malakas ang takbo nitong mga nakaraang linggo: naabot at halos nakadikit sa 52-week high na $33.30 (mga -1.4% mula sa peak), mga +26% sa nakalipas na linggo at +29% buwan-buwan. Ang sentro ng kuwento ng merkado ay hindi na maagang clinical development, kundi: napatunayan na ang ZORYVE ay nag-eexpand sa komersyalisasyon, tuloy-tuloy ang label expansion (bata/sanggol), at pinapalakas ang sales team at telemedicine channel, kaya't tumaas ang kita at nag-improve ang cash flow. Ang guidance ay patuloy na tinaas. Mataas ang volatility + innovation theme sa dermatology kaya bagay itong pang-event-drive wave.
Linawin muna: may 21.69 milyong short shares, katumbas ng humigit-kumulang 18.4% ng magiging available sa market (17.3% ng outstanding), covered ng halos 4.8 days. Mas makapal kaysa sa purong institutional, ngunit hindi katulad ng matinding short squeeze ng GME; dapat gamitin ang thematic elasticity + earnings catalysis, huwag basta mag-expect ng biglaang parabolic rally. Malapit na sa bagong high ang current position.
Maikling Overview ng Fundamentals
Amerikanong kumpanya ng biopharmaceuticals na nakatutok sa dermatolohiya, headquarters ay nasa Westlake Village, California. Ang core nito ay ang ZORYVE franchise (iba't ibang concentration na cream at foam), sumasaklaw ng psoriasis, dermatitis, seborrheic dermatitis, at iba pang immune-mediated na sakit sa balat; pinapahalagahan ang non-steroid na alternatibo at adherence ng pasyente. Ang sales ay lumawak na mula sa dermatology specialization papuntang pediatrics at primary care, patuloy na nagpapakita ng record-high na prescriptions.
Mga pangunahing produkto at progreso:
-
ZORYVE cream/foam: Maraming FDA approval na, sakop ang adult at pediatric indications; kakalawak sa psoriasis sa mga batang lagpas dalawang taon; ang sNDA para sa infant at toddler dermatitis ay tinanggap na (PDUFA target date: Pebrero 23, 2027).
-
Lumalawak ang sales team, pati telemedicine at patient accessibility na proyekto ay itinutulak.
-
Pipeline: Ang ZORYVE foam ay nasa Phase 2 para sa vitiligo, at mayroon pang systemic therapy candidates (e.g. ARQ-234).
Mahahalagang datos ng pananalapi at operasyon:
Market cap mga $4.1 bilyon; kasalukuyang presyo mga $32.82; 52-week range $19.30–$33.30, halos -1.4% mula high.
Q2 2026 (hanggang Hunyo 30): Netong kita sa produkto ay $129.9 milyon, YoY +59%, QoQ +23%; ang buong taon na sales guidance para 2026 ay taas sa $525–540 milyon (dating $480–495 milyon).
Q2 net profit ay nasa $15 milyon, positive na operating cash flow, cash at equivalents halos $239 milyon.
Shorts ay nasa 21.69 milyon o mga 18.4% ng float, covered ng 4.8 na araw; institutional holdings halos 89%. Elasticity ay galing sa tema, prescription volume at upgraded guidance, shorts ay nagbibigay ng dagdag na panggatong pero hindi pangunahing driver.
Mga Kamakailang Catalysts
-
Noong Agosto, malakas ang Q2 result at tinataas ng makabuluhan ang buong taon na income guidance.
-
Kalagitnaan ng Oktubre: Bagong Overweight coverage ng Cantor, target price $48; in-upgrade ang target price ng Guggenheim sa $44 at muling pinanatili ang Buy, nagdulot ng sunod-sunod na volume spikes at bagong 52-week high.
-
Susunod na earnings window ay sa paligid ng Nobyembre 3 (Q3), para i-validate ang continuity ng prescriptions at revenue, pati ang margin at guidance.
-
Medium term: Indication approval ng PDUFA sa infant and toddler (2027/2/23), Phase 2 data, at pagsasaklaw ng sales channel expansion.
Pagsusuri ng Expectation Gap
Karaniwang pananaw ng merkado: Malaki na ang rebound at halos abot sa 52-week high, karamihan ng target price ng Wall Street ay nasa $38–44, bahagyang naipakita na ang volume expansion at upgrades; mataas ang valuation para sa isang growth biotech (PE ay di mababa), single-product risk at competition risk ay nariyan pa din. Pero maaaring iba ang aktwal na kalagayan: Pinatunayan na ng Q2 ang malakas at tuloy-tuloy na demand-driven growth, at asahan na lalaki pa ang epekto ng investment sa sales team at channels sa susunod na quarters; kung patuloy makahakot ng market share ang ZORYVE sa topical steroid replacement at magtapak pa ng bagong indications, may ilang analysts na may forecast na $2.6–3.5 bilyon peak sales, kaya pwedeng magkaroon ng re-rating sa medium term. Ito ang medium-term expectation gap, sa malapitang panahon naman, mas nakakaapekto ang earnings at analyst sentiment, hindi lang botted squeeze.
Mga Key Trading Levels
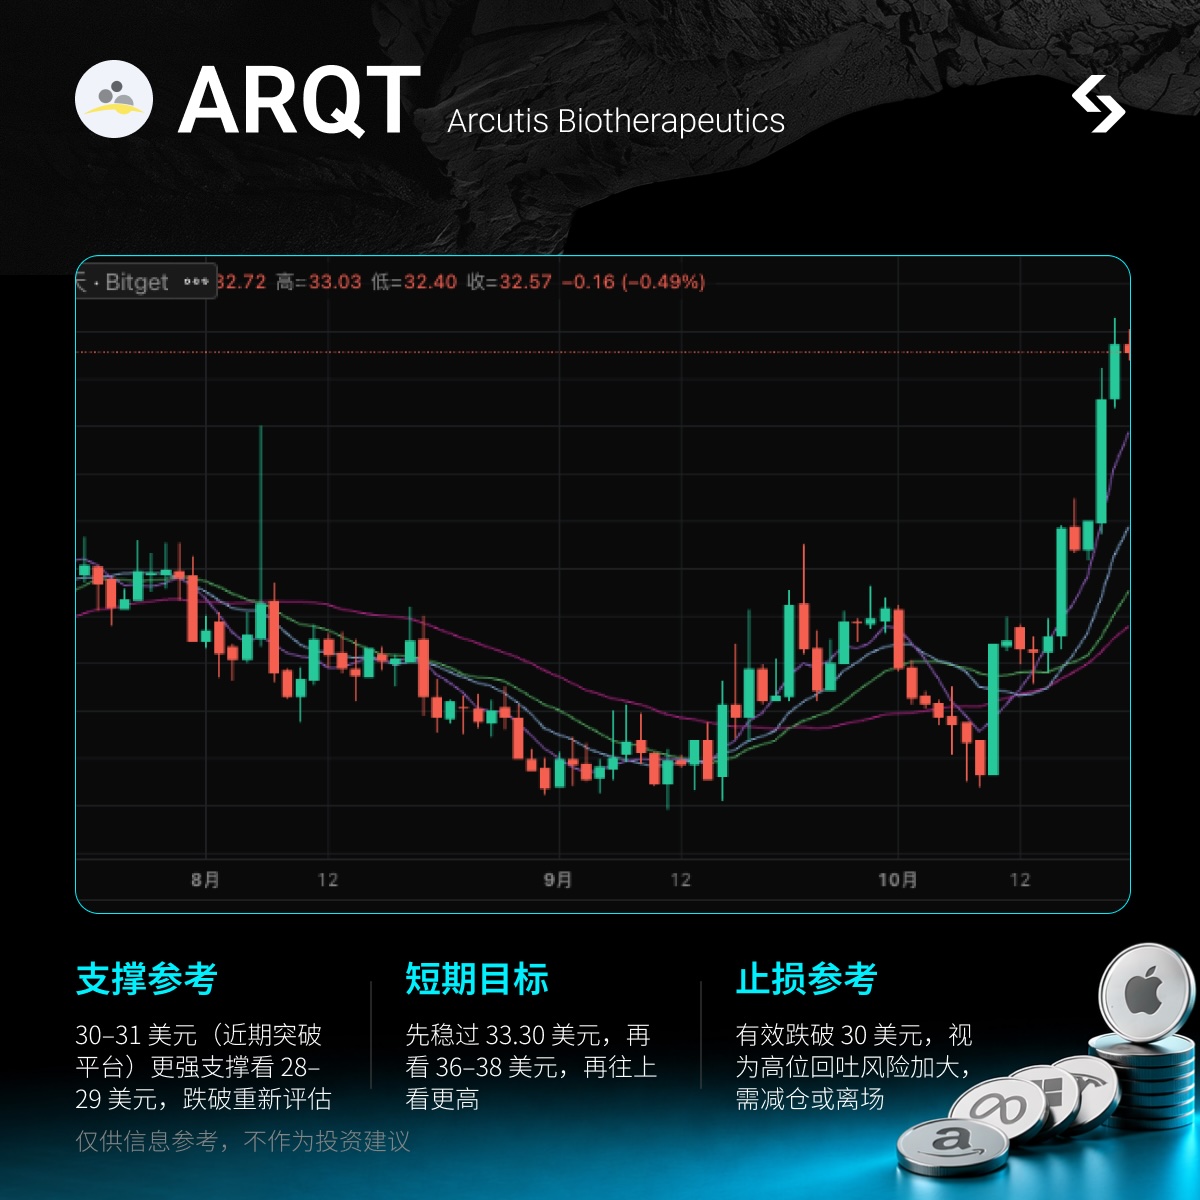
Malinaw ang lohika: ZORYVE volume expansion + upgrade ng guidance + label expansion + profit improvement, triple driver. Katamtaman ang laki, mataas ang volatility, bagay para sa event-driven wave, hindi para basta habulin sa taas ng 33. Suporta: 30–31 band (latest breakout platform), mas solid na suporta sa 28–29 at 50-day MA mga 25.6.
Short-term target: Umabot muna at tumibay sa 33.30, sumunod tignan ang 36–38 (average target ng mga analysts), kung magpatuloy ang lakas sa earnings, posible ring 40–44. Sa medium term, kung swertihin pa ang channel at bagong indications at di bumitaw ang sector, tsaka lang posible ang mas mataas na discussion, hindi pa ngayon ilalagay sa target numbers.
Stop-loss guide: Kapag nabasag ng solid ang 30, maging alerto sa failed breakout; kung bumagsak ulit sa 28, kailangan muling rebyuhin ang momentum. Paalala: Malapit na sa bagong high, magbawas ayon sa elasticity, huwag gawing core position at huwag pagsabayin sa iba pang volatile biotech o maraming balak na bultong position.
Bitget Eksklusibong Kaginhawahan
rARQT 7x24 oras na trading, gamit ang Bitget rToken rARQT, maaari kang: mag-setup anumang oras (hindi kailangang maghintay ng US market open, madaling masakyan ang after-hours at overnight volatility), transparent ang presyo, at awtomatikong sinusundan, hindi na kailangang bantayan palagi ang market.
Babala sa Panganib:
Pinakamalaking panganib ay realization ng gains sa mataas at kung hindi matugunan ng events ang expectations. Malapit na sa 52-week high ang kasalukuyang presyo, limitado ang safety cushion sa consensus target price; kapag bumagal ang prescription growth sa Q3 earnings at hindi natugunan ang guidance, o lumitaw ang kompetisyon/presyo na pressure, mabilis ang pullback.
Nananatili pa rin ang risk ng pagiging single-product sa biotech, hindi tiyak ang clinical at regulatory timeline.
Bagama't may makapal na shorts, nakatuon pa rin ito sa institutional investors, kaya madaling bumaba ang volume pagkatapos ng sentiment impulse. Mataas ang volatility ng ticker, mahalaga ang posisyon at disiplina sa stop-loss. Ang data at levels ay para sa reference lamang, hindi itinuturing na investment advice, kailangan mag-ingat at mag-self risk control sa trading.

 2026/10/22 06:47
 VIPLingguhang Estratehiya Tesla




