
Costco Q4 Pananaw sa Financial Report: Pagpapatunay ng mga Miyembro at Pagbabalik ng Kapital Pagkatapos ng Malapit na Bear Market
 Bitget2026/09/23 04:08
🔥 Mainit na Radar ng US Stocks ay Naka-online na! 3 Pangunahing Linyang US Stocks + 6 Piniling Stock + 7 Malalaking Kaganapan sa Kalendaryo, nasaan ang oportunidad sa US stocks ngayong linggo? I-click ang link para makita ang 22 na direksyon ng trading sa isang tingin→
- Mabilisang Pagsusuri ng Mga Punto ng Pamumuhunan
Costco (COST.US) ay ilalabas ang Q4 FY2026 (16 na linggo, hanggang Agosto 30) na earnings pagkatapos ng US market trading sa Setyembre 24, 2026. Konsensus ng Wall Street ay inaasahang kabuuang kita na nasa $94.8 bilyon (+10.0% YoY), at adjusted na kita kada share na nasa $6.53 (+11.2% YoY, nakaraang taon $5.87); full-year EPS ay inaasahan sa $20.5 (noong nakaraang taon ay nasa $18.2), at ang kabuuang kita sa buong taon ay posibleng lumampas sa $301 bilyon.
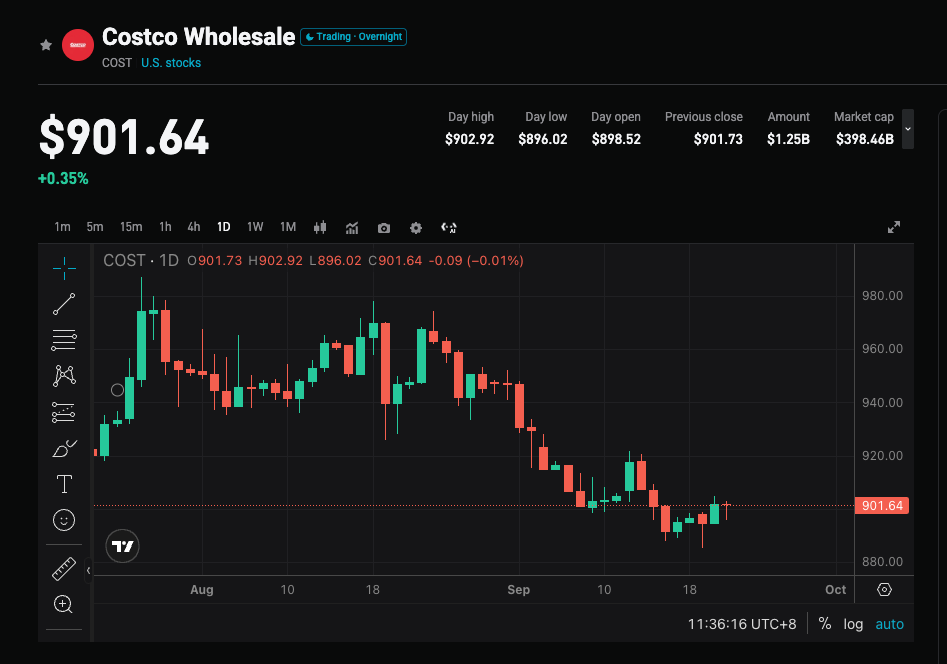
Ipinahayag na ng kumpanya ang Q4 net sales na $93.9 bilyon (+11.3% YoY), same store sales na +9.4%, at +6.7% kung aalisin ang gasolina at currency effect, kaya ang tutok ngayon ay hindi sa "may nagbenta ba", kundi sa kalidad ng membership fee, margin, reinvestment ng tariff rebate, at kung magpapalabas ng special dividend/stock buyback dahil sa cash-rich na sitwasyon. Mula sa high noong Mayo na nasa $1,096.50, ang presyo ng stock ay bumaba ng humigit-kumulang 18% hanggang sa pagtatapos ng Setyembre 22 na nasa $899.41, kung saan sabay na nagaganap ang valuation digestion at earnings verification.
- Apat na Pangunahing Pokus
Pokús 1: Kayang ba ng membership flywheel i-offset ang mabagal na daloy ng customer
Ang pangunahing pinagkakakitaan ng Costco ay ang membership fee, hindi ang markup sa produkto. Ang Q3 membership fee income ay $1.37 bilyon (+10.7% YoY, +9.9% YoY kapag wala ang currency effect), paid members ay 82.9 milyon (+4.1% YoY), executive members ay 41.2 milyon (+9.6% YoY), renewal rate sa US at Canada ay 92.2%, global 89.7%. Kinakailangan sa Q4 na kumpirmahin: Matatag pa ba ang renewal rate, patuloy pa bang tataas ang executive member penetration, at napapabagal ba ng digital acquisition ang renewal rate. Kung humina ang membership metrics, posibleng muling i-presyo ng merkado ang "overvalued retail" bilang "mature retail".
Pokús 2: Naipakita na ang same store sales, margin ang susi sa surpresa
Nakakandado na ang topline: Q4 net sales ay $93.9 bilyon (+11.3% YoY), US same store +10.7%, digital same store +19.5%; Agosto net sales ay $23.70 bilyon (+9.9% YoY). Q3 foot traffic ay +2.4% lamang (noong nakaraang taon ay +5.2%), kaya't nakatuon ang paglago sa basket size. Ang pricing talaga ng merkado ay sa gross margin, core product profit margin, at expense ratio. Ilang institusyon ang nagsasabi na kung aalisin ang U.S. government tariff rebate, ang main business EPS ay maaaring mas mababa kaysa consensus na $6.53, at mas optimistiko ang numerong iyon.
Pokús 3: Tariff rebate, halos $20 bilyon na cash at special dividend expectations
Ang balance sheet ang isa pang mahalagang linya ng emosyonal na laro ngayon. Mahigit $18.9 bilyon ang cash at equivalents ng kumpanya, may $1 bilyon pa na short-term na investment, at ang long-term debt ay nasa $5.6 bilyon lamang; tinatayang aabot na ang cash sa halos $20 bilyon at $1.5 bilyon ang laki ng tariff rebate. Aasahan ng merkado na pakinggan kung paano muling i-invest ng management ang rebate (magpapababa ng presyo, magbubukas ng tindahan, o magbibigay balik sa shareholders), at kung magpapalabas ng special dividend o lalakihan ang buyback. Kung puro expansion lang at iwasan ang capital returns, baka hindi maging catalyst para sa presyo ng stock ang high cash.
Pokús 4: Pagkatapos ng valuation digestion, ang kalidad ng guidance ang magtatakda ng rebound
Ang forward PE ay nasa 43x, bahagyang mas mababa sa 5-year average na 45x, ngunit hindi pa rin mura kumpara sa single at low double-digit growth. Ang average na target price ng Wall Street ay nasa $1,085–1,092, may implied upside na 20%, at karamihan ng mga rating ay "moderate buy". Matapos ang Q3 earnings, bumagsak ang presyo ng stock ng halos 4%, na nagpapakita na "in-line" résultats ay madalas hindi sapat para sa COST—kailangang magbigay ng kasiyahan sa membership, margin, at capital return nang sabay.
- Nasa Parehong Panig ang Panganib at Oportunidad
Mga Catalyst ng Upside:
- Ang growth ng membership fee ay manatili sa double-digit, panatilihin ang US/Canada renewal rate malapit sa 92%, at mas mabilis pa rin ang executive membership sa overall membership growth.
- Kahit aalisin ang one-off na tariff effect, ang EPS ay aabot o lalampas sa $6.53, at mas maganda ang core profit margin kaysa inaasahan.
- Magtakda ng malinaw na special dividend, dagdagan ang buyback o malinaw na cash use, para matulungan ang repair ng valuation.
Mga Downside Risks:
- Dahil sa cost, tariff o squeezed margin, ang main EPS ay mas mababa sa konsensus, at itinuturing ng market na $6.53 ay "best case".
- Patuloy ang bagal ng foot traffic, at bumababa ang renewal rate dahil sa pagbabago ng online acquisition, naluluwag ang membership moat narrative.
- Hindi malinaw ang cash usage, conservative ang guidance, at may mataas ang valuation, kaya ang pullback ay pwedeng umabot sa $875 o $844.
- Mga Rekomendasyon sa Trading Strategies
Long Logic: Na-validate na ng net sales ang share. Kung sabay na mag-overperform ang membership at margin, at may signal ng special dividend/buyback, posibleng magbago ang valuation digestion na dulot ng 18% pullback patungo sa repair trading.
Short Risk: Na-preempt na ang topline ng monthly sales preview. Kung margin ay "sakto lang", stagnant ang membership metrics, walang capital return, madali bumalik sa Q3 scenario na "OK ang earnings pero bagsak ang presyo" sa volatile market.
Key Data:
- Adjusted EPS at kung maaaring may kasamang one-off na proyekto gaya ng tariff rebate
- Kita mula sa membership fee, renewal rate, at speed ng executive member growth
- Gross margin/core profit margin (walang gasolina)
- Cash, buyback at statement ng special dividend; pagpapatayo ng tindahan at projection sa buong taon
Tactical Notes (hanggang September 22 close na $899.41):
- Bago earnings: Mula Sept. 16–21, tumaas ang presyo ng stock apat na sunod na araw mula $885–896, at bumagsak sa $899.41 matapos subukan ang $903.40 intraday noong 22. Mababa pa rin ito sa 10-day na MA na $901, 20-day na $919, 50-day $936 at 200-day $960, puro short arrangement. Nananatili ito sa ilalim ng psychological 900 mark bago ang event, fair risk-reward. Option implied volatility ay mga ±3.3%–3.6% ($868–932). Kontrolin ang event position at magaan lang na exposure. Iwasan mag-leverage long below $885.
- Long structure: Kung mag-close ulit sa ibabaw ng $910–922, at may solid na hold sa $900 / $888–896 support. Resistance sa taas ay $936 (50-day MA) / $960 (200-day MA). Pwede maglagay ng stop loss sa $885, o ibaba pa depende sa risk tolerance hanggang mas mababa sa $875.
- Short/Hedge structure: Pagka-gap down at hindi makabawi sa $888–896, o nabigo i-break ang $910–922. Susunod na support ang $885 / $875 / $844 (52-week low).
Mga Rekomendasyon: Kung doble ang beat ang earnings at capital return, at mag-close above $910–922, mag-abang ng entry window kapag nag-pullback sa $900 / $888–896; kung netong sales at margin lang ang na-implement o mahina ang membership, bantayan ang implied volatility range na $868–932 at ang suporta sa $885 / $875 / $844. Dapat tumugma ang position at stop loss sa sariling risk appetite.
Disclaimer: Ang mga nilalaman sa itaas ay para sa reference lamang at hindi dapat ituring bilang investment advice.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Sanaysay: Bakit tama ang direksyon, ngunit sa huli hindi kumita ng pera?
Nagbabala ang Morgan Stanley na maaaring bumagsak ng 10% ang US stock market sa maikling panahon!
Mga presyo ng crypto
Higit pa


