
Buod ng pananaliksik ng eksperto ng Marvell: Naantala ang CPO dahil sa mga hadlang, NPO ang naging solusyon, at nai-book na ang mga order hanggang dalawang taon mula ngayon

Ang pinakamalaking kakompetensya ng Nvidia, ang AMD, ay kakabalik lang ng CPO solution ng Marvell—pero huwag munang maging bearish, dahil pati ang “downgraded na solusyon” ay di na mahintay ng mga customer, at ang backorder ng Marvell 1.6T DSP ay umabot na ng dalawang taon mula ngayon.
(Paliwanag: Hindi pinangalanan ng research experts ang customer, pero base sa pagsasaliksik, ang Meta at OpenAI ang mga end-user, at ang Marvell ay nagde-deliver sa dalawang kumpanyang ito via supply chain ng AMD. Kaya tinatantya ng Meigu Touzi Wang na malamang ang customer na ito ay AMD.)
Ito ang kontra-intuwitibong punto ng research na ito: Masamang balita na pumalpak ang teknolohiya ng CPO, mabuting balita na sobra ang demand kaya walang nag-aalala rito.
Ang proyektong ito, orihinal na inihanda ni AMD para sa Meta, OpenAI at iba pang malalaking kliyente: 6.4T bandwidth, 32-channel CPO optical interconnection solution, nakapackage na kasama ang switching ASIC ng Marvell—wala namang sariling teknolohiya na optical at switching chip ang AMD, ang pagpipilian lang talaga sa supplier ay Broadcom at Marvell.
Paglabas ng sample sa simula ng 2026, hindi umabot sa performance standard at problematic din ang yield rate. Kaya mabilis na nagdesisyon ang AMD: lumipat sa NPO.
May mahalagang detalye na madalas ma-misinterpret ng retail investors: Walang binagong word sa forecast ng shipment volume, solusyon lang sa delivery ang binago. Iisa lang ang concern nina Meta, OpenAI sa likod ng customer—magdeliver sa oras.
Ideal ang CPO, pero kung NPO ang maipapadala, tatanggapin na rin. Mas mataas man ang power consumption at cost ng NPO? Sa panahon ng agarang pagpapatayo ng AI infrastructure, hindi importante ito.
Kaya huwag magpa-intimidate sa headline na “CPO nawalan ng momentum.”
Direkta mula sa expert:
Ang NPO ay pansamantalang produkto na may dalawang-tatlong taon na life cycle, by 2028 maaring umabot sa 30 milyon ang market demand—ganito kalaking market kahit pansamantala lang.
Bakit pumalpak ang CPO?
Ang ideal na CPO ay yung nakacapsule ang optical module at GPU nang magkasama. Pero ang realidad, ang ginagawa ng Marvell at Broadcom ay “magkaibang kumpanya, pero nakasolder sa iisang motherboard.”
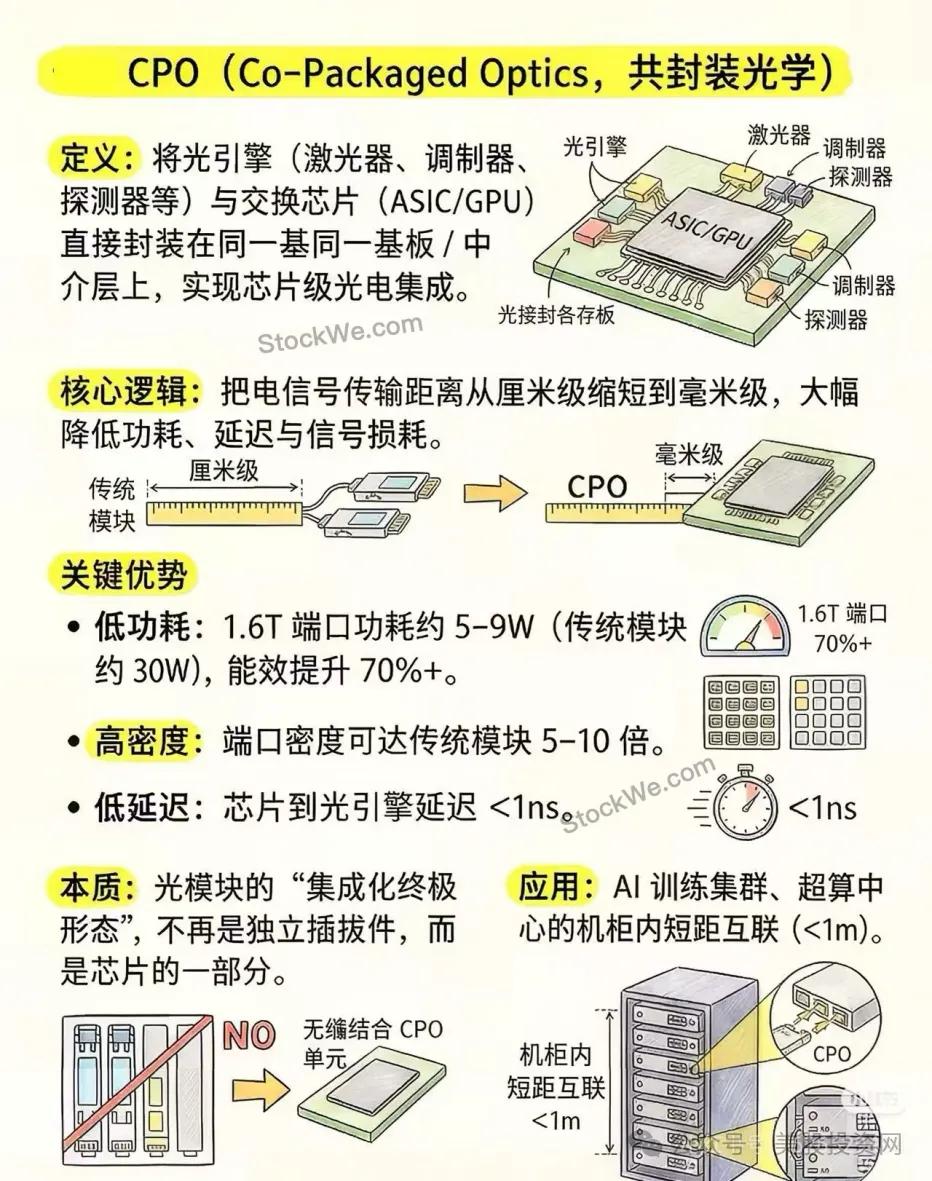
High-speed 200G electrical signals ang tumatawid sa mga layer ng PCB at solder joints, grabe ang loss, hindi maayos kahit anong gawin. Sa huli, napipilitang magdagdag ng retimer (simplified na DSP) para i-shape ang signal—para sa 32 channels, apat pa ang required, sabay-sabay ang chips at optical engines sa isang board.
Ang format na ito, ang tawag ay NPO.
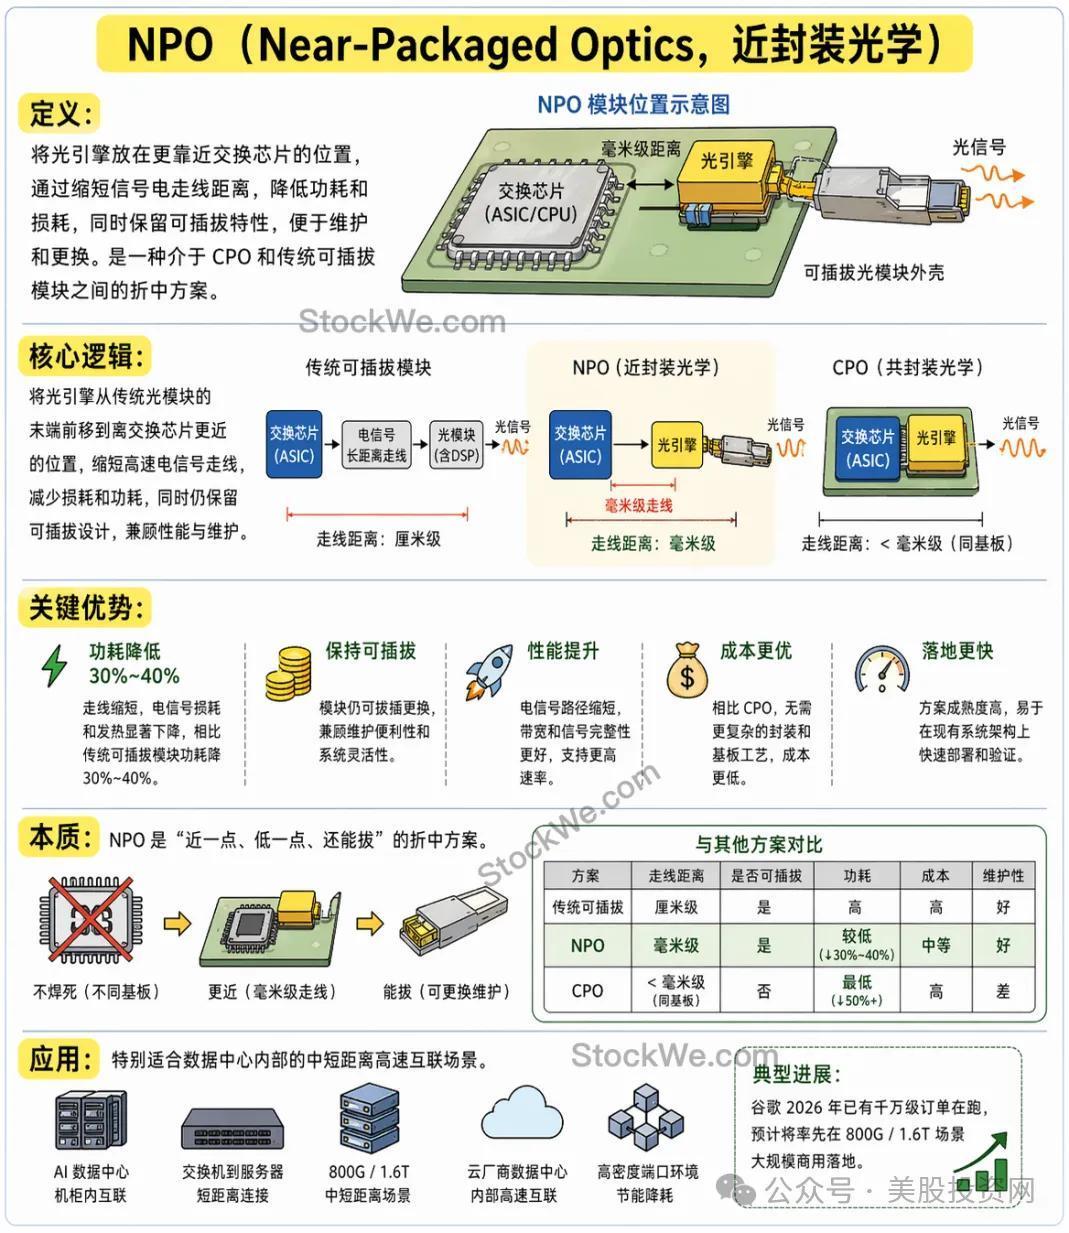
Ang interesting, hindi lang Marvell ang may ganitong aberya. Sabi ng eksperto: Broadcom, Nvidia, AMD, Google, Amazon—buong industriya ang nagkamali na masyadong aggressive ang ruta. Ang Nvidia ay nagsusugal sa TSMC’s true co-packaged integration, mas pangit pa ang yield, at hindi maisingit ang DSP sa structure na iyon—lumipat rin sila sa NPO, at nai-outsource pa daw ito sa Innolight.
Sa madaling salita: Ang optical interconnect ay kailangan, pero di pa kaya ang CPO ngayon kaya NPO muna. Pero walang sumuko sa CPO, lahat nagpapatakbo ng parallel lines, dahil CPO pa rin ang endgame.
Kapag nilibot mo ang buong eksena, maiintindihan mo kung bakit kampante ang pwesto ngayon ng Marvell.
Pinaka-praktikal ang Amazon bilang customer. Para sa Trainium 4 (ikakalat sa ikalawang kalahati ng 2027) full optical interconnect na, hindi na maghihintay ang CPO, kaya NPO agad; ang Trainium 5 project ay ongoing, at very popular ang solusyon ng Celestial AI na binili ng Marvell.
Si Google, kahit nagsasabing hindi kailangan, very active sa paghahanap ng CPO/NPO solutions, at nagconsult pa kay Marvell, at ang mga bagong malaking kontrata ay strategy lang para balansehin ang Broadcom at Nvidia. Simple lang logic: Kayang gawaing in-house ang TPU, ang optics hindi, dito kailangan nilang bumili.
Ang Microsoft ang pinakamatatag: pinakakliyente ng ZR coherent optical modules, next-gen product sigurado nang kay Marvell. Tungkol sa rumored mass production ng daang libo ng MicroLED devices pagsapit ng end-2027, sabi ng expert—may malinaw na roadmap na “nakakagulat,” mas parang pang-early research pa talaga.
Ang OpenAI naman ay may planong agresibo sa 400G PAM4, pero hindi makatarungan sa dalawa hanggang tatlong taon, kasi ang buong technology chain (TIA, Driver, SerDes) ay hindi pa gamay.
Pinakamahalagang numero sa research na ito
1.6T DSP: backorder ay lampas dalawang taon. Usap-usapan sa industriya na mababa ang performance ng isang channel ng DSP na ito, at ginagawa muli ang respin version—totoo, pero hindi naapektuhan ang pagtanggap ng orders;
ZR module: buwanang shipment ay 40,000-50,000 units, unit price ay $2,000-$3,000, numero uno sa global revenue; si Google ay may open order—basta pumasa sa standard na 800G ZR, kahit gaano karami ang kayang produsin, bibilhin lahat. Problema ngayon ay di ma-deliver, bottleneck ay sa production capacity ng buong supply chain;
Mga kumpanya sa CN: world-class ang assembly skills, pero ang mga high-profit core chip gaya ng DSP, TIA, Driver halos lahat kailangang bilhin sa Marvell. Ang orders ay sa mga module factory, pero malaking bahagi ng kita ay nasa chip factory—ito ang pinaka accurate footnote ng expert sa domestic optical module stocks.
Nasan ang risk?
Dapat patas ang pagtanaw sa magkabilang panig.
NPO ay pansamantalang negosyo, two to three years lang ang window, sa dulo CPO pa rin ang labanan;
Broadcom, Nvidia, COHR, maging ALAB (ang analogy ng expert: all-around si Broadcom, mas maliit si Marvell na Broadcom, mas maliit pa si Astera na Marvell) ay nagpapaligsahan na makapwesto sa big clients;
Ang grupo ng Silicon Valley startup ay hindi mahirap ang teknolohiya, pero patay sila pag wala silang access sa wafer production ng TSMC—kung walang malalaking customer, wala ka ring ticket makapasok.
Kaya balik tayo sa simula: Ang research na ito ay hindi tungkol sa fail ng isang teknolohiya, kundi sa kwento ng “demand na sobra-sobra para mapagpatawad ang mali.”
Lumampas na ang turning point ng optical interconnect, ngayon, hindi about kung tama o mali ang direksyon, kundi kung sino ang makakapag-deliver ng goods nang on time at stable—at sa ngayon, ang hindi makadeliver ang iisang problema ng buong industriya.
Bagong Upgrade ang VIP ng Meigu Touzi Wang
Meigu Stock Market Big Data
Meigu Touzi Wang
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang mga hedge fund ay muling binuo ang mga long position sa teknolohiya, ngunit nagsisimula nang humina ang pangunahing suporta sa Nasdaq.
Ang Nasdaq 100 index ay papalapit sa ilalim ng buwan-buwang saklaw ng paggalaw, habang ang futures ay bumagsak sa trending line ng pag-akyat at sa 100-araw na moving average, na nagpapakita ng kahinaan sa teknikal na aspeto. Ang hedge fund ay dating malakihan ang pagbili ng mga stock ng teknolohiya, kaya ang konsentrasyon ng posisyon ay nagpapataas ng panganib ng pagbaba. Ang kontrobersya sa AI safety at ang panganib sa suplay ng enerhiya ay nagsisilbing doble na catalyst. Kung babagsak ang mahalagang suporta at mababa pa rin ang takot sa market, maaaring muling ma-assess ang volatility.
Ang 10-taong US Treasury yield ay lumampas sa 5%! Babala ng "Propeta": Hindi pa tapos ang pagbebenta
Si Steven Barrow, ang Standard Bank G10 na tagapangasiwa ng estratehiya na unang nagbigay ng 5% na prediksyon noong Pebrero, ay itinaas ang hula sa yield ng 10-year US Treasury sa 5.2% bago matapos ang taon, at inaasahan nitong aabot pa sa 5.3% pagsapit ng unang quarter ng 2027. Ayon sa kanya, ang pressure sa supply chain, pagbabago ng klima, at mga limitasyon ng patakaran sa imigrasyon ng US sa suplay ng lakas-paggawa ay nagiging mas malakas kaysa dati. Samantala, ang US dollar index ay may isang araw na pinakamataas na pagtaas na 0.6%, at inaasahang maitatala ang pinakamahusay na isang araw na performance mula Hunyo 17.
Nagpapatuloy ng pasulong sa gitna ng 'AI slowdown' storm? Iniuulat na plano ng Kioxia na mag-IPO sa US upang makalikom ng hindi bababa sa $10 bilyong dolyar
Ayon sa ulat, ang Kioxia ay sinasabing pinag-iisipan na magtayo ng $10 bilyon na pondo sa pamamagitan ng paglista sa Estados Unidos.

Ang pagtatayo ng AI computing power ay mula sa "kulang sa kuryente" tungo sa "kulang sa tao": Modularisadong pag-usbong, Schneider, Vertiv, Eaton ay may bagong oportunidad
Kamakailan, naglabas ng ulat ang Bernstein na nagsasaad na sa mabilis na paglawak ng AI computing power, ang pangunahing suliranin na pumipigil sa pag-unlad ng mga data center ay nagbabago.

Mga presyo ng crypto
Higit pa


