
誰がテクノロジー株の下落を止められるのか?野村:選挙は役に立たず、唯一の鍵はFed(米連邦準備制度)だけです!

世界のテック株は大幅な調整に陥っており、市場は米国中間選挙後の政策の明確化による反発を期待しているが、野村証券のストラテジスト、Naka Matsuzawa氏は冷や水を浴びせた。彼は中間選挙の結果が株式市場に与える影響は市場の期待よりもはるかに小さく、現時点でテック株の下落を本当に終わらせる唯一のカタリストはFRBによる利上げ停止であると明言している。
Matsuzawa氏は10月30日のマクロストラテジーレポートで、11月2日の中間選挙当週は米国株が軟調、債券市場が堅調、ドルが弱含み、円が強含みになると予想した。彼は、テック株の弱さの根本原因は選挙の不確実性ではなく、AI投資の見通しへの圧力とクレジット不安の継続という2つのより深い要因にあると指摘する。この状況下で、半導体株の一時的な反発は持続力も広がりも欠け、世界のテック株全体を牽引することは難しいとしている。
中間選挙の市場影響は過大評価されている
市場のコンセンサスでは、もし民主党が上下両院選挙で勝利すれば、米株は下落し、債券市場は上昇、ドルは弱含みとなるとされている。その理由は、財政政策が膠着し、AI関連規制(データセンター建設への制限を含む)が強化されることへの懸念にある。
しかしMatsuzawa氏はこの点に懐疑的である。彼は2つの重要な証拠を提示する。1つは、中間選挙を巡る先物などの市場でイベントプレミアムが明確に低下していること。2つ目は、より厳しい規制の影響を受けると予想される企業株が市場を大きく下回る兆候が見られないこと。言い換えれば、現時点でテック株の下落は規制強化懸念に直接結び付いているとは限らず、選挙自体は金融市場のコアなドライバーとはなっていない可能性が高い。
彼はこの点から、「選挙が終わってもテック株への不透明感は消えない。選挙後に株式市場の反発に賭ける投資家の期待はかなり高い確率で外れる」と結論づけている。
テックセクター内部のローテーション、問題は表面的ではない
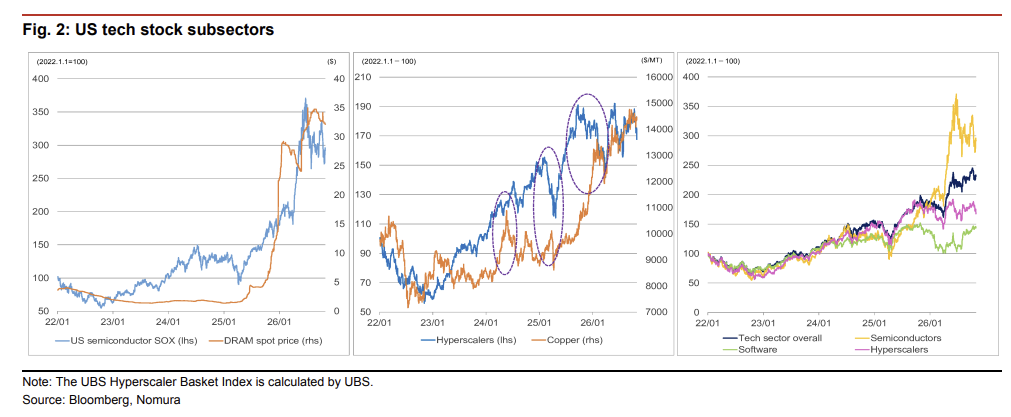
過去1週間、テックセクター内で明確な分化が生じている。7月以来下落を牽引してきた半導体株が反発し、これまで比較的底堅かったハイパースケールクラウド及びソフトウェア株は調整した。
Matsuzawa氏は、この現象を単なるセクター内の資金ローテーションと単純化するべきではなく、背後にあるより深いロジックを整理する必要があると認識している。
現在の投資家は2つの明確な傾向を示している。1つはコア事業の売上・利益が予想を大きく超えても積極的に評価せず、逆に予想未達には厳しく反応すること、2つめは積極的な資本支出計画よりも投資抑制、キャッシュフローの改善、株主還元の強化といった戦略を好むこと。これは市場がAI投資の大幅な減速リスクに根強い懸念を持っていることを反映している。
半導体株については、米国の半導体指数SOXが今週6.9%上昇した一方、日本や韓国の半導体株は依然として本格的な調整から抜け出せていない。資本財や機械株(通常はAI投資回復期待の先行指標)も冴えず、市場のAI投資見通しへの信頼が実質的に改善していないことを示している。
クレジット不安とFRB利上げ:全体を揺さぶる2つの主軸
債券市場において今週注目すべき現象があった。クレジット不安はある程度緩和したものの、米国の長期金利は低下し、日本とドイツの長期金利は逆に上昇した。Matsuzawa氏は、この分化は主要中銀の政策会合結果が市場予想と比べてどれほどタカ派・ハト派だったかによるものとみる。
FRBは市場の予想よりハト派寄りで金融環境がすでに引き締まっていることを認め、ECBも金融環境の引き締まりを認めつつ12月利上げのシグナルを明確に発した。日本銀行は金融環境の引き締まりについて触れず、基調インフレ率が2%に到達したことを明示し、インフレ予測を上方修正した。
今週の企業クレジット不安緩和の理由について、Matsuzawa氏は2つの解釈を挙げる。1つは米国の利上げ予想低下が主な要因というもの、もう1つはテック企業の決算とIPO見通しが資金調達能力への信用を高めたというもの。超大規模クラウド株の週間パフォーマンスを考えると前者の解釈に傾いている。もし来週の米雇用統計が予想を上回れば、FRBの利上げ期待が再燃し、再びクレジット不安が強まるため、状況はさらに複雑化するだろう。
ドルと円:クレジット心理主導、利上げ期待は後退
為替市場では今週ドルが上昇し、円が下落、ドル円は157.5〜158.0のレンジを試した。これはやや意外な動きだった。米国の利上げ期待が低下すれば通常ドルは売られるが、クレジット不安の緩和によって半導体株や銀行株が反発し、米国株の相対的なパフォーマンスを支え、流出していた資金が再びドル資産に戻った。
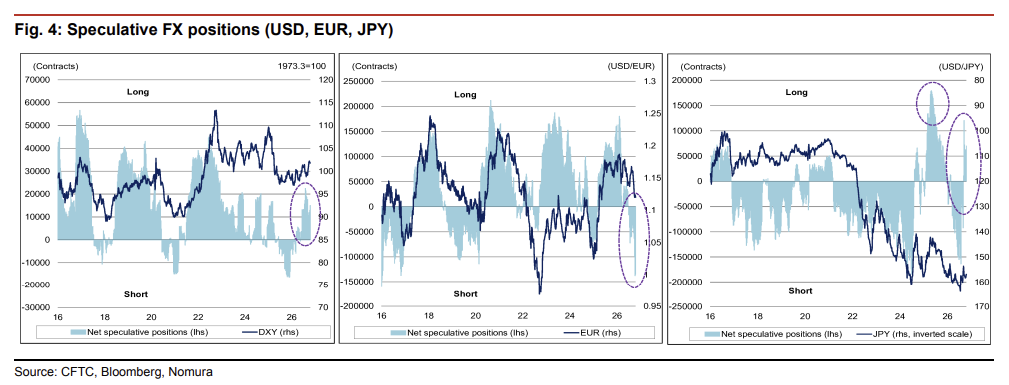
Matsuzawa氏は、「もし半導体株や銀行株の反発が持続せず、利上げ期待低下シナリオが再び主要ドライバーとなれば、ドルには大きな下落圧力がかかる」と警告を発している。
円については、10月20日時点の投機的為替ポジションで円ロングが増加しているものの、現在のポジション規模は2025年4月の米国関税ショック時のピークの39%に過ぎず、まだ買い余地が大きいと見られている。
FRBの利上げ停止こそが膠着打破の唯一のカタリスト
Matsuzawa氏は、「現状で世界のテック株を不調から救い出せるカタリストを見つけるのは非常に難しい。選挙結果、セクター内のローテーション、個別企業の決算などはいずれもテック株の根本的なロジックを大きく変える要素にはならない」と明確に述べている。
彼はレポートで、現時点で識別できる最も重要な潜在的カタリストはFRBの利上げサイクルの終了であり、この前提が成立するまでは、テック株は金融引き締めによるバリュエーション圧力を受け続け、AI投資の持続性への懐疑も払拭されないだろうと記している。
今後の市場動向についても、Matsuzawa氏は以前のコア予測を維持している。FRBの政策転換が本当に起こるまでは、世界のテック株が本格的なシステミック反発を示すことは難しいと述べている。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
アップル(AAPL)FY2026 第4四半期決算予想:iPhone Duo/18シリーズの出荷量減少・価格上昇が新会計年度を支える
90日間で約1兆ドル急増!AIのオフバランス負債がひそかに4.1兆ドルを突破
AIインフラの熱狂が巨額のオフバランス負債を生み出しており、7社のテック企業の関連コミットメントは4兆1100億ドルに達し、約90日間で1兆ドル近く急増しました。これは、オンバランスの負債を大きく上回っています。データセンターのリース契約、購入義務および保証も拡大し続けており、格付機関の指標もまだ統一されていません。市場では、もしAIの収益成長がこれらのコミットメントの履行に追いつかなければ、巨額の支出が企業のキャッシュフローや企業価値に悪影響を及ぼしかねないとの懸念が広がっています。

90日間で約1兆急増!AIオフバランス負債がひそかに4.1兆ドルを突破

今週の米国株式マクロ展望の注目ポイント(11月2日~11月6日)
暗号資産価格
もっと見る


