
ドル:短期的な調整リスクが高まる

Morning FX
原油価格および米国債利回りの高止まり、ヨーロッパの財政リスクによるリスク回避需要に加えて、米国株式の相対的な優位性が資金の流入を呼び込み、ドルインデックスは4週連続で上昇し、ユーロは16か月ぶりの安値となりました。しかし、ドルはすでに買われ過ぎの水準に達しており、短期的な調整リスクが高まっています。
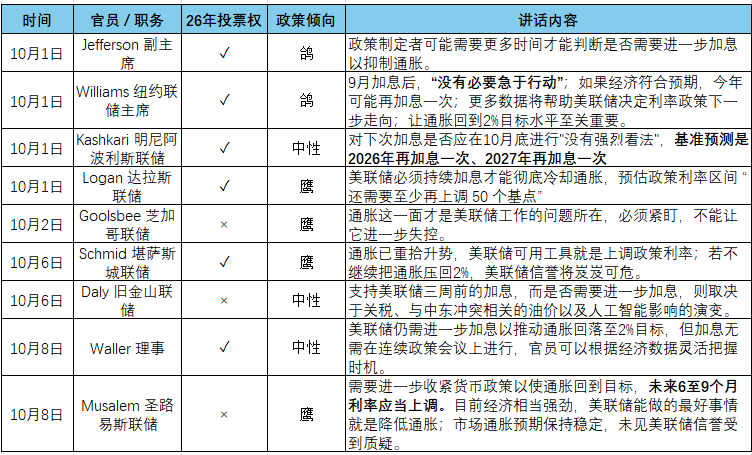
1. 10月利上げの可能性が大きく後退し、金利差の優位が弱まる
9月の雇用統計が弱含み、コアインフレも鈍化したことで、10月のFRB利上げの必要性が低下しました。加えて、最近のFRB高官によるハト派的な発言により、10月利上げの織り込みは以前の70%以上から20%未満に大幅後退しています。
さらに、最近の米国経済指標にも減速の兆しが見られ、先週金曜日の米国ミシガン大学10月消費者信頼感指数速報は46.3に低下し、3か月連続の下落で5月以来の最低水準となりました。経済現況指数は44.7と過去最低を記録しています。
中間選挙が近づく中、トランプ氏は石油価格の下落を強く望んでいます。今週、トランプ氏はロシアのプーチン大統領と「非常に成功した」通話を行い、ロシアが直ちに米国および世界市場に30万トン以上のディーゼルを供給することで合意、11月の供給量は50万トン、12月には100万トンに拡大する予定であると公表しました。
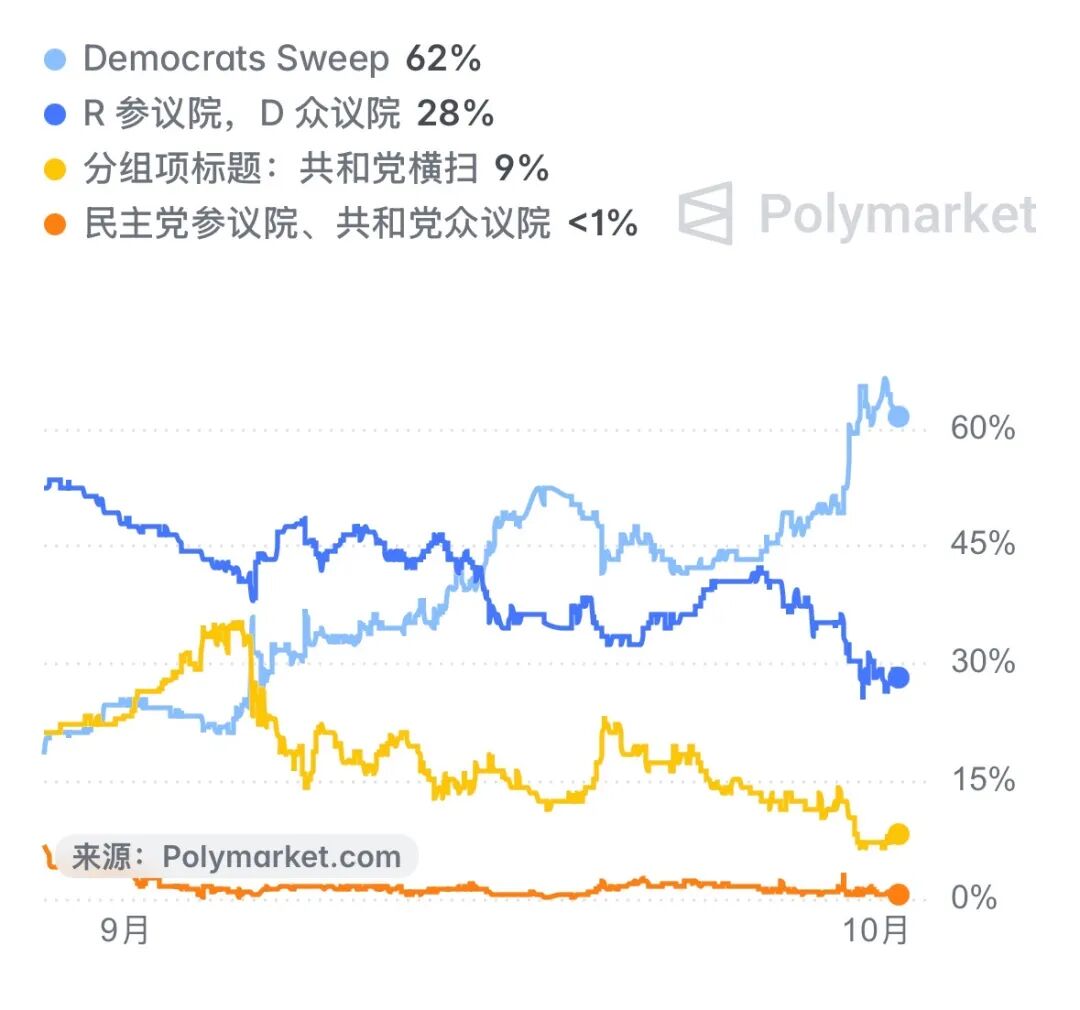
2. 中間選挙で民主党が圧勝する可能性が上昇、ドルにとってはネガティブ要因
11月3日の中間選挙が迫っています。Polymarketの予測市場によれば、民主党が上下両院で圧勝する確率は約62%です。このシナリオでは、分裂政府が形成され、市場は財政拡張の障害を織り込みます。共和党による減税や産業刺激策は高い確率で議会が阻止し、米国の財政刺激は縮小、成長見通しは下方修正され、米国債利回りは低下、ドルにとってマイナス材料となります。
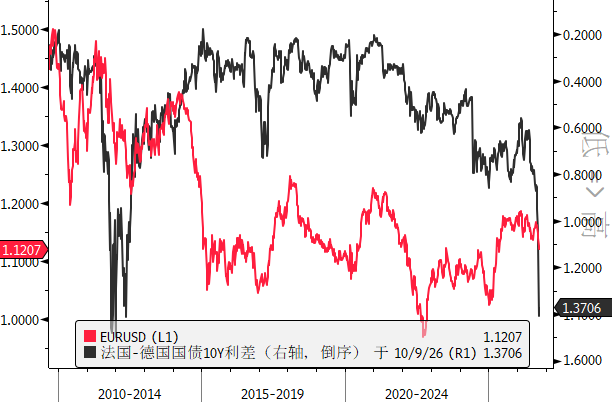
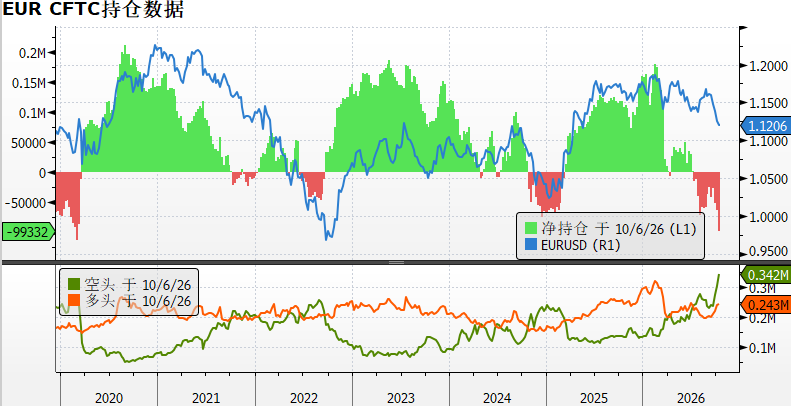
3. フランス・ドイツ国債利回り差とユーロのショートポジションはすでに極端な水準
現在のフランス・ドイツ10年国債の利回り差は137bpで、10月初めの160bpのピークからやや縮小し、2011年の欧州債務危機以来の最低水準です。また、ユーロのCFTC非商業ネットショートポジションも2020年のロシア・ウクライナ戦争以来最も極端な水準にあります。
もしフランスの2027年予算案が順調に成立し、信頼できる財政健全化策が講じられる場合、フランス・ドイツ10年国債利回り差は段階的に修正される見込みです。今後の注目は10月23日のMoody'sの主権格付け結果と、EU秋季財政評価となります。
注目:今週水曜日の米国CPIデータ
9月下旬の米国ガソリン価格上昇が、9月全体の米CPIを押し上げると見られています。市場では今週水曜日発表の9月CPIが前月比0.6%上昇(前回0.4%)、5か月ぶりで最大の上昇幅と予想されています。ただし、コアCPIは鈍化が見込まれ、前月比0.2%、前年比2.5%の予想です。もしインフレ指標が鈍化すれば、ドルは一時的に調整局面となるでしょう。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
BUZZ-ジェフリーズはオーストラリアのSuperloop社を初めてカバレッジし、「買い」評価を付与し、収益の質が改善していると考えています
ブリッジウォーター創業者:米国債の弱気相場の道のりは長い可能性がある
BUZZ-Muse Wonderモデルが発表された後、Metaの株価は上昇傾向を維持した。
Wealth Enhancementはbitcoin ETFを増加し、保有額が3300万ドルに上昇しました。
暗号資産価格
もっと見る


