
なぜ米国債の利上げがドル為替レートの上昇につながらなかったのか?

Morning FX
9月以降、米国債利回りは一連の利上げトレードを見せていますが、興味深いことにドルの為替レートはほとんど変化がありません。2年米国債利回りは月初から20ベーシスポイント以上上昇し、市場の9月利上げの織り込み確率は88%、年内2回の利上げが十分に織り込まれています。同時に、ドル指数は99付近で横ばいで、ほとんど動きがありません。
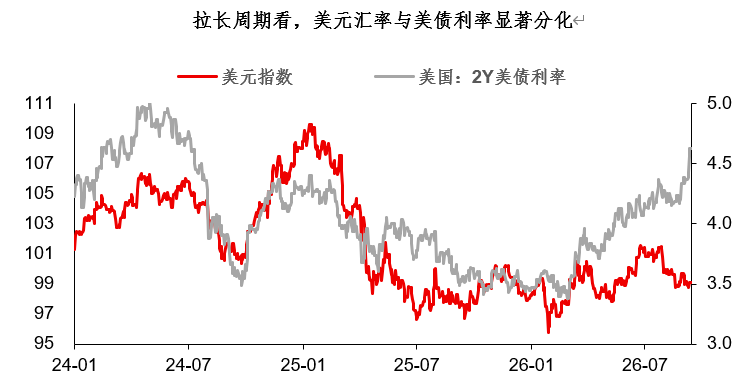
どのようにしてドルと米国債利回りの顕著な乖離を理解しますか?筆者はいくつかのポイントがあると考えます:
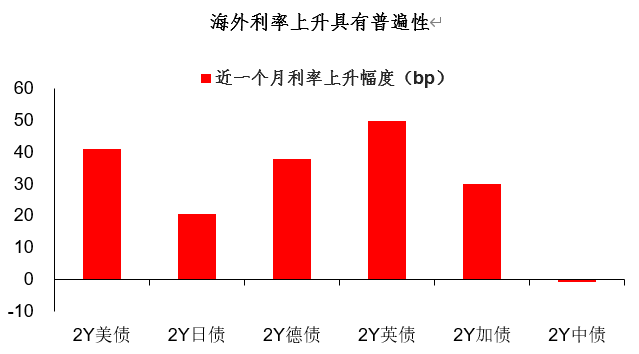
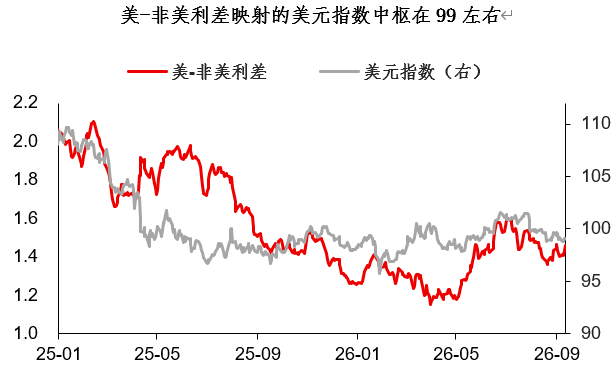
まず、今回の利回り上昇はグローバルなものであり、米国と非米国との金利差は拡大していません。過去には米国と非米国の金融政策が分化する時期(例えば2022年)、「高金利→強いドル」の論理が非常に素直に機能しました。
しかし今回はグローバル規模で金利が上昇しており、過去1カ月でドイツ、イギリス、カナダの国債利回りの上昇幅も30ベーシスポイント以上に達しています。米・非米金利差を写すドル指数の水準は99付近で、明らかな過大評価や過小評価はありません。
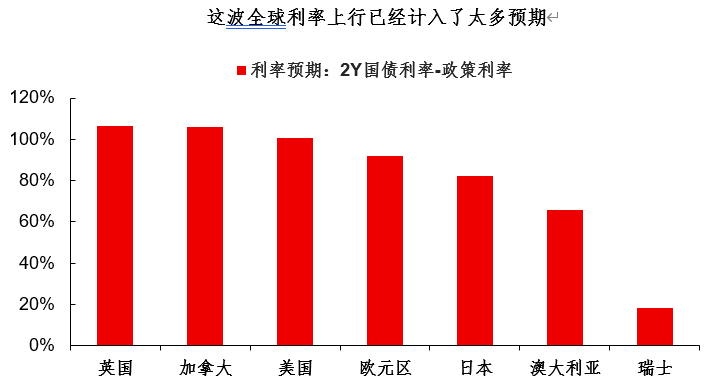
今後、米国と非米国の金利差は分化するのでしょうか?おそらくそうなるでしょう。今回のグローバル金利上昇にはすでに多くの予想が織り込まれており、ファンダメンタルズがより弱い国は利上げが止められない、あるいは過剰利上げになってしまうかもしれません……これは中期的な重要課題ですが、現時点では市場の主流ではありません。
金利差以外に、今回のドルが鈍い原因には、アジア系通貨の強さによる抑制も挙げられます。米ドル指数全体はあまり変動していませんが、よく見ると日中は弱く、夜は強いという特徴がはっきりと見られます。
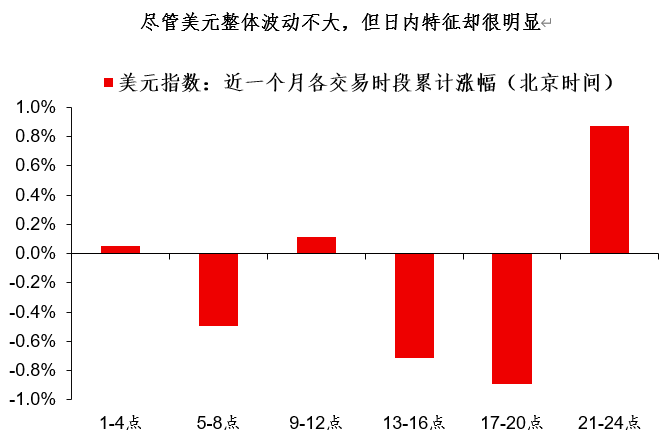
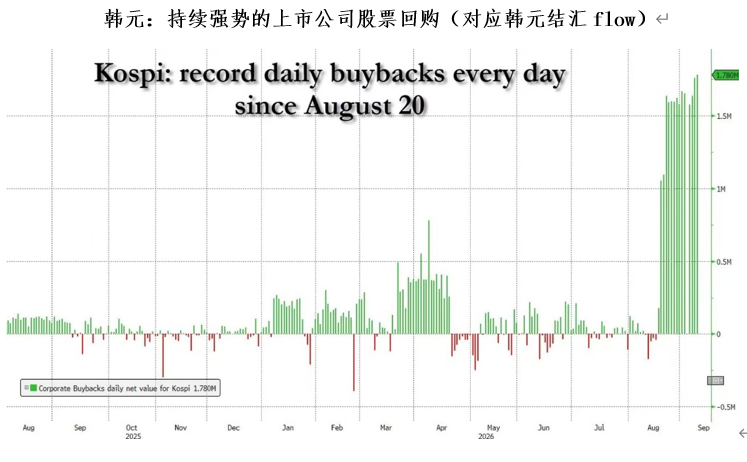
筆者は、アジア時間の軟調なドルも、強いアジア系通貨の圧力を一部受けていると考えています。アジア三強(人民元、韓国ウォン、日本円)はそれぞれ異なる資金フローのロジックを持っており、例えば人民元の外貨売却や韓国ウォンの上場企業による自社株買いなどが挙げられます……
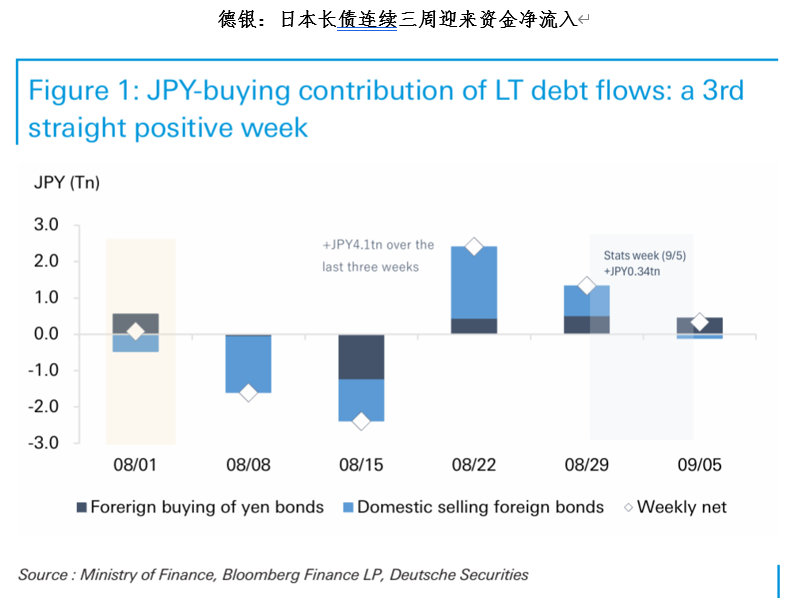
日本円の海外投資資金も本国回帰の兆候を見せています。このフロー自体は大きくありませんが、確かに進行しており、結果的に「米国債・ドル共に軟調」という組み合わせを促しています。もしも日本円資金の本国回帰が続けば、米国債高金利環境下で日本円は一層強靭さを発揮する可能性があります。
以上の分析を総合し、筆者の為替と資産市場への見解をアップデートします:
為替:アジア系通貨(CNY、KRW、JPY)はより強い耐久性を持ち、たとえ米国が利上げをしても下落しにくい状況です。欧州系通貨(EUR、GBP)は、米欧の分化がまだ明確になっていないため、より横ばいな傾向を示しやすいです;
米国債:米国債の短期側はすでに十分な利上げ予想を織り込んでいますが、主なリスクは長期側(需給問題、グローバル金利上昇)にあります。まずは観察が中心で、10年米国債が5.0%付近で安定すれば、一定の左側での構成価値があります;
金:米国債のリスク(需給など)は間接的に金のサポートとなっており、金が米国債利回りの上昇に耐えられる理由でもあります。何を買うべきかわからない場合、一部金を買うのも間違いない選択でしょう。
【8月米国cpi予想クイズ結果発表】
予想値3.4%の方が当選、おめでとうございます。受取情報をバックエンドにメッセージいただければ、賞品は5営業日以内に発送いたします。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックスがMeta(META.US)のAIパラダイムシフトを解読し、MuseAIがインテリジェント・エージェントの新時代を開く
最近、Metaは個人用AIエージェント製品Muse AIを発表しました。これは、消費者向け人工知能が従来のQA型チャットボットから、現実のタスクを自律的に遂行できるインテリジェントエージェント時代へと本格的に進化したことを示しています。Goldman Sachsはレポートを発表し、Metaの「買い」評価を維持しました。

Piper SandlerはKimberly-Clarkの目標株価を118ドルに引き下げました
欧州株価指数先物が下落
FOMCスーパーウィーク到来!BTCは76,400で変動を待ち、ETHは独自に強さを見せるも調整リスクを内包

暗号資産価格
もっと見る


