
買い推奨と13カナダドルの目標価格、Americas Gold and Silver Corporation(USAS)の戦略に対する自信を示す

私たちは最近、「ヘッジファンドによるカナダの成長株ベスト11銘柄」という記事を公開しました。
2月9日、TD SecuritiesはAmericas Gold and Silver Corporation(NYSE:USAS)のカバレッジを開始し、買い評価および13カナダドルの目標株価を付与しました。その理由は、アイダホ州Galena Complexでのオペレーション強化による銀生産拡大に向けた経営陣の実行戦略にあります。アナリストは、同社が実証済みのオペレーション手法を用いてスループットと効率の改善を推進していると指摘しました。TDは、Americas Gold & Silverが現在米国最大のアンチモン生産者であり、Galenaでの生産拡大と貴金属および重要鉱物市場へのエクスポージャー強化によって、大きな再評価の可能性があることを強調しました。
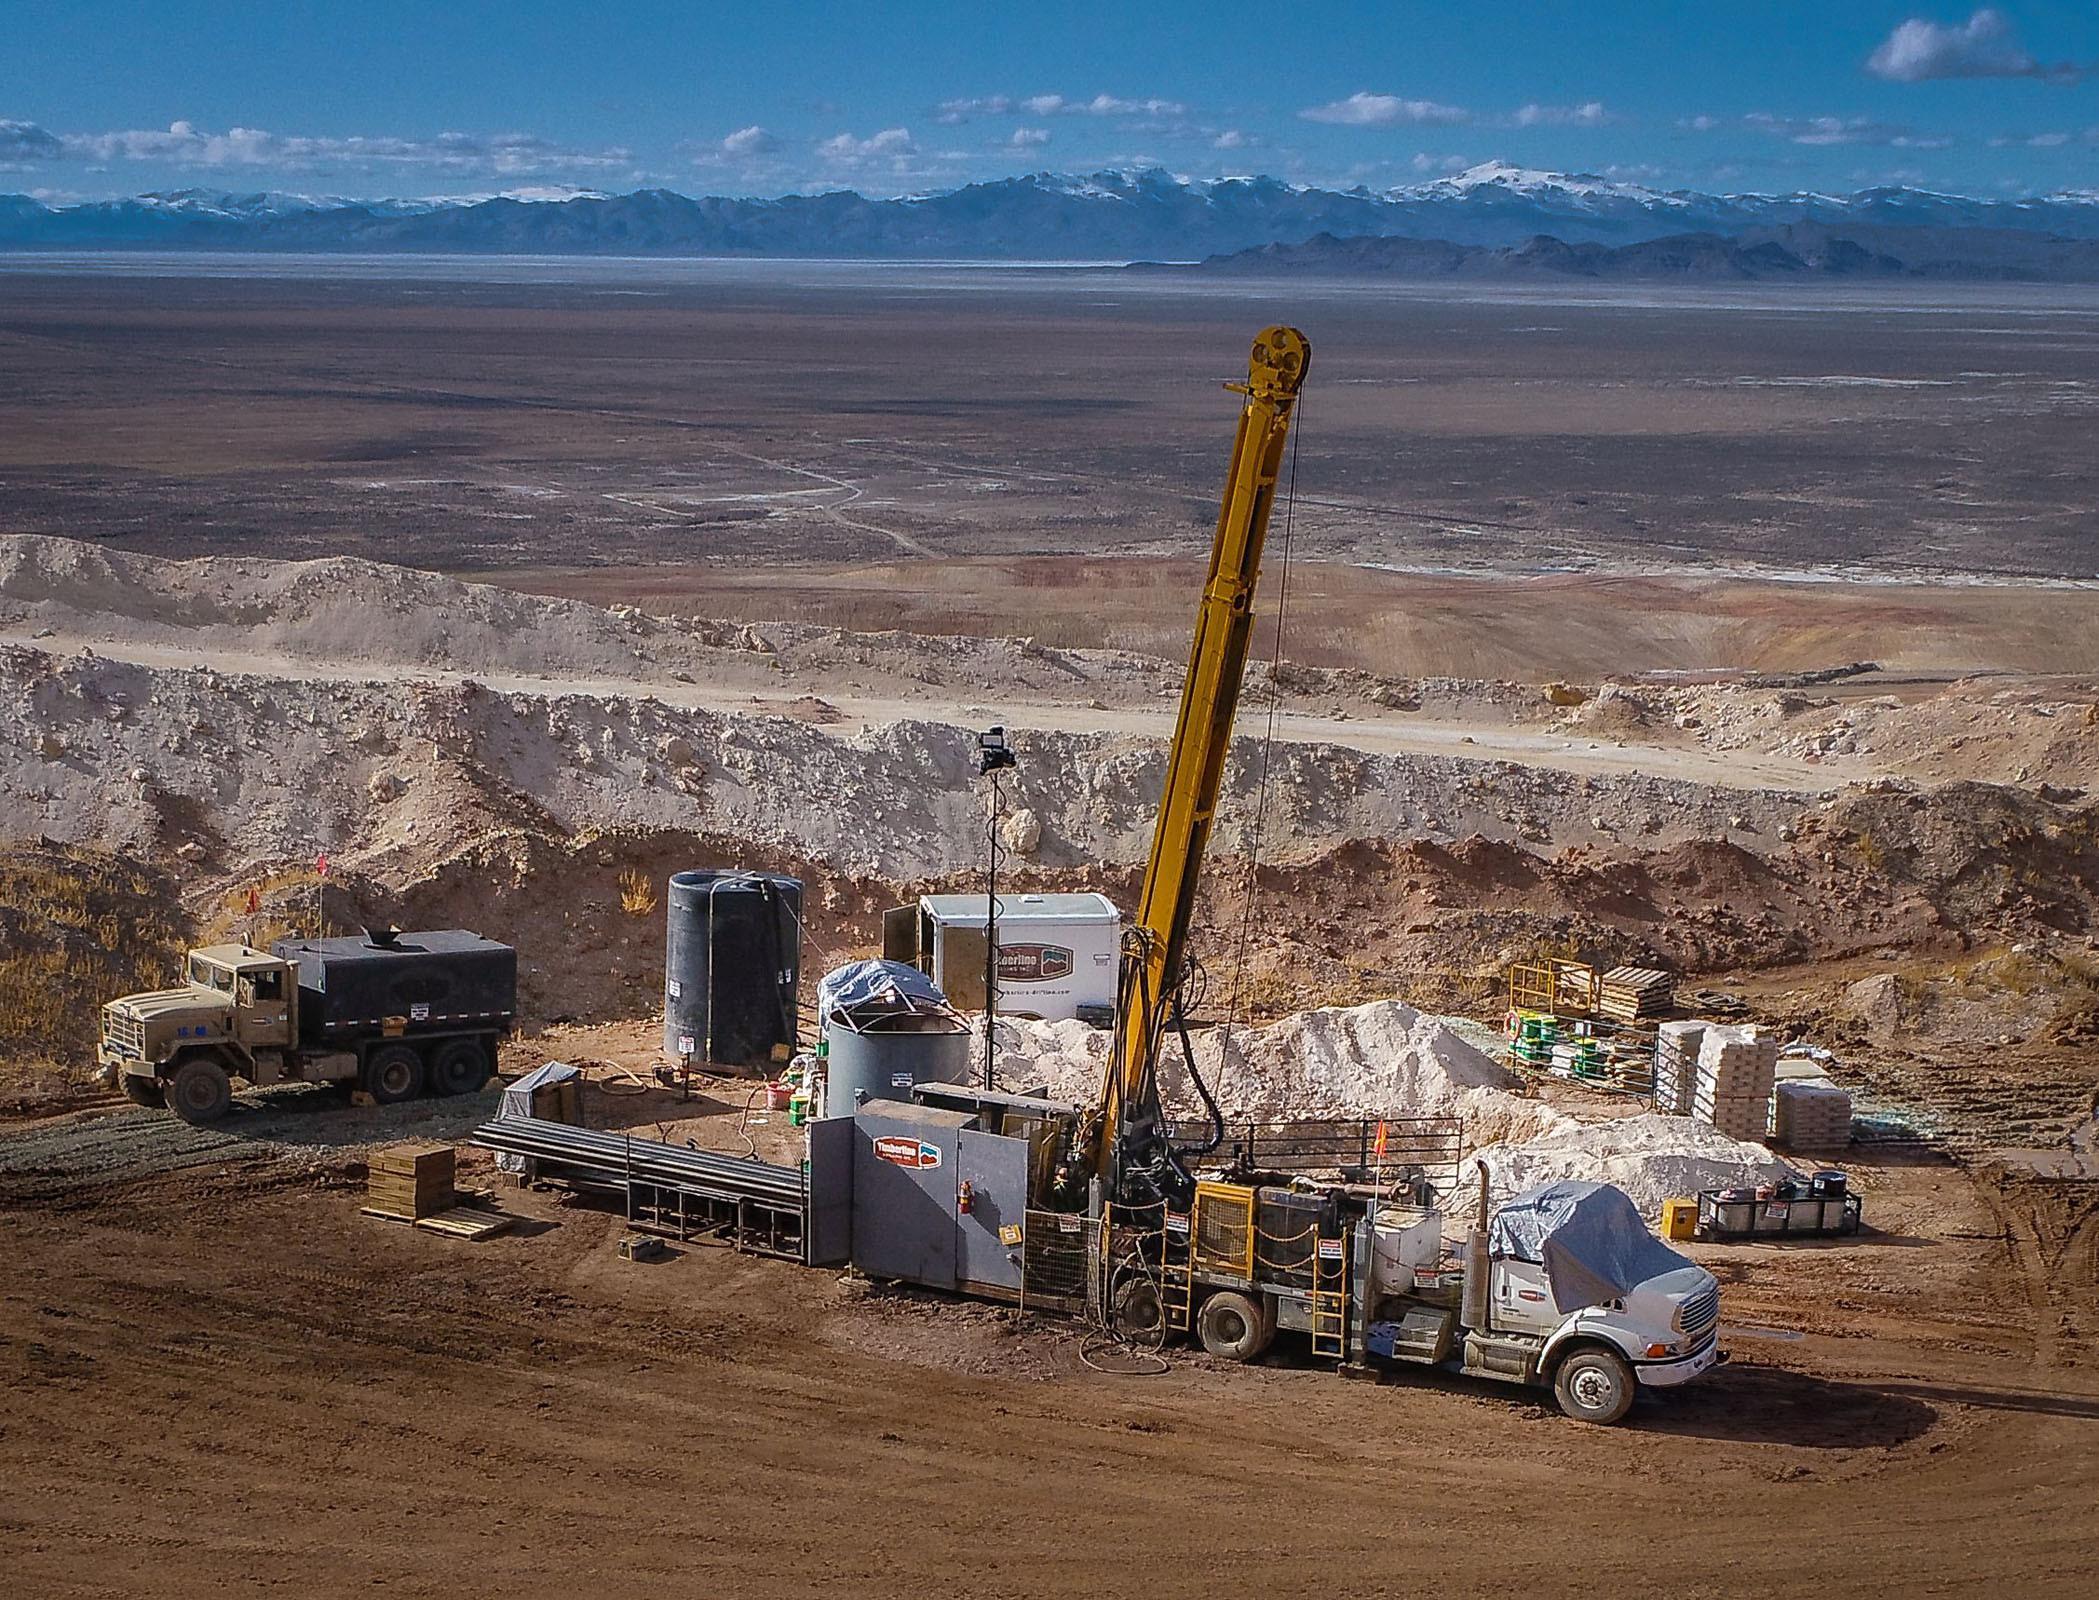
2026年2月10日、Americas Gold and Silver Corporation(NYSE:USAS)は、United States Antimony Corporationと最終的なジョイントベンチャー契約を締結し、Galena Complexにて垂直統合型のアンチモン処理施設を開発・運営することを発表しました。このジョイントベンチャーはAmericasに有利な51/49のパートナーシップとして構成され、Galenaの原料を利用しながら、Americasの鉱山生産とU.S. Antimonyの加工・マーケティングの専門知識を組み合わせます。この取り組みは、サプライチェーン全体で付加価値を取り込むことにより株主利益を高めるとともに、鉱山から最終製品まで一貫したアンチモンプラットフォームの構築により、国内の重要鉱物セキュリティを強化することが期待されています。Galenaの完全所有と、完全許可取得済みのCrescent Silver Mineの取得とあわせて、これらの展開は、米国における銀およびアンチモン生産の規模拡大を可能にし、魅力的な成長ストーリーを支えます。
Americas Gold and Silver Corporation(NYSE:USAS)は1998年に設立され、トロントに本社を置く北米の鉱山会社であり、米国とメキシコの高品位鉱山から銀、銅、アンチモンを生産しています。米国における銀生産拡大とアンチモンの主要な国内供給者としての戦略的な焦点により、同社は貴金属および重要鉱物の需要トレンドに対してレバレッジの効いたエクスポージャーを提供しています。
私たちはUSASの投資対象としての可能性を認めつつも、いくつかのAI株にはより大きな上昇余地と、より小さな下落リスクがあると考えています。トランプ時代の関税や国内回帰のトレンドから大きな恩恵を受ける、非常に割安なAI株にご興味がある場合は、短期で有望なAI株に関する無料レポートをご覧ください。
次に読むべき: 今後注目のストリーミング企業・サービス8選 および 今買うべきカナダの高成長株9選
開示:なし。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
テスラ(TSLA.US)第3四半期決算:帳簿上で節約成功、AIストーリーはますます遠ざかる
テスラ(TSLA.US)は第3四半期の決算を発表した後、株価は時間外取引で3%以上下落しました。
SpaceX(SPCX.US)、SpaceX(TSLA.US)が統合されれば、イーロン・マスクの資産は1,100億ドル増加する可能性
合併の具体的な詳細によっては、マスク本人も巨額の利益を得る可能性があります。
米国株のレバレッジはもう限界?ウォール街は「バランスシートが枯渇」、ヘッジファンドに「ショートポジションを増やすように」と助言
内部リスク管理の上限に達した際、ウォール街の答えはブレーキを踏むことではなく、ゴールポストを動かすことだった。バークレイズは内部オークションを通じて資本割り当てを借用し、融資上限を回避しており、ゴールドマン・サックスはヘッジファンドにショートポジションを増やすよう促し、帳簿上の資本使用を圧縮した――しかし、総レバレッジ率は減少するどころか214%に上昇し、ショートレバレッジは過去5年の最高水準を記録した。この「帳簿のマジック」の背後には、プライムブローカレッジの高収益がもたらすシステミックリスクが潜んでおり、次なるSituational Awarenessがすでに近づいているかもしれない。
ハッシュパワーのギャップが7500億ドルの大博打を促す
Anthropicは6000億ドルを超える計算能力契約を確保したにもかかわらず、依然として不足感がある。クラウド大手間の競争と協力の駆け引きが供給リスクをさらに高めている。収益が急増している一方で、807億ドルの帳簿上の損失があり、IPOの評価額は2兆ドルに達する可能性がある。業界の需要予測は完全に再構築された。
暗号資産価格
もっと見る


