
USA Rare Earthは3か月で35.6%急騰:今この株を買うべきか?

USA Rare Earth, Inc. USARの株価は過去3ヶ月で35.6%上昇し、業界平均を下回りつつもS&P 500を上回りました。それぞれのリターンは業界が35.6%、S&P 500が3%となっています。比較として、同社の競合であるNioCorp Developments Ltd.(NB)およびBHP Group Limited(BHP)は、同期間にそれぞれ4.2%と34.5%の上昇となっています。
USARは業界平均を下回りつつS&P 500を上回る
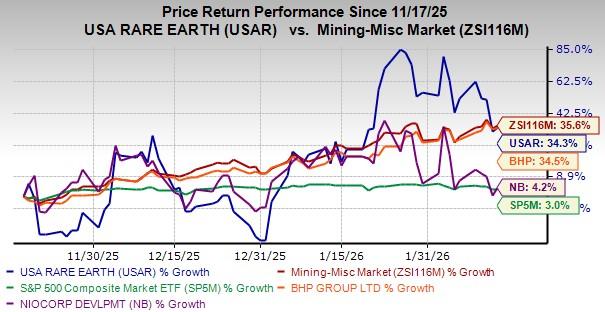
画像出典:Zacks Investment Research
前回の取引セッションで19.40ドルで終値を付けた同株は、52週高値の43.98ドルを下回るものの、52週安値の5.56ドルを上回っています。また、50日および200日移動平均線をいずれも上回っており、力強い上昇トレンドと企業の長期的な見通しへの自信が示されています。
USAR株の50日および200日移動平均線
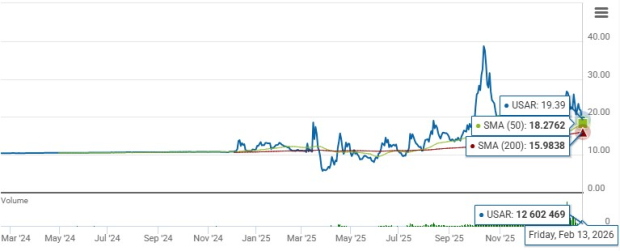
画像出典:Zacks Investment Research
USARの基礎的な情報を見て、同株の戦略をより良く分析してみましょう。
USARの業績を牽引する要因
USA Rare Earthは、オクラホマ州のStillwater磁石製造施設を商業生産に近付けるべく取り組んでいます。この工場は、ネオジム鉄ホウ素(NdFeB)磁石を生産するよう設計されており、防衛、航空、自動車などの成長分野に不可欠です。Stillwater施設は、米国で初の大規模磁石工場の一つとなり、国内のレアアース供給網構築を支援すると期待されています。
USA Rare Earthは主要な設備を導入し、ライン1aを組み立て、2026年初頭の試運転に向けてStillwater施設の最終準備を進めています。同社は施設の運営のため、エンジニアや技術者の採用・育成も開始しました。これらの取り組みにより、USARの商業規模生産への移行能力が高まり、長期顧客契約の獲得につながると見られます。
USA Rare EarthはPIPEファイナンスとワラント行使によってバランスシートを強化し、2025年11月時点で現金残高が4億ドル超となりました。2026年1月に15億ドルのPIPEファイナンスを完了した点も注目に値します。この資金はStillwater工場のアップグレード、磁石仕上げ能力の拡大、ライン1bの完成に使われ、NdFeB磁石の生産能力を約1,200トンに引き上げる予定です。
USARは2025年11月にLess Common Metalsの買収を完了し、Stillwater工場向けの重要な金属および合金原料を供給できる体制を整えました。2025年12月にはLCMがSolvayおよびArnold Magnetic Technologies Corp.(Arnold)と提携し、安定かつ高品質なレアアース材料の供給源を確保しています。これらの取り組みと開発イニシアティブの進展により、同社は今後の生産能力拡大と量産化に向けて好位置にあります。
しかし、USA Rare Earthは設立以来、探索・研究段階にとどまっており、売上を計上せずに損失を計上し続けています。プロジェクト開発段階の中で、運営コストの増加に直面しており、マージンや収益性に悪影響を及ぼしています。2025年第3四半期には販売費・一般管理費が前年同期の80万ドルから1,140万ドルに増加し、法務・コンサルティング費用、人員増・採用費、その他費用が増えたことが要因です。
研究開発費も前年同期の116万ドルから445万ドルに増加し、従業員関連費用の増加が影響しています。売上がない中で費用が増加したものの、マネーマーケットファンド残高の増加による利息・配当収入が一部これを相殺しましたが、第3四半期では1株あたり25セントの損失となりました。
USARは鉱物探査および鉱山開発市場で事業を展開しており、NioCorpやBHP Groupのような大手企業が競合他社です。
USARの業績予想修正
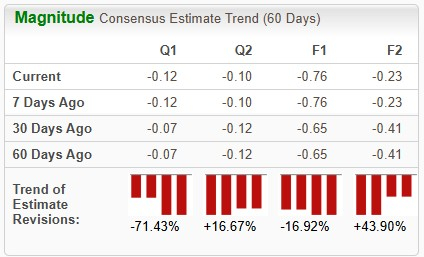
画像出典:Zacks Investment Research
Zacksコンセンサス予想によれば、USARの2026年の最終利益見通しは過去60日間で上方修正されています。
バリュエーション
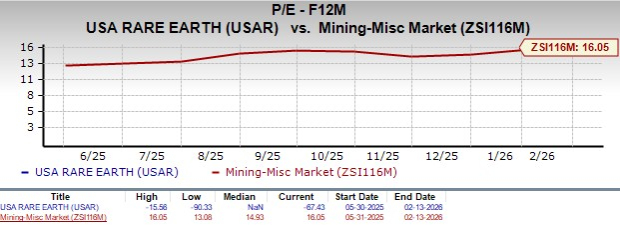
画像出典:Zacks Investment Research
バリュエーションの観点から見ると、USA Rare EarthはフォワードPERが業界平均16.05倍に対しマイナス67.43倍で取引されています。比較として、NioCorp Developmentsはマイナス10.71倍、BHP Groupは15.6倍となっています。
最終見解
Stillwater磁石製造施設での着実な進捗は、USA Rare Earthが商業生産に向けて前進していることを示しています。しかし、運営・開発コストの高止まりと現時点での売上不在が、Zacksランク#3(ホールド)の同社の短期的な業績を引き続き圧迫すると見られます。
現株主は保有継続が推奨されますが、新規投資家は株価が最近の上昇分を一部戻し、より良いエントリーポイントを提供するまで待つべきです。本日のZacks #1ランク(強気買い)銘柄の完全リストはこちらをご覧いただけます。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
マスクの究極の野望:テクノロジーの「フルスタック帝国」を築き、AI産業の命運を自らの手中に握る
SpaceXは積極的な拡大を通じて、世界中の通信、コンピューティングパワーインフラ、独自のエネルギーシステムの深い統合を進めています。予想を上回る財務成長と計算資源の規模、Teslaとの統合を推進する潜在的な計画を背景に、イーロン・マスクは「衛星/通信―電力―チップ/AIモデル―ロボット/端末」まで完全に垂直統合されたテクノロジーの「フルスタック帝国」を構築し、AI時代の産業の中核的な命脈を全面的に掌握しようとしています。
AI売却ブームが成長への恐怖を引き起こし、米連邦準備制度理事会(FRB)の利上げ予想は来年1月に延期
ゴールドマン・サックスの分析によると、AIの低迷が資本支出サイクルを再評価し、今後の債券発行の圧力を軽減した。「株式に影響を与える問題は、金利問題の解決を助けている。」

4300億ドルの先物契約を手にしても投資家の心を動かせず!ソフトバンク傘下SB EnergyはIPOの延期を検討、600億ドルの評価が冷え込む
ソフトバンク傘下のSB EnergyはIPOを来年まで延期することを検討している。最早で9月に上場する予定だったが、CoreWeaveの混乱がAI投資への市場の信頼を弱め、投資家は600億ドルという評価額が高すぎるとみている。
今回の米国債の反発はどれほど持続するでしょうか?
JPモルガンは、米国債の今回の反発はユーロ圏債務危機の波及とナスダックの急落によって引き起こされたものであり、米国のファンダメンタルズの改善によるものではないと考えています。「脱ドル化」の主張が絶え間なく続く中、外国人投資家による長期米国債の需要は史上最高水準となっています。10年物米国債利回りはすでに4.94%~5.02%という重要な抵抗ゾーンに達していますが、テクノロジー株が米国債利回りの主導変数となっています。リスク資産市場が明確な安定化または底打ちのシグナルを示す前は、今回の反発に逆らってショートポジションを取ることは推奨されません。
暗号資産価格
もっと見る


