
Ethereumは、価値抽出の懸念があるにもかかわらず、ParadigmやVCsを必要としている:Joseph Lubin

Ethereumの共同創設者でありConsensysの創設者であるJoseph Lubinは、投資ファンドがEthereumに与える影響について業界の懸念が高まっているにもかかわらず、世界最大のスマートコントラクトネットワークの発展におけるベンチャーキャピタル(VC)資金の重要性を強調しました。
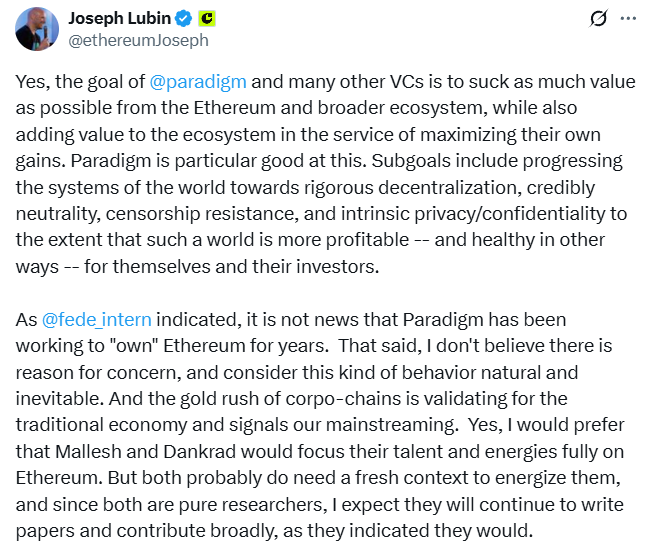
ParadigmのようなVCの主な目的は「Ethereumおよびより広範なエコシステムからできるだけ多くの価値を吸い上げること」であり、二次的な目的として「システムを厳格な分散化へと進展させること」が含まれると、Lubinは月曜日のX投稿で述べ、「懸念する理由はない」と付け加えました。
Lubinのコメントは、2人の主要なEthereum研究者が離脱した直後に発表され、Ethereumの開発に対する中央集権的な資金の影響について再び懸念が高まりました。
金曜日、長年Ethereum Foundationの研究者兼開発者であったDankrad Feistが、StripeとParadigmによって構築された決済およびステーブルコイン向けのレイヤー1ブロックチェーンであるTempoに参加するために離脱したことを発表しました。
元Consensys研究者のMallesh Paiは、LinkedInページによると、1月にParadigmのリサーチアドバイザーとして参加し、9月にはTempoにフルタイムで加わりました。
ParadigmのEthereumへの影響力拡大について業界から懸念の声が上がっているにもかかわらず、LubinはParadigmの新規採用をブロックチェーン業界の主流採用が進んでいるもう一つのシグナルと見なしました。
「コーポレートチェーンのゴールドラッシュは伝統的な経済にとっても正当性を与え、我々の主流化を示している」とLubinはX投稿で付け加えました。
Related: $19B crypto market crash was ‘controlled deleveraging,’ not cascade: Analyst
Lubin「今のところ」グローバルな資本ギャップを埋めるために暗号業界にはVCが必要
ブロックチェーン分野におけるVCの影響力に対する懸念が高まっているものの、業界は持続的な発展のためにより多くの主流資本を呼び込むため、依然として伝統的な投資ファンドに依存しています。
「今のところVCが必要なのは、彼らが世界の資本を我々のエコシステムに流入させるための安心できる架け橋となっているからだ」とLubinは述べ、さらに次のように付け加えました:
「まもなく、より良く、より公正で、より広くアクセス可能なオンチェーン投資プラットフォームが健全なトークノミクスとともに十分に成熟し、VCはゲームに残りたければこれらのプラットフォーム上で事業を展開せざるを得なくなるだろう。」
VCの参加は、「安全なグローバル情報インフラ」を実現するために必要な「進歩的な分散化」をもたらすために依然として不可欠であるとLubinは説明しました。
Related: CleanSpark shares soar as Bitcoin miner announces AI expansion
ParadigmのTempoブロックチェーンは、選定されたバリデーターによるネットワークを構築しており、実質的にはStripeによって管理されることになり、Ethereumの分散型・オープンソースの理念から大きく逸脱しています。
Paradigmは、グローバル決済に対応するために最適化されたインフラの「高まるニーズ」を理由に、9月に決済特化型ブロックチェーンネットワークの計画を初めて発表しました。
Magazine: Back to Ethereum — How Synthetix, Ronin and Celo saw the light
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
今週の米国株式市場マクロ展望の注目ポイント(10月19日〜10月23日)
ヘッジファンドの今年の収益は「半分蒸発」しており、ここ数週間は「特に損失が深刻」、ゴールドマン・サックスのパートナーは「ジャンク級」資産の下落が止まるまで待つ必要があると述べた
AIの資本構造の根底にあるジャンク格付け資産は依然として圧力を受けた状態が続いています。CoreWeaveを代表とするジャンク格付けAI資産の下落が止まらない限り、どのAI関連株の反発もあくまでポジション修復による動きに過ぎず、ファンダメンタルズの再評価とは言えません。

長鑫ストレージ4F2がストレージ株に挑戦:ゴールドマン・サックスは生産能力の差が縮小していると考えているが、高度なDRAMおよびHBM技術の差は依然大きい

「株式と債券の両方が売られる」CoreWeave——今回のAI暴落の「嵐の目」
CoreWeaveの株価は1週間で25%急落し、ジャンク債の利回りは15%まで急騰、デフォルト確率は60%を超え、AIインフラ資金調達危機を引き起こしています。この「株式・債券の二重下落」が、フィラデルフィア半導体指数は11%下落、ナスダック100は年内最悪の週次成績を記録しました。市場関係者は、これはAIブームにおける信用価格の転換点であり、高レバレッジ・重債務による拡張モデルが、高金利環境下で厳しい検証を受けていると警告しています。

暗号資産価格
もっと見る


