
米10年国債利回りが5%に接近:米国株は暴落するのか?利上げと財政赤字を背景とした金・株価指数の取引機会
米国ではインフレの高止まりが続いています。連邦準備制度理事会の金利ポリシーに加え、財政赤字の拡大や長期国債の供給増加を背景に、米国債利回りが再び世界のマーケットで大きな注目を集めています。米10年国債利回りが心理的節目である5%に接近するなか、投資家が懸念するのは当然です。金利上昇は米国株の全面的な売りを引き起こすのでしょうか?金の安全資産ラリーは続くのでしょうか?
マーケットの観点では、利回りの絶対水準が重要であることは確かです。しかし、リスク資産に真に影響を与えるのは、多くの場合、利回り上昇のペースと、同時にクレジット市場が悪化しているかどうかです。
米10年国債利回りが5%に接近するなか、数値そのものより心理的節目が重要
米国のインフレ率は依然として連邦準備制度理事会の長期目標である2%を上回っており、金利が高水準にとどまるとの見方が強まっています。米10年国債利回りが5%に接近すると、投資家は通常、株式、債券、現金のリターンの差を見直します。
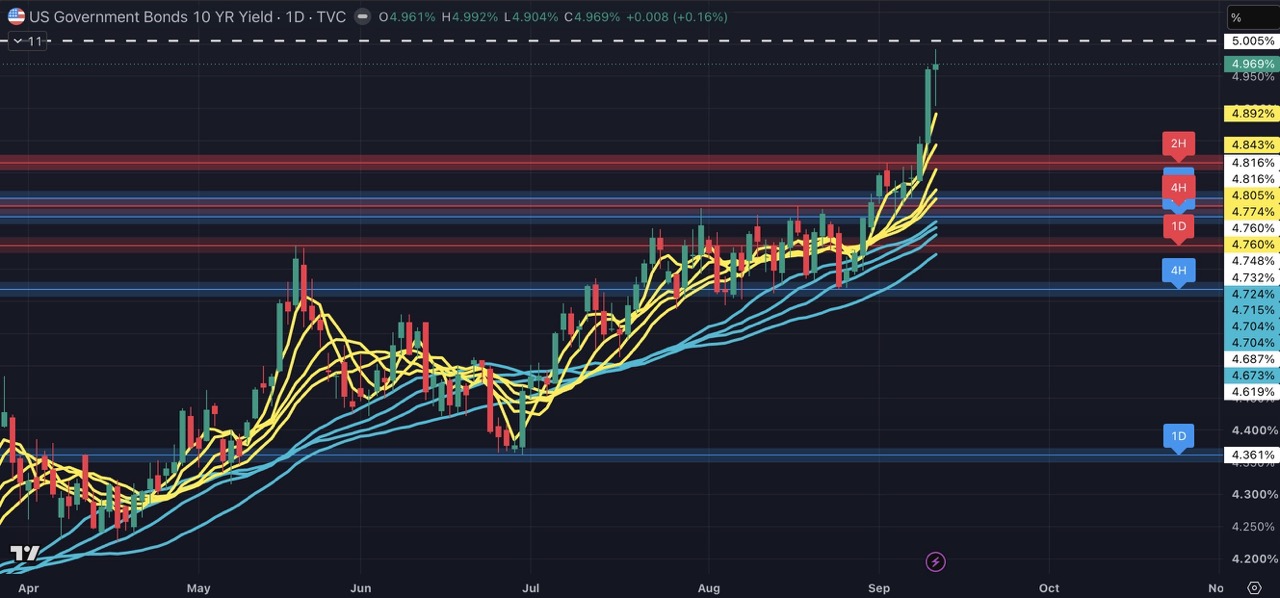
利回りが4.85%から5%へ徐々に上昇する場合、マーケットには一般的に変化を織り込む時間があり、企業や投資家も資産配分を段階的に調整できます。しかし、利回りが短期間で10ベーシスポイント超急上昇すると、割引率が急速に上昇し、高PER株に圧力がかかる可能性があります。
大手テクノロジー企業、AI関連株、将来の利益成長への依存度が高い企業は、特に金利変動の影響を受けやすい傾向があります。リスクフリー金利が上昇すると、投資家が許容するPER倍率は低下する可能性があります。その結果、ファンダメンタルズが直ちに悪化していなくても、株価はバリュエーション調整に直面する場合があります。
したがって、米10年国債利回りが5%を上抜けても、必ずしも米国株が暴落するとは限りません。ただし、利回りの急上昇、クレジットスプレッドの拡大、企業の資金調達環境の悪化が同時に起きた場合、マーケットのボラティリティは大幅に高まる可能性があります。
財政赤字と長期国債の供給が利回り上昇の主因
金融ポリシーに加え、米国政府の財政状況も長期国債利回り上昇の中核的な要因です。
財政赤字が拡大し続けるなか、米財務省は資金を調達するため、より多くの国債を発行する必要があります。供給の増加ペースが投資家の需要を上回ると、債券価格に下落圧力がかかり、それに伴って利回りが上昇する可能性があります。
これは、米財務省が長期国債買い戻しプログラムの拡大を発表した後も、マーケットの反応が比較的限定的となり得る理由でもあります。買い戻しは特定銘柄の流動性改善に役立ち、債券価格を下支えする効果も期待できます。しかし、米国債マーケット全体の規模と比べると、数十億ドル規模の単発のオペレーションだけでは、長期的な需給構造を変えるには不十分な可能性があります。
より重要なのは、政府が長期国債利回りを引き下げるための措置を積極的に導入すると、当局が長期債マーケットの圧力を懸念している兆候だとマーケットが受け止める可能性があることです。つまり、ポリシーの目的がマーケットの安定化であっても、財政赤字、債務水準、利子負担の問題が根本的には未解決であることを投資家に改めて意識させる可能性もあります。
米国株は暴落するのか?注視すべきより重要な指標はクレジットスプレッド
米国株がシステミックな下落に陥る可能性を評価するには、米10年国債利回りが節目の数値を突破するかどうかを見るだけでは不十分です。投資家は、クレジット市場にストレスの兆候が現れているかどうかも注視する必要があります。
クレジットスプレッドとは、米国債と比較して社債に対して投資家が求める追加のリスクプレミアムを指します。投資適格債と非投資適格債のスプレッドが安定している場合、一般的には、企業の債務不履行や金融環境の急激な悪化に対するマーケット全体の懸念がまだ広がっていないことを示します。
反対に、利回りの上昇と同時にクレジットスプレッドが急速に拡大した場合、次の状況を示している可能性があります。
-
企業の資金調達コストの大幅な上昇
-
高利回り債マーケットにおける売り圧力
-
銀行や金融機関のリスク選好低下
-
企業投資およびM&A活動の減速
-
株式マーケットのバリュエーションとファンダメンタルズへの同時圧力
こうした状況では、マーケットの下落がテクノロジー株のバリュエーション調整だけにとどまらず、金融、資本財、一般消費財などのセクターへさらに波及する可能性があります。
したがって投資家は、5%という数値だけをマーケットの方向性を判断する唯一のシグナルとするのではなく、「利回り上昇のペース」と「クレジットスプレッドの変化」を併せて評価する必要があります。
金利上昇により株式マーケット内の二極化が進む可能性
国債利回りが高水準にとどまっても、米国株が全面的に下落するとは限りません。高金利環境では、マーケット内で構造的な二極化が進む可能性が高まります。
次の特徴を持つ企業は、一般的に比較的高い耐性を備えています。
1. 安定したキャッシュフローと低い債務水準
2. コスト上昇分を顧客に転嫁できる価格決定力
3. AI、クラウドコンピューティング、データセンター事業からの実収益
4. 比較的強固なサプライチェーンとマーケットでの地位
5. 外部資金調達への依存度の低さ
一方、設備投資負担の大きい段階にある企業、収益力がまだ成熟していない企業、低コストの資金調達に大きく依存する企業は、より強い圧力に直面する可能性があります。
つまり、高利回り環境になっても、株式マーケット全体から投資機会がなくなるわけではありません。ただし投資家は、人気のマーケットテーマを単に追うのではなく、利益の質、キャッシュフロー、バランスシートをより重視する必要があります。
米ドルが下落すれば、金の安全資産としての魅力が高まる可能性
理論上、国債利回りの上昇は米ドルを下支えする可能性があります。しかし、マーケットが米国の財政赤字、債務負担、ポリシーへの信頼性を懸念し始めれば、米ドルも中長期的な圧力に直面する可能性があります。
インフレが高止まりし、財政赤字が拡大し、投資家が金融ポリシーや財政規律を懸念する局面では、金の役割は従来の安全資産にとどまりません。米ドルおよびソブリン信用リスクへのエクスポージャーを分散するためのポートフォリオ手段にもなり得ます。
金価格は通常、次のような複数の要因に左右されます。
-
実質金利の変化
-
米ドル指数の動向
-
連邦準備制度理事会の金利ポリシー
-
地政学的リスク
-
中央銀行による金需要
-
世界の金融マーケットにおける安全資産需要
金価格は上昇するだけではない点に注意が必要です。国債利回りが急上昇すると同時に米ドルも上昇した場合、金は短期的な圧力に直面する可能性があります。そのため、金のトレーダーは米ドル、実質金利、マーケット全体のリスクセンチメントを併せて注視する必要があります。
CFDトレーダーは利回りの変化とマーケットのボラティリティにどう対応すべきか?
CFDトレーダーにとって、国債利回りの変化は単なる債券マーケットの問題ではありません。バリュエーション、米ドル、安全資産需要への影響を通じて、金や株価指数の価格ボラティリティにも影響を及ぼす可能性があります。
次のマーケットシナリオは注視する価値があります。
シナリオ1:利回りが徐々に上昇
クレジットスプレッドが大幅に拡大することなく米10年国債利回りが徐々に上昇した場合、マーケットではセクターローテーションが起きる可能性があります。高バリュエーションのテクノロジー株が圧力を受ける一方、金融、エネルギー、バリュー株中心の株価指数は比較的高い耐性を示す可能性があります。
シナリオ2:利回りが急上昇
長期国債利回りが短期間で急上昇すると、リスク資産の同時下落、米ドル高、金のボラティリティ上昇が起こる可能性があります。このような状況では、トレーダーは過度なレバレッジを避け、主要なサポートラインとレジスタンスラインを注視する必要があります。
シナリオ3:利回りが上昇する一方で米ドルが下落
利回り上昇の主因が経済成長の改善ではなく財政懸念である場合、米ドルは従来のマーケット予想とは異なる動きを見せる可能性があります。インフレ期待が高まる一方で米ドルが下落すれば、金が再びマーケットの支持を集める可能性があります。
シナリオ4:クレジットスプレッドが拡大
同時にクレジット市場が悪化した場合、金融環境が急速に引き締まっていることを示す可能性があります。この状況では通常、株価指数のボラティリティが上昇するため、トレーダーはリスク管理、ポジションサイズの調整、損切り計画を優先すべきです。
結論:「利回りがどこまで上がるか」だけでなく「どのように上がるか」に注目
米10年国債利回りが5%に接近すれば、株式のバリュエーションに対する圧力が強まる可能性は十分にありますが、必ずしも米国株が全面的に暴落することを意味するわけではありません。マーケットにとって重要なリスクは、利回りが急上昇するか、クレジットスプレッドが拡大するか、財政・金融ポリシーによって投資家の信頼がさらに損なわれるかどうかです。
こうした状況では、マーケットの二極化が一段と進む可能性があります。安定したキャッシュフローと健全な財務構造を持つ企業は比較的高い耐性を示す一方、高バリュエーション企業、設備投資負担の大きい企業、資金調達に依存する企業は、より大きなボラティリティに直面する可能性があります。一方、米ドルが下落し、インフレの高止まりと財政懸念が続けば、金は引き続き、中長期的なポートフォリオ分散効果と安全資産としての価値を提供する可能性があります。
投資家は、国債利回り、米ドル、クレジットスプレッド、株式マーケットのボラティリティを単一の枠組みで分析することにより、メリットを得られる可能性があります。マーケットの一方向に賭けるのではなく、複数のシナリオを想定することで、取引判断の柔軟性を高められます。
Bitget CFDでマーケットのボラティリティを捉える:金と株価指数を取引
国債利回り、米ドル、マーケットのリスクセンチメントが急速に変化する局面では、金と株価指数でより多くの取引機会が生じる可能性があります。Bitget CFDでは、金や主要株価指数を柔軟に取引し、上昇相場と下落相場の両方に参加できます。
今すぐBitgetにアクセスし、金と株価指数向けのCFD取引ツールを確認して、ご自身に適したマーケット戦略を構築しましょう。
Bitgetが提供する取引教育コンテンツは、教育のみを目的としており、金融アドバイスとみなされるものではありません。共有される戦略や事例は参考情報にすぎず、実際のマーケット状況を反映していない場合があります。CFD取引には、資金を失う可能性を含む重大なリスクが伴います。過去の実績は将来の結果を保証するものではありません。十分な調査を行い、関連するリスクを理解していることをご確認ください。Bitgetは、ユーザーが行ういかなる取引判断についても責任を負いません。


- 米10年国債利回りが5%に接近するなか、数値そのものより心理的節目が重要
- 財政赤字と長期国債の供給が利回り上昇の主因
- 米国株は暴落するのか?注視すべきより重要な指標はクレジットスプレッド
- 金利上昇により株式マーケット内の二極化が進む可能性
- 米ドルが下落すれば、金の安全資産としての魅力が高まる可能性
- CFDトレーダーは利回りの変化とマーケットのボラティリティにどう対応すべきか?
- 結論:「利回りがどこまで上がるか」だけでなく「どのように上がるか」に注目
 米国の8月コアCPIは予想以上に上昇:Fedの利上げ観測が強まり、米ドルと米国債のボラティリティが拡大2026-09-14 | 5m
 FRBによる利上げ確率が87%に上昇:金価格が逆行高となった理由とは?2026-09-14 | 5m
 TradFi週間レビュー 9月7日〜9月11日2026-09-11 | 10m