
Previsione dei risultati finanziari del Q3 FY2027 di Nvidia (NVDA.US): il primo bilancio dopo la partenza di Jensen Huang, serve confermare la resilienza della domanda AI e dimostrare che "si può andare avanti anche senza di lui".
 Bitget2026/11/17 02:57
🔥 Radar dei titoli caldi del mercato azionario USA ora disponibile! 3 tematiche principali del mercato azionario USA + 6 azioni selezionate + 7 calendario degli eventi principali: dove si trovano le opportunità questa settimana? Clicca per scoprire con una sola immagine 22 direzioni di trading→
1. Sintesi dei punti chiave sull'investimento
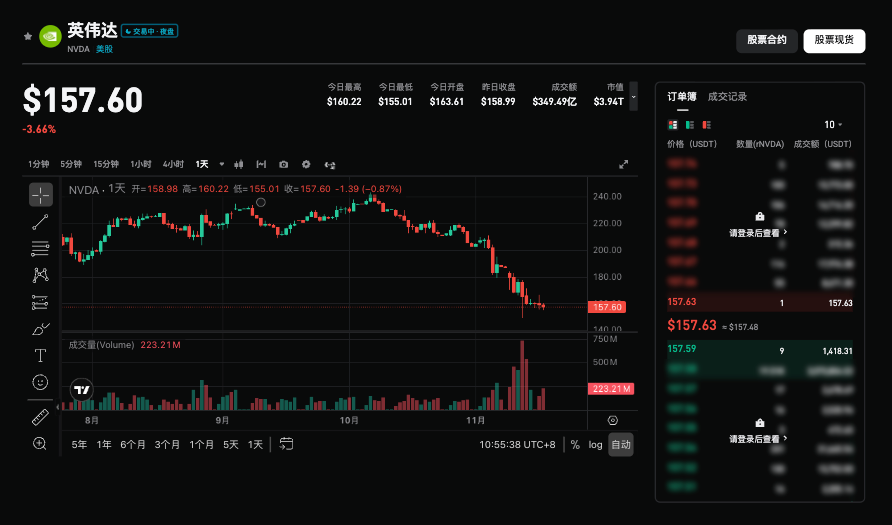
Nvidia pubblicherà i risultati del terzo trimestre FY2027 dopo la chiusura della Borsa USA il 17 novembre 2026 (mattina del 18 novembre ora di Pechino), seguiti da una conference call sugli utili. Il consenso di Wall Street prevede ricavi per circa 109 miliardi di dollari (+91,2% YoY) e utili per azione pari a circa 2,50 dollari (+92,2% YoY); la guidance aziendale indica 108 miliardi di dollari ±2% (circa 105,8-110,2 miliardi di dollari), con una crescita trimestrale di circa +12%. Questo è il primo bilancio dopo le dimissioni del co-fondatore Jensen Huang da CEO il 12 novembre; il ruolo di CEO ad interim è affidato al CFO Colette Kress. L'attenzione del mercato si sposta da semplici dati sopra le attese a temi come la continuità gestionale, l'accelerazione della piattaforma Vera Rubin, la resilienza del margine lordo e la possibilità di riaffermare le indicazioni di medio-lungo termine.
2. I quattro principali focus di attenzione
Punto focale 1: crescita dei data center e verifica dell’incremento Vera Rubin
I data center continuano a rappresentare il motore principale: lo scorso trimestre hanno generato ricavi per 89 miliardi di dollari (+117% YoY), oltre il 90% del totale. Il mercato si aspetta che anche in questo trimestre il settore guidi la crescita. Il management aveva indicato che la piattaforma Vera Rubin avrebbe contribuito circa il 20% ai ricavi dei data center nel trimestre; se effettivamente le consegne o il deployment presso i clienti dovessero risultare inferiori a questa previsione, ciò potrebbe indicare problemi di domanda o di esecuzione. I cambiamenti nella composizione tra clienti hyperscale e AI cloud/enterprise decideranno la qualità della crescita.
Punto focale 2: margine lordo e pressioni sui costi di approvvigionamento
La guidance per il margine lordo del Q3 è 74% ±0,5% (effettivo scorso trimestre: 75%); il management ha già avvertito che nel Q4 potrebbe esserci ulteriore pressione. I prezzi dei componenti come i chip di memoria sono in aumento generale (Qualcomm, Kioxia e altre aziende nei propri bilanci già evidenziano “stretta sulla memoria”), e la capacità del portafoglio prodotti di compensare efficacemente i costi sarà cruciale per valutare la qualità degli utili. Anche la capacità di approvvigionamento è fondamentale: eventuali ritardi su chip, memoria o sistemi finiti potrebbero ritardare il riconoscimento dei ricavi.
Punto focale 3: dichiarazioni sulla continuità della gestione temporanea e stato dell’avvicendamento
Jensen Huang è passato dalle scuse pubbliche all’uscita completa in soli otto giorni e il Cda ha già avviato una selezione interna ed esterna simultanea. Secondo il mercato delle previsioni, il vice presidente della computazione su larga scala Ian Buck ha una probabilità del 32% di subentrare, mentre Kress circa il 22%. Musk ha pubblicamente sostenuto un ritorno di Huang, con oltre 120.000 firme a favore e una netta maggioranza dei dipendenti favorevole a mantenere la sua posizione. Durante la call, saranno sotto i riflettori le spiegazioni di Kress riguardo l’avanzamento della successione, la continuità strategica e la possibilità di portare avanti i già annunciati piani di espansione della potenza di calcolo, il tutto quanto a rilievo almeno pari ai numeri finanziari.
Punto focale 4: guidance di medio-lungo termine e variabili Cina/controlli all’export
Il mantenimento o l’eventuale aggiornamento del target di crescita dei ricavi del 70% per il FY2028 e del quasi 100% di crescita della domanda clienti rappresenta uno spartiacque per il sentiment. La guidance di questo trimestre esclude esplicitamente i ricavi dei data center cinesi; ogni aggiornamento sul business cinese (ripresa o ulteriore restrizione) costituisce un elemento di variabilità aggiuntiva. Rischi legati alle limitazioni all'export e la revisione delle catene di intermediazione restano, e potrebbero influenzare la visibilità sulle future vendite.
3. Coesistenza di rischi e opportunità
Catalizzatori al rialzo:
- Ricavi significativamente sopra le attese (prossimi o superiori ai 110 miliardi di dollari), contributo di Vera Rubin in linea o meglio delle aspettative, a conferma di una domanda non influenzata dai cambiamenti del management.
- Margine lordo stabile attorno al 74% e guidance Q4 stabile, con un chiaro rinnovo degli obiettivi di crescita di medio-lungo termine e segnali positivi di commitment dei clienti da parte del management.
- Piano di successione chiaro o forte continuità, riducendo il premio di rischio legato alla figura chiave.
Rischi al ribasso:
- Risultati solo in linea con la guidance o leggermente superiori, ma avanzamento Vera Rubin sotto tono, margine lordo sotto pressione o guidance prudente per il prossimo trimestre: tutto questo può generare dubbi sulla sostenibilità della crescita.
- Dichiarazioni vaghe sul target di lungo periodo da parte del management temporaneo, incertezza sulla successione, il tutto aggravato da una revisione macro sul capex AI.
- Comunicazioni negative sul business cinese o sulle restrizioni all’export, restrizioni all’accesso al credito per i clienti che colpiscono la visibilità sugli ordini di coda lunga.
4. Raccomandazioni operative
Logica long: Se i ricavi core e dei data center superano nettamente le attese, il margine lordo è stabile e il management ad interim fornisce chiarezza e rinnova gli obiettivi di lungo termine, potrebbe consolidarsi la narrativa di “business più resiliente della persona”, sostenendo un recupero della valutazione (attuale P/E previsionale circa 12,1x, nettamente inferiore alla media settoriale).
Rischio short: Se i numeri sono solo in linea o leggermente inferiori alle attese elevate, guidance debole o dichiarazioni poco chiare su successione e strategia, potrebbero innescare ulteriori prese di profitto, soprattutto in un contesto in cui il prezzo delle azioni si è già ritirato oltre il 30% dal picco di ottobre.
Dati chiave:
- Ricavi totali e crescita YoY/quarter, quota e crescita dei ricavi data center
- Quota di contributo e avanzamento della piattaforma Vera Rubin nel trimestre
- Margine lordo (questo trimestre e guidance Q4)
- Guidance annuale e di medio-lungo termine confermata o aggiornata
- Dichiarazioni del management ad interim su impegno verso i clienti e processo di successione
Consigli operativi: Se i risultati superano di gran lunga le aspettative e la guidance e le dichiarazioni sulla continuità sono positive, monitorare le opportunità di rientro dopo eventuali correzioni; in caso di dati deboli, guidance mediocre o scarsa chiarezza del management, prestare attenzione al rischio di volatilità a breve termine (prezzi delle opzioni su fine settimana a circa ±8%), evitando di inseguire i massimi. Gestire l’esposizione e lo stop loss in modo flessibile secondo la propria propensione al rischio.
Disclaimer: I contenuti sopra riportati sono solo a scopo informativo e non costituiscono consulenza finanziaria.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Anthropic ha attivato il proprio allarme di sicurezza prima della quotazione: i progressi dell'AI superano le aspettative
Anthropic ha rivelato nei documenti IPO che la velocità dei progressi nello sviluppo dell'AI ha attivato ulteriori meccanismi di sicurezza. L'agenzia di valutazione METR ha scoperto che i progressi tecnologici di Anthropic nell'ultimo anno equivalgono a quelli dei due anni precedenti, mentre l'AI contribuisce sempre più al proprio sviluppo accelerando questo processo. Il rischio di perdita di controllo causato dal miglioramento ricorsivo solleva preoccupazioni nel campo della sicurezza dell’intelligenza artificiale.
Le entrate di NetEase nel Q3 sono diminuite dell'1,8% su base annua, il margine di profitto lordo è salito al 68,3% e la redditività del settore dei giochi è migliorata|Riepilogo del bilancio
Le entrate di NetEase nel terzo trimestre sono leggermente diminuite, ma la redditività continua a migliorare. Il settore dei giochi rimane il pilastro principale, con un aumento del margine lordo del 5,4% su base annua; l’innovazione e le altre attività rappresentano l’unico segmento in crescita rispetto all'anno passato. Nel frattempo, il saldo netto di cassa dell’azienda è salito a 175,2 miliardi di yuan e sono stati aumentati i dividendi trimestrali e prolungato il programma di riacquisto delle azioni, rafforzando ulteriormente i ritorni per gli azionisti.
Prezzi delle criptovalute
Altro


