
Il rapporto finanziario di CRWV supera le aspettative, con un aumento del 7%+ dopo la chiusura! I ricavi del Q3 aumentano del 168% arrivando a 3,661 miliardi di dollari, il margine operativo rettificato sale al 10% e la guidance annuale viene alzata a 13-13,3 miliardi di dollari.
 2026/11/11 03:40
CoreWeave (CRWV) questo rapporto del terzo trimestre ha temporaneamente alleviato le preoccupazioni del mercato riguardo ad un rallentamento della domanda di infrastrutture AI. I ricavi sono aumentati del 168% su base annua, i margini hanno superato le aspettative, e la guida per l'intero anno sui ricavi e sull'utile operativo rettificato è stata aumentata; dopo la call sui risultati il prezzo delle azioni è salito di circa il 5% (in after hours è cresciuto fino al 10%). Tuttavia, la situazione del debito si sta espandendo rapidamente: alla fine del trimestre il debito è salito a circa 46,9 miliardi di dollari e si prevede che gli interessi del quarto trimestre saranno ancora superiori ai profitti operativi. La storia della crescita continua, così come la pressione della leva finanziaria.
Punti chiave
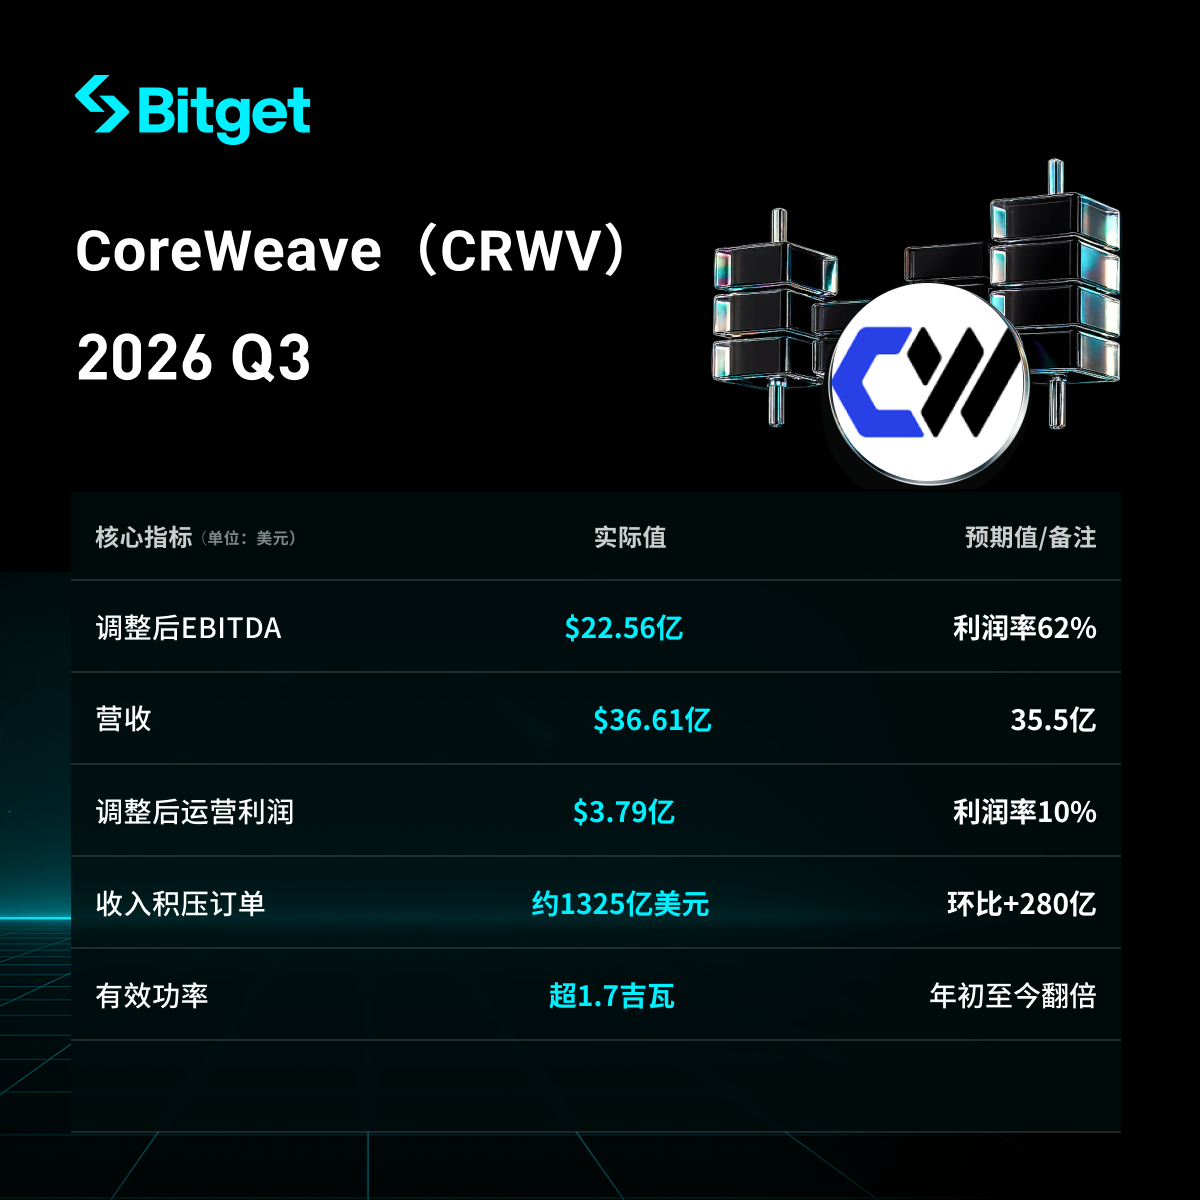
- Ricavi nel Q3 di 3,661 miliardi di dollari, +168% su base annua, +42% rispetto al trimestre precedente, superando le aspettative di mercato di circa 3,55-3,56 miliardi di dollari, oltre il limite superiore della guida della società, per la prima volta l'incremento trimestrale di ricavi ha superato il miliardo di dollari.
- EBITDA rettificato di 2,256 miliardi di dollari, margine del 62%; utile operativo rettificato di 379 milioni di dollari, margine operativo salito al 10% (Q2 solo 5%, Q1 solo 1%), il doppio digit è stato raggiunto con un trimestre di anticipo rispetto ai piani.
- Ordini arretrati per circa 132,5 miliardi di dollari (+28 miliardi rispetto al trimestre precedente); potenza contrattualizzata totale sopra 4,6 GW, potenza effettiva sopra 1,7 GW (raddoppiata dall'inizio dell’anno).
- La guida sui ricavi per il 2026 è stata aumentata a 13-13,3 miliardi di dollari (precedentemente 12,4-13,2 miliardi), la guida sull’utile operativo rettificato è salita a 1,275-1,375 miliardi (valore mediano aumentato di circa il 26%), la run rate dei ricavi annualizzati a fine anno è stata rivista verso l’alto a 20-21 miliardi.
- Il debito è aumentato di circa 11,8 miliardi nel trimestre arrivando a 46,9 miliardi, interessi netti nel Q3 pari a 846 milioni di dollari; interessi attesi nel Q4 tra 1,05 e 1,15 miliardi, ancora circa 1,4 volte l'utile operativo per il periodo. Il CEO sottolinea che non saranno emesse obbligazioni non garantite dalla casa madre a tassi attuali, ma si ricorrerà principalmente a finanziamenti collegati ai contratti, prepagamenti dei clienti e flussi di cassa operativi.
1. Performance complessiva di ricavi e profitti
| Ricavi | 3,661 miliardi di dollari | +168% | Oltre le attese di circa 3,55-3,56 miliardi, supera la guida della società |
| EBITDA rettificato | 2,256 miliardi di dollari | Crescita significativa | Margine del 62%, superiore alle attese (57,6%) |
| Utile operativo rettificato | 379 milioni di dollari | Aumento significativo | Margine operativo 10% (Q2 era 5%) |
| Perdita netta | 709 milioni di dollari | Espansa | Perdita netta per azione 1,27 $, migliore del previsto |
| Interessi netti | 846 milioni di dollari | Aumento significativo | Corrisponde a circa il 23% dei ricavi |
L’incremento dei ricavi rispetto al trimestre precedente ha superato per la prima volta 1 miliardo di dollari, grazie all’accelerazione delle consegne di capacità e a condizioni di prezzo favorevoli. Costi di ammortamento pari a 1,89 miliardi (circa il 52% dei ricavi), flusso di cassa operativo circa 1,98 miliardi, ma investimenti immobiliari e in attrezzature per 9,44 miliardi, l’esborso netto di cassa è significativo. Cassa libera circa 4,1 miliardi.
2. Ordini arretrati, capacità e domanda
- Ordini arretrati circa 132,5 miliardi (circa +28 miliardi rispetto ai 104,2 miliardi della fine di giugno, +2,4 volte su base annua). Nei prossimi tre mesi si prevede di ricevere circa 9 miliardi di dollari di prepagamenti e cauzioni dei clienti.
- Nel trimestre aggiunti oltre 200 MW di potenza effettiva, totale potenza effettiva sopra 1,7 GW, raddoppiata dall’inizio dell’anno. Potenza contrattualizzata totale sopra 4,6 GW (nel trimestre aggiunti oltre 900 MW), la presenza internazionale (India, Indonesia, Spagna, ecc.) supera 1,3 GW contrattualizzati.
- Solo circa il 37% della potenza contrattualizzata è attiva. Il target di potenza effettiva a fine anno rimane sopra 1,85 GW.
- Il CEO Michael Intrator ha dichiarato che la capacità della società per il 2027 è praticamente esaurita, la domanda qualificata è circa 10 volte la capacità disponibile; anche per il 2028 la domanda è robusta. Nel trimestre i prezzi delle vecchie GPU (Ampere, Hopper, ecc.) sono aumentati del 30%-50% rispetto al trimestre precedente, il rinnovo delle GPU in scadenza nel 2027-2028 potrebbe portare un incremento di ricavi annualizzati vicino ai 10 miliardi, senza ulteriore capex.
Il management sottolinea “prima il contratto con il cliente, poi l’investimento”, l’investimento segue la domanda impegnata, i prepagamenti aiutano a sostenere la costruzione.
3. Guida annuale e capex
- Guida sui ricavi 2026 aumentata a 13-13,3 miliardi (implicito Q4 ricavi tra 4,7-5 miliardi).
- Guida sull'utile operativo rettificato a 1,275-1,375 miliardi, il valore mediano è incrementato di circa il 26%, Q4 implicito circa 800 milioni (più del doppio rispetto al trimestre corrente).
- Run rate annualizzato dei ricavi a fine anno rivisto a 20-21 miliardi.
- Limite inferiore della guida sul capex annuale aumentato; il range ora è 37-39 miliardi (precedentemente 35-39 miliardi). Capex Q3 circa 14,5 miliardi, superiore al limite della guida della società. Q4 lo spazio è più limitato, alcuni esborsi potrebbero essere già stati anticipati.
- Strategia di finanziamento: principalmente prestiti DDTL collegati ai contratti specifici, prepagamenti dei clienti e flussi di cassa operativi, limitando nuovi capitali a livello della holding. Il CEO ha confermato che non verranno emesse obbligazioni non garantite dalla holding con questi tassi.
4. Debito e pressione finanziaria
A fine trimestre debito salito a circa 46,9 miliardi (fine giugno circa 35,1, inizio anno circa 21,4), incremento trimestrale di circa 11,8 miliardi. Debiti totali includono anche leasing ecc., patrimonio netto degli azionisti solo circa 4 miliardi, leva molto elevata. Interessi netti Q3 pari a 846 milioni, già superiori all’utile operativo rettificato; stima media interessi Q4 circa 1,1 miliardi, ancora circa 1,4 volte l’utile operativo.
Il consumo netto cumulato di cassa nei primi tre trimestri è stato enorme. La società ha già ripagato parte del debito tramite meccanismi collegati ai contratti e afferma che “le infrastrutture dopo il rimborso diventeranno fonte di importanti flussi di cassa”. Gli analisti sottolineano però sfide strutturali: costi degli interessi elevati, capex continuo richiede ulteriore finanziamento, e il quadro normativo dei data center (alcune località limitano nuove strutture) porta incertezza.
5. Reazione del mercato e prospettive
Dopo la pubblicazione dei risultati, il titolo è salito in after hours fino al 10% a circa 54$, poi si è ridotto a +5% dopo la call; da inizio anno la perdita accumulata è circa il 32%, rispetto al massimo di giugno 2025 (circa 183$) il calo è notevole, dopo diverse trimestrali sofferte. Questi risultati alleviano temporaneamente le preoccupazioni sulla “frenata dell’AI-infrastructure”, ma dimensione del debito, oneri finanziari e ritmo del capex restano i punti nevralgici di divergenza.
Il CEO definisce questa trimestrale un “segnale di svolta”: l’azienda sta operando nel modo giusto e sta continuando ad attrarre clienti. La domanda (ordini arretrati, prezzi, status sold out) rimane forte, anche dal lato offerta (consegna capacità, espansione internazionale) progredisce, ma costo finanziario e rischi di esecuzione in un modello ad alta leva devono essere monitorati.
Avvertenza sui rischi: Il contenuto sopra è solo a scopo informativo, non è da intendersi come consiglio di investimento. Trading su azioni, future e prodotti a leva comporta elevati rischi. Si prega di prendere decisioni prudenti in base alla propria situazione.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Previsione delle nuove IPO nel mercato azionario statunitense | Da perdite a un guadagno netto di 5,46 milioni: il business “tridimensionale” della piattaforma di golf di alta gamma
Attraversando la linea di profitto e perdita, il punto di svolta della crescita è ormai arrivato.
Il CPI core supera nuovamente le aspettative, la Federal Reserve diventa sempre più "falco"! Un membro votante del FOMC 2027 afferma apertamente che l'inflazione è bollente.
Il presidente della Federal Reserve di Chicago, Austan Goolsbee, ha dichiarato che i funzionari devono affrontare il problema dell'inflazione elevata e ha affermato che il rapporto sui prezzi al consumo di ottobre è preoccupante.
La "medicina miracolosa per la perdita di peso" riceve un avvertimento dalla FDA per una "malattia oculare rara", Novo Nordisk (NVO.US) ed Eli Lilly (LLY.US): nessuna prova di causalità
La FDA richiede che tutti i farmaci GLP-1 includano un avvertimento sulla rara malattia oculare NAION; Novo Nordisk e Eli Lilly negano una relazione causale, mentre Citigroup afferma che l'impatto sull'adozione sarà limitato.


Prezzi delle criptovalute
Altro


