
Una settimana da brividi per il mercato azionario USA! Le vendite di AI si sono temporaneamente fermate, ma il forte rapporto sull’occupazione fa temere un rialzo dei tassi; il rimbalzo di venerdì potrebbe essere solo un “dead cat bounce”?

Le azioni statunitensi hanno vissuto forti turbolenze questa settimana e venerdì, grazie a un rimbalzo tecnico trainato dai titoli dei semiconduttori in ipervenduto, ma la solidità di questo rimbalzo è dubbia: i dati sull’occupazione sono stati molto superiori alle attese, facendo salire la probabilità di un rialzo dei tassi a dicembre tra il 70% e l’85%. Il mercato, mentre il peso negativo dell’AI non si è ancora dissolto, si trova ora a fronteggiare anche la pressione del restringimento dei tassi. Il rimbalzo di venerdì rappresenta una stabilizzazione o un classico "dead cat bounce"? Le opinioni sono sempre più divise.
Il Bureau of Labor Statistics (BLS) degli Stati Uniti ha pubblicato venerdì il rapporto sull’occupazione non agricola di ottobre, praticamente in tutti i suoi indicatori superiore alle attese: sono stati creati 165.000 nuovi posti di lavoro, ben al di sopra della previsione di mercato di 70.000, mentre il tasso di disoccupazione è sceso inaspettatamente al 4,1% e il salario orario è cresciuto su base annua fino al 3,1%, tutti dati migliori delle aspettative.
Dopo la pubblicazione dei dati, il rendimento dei Treasury USA a 2 anni è balzato di 7 punti base al 4,54%, mentre il rendimento a 10 anni è salito al 4,87%, e le scommesse del mercato su un rialzo dei tassi a dicembre sono schizzate fino all’85%. Sullo sfondo delle forti perdite dei titoli legati all’AI nel corso della settimana, questo rapporto fornisce un reale supporto alla Fed per ulteriori irrigidimenti della politica monetaria, facendo sì che il mercato debba ora reggere la doppia pressione delle “preoccupazioni sull’AI” e della “minaccia di un rialzo dei tassi”.
Venerdì la chiusura di Wall Street è stata divergente: il Nasdaq 100 ha guadagnato l’1,35%, l’indice dei semiconduttori di Filadelfia è salito di circa il 3%, mentre l’S&P 500 ha guadagnato solo lo 0,3% e il Dow Jones ha chiuso in calo dello 0,5%. La debolezza dell’ampiezza di mercato è evidente: la maggior parte delle azioni ha comunque registrato un declino. AMD è salita dell’11%, Intel del 7,71%, Qualcomm del 5,52% e Micron del 5,12%, Nvidia del 2,78%: i titoli crollati di più giovedì hanno reagito con i rimbalzi più marcati venerdì, indicando che l’aumento sia stato più un recupero tecnico dovuto a un eccesso di vendite, piuttosto che l’inizio di un’inversione di tendenza guidata dai fondamentali.
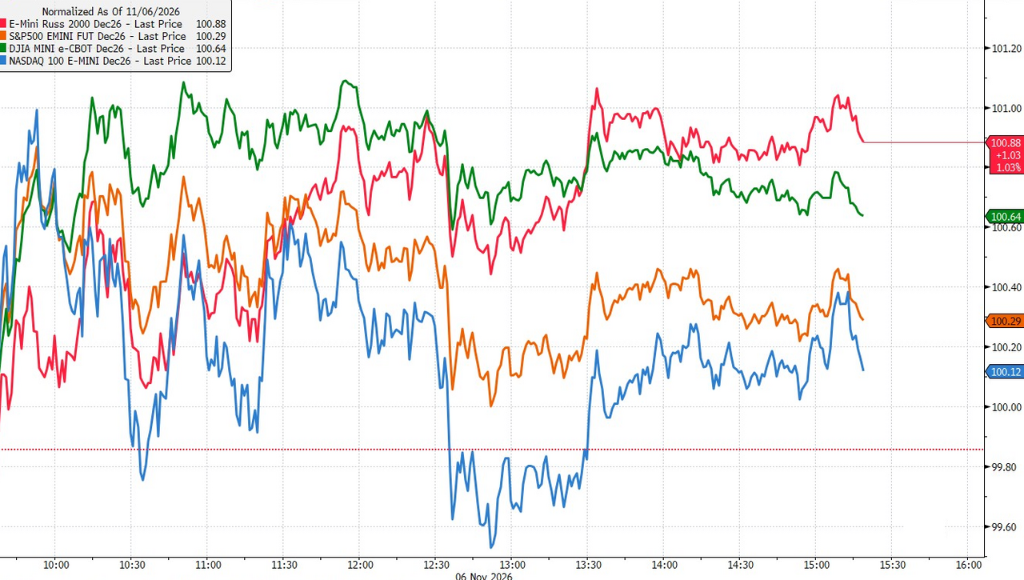
Triplice sorpresa dai non agricoli, ritorna sul tavolo il rialzo di dicembre
Il dato sui non agricoli di ottobre ha colto il mercato impreparato per l’entità del suo scarto rispetto alle attese. Le 165.000 nuove assunzioni non solo superano ampiamente il consensus di 70.000, ma rappresentano anche la stima più alta fra tutte le istituzioni di Wall Street, con una deviazione rispetto alla mediana delle attese di 5 deviazioni standard. Nel dettaglio, il settore privato ha aggiunto 159.000 posti, a fronte dei 65.000 previsti, mentre il pubblico ha contribuito solo con 6.000 unità.
Anche i dati rivisti hanno contribuito ad alimentare la tendenza. I posti di lavoro di agosto sono stati rivisti al rialzo di 53.000 unità fino a 186.000, quelli di settembre di 31.000 a 60.000, per un totale di 84.000 revisioni in positivo. Intanto, secondo l’indagine familiare, in un solo mese sono stati creati 463.000 nuovi posti, segnando il terzo mese consecutivo sopra i 400.000; l’occupazione a tempo pieno è cresciuta di 714.000 unità, il secondo valore più alto dal 2026, mentre quella a tempo parziale è diminuita di 242.000 unità.
I dati su salari e disoccupazione completano il quadro di “surriscaldamento su tutta la linea”. Il tasso di disoccupazione di ottobre è sceso dal 4,2 al 4,1%, meglio delle attese di stabilità; il salario orario medio ha segnato un aumento mensile dello 0,4% (previsioni: 0,3%), e del 3,1% su base annua, invertendo la tendenza attesa di un primo calo sotto il 3%. Secondo Bloomberg, dopo i dati, il mercato continua a prezzare almeno altri 40 punti base di rialzi totali nei tassi della Fed entro settembre 2027; la probabilità di un aumento di 25 punti base a dicembre, subito dopo la pubblicazione dei dati, è salita fino all’85%.
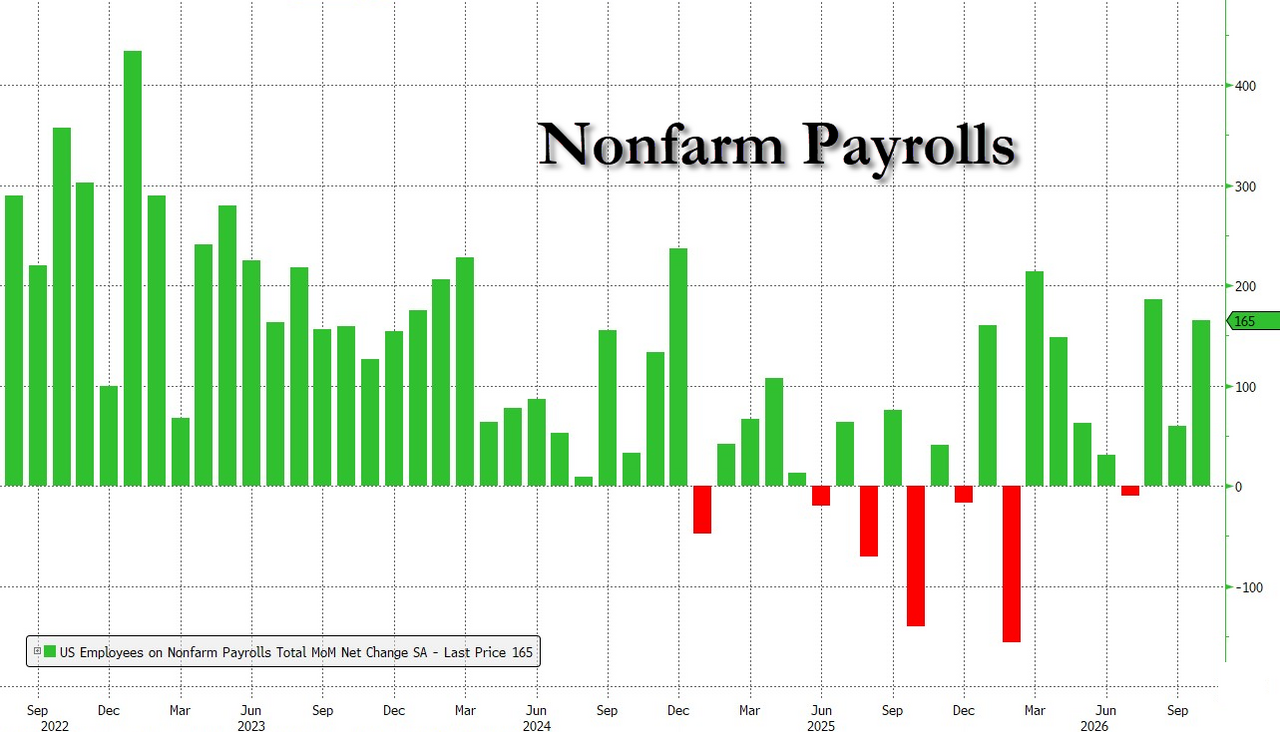
Ritorno delle attese di rialzo, i falchi della Fed hanno “copertura”
Il tempismo di questo rapporto è particolarmente delicato. All’inizio della settimana, la sostenibilità degli investimenti nell’infrastruttura AI è stata messa in discussione, il Nasdaq ha subito il peggior ribasso giornaliero dal marzo 2020, e il mercato stava iniziando a scommettere su una Fed più prudente a causa delle condizioni finanziarie più restrittive. Il rapporto sui non agricoli, invece, offre ora sufficiente spazio di manovra ai membri più falchi della Fed.
Nell’ambiente di Wall Street si ritiene che questo report offra una base per ulteriori rialzi, rendendo di nuovo realistica l’opzione di un rialzo a dicembre. C’è però anche chi predica prudenza: la costante volatilità dei mercati e l’incertezza sulle prospettive dell’AI potrebbero favorire una Fed più attendista.
Analisti considerati il “nuovo organo di comunicazione della Fed” sottolineano che questo rapporto non altera fondamentalmente la valutazione di base della Fed su crescita e inflazione, ma il sell-off degli asset legati all’AI potrebbe rappresentare una nuova variabile nel rialzo delle condizioni finanziarie per la decisione di dicembre. Nel frattempo il mercato dovrà osservare se il presidente della Fed, Waller, darà più importanza ai dati occupazionali, che sono in ritardo, o ai segnali di mercato più prospettici: questo influenzerà direttamente l’esito della riunione di dicembre.
Rimbalzo di venerdì poco convincente
Guardando il quadro di venerdì, la natura strutturale del rimbalzo lascia spazio a dubbi. Il settore dei semiconduttori guida i rialzi, ma sono proprio i titoli che hanno sofferto di più durante la settimana – AMD +11% in giornata, Intel +7,71%, Qualcomm +5,52% – a beneficiare maggiormente di un effetto speculare “più scendevano, più salgono”, tipico di un recupero tecnico da ipervenduto e non di un vero cambiamento del sentiment di mercato.
L’ampiezza del mercato fornisce poi una lettura più chiara della debolezza del rimbalzo. L’S&P 500 ha chiuso con un guadagno giornaliero dello 0,3%, il Dow Jones in calo dello 0,5%, il che significa che quasi tutta la crescita di indice viene dai grandi titoli dei semiconduttori, mentre la maggior parte dei componenti è rimasta in rosso. La divergenza strutturale tra i titoli principali rappresenta di per sé un segnale classico di fiducia di mercato ancora fragile.
Ancora più importante, il rimbalzo di venerdì si è confrontato con un quadro macroeconomico tutt’altro che favorevole. I dati sui non agricoli hanno confermato l’appuntamento per un rialzo dei tassi a dicembre, il rendimento dei Treasury USA a 2 anni è salito al 4,54%, il Dollar Index ha guadagnato lo 0,74% in un solo giorno, il massimo dall’inizio di giugno: tutti elementi di pressione sulle attività azionarie.
Analisti avevano già chiarito in precedenza che, con i fondi CTA impegnati in una riduzione sistematica dell’esposizione e i fondi long tornati in modalità “wait-and-see”, questa combinazione – un rapporto sui non agricoli surriscaldato assieme a persistenti preoccupazioni per l’AI – non costituisce la premessa per un reale rimbalzo. Considerando la struttura delle posizioni, l’andamento dei tassi e il quadro macro, il rimbalzo di venerdì appare più come un “dead cat bounce” di natura tecnica che come un vero e proprio punto di svolta nel bear market.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Shawn Kim di Morgan Stanley, noto come "Il Dio della Memoria", lancia un nuovo avvertimento! La vera bomba è il "precipizio dei profitti del 2028" e abbassa completamente il target price delle azioni di memoria
Shawn Kim ha rivisto al ribasso i target price delle azioni dei produttori di memoria, con una significativa riduzione del 38% per SK Hynix e del 19% per Samsung Electronics. Ha avvertito che il settore potrebbe affrontare un “precipizio dei profitti” nel 2028: l’entrata in funzione delle nuove capacità produttive alla fine del 2027, ritardi nella costruzione dei data center, riduzione dei premi su HBM e un crollo di circa il 20% dei prezzi spot NAND nelle ultime due settimane si sommano in una quadrupla pressione. Di conseguenza, ha drasticamente abbassato le ipotesi sui margini di profitto a lungo termine delle due aziende per la DRAM, portandole vicino alla media storica.

Conferenza telefonica di Q3 di MARA Holdings (MARA.US): la direzione dichiara che due contratti di leasing AI/HPC puntano alla firma entro l’anno, il debito totale è stato già ridotto del 37% nel corso dell’anno.
La società mineraria di Bitcoin MARA Holdings (MARA.US) ha pubblicato il bilancio del terzo trimestre 2026. Questo rapporto mostra un quadro insolito di divisione: profitti contabili in forte crescita e ricavi operativi in costante diminuzione—l'azienda si trova in un momento cruciale di transizione dalla "estrazione di bitcoin" verso le "infrastrutture AI".


Skydance (SKYD.US) conferenza sugli utili del Q3: lancio di un pacchetto combinato Paramount+ e HBO Max all'inizio del 2027, obiettivo di flusso di cassa libero di almeno 10 miliardi di dollari entro il 2030
L'integrazione dei servizi di streaming di Paramount e Warner ha ora una tempistica definita. Skydance prevede di lanciare un pacchetto combinato Paramount+ e HBO Max all'inizio del 2027, puntando a unificare la tecnologia backend dei due servizi entro circa un anno.
Prezzi delle criptovalute
Altro


