
Previsione sui risultati finanziari di Apple (AAPL) per il Q4 dell'anno fiscale 2026: la serie iPhone Duo/18 sostiene il nuovo anno fiscale con una riduzione delle quantità ma un aumento dei prezzi
 2026/11/01 12:44
🔥 Radar dei titoli caldi USA ora disponibile! 3 temi principali del mercato azionario USA + 6 titoli selezionati + 7 calendario degli eventi chiave: dove si trovano le opportunità nel mercato azionario USA questa settimana? Clicca sul link per vedere a colpo d’occhio 22 direzioni di trading →
1. Panoramica dei punti chiave d’investimento
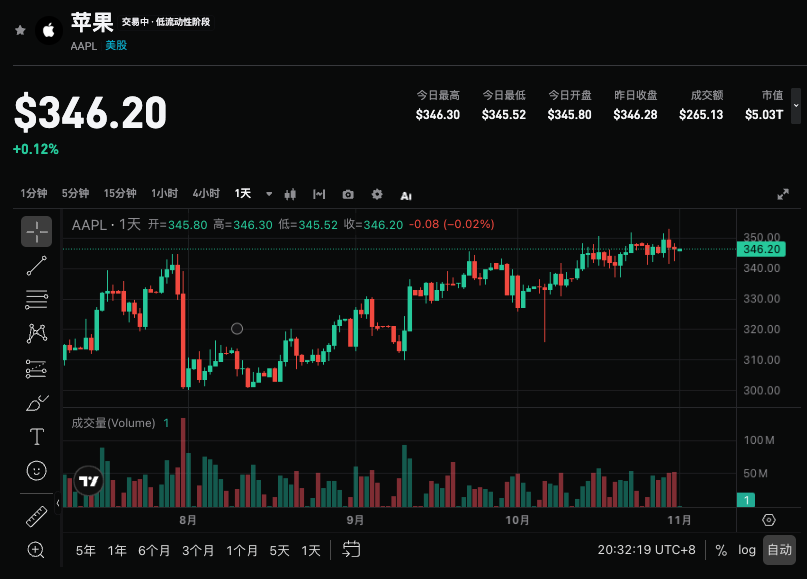
Apple (AAPL.US) pubblicherà i risultati del quarto trimestre dell'anno fiscale 2026 dopo la chiusura del mercato, ora di New York, il 2 novembre 2026. Il consenso di mercato prevede un fatturato totale di circa 113,32 miliardi di USD (+10,6% YoY), utili per azione di 1,979 USD (+7,0% YoY). Goldman Sachs prevede un fatturato di 113,60 miliardi di USD (+11% YoY), leggermente superiore al consenso e nella fascia alta della guida aziendale (9%-11%), un EPS di 2,01 USD, mantiene il rating "buy" e alza il target price a 12 mesi da 360 a 390 USD. Il focus principale di questo trimestre sarà verificare se la strategia "meno volume, più prezzo" della serie iPhone 18 si tradurrà in realtà, la forza della domanda iniziale per il pieghevole Duo, la resilienza del business servizi sotto vincoli di fornitura e la posizione sull’outlook del prossimo trimestre.
2. Quattro punti di attenzione principali
Punto chiave 1: meno volumi, più prezzi e ottimizzazione strutturale per la serie iPhone 18
iPhone resta il principale motore. Goldman Sachs stima che nel Q4 i ricavi iPhone saranno di 56,56 miliardi di USD (+15% YoY), in linea sia col consenso che con la guidance di management (“mid-teens”). Le spedizioni dovrebbero diminuire del 4% circa su base annua (circa 57,3 milioni di unità), ma il prezzo medio aumenterà del 20% circa, formando il trend "meno volumi, più prezzi". Il calo delle spedizioni è principalmente dovuto alla separazione del ciclo di rilascio (assenza del modello base), alla carenza di memoria e componentistica nel settore, oltre ai rincari che frenano la domanda; parzialmente compensato dal post-effetto di iPhone 17 e dal lancio di 18 Pro (soprattutto in Cina e India). A fronte di un significativo crollo delle spedizioni di smartphone nel settore (-20%/-22%), Apple conquista quota passando dal 18,2% al 22,4%, mostrando grande resilienza. Si dovrà monitorare se la struttura reale delle spedizioni si sposterà ulteriormente sui modelli Pro/Pro Max e se il beneficio su margin solo parzialmente realizzato porterà pressione sui margini di breve periodo.
Punto chiave 2: vincoli di fornitura, tempi di consegna e segnali iniziali di domanda per Duo
I vincoli di fornitura sono la variabile chiave della stagione. Carenza di capacità avanzata per i SoC progettati in house e ritardi nella fornitura DRAM potrebbero rallentare l’assemblaggio di A20 Pro ed evidenziare i bassi rendimenti produttivi di Duo; il management ha già segnalato vincoli più marcati qoq. Secondo il monitoraggio Goldman, nei primi 42 giorni i tempi medi globali per la serie iPhone 18 Pro sono di 24 giorni (leggermente inferiori rispetto alla generazione precedente e in miglioramento), mentre Pro Max resiste di più. Per Duo la prima settimana di preorder ha visto in media 100 giorni d’attesa worldwide, coerenti tra tutte le regioni, segnalando una domanda iniziale sostenuta: in Cina, nei primi 7 giorni, vendite di iPhone 18 Pro +12% YoY, rappresentando il 33% delle vendite di smartphone cinesi del trimestre; in India, previsioni +15%-28% nel day one. Dai feedback delle supply chain risulta che gli ordini di Pro Max sono aumentati del 10%-15% e quelli di Duo del 30%, mentre quelli di 18 Pro sono in calo; il totale resta stabile ma con la struttura spostata verso modelli premium. I tempi dipendono molto da scorte di canale e capacità produttiva, per cui occorrerà ascoltare il management in conference call per cogliere la domanda reale.
Punto chiave 3: resilienza dei servizi e copertura prezzi Mac/iPad
I servizi sono attesi crescere a circa +10% YoY, in linea con il consenso e le precedenti guidance aziendali (l’azienda aveva previsto circa 9,5%, già scontata una sfavorevole variazione di FX di 2,5 punti circa qoq). Goldman Sachs prevede entrate da servizi per circa 31,52 miliardi di USD, con la crescita dell’App Store che rallenta a circa +2%, TAC (Google rev share) circa +11%, e abbonamenti circa +22%. Mac resta un campo controverso: Goldman Sachs prevede ricavi per 8,68 miliardi di USD, flat YoY e inferiore al consenso (+12%); spedizioni -12%, compensate da una media di aumento prezzi a giugno del 18%. Per iPad la situazione è opposta: ricavi attesi a 7,40 miliardi di USD (+6% YoY), sopra il consenso (+1%), grazie anche qui a un rialzo prezzi superiore al 20% a giugno. I margini elevati dei servizi supportati dall’ampio parco installato restano elemento chiave strutturale; in questa stagione occorre osservare se la crescita App Store e abbonamenti resterà sotto pressione.
Punto chiave 4: margine lordo, guidance prossimo trimestre e revisione della valutazione
Goldman Sachs stima un margine lordo del 47,8%, superiore al consenso (47,5%) e vicino al valore centrale della guidance aziendale (47%-48%, corrisponde al 46%-47% depurato di rimborsi tariffari). Le spese operative dovrebbero aggirarsi tra 19,1 e 19,4 miliardi di USD. Più cruciale la guidance per il prossimo trimestre: GS è più cauta sull’F1Q27 (EPS 2,88 USD, ricavi 151,2 miliardi USD, margine lordo 46,8%), tutti inferiori al consenso, e prevede che la guidance societaria indichi una crescita YoY dei ricavi a cifra singola bassa-media. Il target price è stato rivisto soprattutto sulla fiducia rafforzata nel ciclo di rinnovo iPhone post lancio Duo, con il multiplo di valutazione che sale da 37x a 40x (NTM+1Y), non per upgrade delle stime sui risultati. Le dichiarazioni in conference call sull’outlook del trimestre di dicembre e sulla tempistica migliorativa dei colli di bottiglia saranno decisive per sentiment e valutazione di breve periodo.
3. Rischi e opportunità coesistono
Catalizzatori rialzisti:
- Ricavi iPhone in crescita ben oltre il 15% e struttura Pro/Pro Max con Duo superiore alle attese, confermando la logica "meno volumi più valore".
- I servizi mantengono crescita a doppia cifra, margine lordo nella fascia alta della guidance e outlook prossimo trimestre positivo.
- Segnali molto forti di domanda iniziale per Duo (tempi d'attesa, vendite regionali) rafforzano le aspettative su un nuovo ciclo di sostituzione dispositivi.
Rischi ribassisti:
- Calano più del previsto i volumi spediti o emerge una chiara pressione della domanda legata ai prezzi, portando i ricavi iPhone sotto il mid-teens YoY.
- I vincoli di fornitura peggiorano o la guidance parla solo di crescita molto bassa, aumentando i timori per la stagione festiva.
- L'ulteriore rallentamento di App Store, pressione FX/costi peggiore delle previsioni, deprime margini e qualità degli utili.
4. Strategie di trading suggerite
Scenario long: se i ricavi iPhone e totali superano ampiamente le attese, margine lordo solido e il management si mostra positivo su Duo e guida Q dicembre, ciò può rafforzare il narrazione "hardware + resilienza servizi", dando supporto al rerating dei multipli e al target price.
Scenario short: se i dati chiave solo in linea o sotto le attese, la comunicazione sui vincoli di fornitura resta pessimista, o la guidance per il futuro appare debole, possibili prese di beneficio, specie vista la valutazione già elevata del titolo.
Dati chiave:
- Fatturato totale e tasso di crescita YoY, ricavi iPhone con struttura spedizioni/prezzo medio
- Crescita ricavi servizi e dettaglio App Store/abbonamenti
- Margine lordo e spesa operativa effettiva
- Guidance ricavi e outlook forniture per F1Q27
Indicazioni operative: Se risultati sopra le attese e outlook positivo, monitorare occasioni d'ingresso dopo eventuali correzioni; se dati tiepidi o guidance prudente, attenzione alla volatilità a breve ed evitare di comprare sui massimi. Gestire i pesi in portafoglio e gli stop loss in base alla propria propensione al rischio.
Disclaimer: Il contenuto sopra riportato è solo per riferimento e non costituisce consulenza d’investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La miccia del "Black Friday": Anthropic solo di livello "spazzatura"?
In soli 90 giorni un aumento di quasi 1.000 miliardi! I debiti fuori bilancio dell’AI superano silenziosamente i 4,1 trilioni di dollari
La crescente febbre per l'infrastruttura AI sta generando enormi obblighi fuori bilancio: i relativi impegni di sette aziende tecnologiche hanno raggiunto 4,11 trilioni di dollari, con un aumento di quasi 1 trilione in soli 90 giorni, superando di gran lunga il debito in bilancio. I contratti di affitto dei data center, gli obblighi di acquisto e le garanzie continuano ad espandersi, mentre le agenzie di rating non hanno ancora un criterio uniforme. Il mercato inizia a preoccuparsi: se la crescita dei ricavi dell'AI non riuscirà a tenere il passo con l’adempimento degli impegni, le ingenti spese potrebbero danneggiare il flusso di cassa delle aziende e le loro valutazioni.


Prezzi delle criptovalute
Altro


