
Amazon Q3: AWS registra la crescita più rapida degli ultimi cinque anni, margine di profitto ai massimi storici, ma il flusso di cassa e i costi per l'intelligenza artificiale rappresentano le maggiori preoccupazioni; crollo del titolo oltre il 7% dopo la chiusura!
 2026/10/30 02:53
🔥 Radar dei titoli caldi USA è online! 3 linee guida principali del mercato azionario USA + 6 titoli selezionati + 7 eventi nel calendario, dove si trovano le opportunità questa settimana nel mercato americano? Clicca sul link per vedere in un’unica immagine 22 direzioni di trading→
Punti chiave
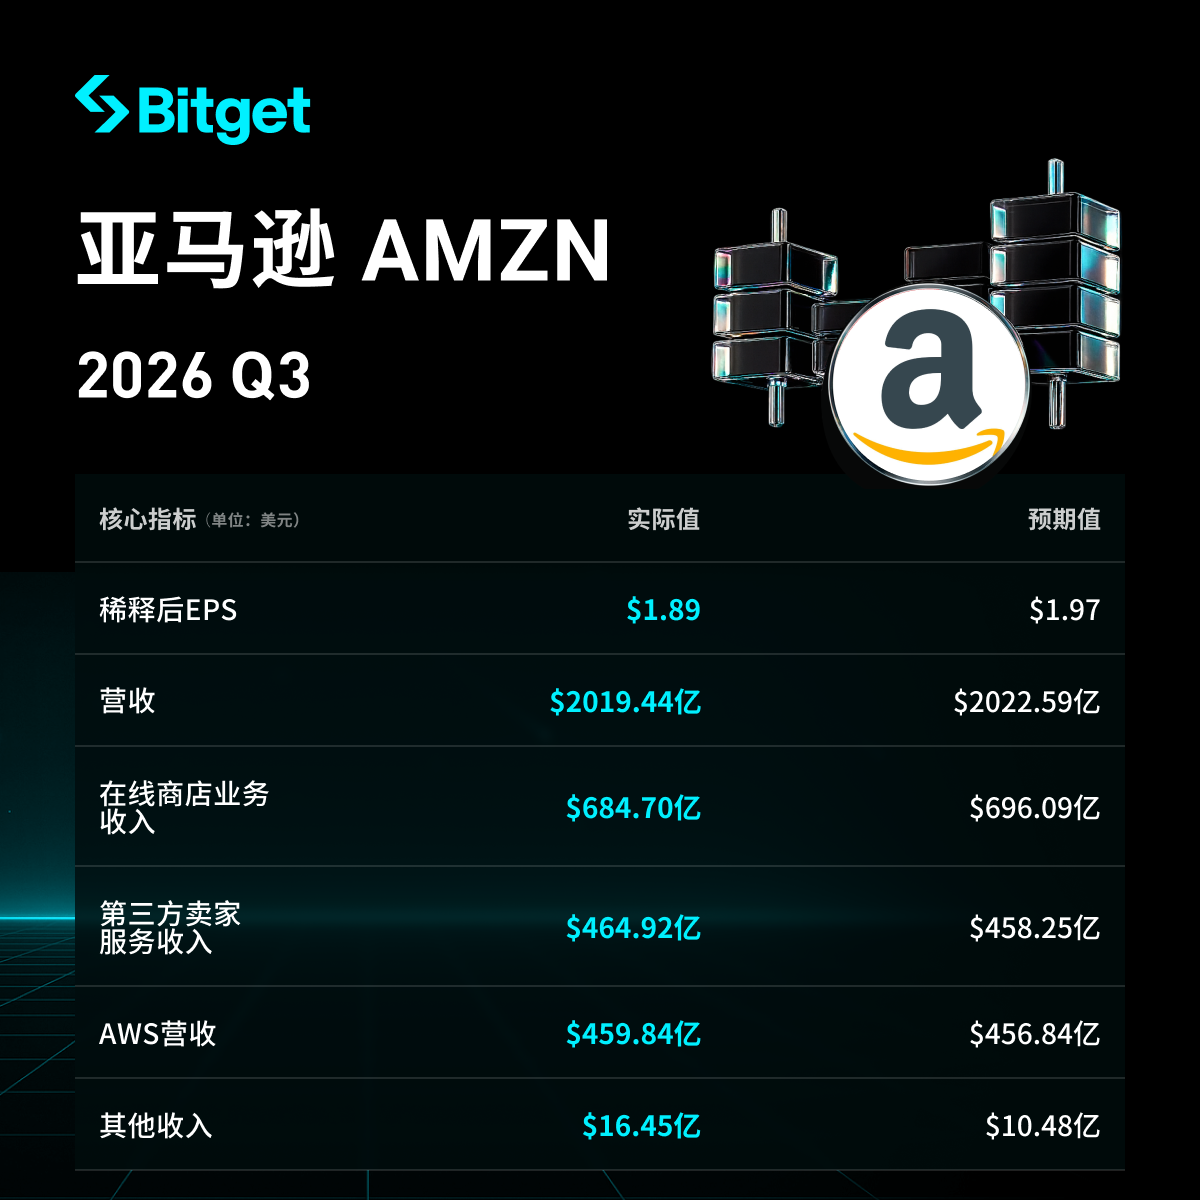
Amazon nel terzo trimestre 2026 (al 30 settembre) ha registrato un fatturato netto di 201,94 miliardi di dollari, in crescita del 12% su base annua (13% escluso l’effetto cambio), leggermente sotto le attese degli analisti; EPS diluito a 1,89 dollari, in calo di circa il 3,1% su base annua, inferiore alle aspettative di 1,96 dollari. L’utile operativo di 28,08 miliardi di dollari, in crescita di circa il 61,5%, margine operativo del 13,9% ha raggiunto un nuovo massimo storico per l’azienda. AWS ha registrato un fatturato netto di 45,98 miliardi di dollari, in crescita del 39,3%, il più rapido tasso di crescita trimestrale degli ultimi cinque anni, con un run-rate annualizzato di 184 miliardi di dollari, contribuendo a circa il 63% del totale dell’utile operativo.
Tuttavia, le vendite online sono cresciute solo del 2% (il livello più basso dall’inizio del 2023), i ricavi pubblicitari inferiori alle attese, spese in conto capitale di 77,26 miliardi di dollari ben oltre le aspettative, il free cash flow degli ultimi 12 mesi è negativo per 42,36 miliardi di dollari (secondo trimestre consecutivo negativo, nello stesso periodo dello scorso anno era positivo). Il prezzo delle azioni è sceso dopo la chiusura fino a oltre il 10%, per poi chiudere con un calo superiore al 4% (in sessione ordinaria -4,25%), gli investitori sono preoccupati per i tempi di ritorno degli investimenti AI e per la pressione sul cash flow.
Analisi dettagliata
- Performance generale di ricavi e utili
- Fatturato netto: 201,94 miliardi di dollari (precisamente 201,944 miliardi), +12% su base annua (180,17 miliardi di dollari lo stesso trimestre scorso anno), +13% escludendo l'effetto negativo del cambio (circa 900 milioni); escluso l'effetto temporale del Prime Day (quest’anno la maggior parte dei principali mercati nel Q2, l’anno scorso tutti nel Q3), il tasso di crescita sarebbe stato superiore di circa 400 punti base. Leggermente sotto le stime degli analisti (202,26-203,31 miliardi).
- EPS diluito: 1,89 dollari, in calo di circa il 3,1% (1,95 dollari lo scorso anno), inferiore alle attese di 1,96 dollari. Utile netto 20,69 miliardi, inferiore ai 21,19 miliardi dello scorso anno (che includeva circa 9,5 miliardi di guadagni ante imposte dall’investimento in Anthropic).
- Utile operativo: 28,08 miliardi di dollari, +61,5% (17,42 miliardi lo scorso anno), margine operativo 13,9%, massimo storico; superiore alle aspettative di mercato di oltre il 7%.
- Flusso di cassa operativo (ultimi 12 mesi): 168,3 miliardi di dollari, +29% su base annua.
- Free cash flow (ultimi 12 mesi): -42,36 miliardi di dollari (precisamente -42,4 miliardi), circa 5,6 volte il Q2 negativo di 7,6 miliardi, nello stesso periodo dello scorso anno era positivo per 14,79 miliardi; secondo trimestre consecutivo negativo.
- Driver: il miglioramento dei profitti è dovuto all’efficienza nei costi di esecuzione, marketing e gestione; l’effetto temporale del Prime Day ha frenato la crescita su base annua; l’utile netto è stato penalizzato dalla base di confronto straordinaria dello scorso anno sui guadagni non operativi.
- Performance business AWS
- Fatturato netto: 45,98 miliardi di dollari, +39,3% (33,01 miliardi lo scorso anno), superiore alle previsioni di circa 45,4 miliardi, record di crescita trimestrale degli ultimi cinque anni (37% nel Q2). Il run-rate annualizzato a fine trimestre raggiunge 184 miliardi, +8,9% dal Q2.
- Utile operativo: 17,77 miliardi, +55%, margine operativo 38,7% (34,6% lo scorso anno). AWS rappresenta circa il 23% del fatturato totale (18% lo scorso anno), contribuendo a circa il 63% dell’utile operativo globale.
- Driver chiave: forte domanda legata all’AI, le spese Amazon Bedrock crescono di quasi 7 volte (Fortune 500), il numero di token quasi +17 volte; la quantità di agenti distribuiti con Bedrock AgentCore supera il doppio della somma dei primi tre trimestri. Siglati nuovi accordi con Meta, Nvidia, OpenAI, Salesforce, Oracle, Qualcomm, Verizon, ecc. Il CEO Andy Jassy prevede una crescita del fatturato AWS superiore al 40% sia nel 2027 che nel 2028 e, nei prossimi 5-10 anni, l’azienda potrebbe superare i mille miliardi di dollari di ricavi (potendo avere due business di queste dimensioni).
- Performance degli altri segmenti di business
- Business Nord America: Fatturato netto 112,85 miliardi, +6% su base annua (leggermente sotto le stime di 113,39 miliardi); utile operativo 8,72 miliardi, +82%, margine operativo 7,7% (4,5% lo scorso anno).
- Business Internazionale: Fatturato netto 43,11 miliardi, +5% su base annua (+8% escluso effetto cambio); utile operativo 1,58 miliardi (superiore agli 1,2 miliardi di un anno fa), margine operativo 3,7% (2,9% lo scorso anno).
- Dettaglio retail online:
- Ricavi negozi online: 68,47 miliardi, solo +2% su base annua (tasso più basso dall’inizio 2023), peso di circa un terzo sul fatturato totale.
- Ricavi servizi venditori terzi: 46,49 miliardi, +9% su base annua.
- Ricavi negozi fisici: 5,71 miliardi, +2%.
- Volume globale di articoli pagati +12%, costi di spedizione +11%. Consegna Prime ai membri ai ritmi più rapidi di sempre per il periodo, oltre 1,5 miliardi di prodotti consegnati in giornata o il giorno dopo.
- Ricavi pubblicitari: 19,64 miliardi, +11% (+12% al netto del cambio), sotto le attese di circa 20,87 miliardi (-6% circa); crescita rallentata rispetto al 20%+ precedente, a causa di effetti come il Prime Day. Si prevede che la crescita acceleri intorno agli alti valori a doppia cifra nel Q4.
- Ricavi servizi in abbonamento: 14,01 miliardi, +11%, sopra alle attese di 13,69 miliardi del mercato.
- L’efficienza della marginalità sostiene il miglioramento dei margini del comparto retail, ma la crescita online resta debole nel breve termine.
- Capex e flusso di cassa
- Q3 acquisti di immobili e attrezzature: 77,26 miliardi, circa 2,2 volte i 35,1 miliardi dello scorso anno, superiore di oltre il 30% alle attese di 57,47-58,7 miliardi. Netto ultimi 12 mesi 210,66 miliardi, +82% su base annua. L’incremento riflette soprattutto investimenti legati all’AI.
- Guidance spese in conto capitale cash annue per il 2026 confermata a circa 220 miliardi; il management prevede per il 2027 spese “significativamente superiori”, con un chiaro percorso di ritorno sugli investimenti.
- Il peggioramento del free cash flow è dovuto soprattutto all'incremento del CapEx (circa 94,8 miliardi in più su base annua in acquisto netto PPE negli ultimi 12 mesi).
- Stato patrimoniale: cassa e equivalenti 55,78 miliardi (in calo dagli 86,81 di fine scorso anno); debito a lungo termine 173,13 miliardi (da 65,65 mld). Nel Q3 sono stati raccolti circa 48,1 miliardi di nuovo debito a lungo termine, circa 115,1 miliardi nei primi tre trimestri.
- L’azienda non ha segnalato rallentamenti sugli investimenti AI, ribadendo che questi porteranno a maggiori ricavi di lungo termine e miglior flusso di cassa libero.
- Previsioni Q4 2026
- Fatturato netto: 240-247 miliardi di dollari, +12% a +16% (impattato per circa 60 punti base dal cambio), mediana a 243,5 miliardi, leggermente sotto le stime (244,52 miliardi).
- Utile operativo: 28,5-33,5 miliardi, mediana 31 miliardi, sotto le attese di circa 33,1 miliardi (top leggermente sopra il consenso, bottom sotto le previsioni). Un anno fa l’utile operativo era circa 25 miliardi.
- I ricavi pubblicitari sono attesi in crescita a doppia cifra alta anno su anno.
- Contesto di mercato e preoccupazioni degli investitori
- Il bilancio evidenzia una chiara dualità: AWS in fortissima crescita (massimo da 5 anni) e margine operativo record, ma crescita e-commerce anemica (minimo da tre anni e mezzo), fatturato/EPS sotto le attese, CapEx AI sopra il 30% delle stime, free cash flow crollato in negativo.
- Contrasto principale: tempi di ritorno sugli investimenti in infrastrutture AI e pressione sul cash flow a breve. Gli investitori sono preoccupati che l’elevato CapEx continui a erodere il flusso di cassa libero e che l’azienda non abbia dato segnali di rallentamento; il midpoint della guidance Q4 è sotto le stime, a indicare una debole ripresa nel business online a breve.
- Reazione di mercato: dopo la chiusura il titolo è sceso oltre il 10%, secondo i vari report il calo finale si è attestato oltre il 4% (in sessione ordinaria -4,25% a 243,79 dollari, ancora -6-7% nel dopoborsa). Le preoccupazioni sugli investimenti AI risuonano come su Google, Meta e altri big tech, sottoponendo l'intero settore tecnologico a forte pressione.
- Posizione aziendale: sottolinea la validità della strategia AWS, ritorni in accelerazione dagli investimenti, miglioramento costante di quota di mercato e margini nel retail, visione ottimista sulla possibile presenza di due business oltre il trilione di dollari nel lungo termine.
Disclaimer: Il contenuto di questo articolo è solo a scopo informativo e non costituisce un consiglio d’investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Le azioni degli hedge fund stanno amplificando il rischio delle azioni tecnologiche!
Gli hedge fund stanno silenziosamente completando un pericoloso cambio di strategia: passando dal vendere allo scoperto singoli titoli al vendere allo scoperto gli indici. Questo cambiamento sta accelerando la crescita della correlazione tra le azioni, facendo scomparire il “cuscinetto anti-leva” che un tempo attenuava la volatilità. Secondo i dati di Goldman Sachs, l’esposizione corta dei fondi sugli indici e sugli ETF ha raggiunto il livello più alto degli ultimi dieci anni. Il VIX rischia di salire in modo disordinato, e la vulnerabilità a bruschi cali dei prezzi delle azioni si sta silenziosamente accumulando.

Il trading AI si raffredda, i flussi di capitale rifugio si riversano sui titoli di Stato USA! "L’ancora di riferimento per la valutazione degli asset globali" verso il primo calo mensile in otto mesi
Venerdì, a causa della svendita delle azioni tecnologiche statunitensi, gli investitori si sono riversati sui titoli di Stato americani come bene rifugio, e durante la sessione asiatica il rialzo dei prezzi dei Treasury statunitensi si è addirittura accelerato.
Il rapporto oro-argento supera 76! L’oro fatica a tenere il supporto dei 4000, mentre l’argento subisce doppia pressione dalle scorte e dai capitali
Il prezzo dell’oro ha mantenuto il livello chiave di supporto intorno ai 4000 dollari per oncia, mentre il prezzo dell’argento è sceso ai minimi da inizio anno. Gli analisti di Metals Focus hanno dichiarato giovedì che l’argento potrebbe affrontare ulteriori pressioni di vendita, poiché una domanda di investimento debole e una liquidità migliorata sul mercato spot esercitano pressioni sui prezzi.
Prezzi delle criptovalute
Altro


