
Previsione del rapporto finanziario Q3 di Microsoft: rilascio della capacità di Azure e verifica della monetizzazione dell’intelligenza artificiale
 2026/10/27 04:47
🔥 Radar dei trend del mercato azionario USA ora disponibile! 3 temi principali delle azioni USA + 6 titoli selezionati + 7 eventi chiave in calendario: dove si trovano le opportunità negli USA questa settimana? Clicca il link per visualizzare in una sola immagine 22 direzioni di trading→
1. Panoramica dei punti chiave di investimento
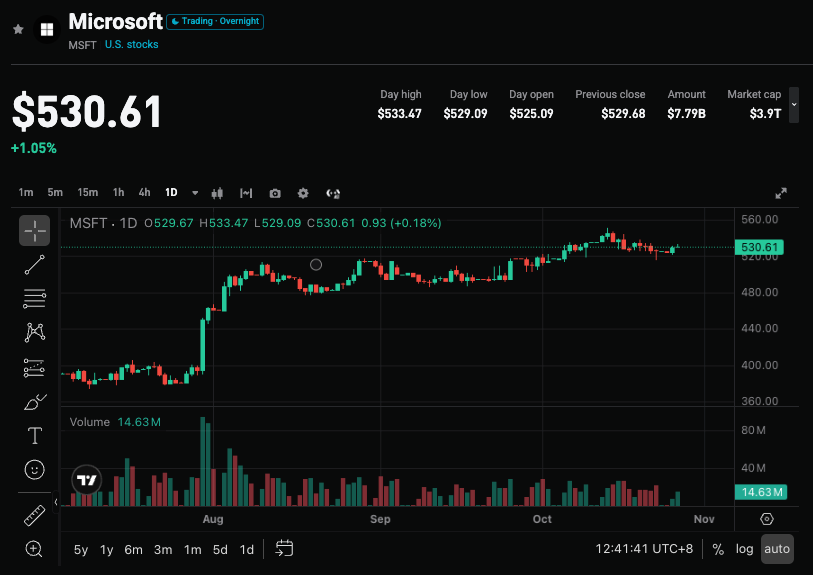
Microsoft (MSFT.US) pubblicherà i risultati del terzo trimestre fiscale 2026 (FY2027 Q1) dopo la chiusura del mercato USA il 28 ottobre 2026. Il consenso di Wall Street prevede ricavi pari a circa 89,9-91,2 miliardi di dollari (+16%~17% YoY), un utile netto di 35,2-35,8 miliardi di dollari (+27,5% YoY), una crescita di Azure del 45%~46% e spese in conto capitale di 50-51,5 miliardi di dollari. Recentemente il prezzo delle azioni ha raggiunto un nuovo massimo storico, grazie al miglioramento delle guidance e all'afflusso di capitali. Il mercato è molto attento a verificare se Azure potrà accelerare dopo il rilascio della capacità, ai progressi nella monetizzazione dell’AI, e alla resilienza del free cash flow e della guidance trimestrale in un contesto di spese elevate.
2. Quattro focus principali
Focus 1: Azure può accelerare grazie al rilascio della capacità?
Azure rimane il motore principale di crescita del cloud intelligente. In passato la crescita è rimasta bloccata nella fascia 38%-40%, principalmente perché parte delle nuove GPU in arrivo venivano assegnate in via prioritaria a Copilot e alla ricerca interna. Questa stagione si assiste a un allentamento significativo sul lato dell’offerta: circa 31 nuovi data center in un solo trimestre, circa 88 in un anno, aumento di capacità di circa 1GW, il tempo di attivazione delle GPU nelle principali regioni ridotto quasi del 50%, e una accelerazione della monetizzazione in seguito all’aumento del tasso di utilizzo. Wall Street vorrebbe vedere una crescita fino al 47% o quasi il 50%, l’autore si aspetta circa il 46%-47%. Se confermato, ciò dimostrerebbe resilienza della domanda e alleviamento del collo di bottiglia sull’offerta; se la crescita si fermasse o fosse inferiore al 45%, potrebbero aumentare le preoccupazioni di rallentamento.
Focus 2: Stato della monetizzazione dell’AI e contributo della divisione Produttività
Gli strumenti di produttività restano alla base dei ricavi e dei profitti, con un operating margin di circa il 60%. I posti a pagamento di M365 Copilot hanno superato 30 milioni (erano circa 20 milioni nel trimestre precedente, più che raddoppiati trimestre su trimestre), il numero di grandi clienti è aumentato di oltre 7 volte su base annua; gli utenti totali di GitHub sono arrivati a 50 milioni, gli abbonati paganti sono più di 4,7 milioni (+75% YoY), Copilot ha visto un incremento dei ricavi superiore al 60% trimestre su trimestre dopo il passaggio al modello di fatturazione a consumo, e l’ARR ha superato 1 miliardo di dollari. Una monetizzazione più rapida del previsto può alleviare la dipendenza esclusiva da Azure agli occhi del mercato, ma resta da valutare se il tasso di penetrazione si tradurrà in ricavi e profitti di qualità sostenibile.
Focus 3: Spese in conto capitale, free cash flow e pressione d’ammortamento
Il consensus di Wall Street prevede spese in conto capitale di 50-51,5 miliardi di dollari per il trimestre, circa 240 miliardi di dollari per il FY27. L’azienda aveva precedentemente abbassato leggermente le previsioni di spesa e promesso un FCF positivo, ma spese elevate combinate all’allungamento del periodo di ammortamento (gli edifici dei data center passano da 15 a 25 anni) possono “abbellire” temporaneamente i conti, con il rischio di impairment e leasing fuori bilancio (impegni non iniziati per circa 329,1 miliardi di dollari). Il FCF potrebbe scendere sotto i 10 miliardi di dollari o addirittura di più. Il passaggio da una “espansione aggressiva” a una crescita mirata è la direzione giusta, ma il ciclo di ritorno e la salute del cash flow restano punti critici da monitorare.
Focus 4: Guidance del prossimo trimestre e outlook annuale
Il mercato si aspetta che i ricavi del prossimo trimestre (26Q4/27FYQ2) siano tra 95,5 e 96 miliardi di dollari, con una guidance di crescita di Azure tra 44%~47%. L’autore prevede una fascia simile di ricavi, ma Azure potrebbe essere leggermente più conservativo. Il consensus degli ordini arretrati si attesta a circa 720 miliardi di dollari; un valore più alto rafforzerebbe la visibilità. Se la guidance annuale delle spese o del tasso di crescita di Azure dovesse discostarsi significativamente dalle attese (soprattutto per una crescita vicina al 50%, molto desiderata dal mercato), l’impatto su sentiment e valutazioni sarebbe immediato.
3. Rischi e opportunità convivono
Catalizzatori al rialzo:
- La crescita di Azure raggiunge o supera il 47%, dimostrando gli effetti dell’ampliamento della capacità.
- Ricavi e utile netto superiori alle attese, dati solidi sulla monetizzazione di Copilot/GitHub e miglioramento delle guidance trimestrali o annuali.
- Significativa crescita di ordini arretrati, spese in conto capitale ottimizzate e FCF migliore delle stime più pessimistiche.
Rischi al ribasso:
- La crescita di Azure si attesta o scende sotto il 45%, oppure la guidance per il prossimo trimestre è conservativa, rafforzando timori sulla domanda/offerta.
- Spese in conto capitale superiori alle attese e FCF fortemente sotto pressione o quasi azzerato, sollevando dubbi sui tempi di ritorno dell’investimento.
- Rallentamento nella monetizzazione dell’AI, o enfasi sui rischi legati ad ammortamento/locazione, con impatto sulle valutazioni.
4. Suggerimenti operativi di trading
Logica long: Se Azure accelera visibilmente, i risultati battono le attese, e il management esprime ottimismo su monetizzazione e capacità, il prezzo delle azioni potrebbe continuare a correre, rafforzando la leadership AI cloud e produttività.
Rischi short: Se i dati core soddisfano solo le attese, la guidance Azure è inferiore alle aspettative più ambiziose, o FCF/spese preoccupano, in un contesto di valutazioni elevate può innescarsi una presa di profitto.
Dati chiave:
- Ricavi complessivi, utile netto e crescita su base annua
- Crescita di Azure e guidance per il trimestre successivo
- Livello di spese in conto capitale e free cash flow
- Progressi su posti Copilot/ARR e ordini backlog
Suggerimento operativo: In caso di risultati e guidance migliori delle attese, valutare opportunità dopo eventuali correzioni; se i dati sono neutri o la guidance debole, attenzione al rischio di volatilità nel breve periodo ed evitare di inseguire i massimi. Regolare flessibilmente posizione e stop loss in base alla propria propensione al rischio.
Disclaimer: Il presente contenuto è solo a scopo informativo e non rappresenta raccomandazione d'investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche

Opinione: l'oro verrà prima spinto a 3500, poi le politiche lo porteranno a 7500?
Quando la narrazione sull’AI inizia a vacillare, quei rischi a lungo ignorati dal mercato stanno silenziosamente emergendo
Citadel Securities avverte che la svendita del mercato azionario mostra che la pazienza degli investitori nei confronti dei rendimenti dell’AI sta diminuendo; i tassi d’interesse elevati rendono ancora più urgente il problema della redditività degli investimenti in infrastrutture, e la spesa in conto capitale per l’AI è diventata un’arma a doppio taglio. La pressione combinata di fattori fiscali, dazi, energetici e geopolitici lascia la Federal Reserve in una posizione difficile. Secondo il rapporto, i rischi sono stati a lungo nascosti dalla narrativa dell’AI e della crescita, e il margine di tolleranza del mercato è ormai estremamente limitato.

"Abbiamo già visto questo schema!" Un famoso trader ribassista spiega in dettaglio: perché sta shortando la nuova star dell'AI, CoreWeave
Seawolf Capital, fondata dai tre trader che hanno ispirato il film "La Grande Scommessa", ha aperto una posizione short su CoreWeave, ritenendo che l'elevato consumo di capitale, la durata economica incerta delle GPU e l’espansione dell’offerta di chip concorrenti pongano rischi al modello di business dell’azienda. Ancora più importante, CoreWeave avrà bisogno di raccogliere centinaia di miliardi di dollari in finanziamenti nei prossimi anni; se il costo del capitale aumentasse o l’accesso ai capitali fosse ostacolato, l’attività diventerebbe insostenibile. Questa operazione di short non è una scommessa contro il settore dell’AI, ma punta piuttosto sulle capacità di finanziamento e sul costo del capitale dell’azienda.

Prezzi delle criptovalute
Altro


