
Previsione del rapporto finanziario Q3 di Google: elevata crescita del settore cloud e crepe nei investimenti di capitale
 2026/10/27 04:38
🔥 Radar dei titoli caldi sul mercato azionario USA attivo! 3 tematiche principali delle azioni USA + 6 azioni selezionate + 7 calendario degli eventi principali, dove si trovano le opportunità questa settimana sulle azioni USA? Clicca il link per vedere tutte le 22 direzioni di trading in un’unica immagine→
1. Riepilogo dei punti chiave d’investimento
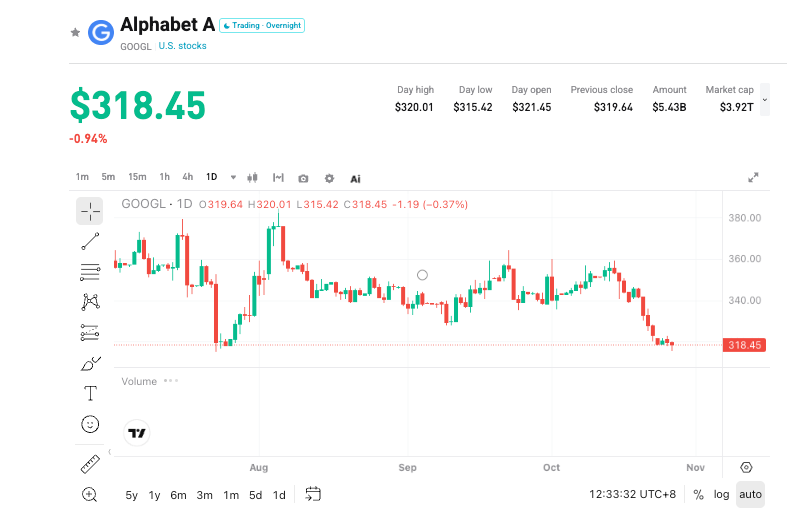
Alphabet (GOOGL.US) pubblicherà i risultati del terzo trimestre dell’anno fiscale 2026 il 28 ottobre 2026, dopo la chiusura di Wall Street (in contemporanea con Microsoft). Le previsioni di Wall Street stimano un fatturato totale tra 127 e 130 miliardi di dollari (circa (+25% su base annua)), utili netti tra 37 e 38 miliardi di dollari (a rischio di forte calo sequenziale, a causa dell’esclusione nel GAAP dei rendimenti di grandi investimenti azionari). I ricavi dal cloud di Google sono attesi tra 29 e 30,5 miliardi di dollari ((+90%-100% su base annua)), un margine operativo del 35,5%-37%; investimenti in conto capitale 50-52 miliardi di dollari (circa (+110% su base annua)), flusso di cassa libero che potrebbe diventare negativo fino a **-15 miliardi di dollari o più. Le quotazioni hanno oscillato recentemente intorno ai 320 dollari**, vicino al prezzo di carico di Berkshire. Il punto centrale di questo report saranno le performance del cloud (incluso TPU), se la forte crescita riuscirà a compensare il rallentamento della pubblicità e la pressione sul cash flow.
2. Quattro focus principali d’attenzione
Focus 1: Resilienza del core business pubblicitario e diversione verso AI
La pubblicità rappresenta ancora il 75%-77% dei ricavi totali. Si prevede che i ricavi pubblicitari saranno di 83,2-84,4 miliardi di dollari ((+12,5%-13% su base annua)), con il motore di ricerca che porterà circa 65 miliardi di dollari (crescita rallentata al +15%), pubblicità su YouTube 11,2-11,6 miliardi di dollari ((+10%-11%)). La quota del motore di ricerca è stabile all’89,3%, quella del browser tra il 73% e il 75%, senza impatti negativi evidenti nel breve termine. Tuttavia, il progresso di Gemini è relativamente lento (chiamato ironicamente “il Doubao americano” dal mercato), l’effetto base elevato e la dispersione dovuta alla concorrenza restano potenziali rischi, è necessario monitorare attentamente i cambiamenti sequenziali nel traffico e nell’ingaggio degli utenti.
Focus 2: Prosecuzione della forte crescita per Google Cloud e hardware TPU
Il business cloud è il motore di crescita più rapido, comprendendo cloud Google e entrate hardware proprie TPU. Le entrate previste superano i 29 miliardi di dollari, alcune stime arrivano sopra i 30 miliardi di dollari, utile operativo sopra i 10 miliardi di dollari (o addirittura record 11 miliardi di dollari). Gli obblighi contrattuali residui (RPO) hanno raggiunto 514 miliardi di dollari (oltre le aspettative di mercato di 480 miliardi), con più della metà degli ordini prevista in conversione nell’anno successivo, potenziale fatturato superiore a 250 miliardi di dollari. Il lancio di TPU V9 è stato accolto positivamente, con una crescita delle consegne prevista oltre l’80%, spedizioni annuali oltre 6 milioni di unità. I ricavi cloud che superano per la prima volta i 30 miliardi saranno un importante segnale di conferma.
Focus 3: Guidance capex e crepe nei flussi di cassa
La guidance per gli investimenti in conto capitale 2026 è circa 200 miliardi di dollari, nel trimestre circa 50 miliardi di dollari, nel quarto trimestre si potrebbero raggiungere picchi di 70 miliardi di dollari. Per il prossimo anno il mercato stima generalmente 300-350 miliardi di dollari di accelerazione. I comparables non raggiungono spesso le attese di spesa, Google potrebbe rivedere al ribasso o dare una guidance conservativa per il prossimo anno (positivo per l’ecosistema delle app, negativo per l’hardware). I flussi di cassa operativi non bastano a coprire spese, necessario ricorso a riserve o emissione di debito, il free cash flow potrebbe peggiorare ulteriormente a **-15 a -18 miliardi di dollari**. I rischi correlati a debito e finanziamenti AI sono ormai sotto la lente del mercato.
Focus 4: Forte calo sequenziale dell'utile netto GAAP e pressione sulla valutazione
Una volta esclusi i risultati degli investimenti azionari, l’utile netto GAAP potrebbe crollare sequenzialmente vicino al 60%. Pur essendone a conoscenza, il mercato potrebbe reagire negativamente a causa di multipli di valutazione forzatamente elevati, scatenando vendite. La redditività aggiustata, gli aggiornamenti su cloud RPO, guidance per il 2026 e il prossimo anno sui costi e sulla pubblicità saranno snodi chiave per il sentiment.
3. Rischi e opportunità
Catalizzatori al rialzo:
- Ricavi cloud oltre 30 miliardi di dollari, RPO in aumento sopra i 550 miliardi di dollari, margini operativi sopra le attese.
- Fatturato totale vicino o superiore a 130 miliardi di dollari, pubblicità resiliente e utili aggiustati robusti.
- Capex leggermente inferiori alle attese o guidance conservativa per il prossimo anno, alleviando i timori su debito e cash flow.
Rischi al ribasso:
- Crescita pubblicitaria sotto le attese, perdita di quota nella ricerca o aumento della diversione AI.
- Capex superiori alle attese, guidance aggressiva per il prossimo anno, free cash flow in peggioramento.
- Utile netto GAAP molto inferiore alle attese, congiuntura di elevata valutazione e volatilità dei titoli tech.
4. Suggerimenti di strategia di trading
Logica long: Se il business cloud (incluso TPU) supera nettamente le attese e RPO viene rivisto al rialzo, pubblicità stabile e costi sotto controllo, la fiducia su Google come leader infrastrutturale AI potrebbe rafforzarsi, supportando revisione positiva dei multipli di valutazione.
Rischi short: Se i dati core risultano solo in linea o sotto le attese, rallentamento della pubblicità o pressione su spese/cash flow oltre le attese, potrebbe scattare presa di profitto.
Dati chiave:
- Ricavi totali e crescita su base annua
- Ricavi cloud di Google, margini e RPO
- Performance e quota delle pubblicità (search/YouTube)
- Capex e free cash flow
- Guidance per il 2026/2027 e utile GAAP vs utile rettificato
Consiglio operativo: Se i risultati sono oltre le attese e le indicazioni cloud positive, monitorare opportunità di ingresso in caso di ritracciamento; con dati mediocri o pressioni di spesa elevate, attenzione alla volatilità di breve periodo e evitare inseguimenti. Posizioni e stop loss da modulare in base alla tolleranza individuale al rischio.
Disclaimer: le informazioni sopra riportate sono solo a scopo informativo e non costituiscono consiglio di investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
63 miliardi di dollari, il più grande finanziamento di infrastrutture AI della storia! Il CEO di Broadcom "coinvolto personalmente", Wall Street osserva da vicino l'emissione massiccia di debito prevista per il primo trimestre del prossimo anno
L'accordo per il noleggio dei chip da parte di Anthropic ha rischiato di saltare a causa della “cattiva digestione” del mercato del debito legato all’AI. Il CEO di Broadcom, Hock Tan, è intervenuto d'urgenza offrendo “tassi d’interesse più alti e una garanzia sul valore residuo”, favorendo così una rara collaborazione tra banche e Blackstone. Broadcom agisce sia come venditore sia come garante, creando una controversa struttura di “finanziamento circolare” che la lega strettamente ad Anthropic. L’emissione di obbligazioni investment grade per circa 21 miliardi di dollari prevista per il primo trimestre del prossimo anno costituirà un vero e proprio stress test.

Il fatturato e l’utile operativo del terzo trimestre di SK Hynix superano le aspettative, mentre l’utile netto sorprendentemente delude le attese; annunciata una storica remunerazione agli azionisti da centinaia di miliardi di won.
La grande differenza tra l’utile operativo e l’utile netto può essere attribuita a molteplici fattori combinati: tra cui il trattamento fiscale relativo all’investimento in Kioxia, le perdite e i guadagni derivanti dal tasso di cambio, progetti non operativi una tantum e l’impatto dei piani di restituzione su larga scala agli azionisti dal punto di vista contabile. Il piano di restituzione agli azionisti di centinaia di trilioni di won sudcoreani include oltre 30.000 miliardi di won di dividendi in contanti e più di 60.000 miliardi di won di riacquisto e cancellazione di azioni. Nel terzo trimestre, il dividendo per azione è stato di 20.000 won, includendo un dividendo speciale di 10.000 won per azione derivante dai profitti sull’investimento in Kioxia.
I ricavi del Q4 di Visa (V.US) crescono del 13% su base annua a 12,1 miliardi di dollari. Il volume delle transazioni di pagamenti transfrontalieri aumenta del 14%.
Nell'ultimo trimestre fiscale, Visa ha registrato un fatturato netto di 12,139 miliardi di dollari, con una crescita del 13% su base annua.
Prezzi delle criptovalute
Altro


