
L'indice CPI si scalda di nuovo! La Fed intensifica le scommesse sul tightening, il dollaro avanza e l'oro precipita.

WallStreet Italia 14 ottobre—— Mercoledì (14 ottobre) alle 20:30 ora dell'Asia orientale, il Dipartimento del Lavoro degli Stati Uniti ha pubblicato l'indice dei prezzi al consumo (CPI) di settembre. I dati mostrano un aumento su base annua del 3,7%, superiore al 3,4% di agosto e leggermente oltre la previsione di mercato del 3,6%. Questo risultato si è rapidamente riflesso nel sistema globale di determinazione dei prezzi degli asset.
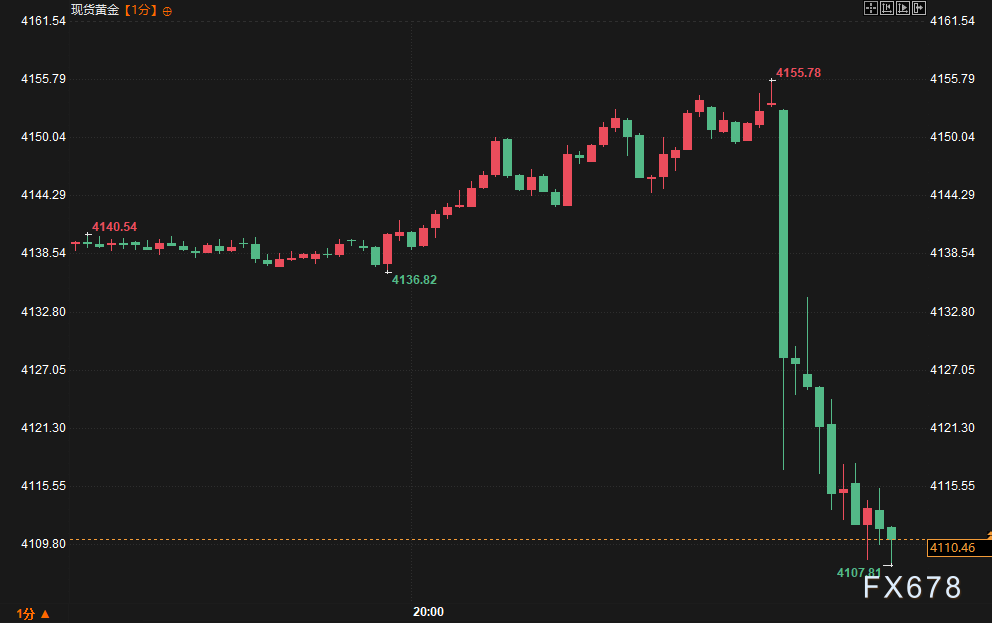
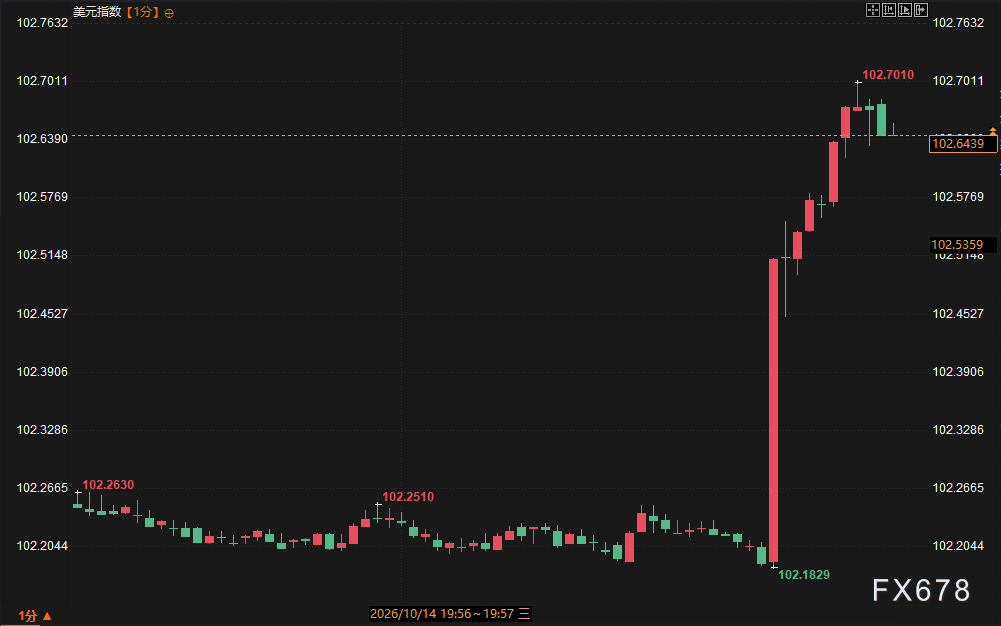
Mercoledì (14 ottobre) alle 20:30 ora dell'Asia orientale, il Dipartimento del Lavoro degli Stati Uniti ha pubblicato l'indice dei prezzi al consumo di settembre. I dati mostrano un aumento su base annua del 3,7%, superiore al 3,4% di agosto e leggermente oltre la previsione generale del mercato, fissata al 3,6%. Questo risultato si è rapidamente trasmesso al sistema globale dei prezzi degli asset. Prima della pubblicazione dei dati, l'oro spot era salito di circa 15 dollari, segnalando un ottimismo da parte di alcuni investitori sulla possibile diminuzione dell'inflazione; dopo la pubblicazione si è avuto un aggiustamento inverso. Il Dollar Index si è rafforzato di circa 35 punti nel breve periodo, raggiungendo un massimo a 102,54. I rendimenti dei Treasury USA sono aumentati su tutta la curva, con il biennale che ha segnato il maggior rialzo, di 3,83 punti base, fino al 4,831%, il decennale in rialzo di 1,47 punti base al 5,238% e il trentennale in aumento di 0,87 punti base al 5,572%. I future sui tassi di interesse a breve sono scesi di conseguenza, mostrando che i trader hanno aumentato significativamente le scommesse su un inasprimento ulteriore da parte della Fed. L'aumento dei rendimenti a breve termine è stato molto più marcato rispetto a quello dei rendimenti a lungo termine, segnalando una ridefinizione nel profilo della curva dei rendimenti.
Analisi approfondita della connessione
L'impatto principale di questi dati risiede nella conferma della persistenza dell'inflazione. Il dato annuale è risalito dal 3,4% al 3,7%, superando non solo il valore precedente, ma anche le aspettative mediane degli economisti intervistati dal Wall Street Journal. La reazione immediata del mercato mostra caratteristiche tipiche di una "nuova valutazione": il Dollaro si rafforza, i rendimenti dei Treasury USA salgono, mentre l'oro crolla bruscamente di 34 dollari da circa 4151 a quota 4117, con un calo di circa l'1%. L'inversione tra l'aumento anticipato del prezzo dell'oro prima della pubblicazione dei dati e la rapida caduta seguente riflette il modo in cui il mercato ha rapidamente assorbito la deviazione tra aspettative e realtà.
Guardando alla curva dei tassi, lo spread tra il biennale e il decennale rimane positivo a circa 39,7 punti base, ma il rialzo sul breve termine è decisamente più accentuato, indicando che il mercato è più sensibile alle politiche a breve termine rispetto alle prospettive di crescita a lungo periodo. Il calo dei futures sui tassi a breve conferma inoltre la rivisitazione al rialzo della probabilità di un altro aumento del tasso da parte dei trader. Le differenze di posizione tra le principali istituzioni erano evidenti prima e dopo la pubblicazione dei dati. Prima della rilevazione, alcune grandi banche d’investimento e team di analisi macro continuavano a sostenere che "l'inflazione sarebbe scesa gradualmente e ci sarebbe stato probabilmente un solo rialzo del tasso d’interesse da qui a fine anno, ma il ritmo sarebbe stato sotto controllo"; dopo la pubblicazione, hanno modificato rapidamente la loro posizione, sottolineando che "un dato mensile così superiore alle attese rafforza la necessità di una politica monetaria di carattere restrittivo", e hanno evidenziato che la costruzione di data center sta portando a pressioni sui prezzi delle materie prime come i semiconduttori, il che potrebbe ridurre l’efficacia degli strumenti sui tassi d’interesse nel trasmettere l’effetto anti-inflazione su alcune componenti dell’indice. Per quanto riguarda il pubblico retail, si sono verificati movimenti emotivi più diretti: prima della pubblicazione, molte discussioni si concentravano sul rimbalzo tecnico dell’oro e sul margine di correzione del Dollaro; dopo i dati, l’attenzione si è immediatamente spostata sulla “resilienza inattesa dell’inflazione e sulla pressione sugli asset rischiosi”, con una decisa crescita delle voci riguardo stop-loss sulle posizioni long sull’oro e l’ingresso di posizioni long sul Dollaro. Le istituzioni si focalizzano maggiormente sulla revisione della politica e su fattori strutturali, mentre i retail guardano più alle oscillazioni di prezzo nell’immediato e all'aggiustamento del portafoglio; proprio questo scarto tra aspettative istituzionali e retail è stato il microfondamento principale della volatilità di giornata.
I confronti storici mostrano che dati sull’inflazione superiori alle attese sono solitamente accompagnati da un simultaneo rafforzamento del Dollaro e rialzo dei rendimenti, oltre che da una pressione ribassista sull'oro. Nelle ultime quotazioni, l’oro è sceso dal livello massimo pre-dato a quota 4117, il Dollaro Index si è spostato sopra la soglia dei 102,50, con un netto distacco rispetto ai prezzi delle precedenti aspettative più moderate. La logica tra breve e medio periodo resta coerente: a breve il mercato prezza rapidamente un cambiamento di politica, sul medio termine occorrerà valutare se i dati su inflazione e occupazione in arrivo confermeranno la persistenza della ripresa.
Prospettive di tendenza
Il quadro dei movimenti di mercato mostra che la parte inattesa del CPI di settembre è già stata incorporata nella valutazione attuale. Il comportamento del Dollaro Index sopra 102,50, la relativa forza dei rendimenti a breve dei Treasury USA e la correzione dell'oro da 4151 a 4117 rappresentano la risposta immediata del mercato. Se la persistenza dell’inflazione dovesse essere ulteriormente confermata, la pressione sulla parte breve della curva dei rendimenti potrebbe permanere, mentre il rapporto inverso tra Dollaro e oro continuerà a guidare la volatilità di breve periodo. Nel caso in cui emergano segnali di sollievo dai dati futuri, parte della rimodulazione delle politiche monetarie attuate potrebbe essere in parte invertita. In sintesi, la logica di mercato è passata da "attesa di rallentamento" a "conferma della resilienza", e la forza relativa tra gli asset continuerà a evolvere attorno a questo cambio di scenario.
Approfondimenti
Domanda: Qual è il significato principale per il mercato dell'aumento su base annua del CPI al 3,7% a settembre?
Risposta: Questo dato è superiore sia al valore precedente che alle aspettative, rafforzando la percezione che l’inflazione sia ancora persistente. Il mercato reagisce aumentando la probabilità che la Fed mantenga una politica restrittiva, con un rafforzamento immediato del Dollaro, un rialzo dei rendimenti a breve dei Treasury USA e una flessione dell’oro.
Domanda: Perché i rendimenti a breve termine dei Treasury USA sono aumentati molto più di quelli a lungo termine?
Risposta: Le scadenze a breve sono più sensibili alle previsioni sulla direzione della politica monetaria imminente. Dopo che il dato ha sorpreso al rialzo, gli operatori hanno aumentato le scommesse su nuovi rialzi dei tassi, con conseguente calo dei future sui tassi a breve e crescita significativa del rendimento a due anni, mentre il lungo termine risponde principalmente alle prospettive di crescita e inflazione di lungo periodo, mostrando aggiustamenti più contenuti.
Domanda: Perché i prezzi dell'oro hanno registrato una forte inversione prima e dopo la pubblicazione dei dati?
Risposta: Prima della pubblicazione, il prezzo dell’oro è salito di circa 15 dollari in risposta a posizionamenti che scommettevano su una diminuzione dell’inflazione; il dato superiore alle attese ha poi innescato una nuova valutazione, con un rapido crollo di circa 34 dollari, riflettendo l’assorbimento immediato della differenza tra aspettative e realtà.
Domanda: Quali sono le principali divergenze tra i pareri delle grandi istituzioni e quelli dei retail?
Risposta: Le istituzioni pongono maggiormente l'attenzione sulla revisione della politica e sulle pressioni strutturali sui prezzi, mentre i retail si concentrano sulle fluttuazioni di prezzo a breve e sull'aggiustamento immediato delle posizioni. Prima della pubblicazione, entrambi concordavano su una moderata riduzione dell’inflazione; dopo i dati, le istituzioni hanno rapidamente sottolineato la necessità di una posizione restrittiva, mentre i retail si sono focalizzati sugli aggiustamenti delle posizioni long e short.
Domanda: Cosa significa la correlazione tra il Dollar Index e i Treasury USA in questa occasione?
Risposta: L’aumento di circa 35 punti del Dollar Index e il rialzo diffuso dei rendimenti dei Treasury USA riflettono una direzione coesa del mercato sia nelle preferenze di rischio che nella valutazione delle politiche, con l’aumento dei tassi a breve termine che rafforza ulteriormente la performance del Dollaro nel breve periodo.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Previsioni finanziarie | Il percorso di TSMC (TSM.US) verso una valutazione di 3 trilioni di dollari è ormai vicino?
TSMC pubblicherà giovedì, prima dell’apertura dei mercati statunitensi, i risultati completi del trimestre più recente.

Prezzi delle criptovalute
Altro


