
Anteprima dei risultati finanziari del Q3 di JP Morgan (JPM): verifica della resilienza delle attività di trading d'investment banking su base elevata
 2026/10/12 06:57
🔥 Radar Hotspot Azioni USA ora disponibile! 3 principali temi azionari USA + 6 titoli selezionati + 7 eventi chiave in calendario. Quali sono le opportunità di questa settimana sul mercato azionario USA? Clicca il link per vedere in un solo grafico 22 direzioni di trading→
1. Breve panoramica dei punti chiave d'investimento
JPMorgan Chase annuncerà i risultati del terzo trimestre dell'anno fiscale 2026 prima dell’apertura del mercato USA il 13 ottobre 2026. Le attese di consenso di Wall Street prevedono ricavi per circa 5,119 miliardi di dollari (+10,3% YoY) e un utile per azione rettificato di circa 5,90 dollari (+16,4% YoY). Nello stesso periodo dell’anno scorso i ricavi erano di 4,643 miliardi di dollari e l’EPS di 5,07 dollari. L’azienda aveva in precedenza fornito indicazioni chiare: le commissioni da investment banking e i ricavi da Markets hanno buone probabilità di registrare una crescita annua a doppia cifra medio-alta. Questa pubblicazione dei dati, unita all’elevata volatilità del settore bancario, pone l’attenzione su alcuni temi principali: la possibilità che il core business mantenga performance superiori alle attese nonostante la solida base di confronto, la stabilità dei ricavi netti da interessi, la gestione del credito e il controllo dei costi.
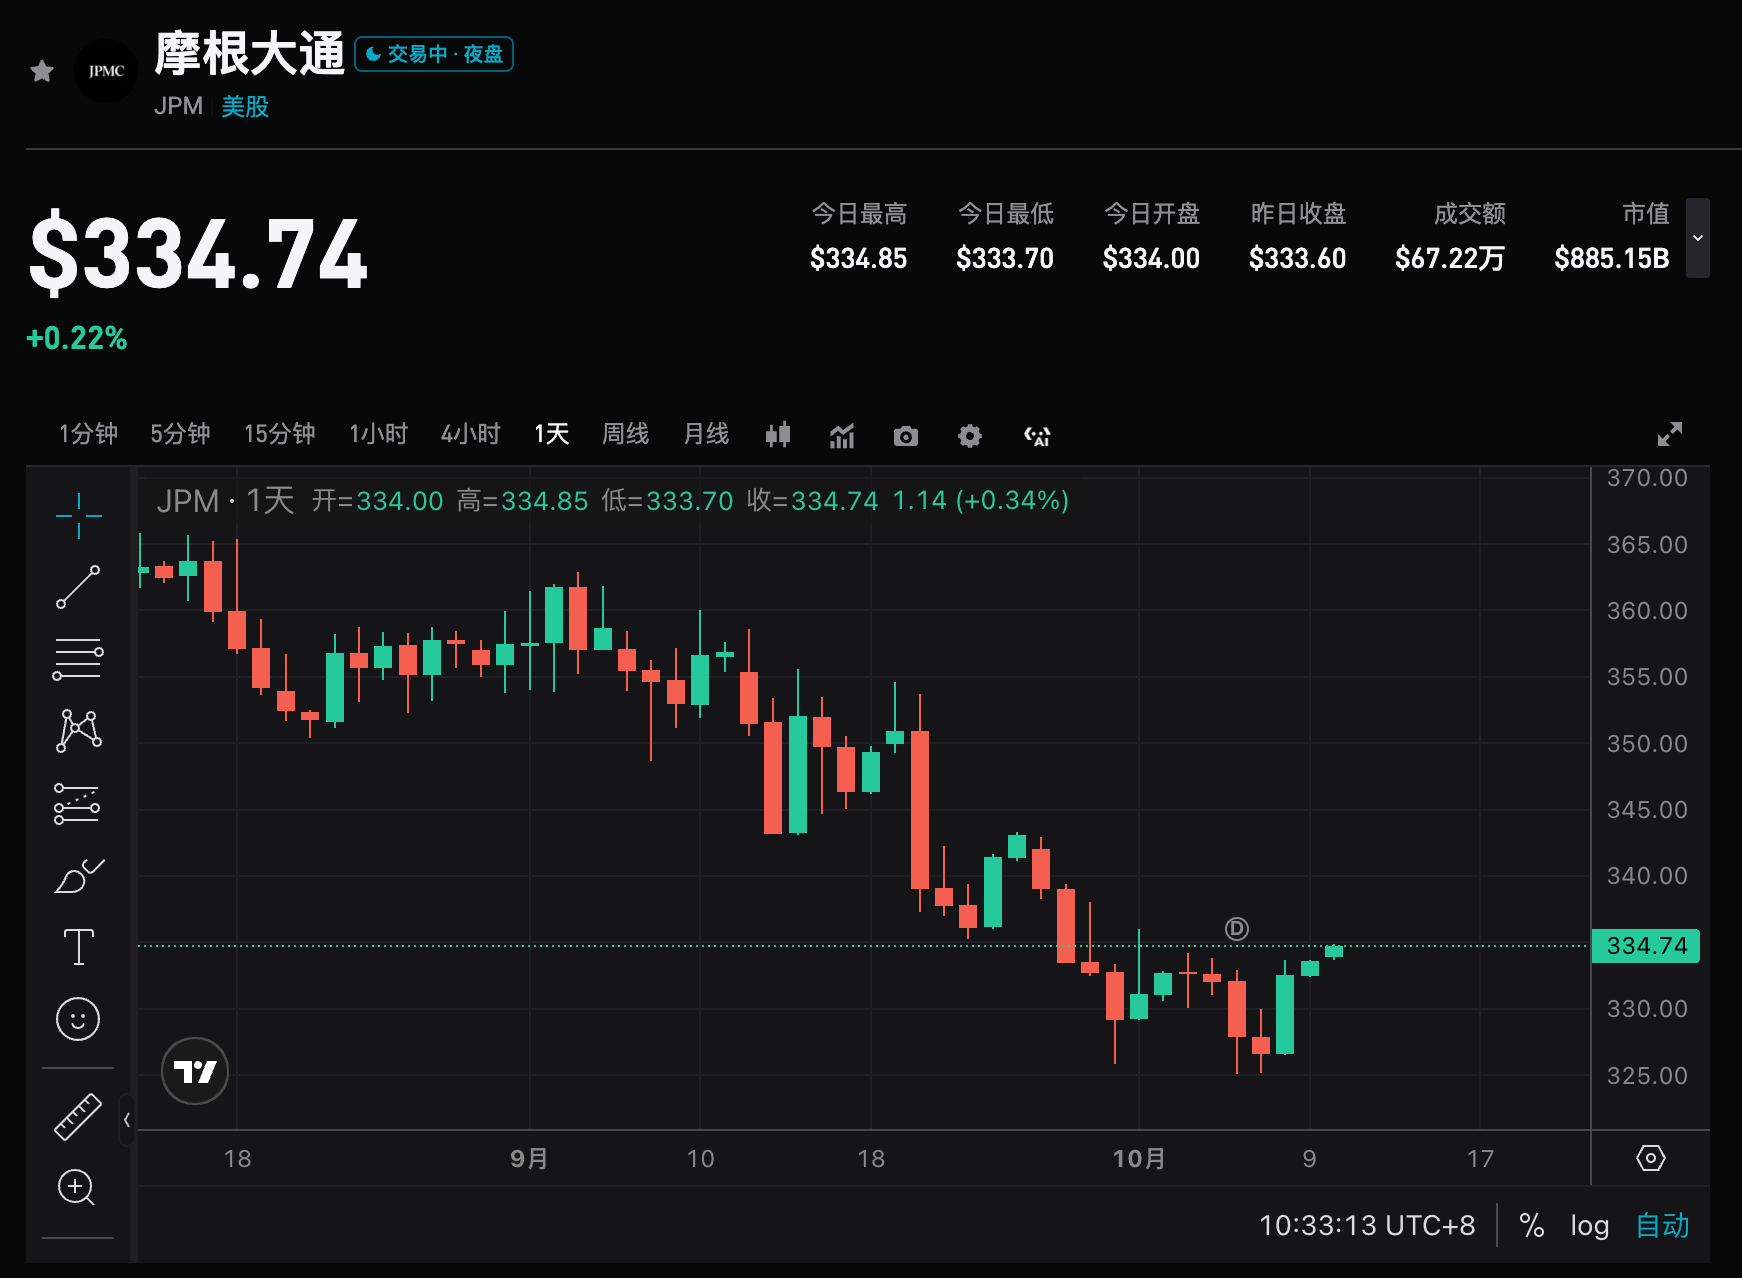
2. Quattro focus principali
Focus 1: Ricavi totali ed EPS possono mantenere la tradizione di superare le aspettative?
JPMorgan Chase è storicamente abile nel superare le attese di mercato. Nel secondo trimestre ha già registrato risultati ampiamente superiori alle attese (ricavi di 5,735 miliardi di dollari, EPS di 7,70 dollari), mentre le attese per questa pubblicazione sono più moderate. Se i dati reali saranno significativamente migliori delle stime mediane e accompagnati da una guidance positiva, verrà ulteriormente confermata la resilienza dell’azienda ai cambiamenti dei tassi e del contesto di mercato, supportando la revisione al rialzo della valutazione.
Focus 2: Realizzazione della crescita a doppia cifra medio-alta nelle divisioni Investment Banking e Markets
Il management aveva precedentemente indicato che nel terzo trimestre le commissioni da investment banking e i ricavi da Markets avrebbero probabilmente registrato una crescita annua a doppia cifra medio-alta. Nel secondo trimestre i ricavi Markets avevano già raggiunto 1,21 miliardi di dollari (+35% YoY). Nonostante un rallentamento delle operazioni M&A a livello globale, la società sottolinea la forza della pipeline e la crescita diffusa di prodotti e aree geografiche. La performance di queste divisioni sarà direttamente collegata alla qualità dei ricavi non da interessi e alla fiducia del mercato nella sostenibilità del business.
Focus 3: Stabilità dei Net Interest Income (NII) e guidance annuale
Nel Q2 il NII era di 2,56 miliardi di dollari (+10% YoY), esclusi i Markets 2,37 miliardi (+4% YoY). Il mercato osserverà da vicino l’impatto dei costi di deposito, della crescita dei prestiti e dell’ambiente dei tassi di interesse sul net interest margin. Se il NII dovesse risultare solido e la guidance annuale venisse rivista al rialzo, ciò rafforzerebbe la base di redditività della banca come motore principale; pressioni invece evidenti potrebbero sollevare dubbi su un potenziale rallentamento della crescita.
Focus 4: Qualità del credito e controllo dei costi
L’andamento degli accantonamenti e dei prestiti non performanti resta un tema cruciale per il settore bancario. Nel secondo trimestre il costo del credito risultava sotto controllo, ma il mercato resta attento a potenziali peggioramenti marginali nella qualità dei prestiti al consumo e aziendali. Inoltre, se in un contesto di alti ricavi i costi (in particolare le remunerazioni collegate al trading) si mantenessero elevati, la marginalità e le attese di ritorno sul capitale ne risulterebbero impattate.
3. Rischi e opportunità
Catalizzatori positivi:
- Ricavi totali ed EPS superiori al consenso, con revisione al rialzo della guidance annuale NII o del core business.
- Crescita delle commissioni da investment banking e dei ricavi Markets in linea o superiore alla fascia medio-alta, a confermare la resilienza delle attività di trading e M&A.
- Costo del credito inferiore alle attese, NII stabile, buon controllo delle spese.
Rischi al ribasso:
- Risultati solo conformi o leggermente inferiori al consenso, con rallentamento della crescita sulla solida base di confronto.
- Ricavi Markets o investment banking sotto la fascia di guidance, o segnali di contrazione della pipeline.
- Aumento degli accantonamenti o pressione sul NII, affiancati da costi sopra le attese.
4. Strategie operative consigliate
Scenario rialzista: Se i dati chiave saranno superiori alle attese e il management dovesse fornire previsioni positive su NII, investment banking e divisione trading, la fiducia sulla qualità degli utili e sul ritorno del capitale di JPMorgan Chase sarebbe rafforzata, sostenendo potenziali rialzi del titolo.
Scenario ribassista: Se i dati fossero piatti, la guidance prudente o i costi del credito in aumento, ciò potrebbe condurre a prese di profitto nel breve termine, specie in un contesto di elevata volatilità del settore bancario.
Dati chiave:
- Ricavi totali e tasso di crescita annuo
- Performance delle commissioni da investment banking e dei ricavi Markets
- Net Interest Income (con/senza Markets) e guidance annuale
- Tendenza degli accantonamenti e tasso di crediti deteriorati
Note tattiche (Chiusura del 9 ottobre: $332,99):
- Prima dei risultati: Dai massimi di fine settembre a 355–360, il titolo è sceso, oscillando recentemente nell’intervallo 325–334, con chiusura il 9 ottobre a 332,99. La media mobile a 50 giorni a circa 350 funge da resistenza principale, quella a 200 giorni vicino a 322 da supporto. Rapporto rischio/rendimento neutro pre-evento, volatilità implicita sulle opzioni circa ±3,1%–±3,6% (intervallo 321–345). Posizionamento cauto, posizioni leggere e da evitare l’utilizzo della leva al di sotto dei 325.
- Scenario long: Chiusura sopra 340–345, con rientro e tenuta su 330–332. Resistenze principali a 350 / 360. Stop loss a 325, o all’occorrenza, in base alla tolleranza al rischio, attorno a 320 (area della media a 200 giorni).
- Scenario short/hedging: Gap down e mancato rientro sopra i 330–332, o fallimento nell’attacco a 340. Supporti di riferimento a 325 / 320 / 310.
Operatività consigliata: Se i risultati superano nettamente le attese e la guidance è positiva, si potrà valutare l’ingresso sulle eventuali correzioni; se i dati fossero solo in linea o la guidance risultasse debole, attenzione al rischio volatilità nel breve e evitare inseguimenti ai rialzi. La dimensione della posizione e lo stop loss vanno adattati alla propria propensione al rischio.
Disclaimer: I contenuti sopra riportati sono solo a scopo informativo e non costituiscono consulenza d’investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Marvell lancia il secondo generazione di espansore di memoria CXL, supportando fino a 9TB di memoria DDR4
Marvell ha lanciato la seconda generazione degli espansori di memoria CXL, che con un singolo controller supportano fino a 9TB di memoria DDR4 o 6TB di DDR5 e offrono una larghezza di banda di compressione aumentata fino a 250GB/s. Questa soluzione mira ad alleviare i colli di bottiglia della memoria nell'inferenza dei modelli di grandi dimensioni e ad aumentare l'efficienza delle infrastrutture AI. AMD, Arm, Alibaba, Samsung e SK Hynix partecipano alla collaborazione nell'ecosistema. I campioni del nuovo prodotto sono previsti per il primo trimestre del 2027.

Robotaxi di Tesla (TSLA.US) affronta nuove sfide normative: indagine per eccesso di velocità nelle zone scolastiche, espansione di Cybercab sotto ombra
L'attività Robotaxi di Tesla è nuovamente sottoposta a revisione da parte delle autorità di regolamentazione statunitensi. La National Highway Traffic Safety Administration (NHTSA) degli Stati Uniti sta valutando accuse secondo cui i taxi senza conducente Cybercab e Model Y di Tesla avrebbero superato i limiti di velocità nelle zone scolastiche.
Il CEO di Broadcom: molti investitori in AI sono come giocatori d'azzardo; il più grande limite allo sviluppo dell'AI è il capitale
Hock Tan, CEO di Broadcom, avverte che molti investitori nell'intelligenza artificiale non comprendono appieno le tecnologie su cui puntano, pur aspettandosi rendimenti molto elevati, comportandosi così come giocatori d'azzardo in un casinò. Secondo lui, il capitale sta sostituendo la carenza di chip, memoria ed elettricità come principale fattore limitante per lo sviluppo dell'AI. Anche il CEO di Intel, Pat Gelsinger, sottolinea che l'aumento dei costi di finanziamento e l'incertezza sui ritorni degli investimenti stanno diventando le principali sfide del settore.
IonQ (IONQ.US) acquisisce Elisity per 1,3 miliardi di dollari in azioni: la valutazione del calcolo quantistico inizia a realizzarsi grazie al concetto di “cybersecurity” di tendenza
IonQ ha annunciato l’intenzione di acquisire Elisity per un valore massimo di 1,3 miliardi di dollari, al fine di rafforzare il proprio settore della sicurezza informatica.
Prezzi delle criptovalute
Altro


