
La probabilità di un aumento dei tassi da parte della Federal Reserve a dicembre è dell'80%, fino a che punto potrà rimbalzare l’oro?

Huitong Network, 8 ottobre—— Weston di Pepperstone afferma che i motivi per investimenti a breve termine rimangono sfidanti e che è necessario superare i 4275 dollari per un'impostazione costruttiva. I verbali della riunione della Federal Reserve di settembre mostrano un sostegno unanime all'aumento dei tassi, con una probabilità del 80% di un rialzo a dicembre prezzata dal mercato. Se i rendimenti a lungo termine saranno percepiti come un rischio fiscale, l’oro potrebbe sganciarsi dai rendimenti obbligazionari.
Giovedì 8 ottobre, l’oro spot è salito leggermente, supportato dall’arretramento del dollaro dal massimo degli ultimi 18 mesi, rimbalzando dal minimo di due mesi toccato nella seduta precedente e raggiungendo attualmente un massimo di 4143,28 dollari/oncia, ora scambiato intorno a 4130 dollari/oncia.
L’oro rimbalza dai minimi di due mesi, ma i motivi d’investimento a breve restano deboli
L’oro spot è salito leggermente giovedì, poiché il dollaro è arretrato dai massimi degli ultimi 18 mesi e l’oro è risalito dai minimi di due mesi toccati nella seduta precedente. Mercoledì, il prezzo dell’oro aveva toccato il livello più basso dal 5 agosto, sotto la doppia pressione di un dollaro forte e del rialzo dei rendimenti dei Treasury USA.
Il responsabile della ricerca di Pepperstone, Weston, ha dichiarato: “I motivi per investire nell’oro a breve termine rimangono deboli. Siamo ancora in un mercato di venditori, e per considerare costruttiva la tendenza al rialzo nel breve, occorre una rottura sopra i 4275 dollari.”
Questa valutazione implica che, nonostante il rimbalzo dai minimi, il trend dell’oro non si sia ancora invertito. Il livello di 4275 dollari resta fondamentale come conferma chiave monitorata dai trader.
Se i rendimenti a lungo termine venissero interpretati come rischio fiscale e di credito, l’oro potrebbe svincolarsi dai rendimenti obbligazionari
Weston ha inoltre evidenziato uno scenario in cui potrebbe cambiare la relazione tra oro e mercato obbligazionario. Ha affermato: “Se il mercato dovesse iniziare a interpretare il rialzo dei rendimenti a lungo termine come segnale di rischio sovrano e fiscale, anziché come riflesso di fondamentali economici più solidi, l’oro potrebbe iniziare a divergere dai rendimenti dei bond e il trade sul deprezzamento potrebbe tornare con maggior forza.”
Questo scenario rappresenta un potenziale fattore scatenante per una ripresa più duratura dell’oro.
Attualmente, l’aumento dei rendimenti a lungo termine è visto come segnale di una forte economia e di aspettative di rialzo dei tassi, pesando sull’oro; se la lettura dovesse spostarsi su pressioni fiscali e di credito, la domanda di oro come bene rifugio potrebbe tornare.
I verbali di settembre della Federal Reserve evidenziano sostegno unanime ai rialzi, ma con diverse giustificazioni
Le aspettative di politica monetaria rimangono un vento contrario. I verbali della riunione Fed di settembre rivelano che tutti i policymaker hanno sostenuto un aumento di 25 punti base, ma con motivazioni diverse.
Molti considerano che una politica sui tassi più alti sia una precauzione prudente contro un’inflazione persistente indotta da shocks su energia e altri prezzi, mentre alcuni lo ritengono necessario per le prospettive fondamentali dell’economia.
La maggior parte dei funzionari ritiene che potrebbe essere appropriato un ulteriore rialzo dei tassi entro la fine dell’anno. Il mercato si è adeguato di conseguenza. Secondo lo strumento CME FedWatch, i trader stimano una probabilità di rialzo dei tassi nella riunione Fed di fine mese soltanto al 18%, ma prezzano un’80% di probabilità per dicembre, in aumento rispetto al 69% precedente alla pubblicazione dei verbali, la mattina di mercoledì.
L’FMI avverte: shock energetico, alto debito e rischio AI minacciano la crescita globale
Il contesto più ampio resta incerto. La direttrice dell’Fondo Monetario Internazionale ha avvisato che shock energetici, livelli di debito elevati e rischi legati all’intelligenza artificiale minacciano la crescita globale.
Per l’oro, la questione riguarda se queste preoccupazioni inizieranno a manifestarsi nel mercato obbligazionario come pressioni fiscali, ovvero il fattore che Weston considera come potenziale innesco per una ripresa più duratura.
L’escalation in Medio Oriente, finora, ha danneggiato l’oro tramite l’aumento dei prezzi del petrolio, dell’inflazione e delle aspettative sui tassi d’interesse; quindi eventuali notizie riguardo a possibili raid americani contro l’Iran potrebbero rappresentare un freno, più che un sostegno ai prezzi dell’oro, a meno che non scatenino un’avversione al rischio più elevata. La riapertura del trading dopo la settimana dell’oro a Shanghai offre una nuova prova per la domanda fisica cinese.
In sintesi
Giovedì, l’oro rimbalza dal minimo di due mesi, trainato dal ritracciamento del dollaro dal massimo di 18 mesi, ma secondo Weston di Pepperstone i motivi di investimento a breve sono ancora deboli e solo una rottura dei 4275 dollari potrà essere vista come costruttiva. Se il mercato iniziasse a vedere l’aumento dei rendimenti a lungo termine come un rischio fiscale e di credito, l’oro potrebbe sganciarsi dai rendimenti obbligazionari e il trade di deprezzamento potrebbe tornare.
I verbali della Fed di settembre mostrano sostegno unanime ai rialzi ma per motivazioni diverse e il mercato prezza una probabilità dell’80% di aumento dei tassi a dicembre. L’FMI mette in guardia su shock energetici, debito elevato e rischi legati all’AI che minacciano la crescita globale.
In futuro sarà fondamentale monitorare il trend del dollaro, i rendimenti dei Treasury USA, la traiettoria dei rialzi Fed, l’evoluzione della situazione in Medio Oriente e la domanda fisica cinese dopo la settimana dell’oro di Shanghai. Se l’oro superasse i 4275 dollari o il mercato associasse i rendimenti lunghi a pressioni fiscali, i prezzi potrebbero essere sostenuti più a lungo; mentre un dollaro forte e aspettative di tassi ancora in crescita potrebbero mantenere una pressione al ribasso sull’oro.
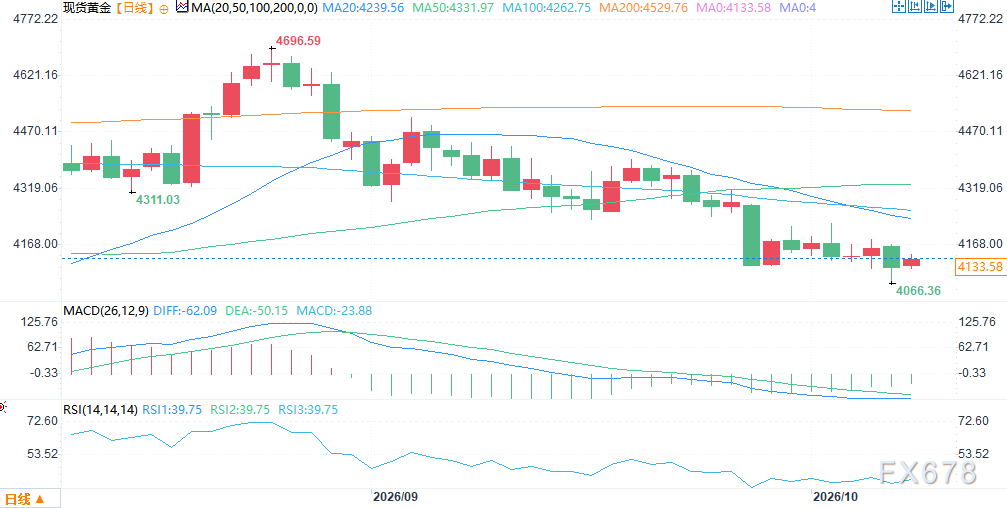
(Grafico giornaliero oro spot, fonte: Yihuitong)
Ore 11:06 GMT+8, l’oro spot quota 4132,30 dollari/oncia.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Analisi: la situazione difficile in Europa offre nuovi motivi per il proseguimento della posizione rialzista sul dollaro
Il dollaro USA è salito del 5% rispetto all'euro, e alcuni investitori prevedono un ulteriore rafforzamento. Il mercato delle opzioni sull’euro è fortemente ribassista. Le preoccupazioni fiscali della Francia e l’incertezza politica stanno esercitando pressione sull’Eurozona. Laura Matthews/Saqib Iqbal Ahmed – Reuters New York, 8 ottobre – Questo autunno, il dollaro è balzato al massimo degli ultimi 18 mesi, con l’ultima impennata alimentata dall’incertezza al di là dell’Atlantico, spingendo alcuni investitori a scommettere su un’ulteriore rivalutazione del dollaro. Secondo gli analisti, il dollaro è sostenuto da tassi d'interesse statunitensi elevati e potenzialmente destinati a salire ancora, dalla forte crescita economica e dal rischio persistente di inflazione. Tuttavia, ampie pressioni, incentrate sull’enorme deficit fiscale della Francia e potenzialmente estendibili all’Italia e a tutta l’Eurozona, stanno diventando il principale fattore di movimento del dollaro nei prossimi mesi. Dall’inizio dell’anno, il dollaro ha guadagnato circa il 5% rispetto all’euro, spingendo verso l’alto il Dollar Index .DXY, che misura la forza del dollaro rispetto a sei principali valute, incluso l’euro, che ha il peso maggiore. “L’euro rimane sotto pressione, limitando una delle principali alternative al dollaro,” ha dichiarato Yuto Shinohara, senior strategist di investimenti presso Mesirow Currency Management. La scorsa settimana, lo spread tra i rendimenti dei titoli di Stato francesi e tedeschi a 10 anni ha registrato il più grande aumento settimanale degli ultimi decenni, mentre lo spread tra i rendimenti italiani e tedeschi ha avuto il più grande incremento settimanale dai tempi della pandemia. L’euro EUR= è quotato a 1,1183, in calo dello 0,67% rispetto al dollaro. “Il mercato si concentra molto su quei paesi che, a causa di incapacità politica, non riescono a riportare la traiettoria fiscale su livelli sostenibili,” ha affermato Karl Schamotta, chief market strategist di Corpay, Toronto. Una delle preoccupazioni del mercato è che l’euro non riceve più molto sostegno dai segnali hawkish della Banca centrale europea. A settembre, la BCE ha aumentato i tassi di 25 punti base per la seconda volta quest’anno al fine di contrastare l’aumento dell’inflazione per via dei prezzi dell’energia, ma l’euro è sceso dopo l’annuncio, poiché ci sono timori sugli effetti delle future strette economiche. L’aumento dei rendimenti obbligazionari europei generalmente sostiene l’euro, ma la reazione attuale è stata tiepida, segnalando che gli investitori sono sempre più preoccupati della crescita economica e dei rischi fiscali. L’aumento dei prezzi dell’energia potrebbe aggiungere ulteriori pressioni. “Strutturalmente, l'Europa è uno dei principali importatori di energia e dipende dalla manifattura più degli Stati Uniti. L’impatto è evidente: prezzi elevati dell’energia rallenteranno la crescita nella regione,” ha affermato Benjamin Ford, ricercatore di Macro Hive. Ford prevede che l’euro possa scendere a 1,10 dollari nel prossimo mese, circa il 2% sotto i livelli attuali. “Le prospettive a medio termine per gli Stati Uniti sembrano più robuste, mentre l’Europa è più vulnerabile,” ha detto Ford. Errori di politica Gli investitori stanno anche valutando se la BCE può continuare a contrastare l’inflazione senza causare ulteriori danni a un’economia già indebolita. Il tasso di inflazione dell’Eurozona (link) a settembre è aumentato più del previsto e, con i costi energetici in forte crescita, potrebbe aumentare ulteriormente nei prossimi mesi, esercitando pressione sulla BCE per continuare ad aumentare i tassi. “L’asimmetria nell’andamento dell’euro è chiaramente diretta al ribasso in questo momento,” ha osservato Dan Tobon, responsabile della strategia G10 FX presso Citi a New York. “Uno dei fattori più probabili che potrebbe causare ciò è un errore di politica della BCE, stringendo troppo la politica monetaria in un momento in cui il mercato non può più sopportarlo.” L'indicatore di rischio reversale sull’euro a 1 mese, che misura se i costi per coprire l’eventuale calo dell’euro sono più alti rispetto a quelli per coprire una salita, venerdì scorso ha raggiunto il livello più ribassista da marzo, mentre il parametro a 3 mesi ha toccato il minimo da giugno 2024. I policymaker della Federal Reserve hanno segnalato che il rischio inflazionistico rimane elevato, contribuendo a mantenere i rendimenti dei Treasury USA ai massimi pluriennali. “I rendimenti continuano a salire, e i tassi USA hanno un vantaggio assoluto rispetto alla maggior parte dei mercati avanzati,” ha affermato Shinohara. I futures sui Fed funds mostrano circa l’84% di probabilità di un ulteriore aumento dei tassi di almeno 25 punti base entro dicembre. Pur se pochi strategisti prevedono una grande impennata del dollaro dai livelli attuali, essi affermano che la resilienza economica degli Stati Uniti, i rendimenti elevati e i rischi specifici per l’Europa conti

I CDS stanno esplodendo collettivamente, le "SpaceX" stanno ancora prendendo in prestito denaro in modo folle! Quanto potrà durare ancora la frenesia del debito AI?
La nuova ondata di debito nell'infrastruttura AI sta rimodellando il panorama globale del credito a una velocità senza precedenti; il debito nel settore tecnologico ha raggiunto i 500 miliardi di dollari nei primi nove mesi di quest'anno. Tuttavia, il mercato CDS manda frequenti segnali d'allarme, i rendimenti dei Treasury USA sono saliti al 5,3%, il livello più alto degli ultimi vent'anni, e Ray Dalio afferma che si tratta di una "classica bolla che verrà perforata dai tassi d'interesse".
La configurazione azioni-obbligazioni sta per una svolta epocale? Bank of America lancia un raro segnale: le obbligazioni competono per la prima volta da decenni con le azioni per i flussi di capitali, e il rendimento dell’S&P nei prossimi dieci anni potrebbe essere inferiore al 5%.
Savita Subramanian, responsabile delle strategie azionarie e quantitative presso Bank of America negli Stati Uniti, ha dichiarato mercoledì in un'intervista che il mercato obbligazionario sta tornando ad essere attraente e, per la prima volta da decenni, sta diventando un vero concorrente del mercato azionario.

Non guardare più Micron Technology (MU.US) con il ciclo di consumo! L'AI sta riscrivendo la logica NAND e gli SSD di livello aziendale hanno preso il controllo sui prezzi
Eudaemon Research aveva precedentemente valutato che, nella struttura operativa di Micron, DRAM fosse più resiliente rispetto a NAND e che i prezzi e la domanda di NAND sarebbero tornati rapidamente alla normalità. Tuttavia, i dati dell’ultimo trimestre fiscale Q4 di Micron hanno portato a una revisione di questo punto di vista: NAND non è più un mercato omogeneo, la domanda e i meccanismi di prezzo di NAND consumer e degli SSD per data center aziendali si stanno chiaramente differenziando.
Prezzi delle criptovalute
Altro


