
Il dollaro prospera, l'euro è in pericolo

Morning FX
Durante la festa nazionale, eventi significativi hanno scosso i mercati esteri, portando a drastici cambiamenti nella traiettoria del mercato valutario globale. Ecco una sintesi dei tre principali punti caldi:
1. Fed più accomodante, dati occupazionali USA deludenti, prossimo rialzo forse a dicembre
I dati Non-Farm Payroll di settembre negli Stati Uniti sono risultati estremamente deboli, con bassi nuovi posti di lavoro creati, forti revisioni al ribasso dei dati precedenti, un tasso di disoccupazione in aumento e una crescita salariale fiacca. Inoltre, quattro settori chiave—IT, finanza, servizi professionali e manifatturiero—hanno registrato una diminuzione netta dell’occupazione per il secondo mese consecutivo, segnalando un peggioramento sia “qualitativo” che “quantitativo” sul mercato del lavoro americano.
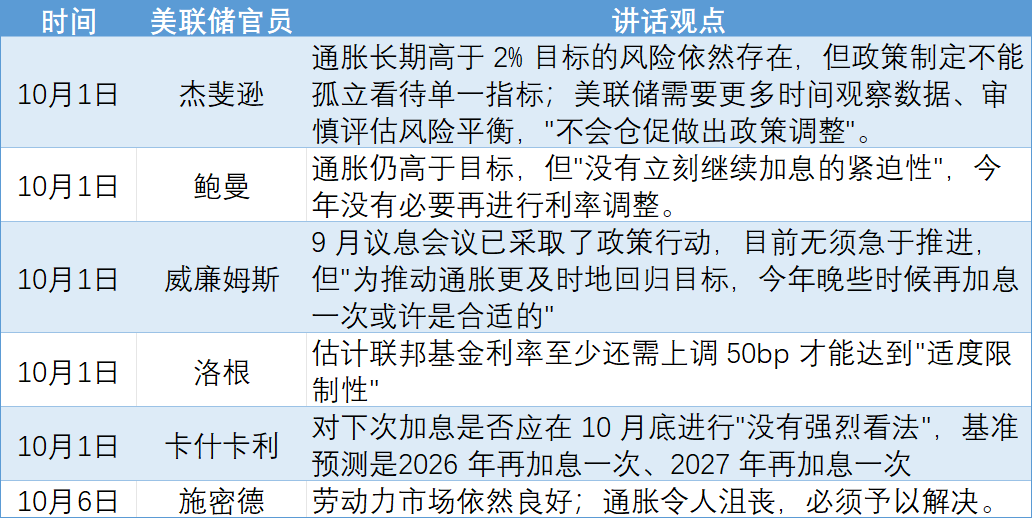
Nello stesso tempo, durante le festività, la maggior parte dei funzionari della Federal Reserve hanno indebolito le aspettative per un rialzo dei tassi a ottobre.
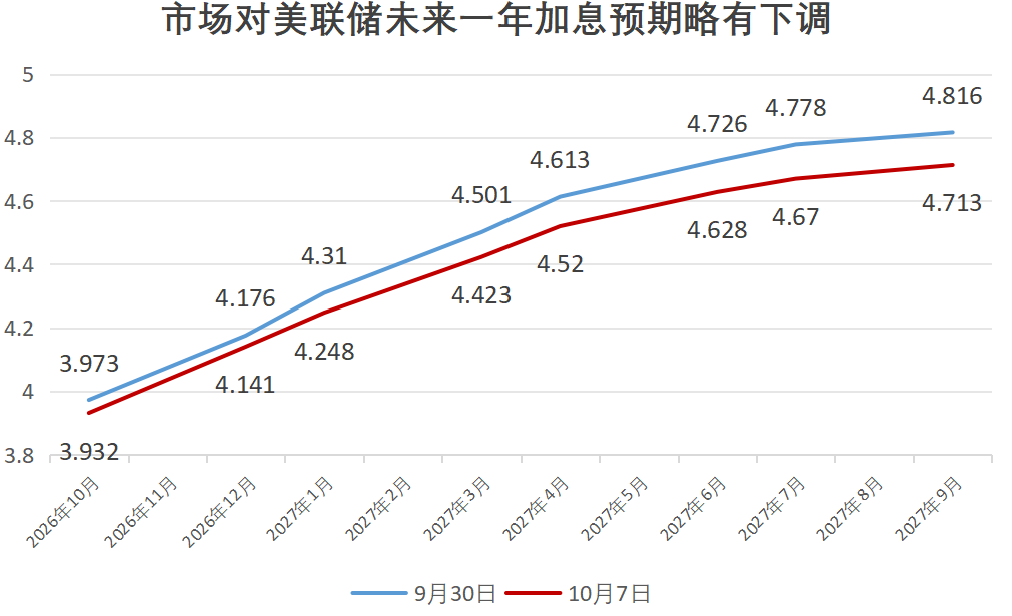
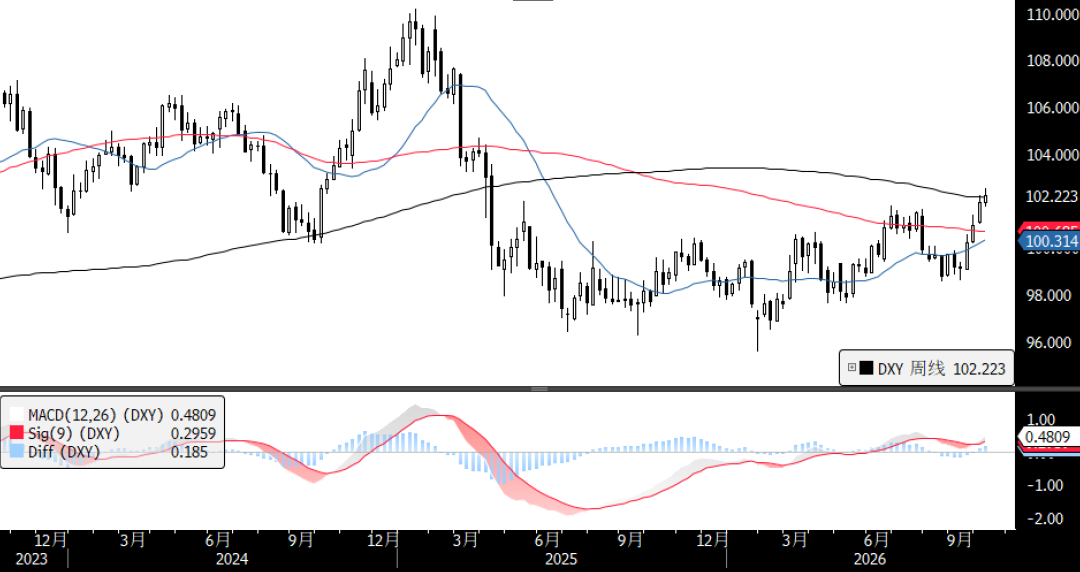
Tuttavia, il mercato rimane lucido—non c’è stato un posizionamento unilaterale tra “debolezza occupazionale” e “inflazione elevata”, né è stato esagerato il segnale di “nessun rialzo a ottobre”; nel 2023 rimane una piena aspettativa di almeno uno scatto di 25bp tra ottobre e dicembre, mentre le attese di nuovi rialzi per il prossimo anno sono state solo abbassate di circa 10bp. L’indice del dollaro americano ha prima subito una flessione, poi è risalito, chiudendo con una lunga shadow inferiore.
2. Cresce la crisi fiscale francese, euro in crollo
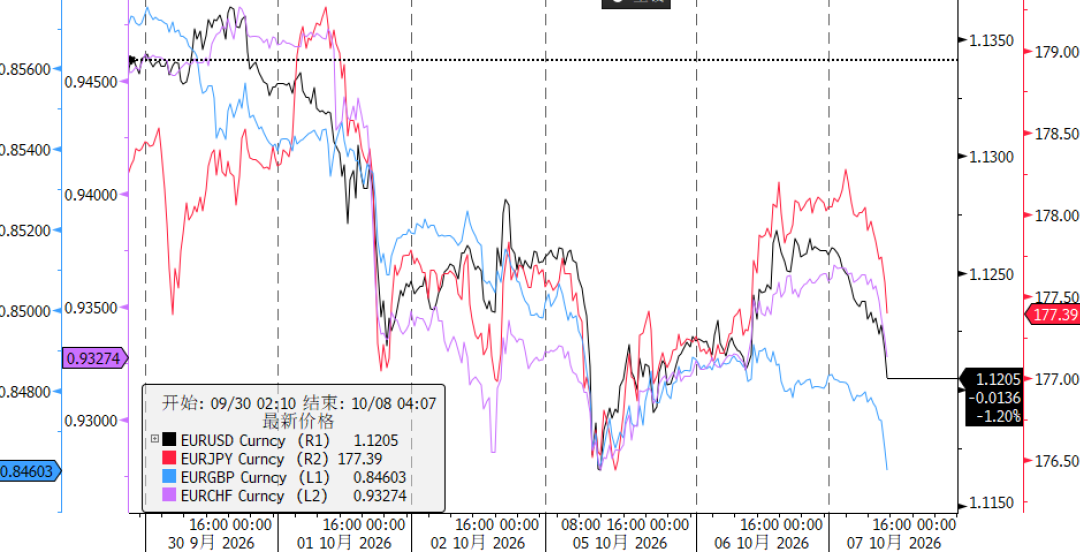
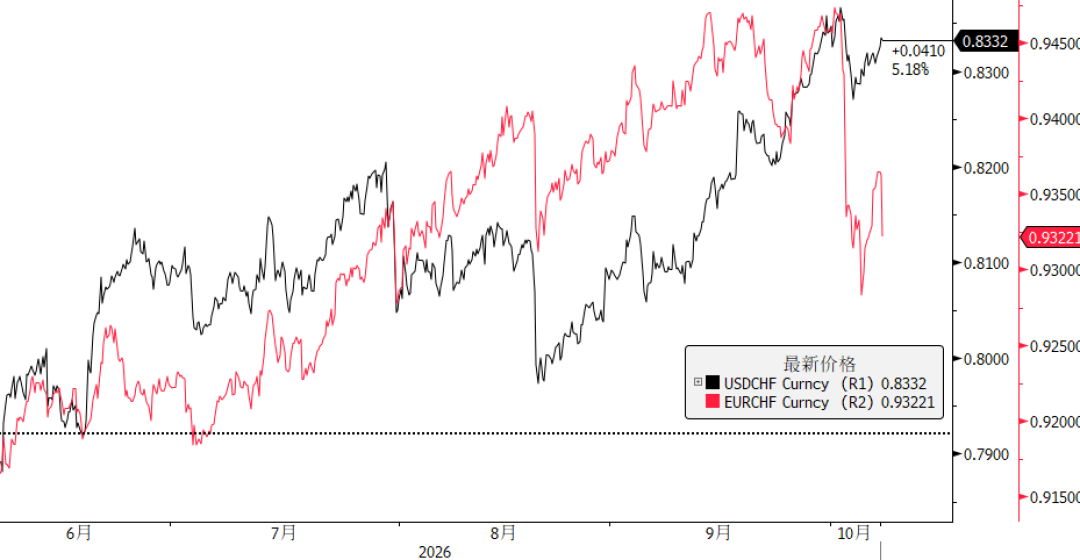
Durante le festività, l’euro è stato il più penalizzato. L’EURUSD è sceso da 1,1350 prima della pausa fino a 1,1161, toccando i minimi dal maggio 2025, mentre l’euro si è indebolito su tutta la linea anche rispetto a sterlina, franco svizzero e yen—non è stata la forza del dollaro, ma problemi interni all’eurozona.
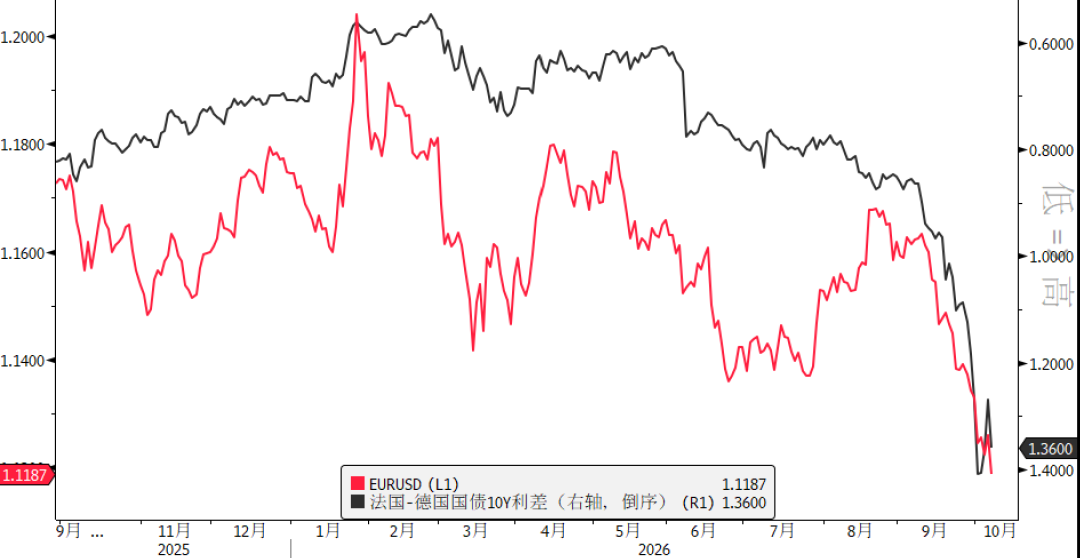
Il nodo centrale è la crisi fiscale in Francia: il governo ha imposto un bilancio restrittivo per il 2027 poco popolare al fine di ridurre deficit e debito record, ma il Parlamento è fortemente diviso, e i partiti principali si stanno già posizionando in vista delle presidenziali del prossimo anno, aumentando l’incertezza politica. I capitali fuggono dalla Francia per rifugiarsi nei bund tedeschi, ampliando lo spread fra decennali Francia-Germania ai livelli più alti dalla crisi del debito europeo del 2012. Inoltre, il primo ministro spagnolo Sánchez ha annunciato elezioni anticipate per il 29 novembre, facendo salire il premium di rischio politico e sollevando timori che la crisi francese possa “infettare” anche i paesi periferici dell’Eurozona.
La crisi fiscale in Francia sta spingendo al rialzo anche il franco svizzero, con forti flussi in cerca di rifugio e una chiusura rapida delle posizioni carry trade, spingendo l’EURCHF ai minimi degli ultimi due mesi.
Questa crisi dell’euro potrebbe riscrivere la struttura di prezzo del dollaro nel quarto trimestre: se prima il dollaro era sostenuto in modo unilaterale dal “pezzo da falco” della Federal Reserve, ora potrà contare su un ulteriore motore di “rafforzamento passivo”. Tecnicamente, sull’orizzonte settimanale, l’indice del dollaro USA si trova ora sulla resistenza a 102,14; un superamento potrebbe innescare un nuovo rally, mentre anche in caso di ritracciamento il supporto in zona 100,5 appare solido.
 3. G7 attinge alle riserve vs. OPEC+ mantiene produzione, differenziale fra Brent e WTI ai massimi
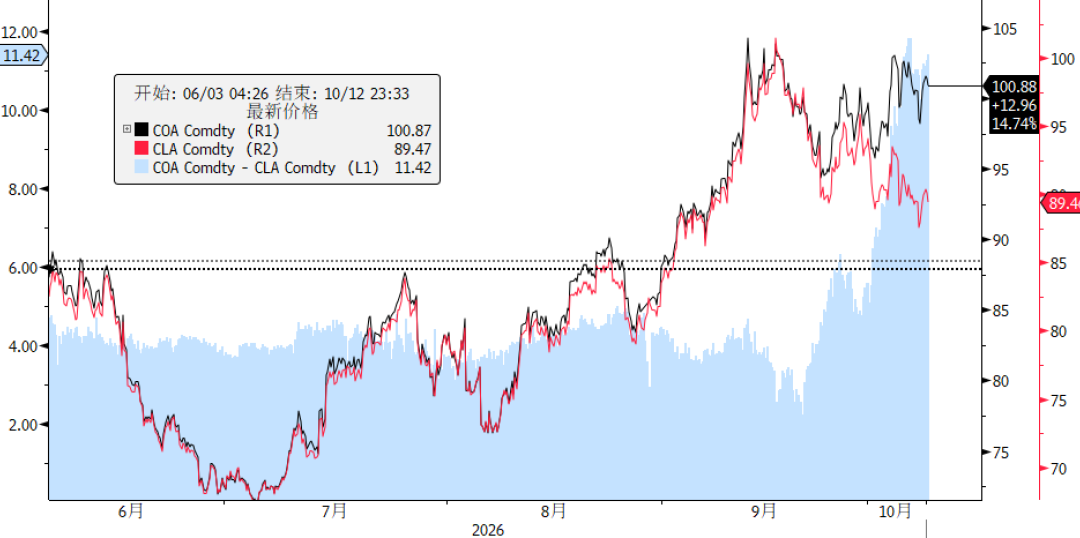
Il mercato del petrolio durante le festività è stato il teatro di uno scontro tra due forze: da una parte i paesi consumatori dell’Occidente che cercano di limitare i danni. Il G7, attraverso una videoconferenza, ha annunciato la liberazione di 100 milioni di barili di riserve di greggio e diesel in quattro mesi, concentrando la maggior parte del diesel nei primi 20 giorni, mentre Trump ha dichiarato che non verrà imposto alcun divieto di esportazione di diesel. Dall’altro lato, i produttori mediorientali restano alla finestra: OPEC+ mantiene invariata la produzione e rimanda la valutazione della capacità a novembre, prendendo tempo, e Saudi Aramco ha addirittura ridotto i prezzi ufficiali per l’Asia ai minimi degli ultimi sei anni per preservare quote di mercato.
Da un lato si svendono riserve nella speranza di abbassare i prezzi, dall’altro la produzione non aumenta né si offrono supporti, il divario tra il prezzo del Brent e quello del WTI si è allargato fino a 12 dollari, il doppio rispetto a settembre e ai periodi precedenti.
Guardando avanti, in un contesto in cui la situazione in Medio Oriente resta tesa e le scorte commerciali globali continuano ad assottigliarsi, il rilascio di riserve del G7 potrebbe essere solo un momentaneo antidolorifico: prezzi elevati del petrolio continueranno a mettere pressione sulle banche centrali per tenere sotto controllo l’inflazione attraverso ulteriori rialzi.
【Panoramica delle notizie internazionali durante la Festa Nazionale】
1° ottobre
La Banca del Giappone pubblica il riassunto delle opinioni del meeting di settembre: l’attenzione politica si sposta sul contenimento dell’inflazione oltre le aspettative, ma nessun segnale di rialzo dei tassi a ottobre. Le attese di rialzo prima del 30 ottobre scendono da oltre il 30% a meno del 20%, mentre un rialzo a dicembre è stato completamente prezzato.
- La Francia pubblica il bilancio previsionale 2027: confermata una manovra di risparmio da 54 miliardi di euro, con l’obiettivo di portare il deficit al 5% del PIL entro il 2027, ma il mercato dubita della sua credibilità.
Il PMI manifatturiero ISM USA di settembre si attesta a 54,5, con l’indice dei prezzi che balza a 77,9.
Interventi a raffica dei funzionari della Federal Reserve (si veda la tabella sopra).
2 ottobre
A Tokyo, il CPI core di settembre è al 2,7% anno su anno, contro un’attesa del 2,4% e il dato precedente all’1,8%—la crescita più veloce in 10 mesi e per la prima volta dal gennaio supera il target del 2% della BoJ.
Negli Stati Uniti, a settembre i nuovi occupati Non-Farm sono 29.000, contro un’attesa di 90.000; il tasso di disoccupazione è al 4,2%, la lettura precedente era al 4,1%; per luglio e agosto sono state riviste al ribasso di 60.000 unità; la crescita media dei salari è al 3,0% YoY, al minimo da maggio 2021.
Il G7 annuncia, tramite coordinamento IEA, il rilascio di fino a 100 milioni di barili di riserve di petrolio e diesel in 4 mesi, con il diesel concentrato nei primi 20 giorni. Trump: nessun bando alle esportazioni di diesel. Il WTI crolla intraday di oltre il 5% fino a 88,06$, per chiudere a -1,9% a 91,11$; il Brent scende sotto i 100$ intraday, chiudendo a 102,25$.
Nell’area euro, il dato flash del CPI di settembre sale del 3,8% annuo (+18,8% la componente energetica), il livello più alto degli ultimi tre anni; il core CPI è al 2,5%.
4 ottobre
Sette principali produttori di OPEC+ mantengono invariata la quota produttiva per novembre (secondo mese di fila), confermando il rinvio dell’esame della capacità produttiva a novembre.
5 ottobre
Il primo ministro spagnolo Sánchez ha annunciato elezioni anticipate il 29 novembre 2026.
ISM Non-Manufacturing PMI USA di settembre a 54,9, attese 55, dato precedente 55,4.I costi salgono al ritmo più forte in oltre quattro anni.
Dal 28 settembre, nello Stretto di Hormuz si sono registrati 7 attacchi a navi; la pipeline est-ovest saudita trasporta quasi 6 milioni di barili al giorno (pari all’86% della capacità progettuale). Saudi Aramco riduce il prezzo ufficiale per i clienti asiatici a minimi pluriennali e avverte che le scorte commerciali globali sono “pericolosamente esigue”.
6 ottobre
Trump dichiara che dopo le elezioni di midterm potrebbe aumentare i bombardamenti sull’Iran. Voci rivelano che l’Arabia Saudita sta pianificando di supportare le forze yemenite negli attacchi contro gli Houthi, per migliorare la sicurezza della navigazione nello stretto di Bab-el-Mandeb.
Il governatore della Banca del Giappone Kazuo Ueda: ancorare l’inflazione potenziale attorno all’obiettivo del 2% sta diventando sempre più importante, la BoJ è pronta a proseguire con i rialzi. Il ministero delle Finanze alza il tasso delle obbligazioni decennali dal 2,7% al 3,1%, massimo da circa 30 anni (agosto 1996).
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
L'unico acquirente del mercato azionario coreano se n'è andato in anticipo?
Negli ultimi due mesi, Samsung e SK Hynix hanno assorbito da sole una pressione di vendita superiore a 25 miliardi di dollari. Ora che il programma di riacquisto di Samsung Electronics è stato completato in anticipo e a SK Hynix restano solo circa 500 milioni di dollari da chiudere, il primo giorno di "uscita" ha visto il KOSPI perdere il 2%. Ancora più preoccupante è che i risultati del terzo trimestre di Samsung, sia in termini di ricavi che di utili, hanno deluso le aspettative; combinato con il ribilanciamento degli ETF e la scadenza delle opzioni, il "vuoto di liquidità" è ormai una realtà e il più grande enigma è chi prenderà il testimone.
La forte domanda di memoria AI guida le prospettive di crescita! DA Davidson aumenta bruscamente il prezzo obiettivo di Micron Technology (MU.US) a 3.000 dollari
DA Davidson ha ribadito la sua valutazione "Buy" su Micron Technology e ha significativamente aumentato il prezzo obiettivo da 2.100 dollari a 3.000 dollari. Questo prezzo obiettivo offre un potenziale di crescita di circa il 176% rispetto al prezzo di chiusura di mercoledì, pari a 1.088,00 dollari.
Trump afferma che le operazioni militari contro l'Iran "devono finire", i media rivelano che l'esercito USA ha preparato un "piano di attacco prima delle elezioni", il prezzo del petrolio aumenta di conseguenza
Sebbene Trump abbia dichiarato che l'azione "deve concludersi", rimane incerto se si adotterà un approccio "morbido o duro". Ancora più rilevante, per stimolare il consenso elettorale, la Casa Bianca sta pianificando un "attacco limitato" contro l'Iran prima delle elezioni, il che è in netta contraddizione con il precedente consenso di mercato di "moderazione pre-elettorale". In aggiunta, la tempesta nel Golfo del Messico ha portato alla chiusura di oltre il 25% della produzione di petrolio, le petroliere nello Stretto di Hormuz sono spesso prese di mira e i costi di trasporto internazionali hanno raggiunto livelli record; il Brent è salito sopra i 101 dollari al barile.
Microsoft collabora con Nvidia per lanciare il nuovo flagship Surface e presenta contemporaneamente l’assistente personale “Lobster” Scout
Microsoft ha collaborato con Nvidia per lanciare il notebook di punta Surface Laptop Ultra, dotato del chip RTX Spark, con un prezzo di partenza di 2599 dollari, dichiarando prestazioni AI superiori rispetto al MacBook Pro M5 di Apple. Allo stesso tempo, Microsoft ha presentato durante la conferenza Build il prodotto di intelligenza artificiale Microsoft Scout, posizionato come "assistente personale sempre online", profondamente integrato nell'ecosistema Microsoft 365 e destinato a scenari di collaborazione aziendale.
Prezzi delle criptovalute
Altro


