
Questo rapporto di ricerca di Goldman Sachs nasconde indizi sul prossimo rialzo delle azioni statunitensi.

Fino al 2 ottobre, la leva netta dei fondi long-short statunitensi seguiti dal prime broker di Goldman Sachs è diminuita per tre settimane consecutive, scendendo questa settimana di 2,2 punti percentuali al 46,4%, il livello più basso da aprile 2025 e al 2° percentile degli ultimi cinque anni.
Nello stesso periodo, il Nasdaq 100 ha raggiunto un nuovo massimo storico, mentre l'indice S&P Equal Weight è invece sceso per sette settimane consecutive.
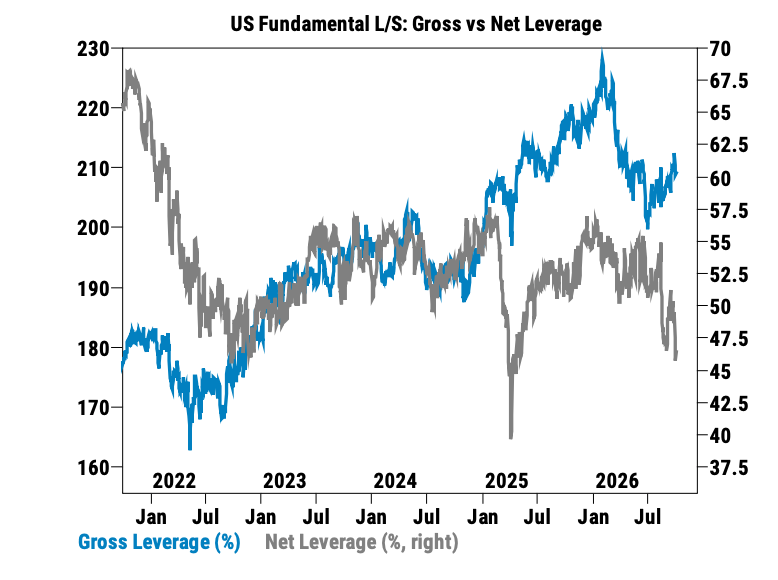
Secondo Investire In Borsa USA (美股投资网), questi dati indicano che l'esposizione netta degli investitori istituzionali è complessivamente bassa e il capitale rimane concentrato solo su pochi settori forti. Ci sono ancora potenziali acquirenti sul mercato, ma il rilascio dipenderà dai tassi di interesse e dai risultati societari.
Vediamo ora come stanno effettivamente operando gli istituzionali.
Dal 25 settembre al 1 ottobre, i fondi campione hanno mostrato un moderato acquisto netto di azioni USA.
In particolare, prodotti come indici ed ETF hanno registrato il più alto acquisto netto degli ultimi due mesi, grazie principalmente alla copertura degli short.
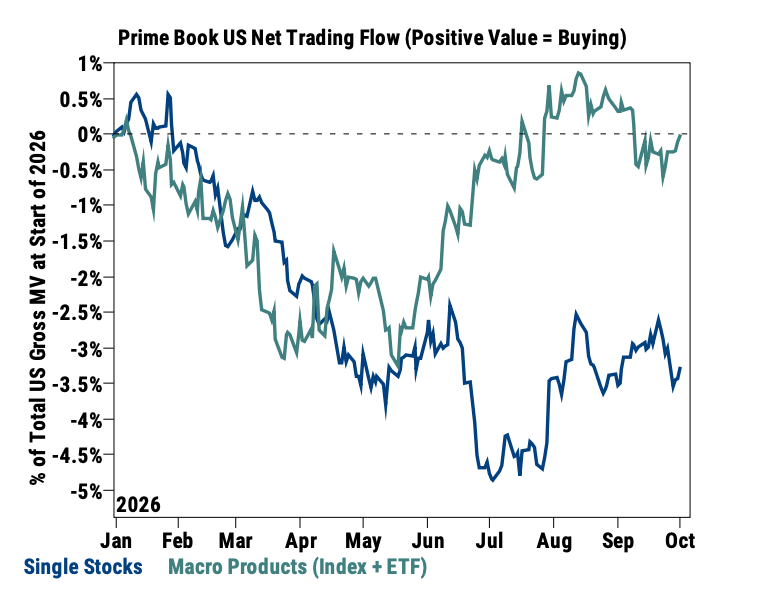
Sul fronte delle azioni singole, però, per la seconda settimana consecutiva si registra una vendita netta. La scala delle nuove posizioni short è circa 1,5 volte superiore agli acquisti long. 8 settori su 11 hanno subito vendite nette, prevalentemente nei servizi di comunicazione, nei consumi discrezionali e nei materiali.
Ricoprire posizioni corte sugli indici e continuare a shortare azioni singole è il punto centrale della struttura di capitale di questa settimana. Ciò significa che i fondi stanno riducendo le scommesse ribassiste sull’indice generale, ma senza aumentare significativamente le scommesse rialziste sulla maggior parte delle azioni.
Leva netta bassa non significa che la maggior parte del capitale dei fondi sia in liquidità. Nello stesso periodo, la leva totale rimane al 209,2%, il rapporto long/short scende a 1,57, il livello più basso degli ultimi cinque anni.
In altri termini, gli istituzionali sono ancora attivi nel trading, ma, dato che le posizioni long e short si compensano, l’esposizione netta al rialzo sul mercato resta molto bassa.
Passando ai settori, le variazioni più evidenti si sono verificate in sanità ed energia.
La sanità ha registrato il più rapido acquisto netto degli ultimi sei mesi, guidato quasi esclusivamente da coperture di posizioni short. La dimensione della copertura è la più alta da ottobre 2022, al 99° percentile degli ultimi cinque anni.
Biotecnologie, farmaceutica, strumenti e servizi per le scienze della vita hanno visto dinamiche simili. Tuttavia, il rapporto long/short sulla sanità resta solo a 2,29, vicino ai minimi annuali; su base mensile, il settore è ancora soggetto a vendita netta.
Quindi, la domanda sulla sanità di questa settimana va vista più come un “ritiro massiccio dei ribassisti precedenti”. Solo un successivo aumento degli acquisti attivi potrà trasformare il rimbalzo in una tendenza.
Per l'energia la situazione è l’opposto.
I fondi campione hanno venduto azioni del settore energia per sei settimane di fila, otto volte su nove nelle ultime settimane. Le nuove posizioni short sono circa il doppio degli acquisti long; su base mensile, l’energia è il settore USA con la più alta vendita netta.
Rispetto al Russell 3000, l’allocazione sull’energia è passata da un sovrappeso dell’1% a luglio a un sottopeso dello 0,4%.
Nonostante l’alto livello del prezzo del petrolio, gli istituzionali continuano a incrementare le posizioni short sull’energia. Questo dimostra che la fiducia sul futuro rendimento delle azioni energetiche è notevolmente più bassa rispetto all'attuale prezzo del petrolio. La redditività di raffinazione, servizi petroliferi e integrated oil & gas segue logiche diverse, quindi non si può giudicare tutto il settore solo dal prezzo del greggio.
Nel settore tecnologico, si riscontra una differenza di performance altrettanto marcata.
Questa settimana l’indice dei semiconduttori è salito di circa il 4%, il Nasdaq 100 dello 0,7%. Il basket tematico optical network è salito del 9,09%, il basket data center del 3,35%; invece quantum computing e global rare earth sono scesi rispettivamente del 5,59% e 5,57%.
Il capitale seleziona attentamente le specifiche catene dell’AI e non acquista indiscriminatamente tutti i temi tecnologici di tendenza.
Fino al 29 settembre, i fondi che detengono i Magnifici 7 della tecnologia (MAGS) hanno registrato afflussi netti per 12 delle ultime 13 sedute. Considerando anche la debolezza continutiva degli indici equal weight, la concentrazione del capitale è ancora più evidente.
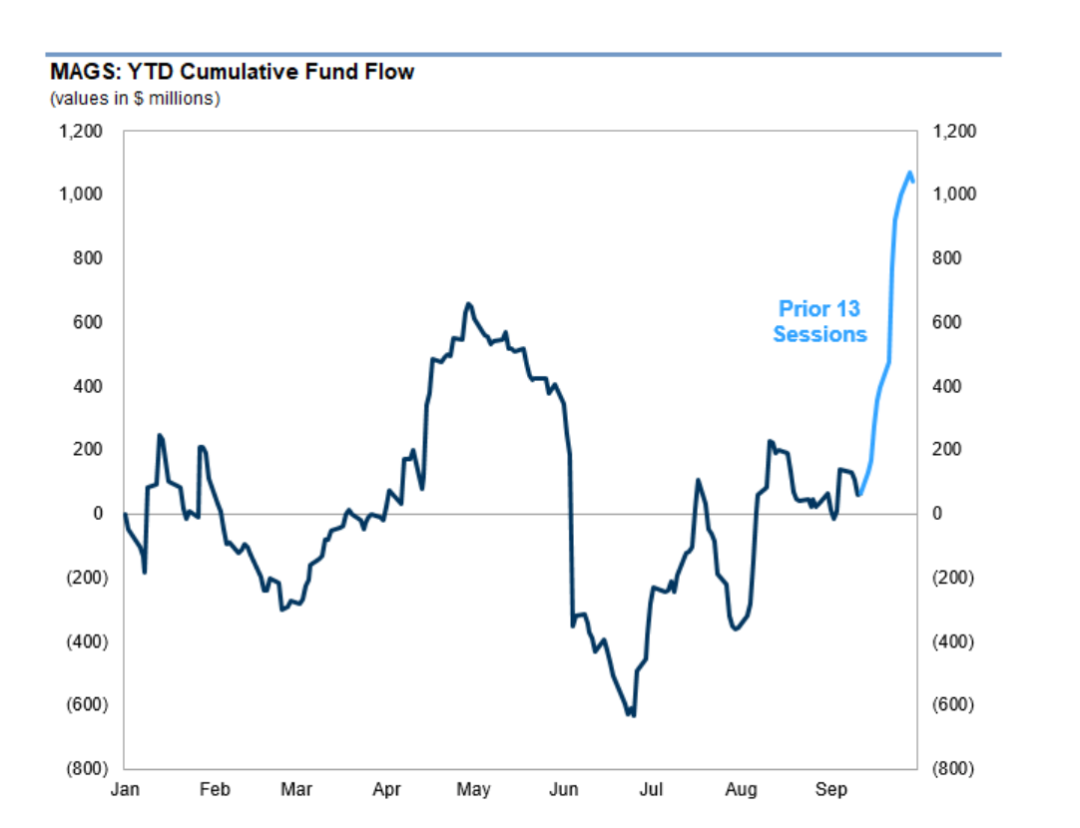
Qui però c’è una potenziale opportunità: con esposizioni nette istituzionali basse, se la pressione macro si alleviate, sia i fondi sottopesati che gli shortisti potrebbero diventare acquirenti aggiuntivi.
Le small cap sono il termometro più diretto da osservare.
Secondo le stime di Goldman, l’esposizione sistematica delle risorse sul Russell 2000 è al 7° percentile storico; al 22 settembre, secondo CFTC, la posizione corta dei fondi leverage ha raggiunto nuovi massimi.
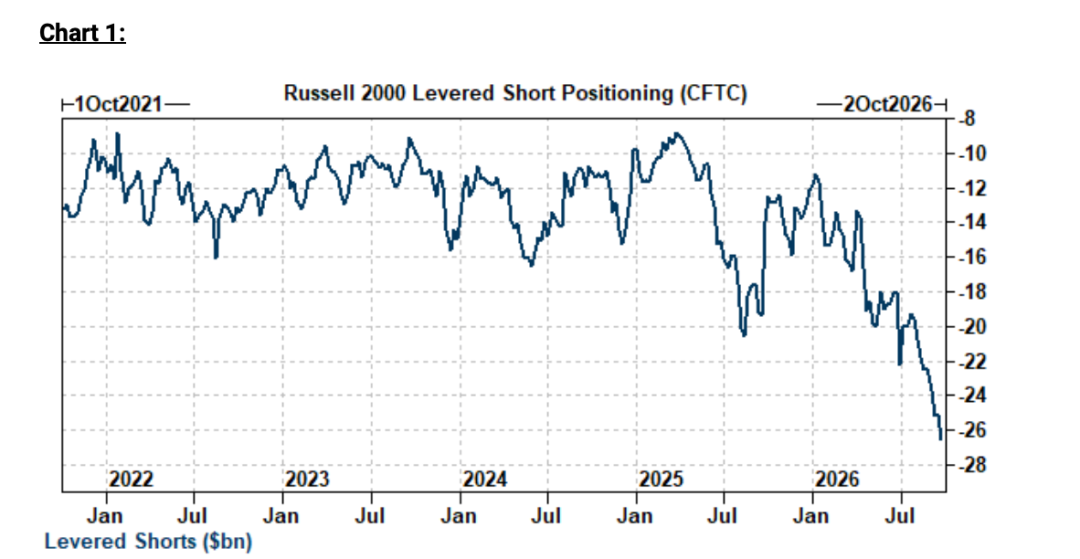
Dal 29 settembre, l’open interest sui future Russell è diminuito di circa 900 milioni di dollari e i trading desk hanno osservato segnali di copertura delle posizioni short.
Questa è la ragione per cui alcuni desk osservano opportunità di salita in IWM: le posizioni sono leggere, molti short in circolazione; se i tassi continuano a migliorare, la ricopertura e i riacquisti potrebbero guidare un recupero.
Le condizioni sono altrettanto chiare: i tassi a lungo termine devono realmente attenuarsi. Le small cap sono più sensibili ai costi di finanziamento e un breve calo dei rendimenti non basta a sostenere un accumulo duraturo.
Per i titoli tecnologici, il vero esame saranno le trimestrali.
Secondo i trading desk, il price/earning previsto a 12 mesi per il Nasdaq 100 è sotto la media pluriannuale e di conseguenza si guarda all’esposizione long su QQQ.
Ma questa valutazione dipende dalla realizzazione degli utili futuri: le previsioni sui profitti non possono essere considerate guadagni già ottenuti.
La valutazione delle opzioni fornisce un altro spunto: la volatilità implicita a 1 e 3 mesi delle QQQ si colloca rispettivamente al 36° e 34° percentile degli ultimi 12 mesi; IWM al 34° e 18° percentile.
Questi percentili indicano che, rispetto agli ultimi 12 mesi, la volatilità implicita delle opzioni non è elevata. Non significa che le opzioni siano a buon mercato, né che acquistandole si abbia necessariamente una probabilità alta di vincita.
Secondo Investire In Borsa USA, il maggior valore dei dati sui flussi di capitale di questa settimana è proprio nel mettere in chiaro entrambe le possibilità:
1. Se i tassi continuano a scendere e le trimestrali battono le attese, le posizioni leggere e le forti posizioni short potrebbero amplificare il rialzo, offrendo possibilità di recupero ai settori arretrati.
2. Se i tassi restano elevati e le stime di utili saranno tagliate, il capitale resterà probabilmente concentrato su pochi leader, con indici forti e debolezza diffusa delle azioni singole.
Per capire se il trend sta diventando più solido, bisognerà osservare tre aspetti: se termina la vendita netta sulle azioni singole; se gli acquisti netti derivano più da aperture di nuove posizioni che da ricoperture; se gli indici equal weight ripartono.
Solo con il riacquisto degli short può esserci un rimbalzo; solo con più capitale disposto ad acquistare e mantenere, il trend può rafforzarsi.
Entra a far parte del VIP di Investire In Borsa USA
Gestisci le tue posizioni e analizza in profondità ogni azienda USA che detieni in portafoglio
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Perché la crisi immobiliare non ha destabilizzato il tasso di cambio?
Gli agenti AI accendono la seconda curva di crescita del cloud computing! Le grandi banche di Wall Street analizzano l’ondata di espansione di IaaS e la rivalutazione del valore di PaaS: chi guadagna davvero dal boom dei Token?
Per quanto riguarda i potenziali vincitori nel settore del cloud computing AI IaaS/PaaS di fronte all’emergere di nuovi attori del cloud come CoreWeave, Bernstein assegna il rating più positivo di “outperform” a Microsoft (MSFT.US), Oracle (ORCL.US) e MongoDB (MDB.US).
Wall Street sta per passare notti insonni! Il conto alla rovescia per la modalità di trading "23/5" delle azioni USA è iniziato: riuscirà il flusso globale di capitali a rafforzare il trend rialzista di lunga durata?
A partire dal 6 dicembre, le borse statunitensi aggiungeranno una sessione di trading notturno dalle 21:00 alle 4:00 ora di New York, oltre agli orari di trading normali e ai periodi di negoziazione pre- e post-mercato esistenti. Questa espansione mira a cogliere la crescente domanda degli investitori stranieri e a competere con i mercati delle criptovalute e dei mercati predittivi; il volume degli scambi notturni è aumentato del 358% rispetto a un anno fa.
Il dato sull’occupazione negli Stati Uniti delude, ma i Treasury non scendono: ecco cosa preoccupa davvero Wall Street
Un rapporto sull’occupazione inaspettatamente debole ha ridotto le aspettative di aumenti dei tassi a breve termine, senza però scuotere i rendimenti a lungo termine: la vera preoccupazione di Wall Street è ormai passata dal prossimo rialzo dei tassi a una questione più spinosa: quanto a lungo potrà resistere l’economia se il costo del credito si rifiuta di diminuire?
Prezzi delle criptovalute
Altro


