
AI, Federal Reserve e divergenza degli stock: La logica dietro il rimbalzo del prezzo dell'oro

汇通网2 ottobre—— L’intelligenza artificiale spinge un’inflazione locale e differenziazione nella struttura delle scorte, la politica della Federal Reserve si trova in un dilemma; il calo dei tassi reali guida il rimbalzo del prezzo dell’oro, con focus sui dati Non Farm per confermare la direzione futura.
Recentemente il prezzo dell’oro ha visto un nuovo rimbalzo, guidato principalmente dai continui interventi verbali dei funzionari della Federal Reserve, con il mercato che ricalcola le attese di rialzo dei tassi a ottobre. Il calo dei tassi reali riduce il costo opportunità di detenere oro, spingendo al rialzo il prezzo dell’asset privo di rendimento. Il punto focale discusso questa volta dai funzionari della Fed è l’inflazione strutturale determinata dagli investimenti in AI, diventando il nuovo tema centrale della situazione macroeconomica attuale.
Dibattito intenso della Federal Reserve sugli effetti macro dell'AI, il raffreddamento delle aspettative di rialzo a ottobre sostiene l'oro
Di recente, diversi funzionari della Federal Reserve hanno analizzato l'impatto complesso dell'AI sull’economia e sull’inflazione.
Il consigliere della Fed Cook ha dichiarato che l'investimento in AI sta generando pressioni inflazionistiche localizzate, che difficilmente si attenueranno rapidamente nel breve termine; gli shock d'offerta portati dall’AI sono più persistenti delle attese, i rischi legati all’offerta vanno monitorati con attenzione, e occorre valutare accuratamente il potenziale di lungo termine dell'intelligenza artificiale nel rimodellare la struttura del mercato del lavoro, evitando che le aspettative d'inflazione si sgancino.
Williams ha anch'egli sottolineato che l'effetto lato offerta dell'AI è ancora poco chiaro: la diffusione dell’AI nella manifattura e nella logistica sta rimodellando la capacità produttiva e l’allocazione delle risorse; gli effetti di lungo termine vanno ulteriormente osservati.
Kashkari, Jefferson e Logan hanno incentrato la discussione sulla resilienza dell’economia e sulla persistenza dell’inflazione: Kashkari ritiene che sia l’economia che il mercato del lavoro restino forti e che le attuali restrizioni di politica monetaria possano non essere sufficienti (ovvero non incidano sul lavoro), per cui potrebbe essere necessario un ulteriore rialzo, ma non si sbilancia sull’azione da intraprendere a ottobre;
Jefferson sostiene che serva più tempo per osservare i trend dei dati, senza decidere in base a un solo dato mensile; Logan invece suggerisce che il rialzo dei premi di scadenza sui Treasury può compensare in parte i rialzi, ma il bilanciamento tra inflazione e occupazione richiede almeno altri 50 punti base di rialzo.
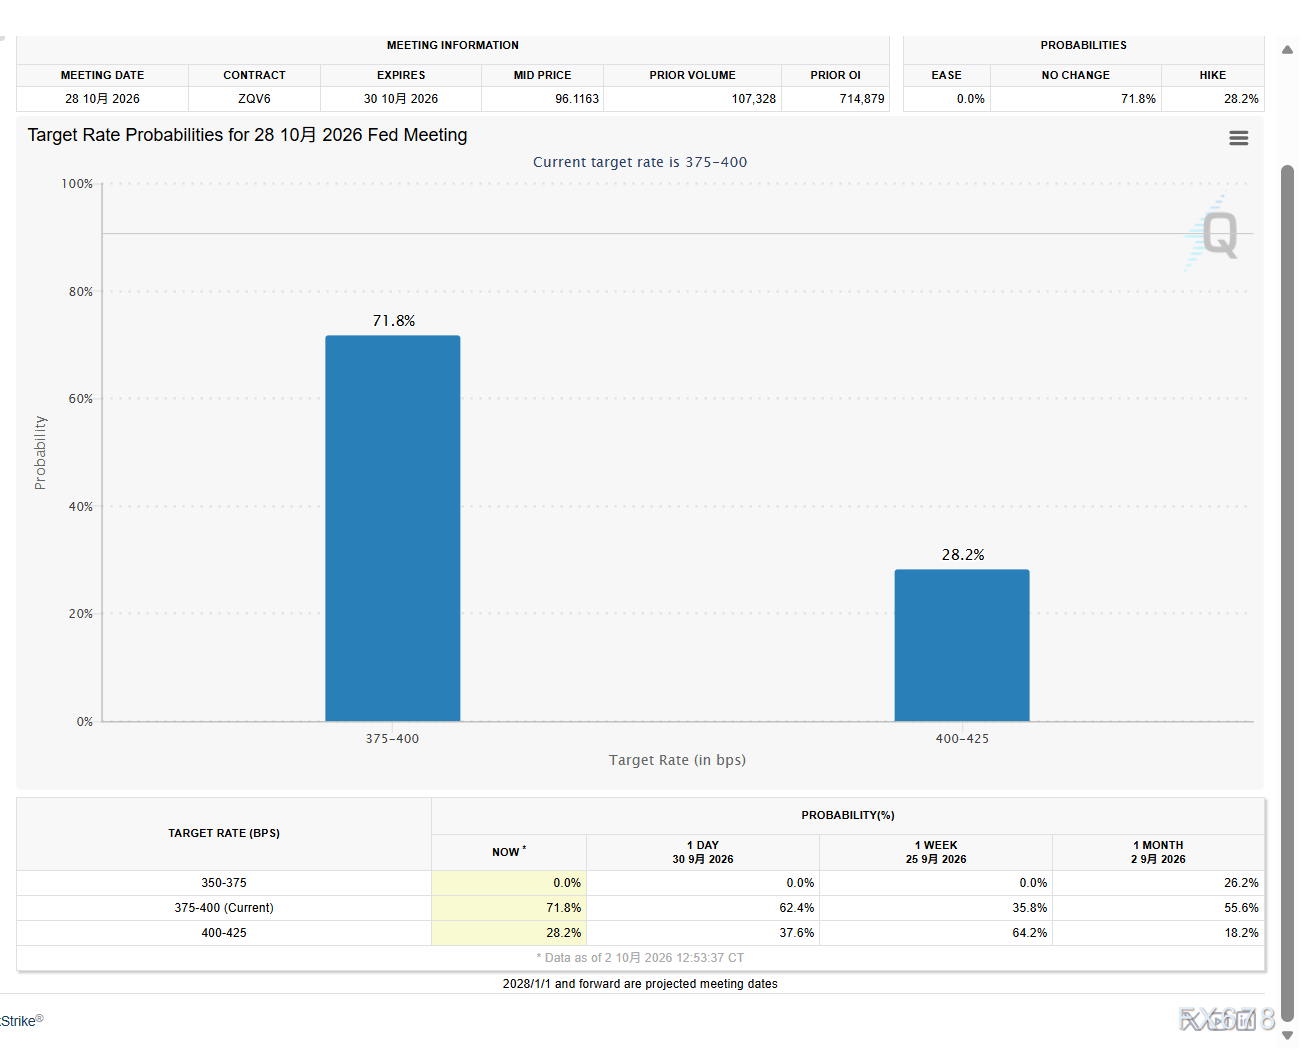
(FedWatch, fonte: CME Group)
Opzione Fed torna in rilievo: confronto con la bolla tecnologica degli anni '90, priorità a raffreddare con gradualità
Nel frattempo, il mercato ha iniziato a scambiare il cosiddetto "Fed put".
L’ondata di interesse per l’AI spinge le valutazioni delle tech statunitensi, il mercato guarda al periodo di bolla tecnologica degli anni ‘90 sotto Greenspan.
All’epoca, di fronte al boom portato dalle nuove tecnologie, Greenspan non alzò bruscamente i tassi per sgonfiare i prezzi degli asset, ma adottò un approccio restrittivo graduale, attendendo che la bolla si raffreddasse da sola, e in una fase successiva optò persino per tagli per sostenere il mercato.
Questa aspettativa attenua gradualmente la crisi di liquidità, rafforzando ulteriormente la domanda di oro come bene rifugio, sostenendo il prezzo del metallo.
PMI manifatturiero ISM segnala divergenza strutturale, emergono contraddizioni interne della politica Fed
A livello dell’economia reale, emergono segnali di differenziazione; i dati PMI manifatturiero ISM di settembre aiutano a comprendere le contraddizioni della politica attuale della Federal Reserve.
Il PMI composito è leggermente sceso a 54,5, al di sotto delle attese di 55,0, il che spinge a leggere in un primo momento il dato come indebolimento del settore manifatturiero.
Analizzando le componenti, tuttavia, il calo del PMI generale è attribuibile soprattutto alla riduzione delle scorte di materie prime combinata a un lieve miglioramento nelle consegne dei fornitori; ordini nuovi, arretrato di ordini, impiego nel settore e prezzi degli input sono tutti in rafforzamento.
Qualora l’inflazione dovesse diminuire e le pressioni sul finanziamento allentarsi, con un portafoglio ordini consistente, le imprese potrebbero rapidamente intraprendere politiche di reintegro scorte e nuove assunzioni.
Questi dati reali evidenziano proprio il dilemma della politica della Federal Reserve: da un lato vuole controllare il costo del finanziamento;
Dall'altro, qualora i rischi esterni si attenuino e i costi di finanziamento scendano, la potenziale iniziativa di reintegro delle scorte da parte delle imprese può essere immediatamente rilasciata, con rischio di rimbalzo della domanda complessiva e difficoltà nello smorzare rapidamente la persistenza dell’inflazione.
Tendenza di medio-lungo termine: massima attenzione al tasso neutrale, focus sui salari e il tasso di disoccupazione non farm
Nella prospettiva di medio-lungo periodo, il mercato deve continuare a monitorare la dinamica del tasso neutrale (r*), strettamente legata ai dati sul mercato del lavoro.
I due indicatori chiave da osservare stasera sui dati non farm sono: crescita dei salari e l’eventuale superamento del 4,2% del tasso di disoccupazione.
Attualmente, il tasso di disoccupazione è stabile al 4,1%, vicino al tasso di disoccupazione naturale generalmente riconosciuto dal mercato, a testimonianza di una buona salute generale del mercato del lavoro.
Se i salari dovessero continuare a salire e la disoccupazione mantenersi attorno al 4,1%, il mercato rivedrà al rialzo le attese sul tasso neutrale, costringendo la Federal Reserve a mantenere i tassi elevati, esercitando pressione al ribasso sull’oro;
Al contrario, se la disoccupazione dovesse aumentare e i salari rallentare, ciò dimostrerebbe un graduale raffreddamento del mercato del lavoro, con rivisitazione al ribasso delle attese sul tasso neutrale e apertura di maggiore spazio di discesa per i tassi reali, a vantaggio continuativo dell’oro.
Conclusione:
Il recente rimbalzo del prezzo dell’oro riflette, in sostanza, il dilemma delle scelte della Federal Reserve: l’AI genera inflazione locale e una possibile bolla nelle valutazioni degli asset; la manifattura reale sembra rallentare ai margini, ma nasconde un potenziale di ripresa della domanda.
La chiave per il movimento del prezzo dell’oro stasera sarà nei dati sui salari non farm, tasso di disoccupazione e inflazione.
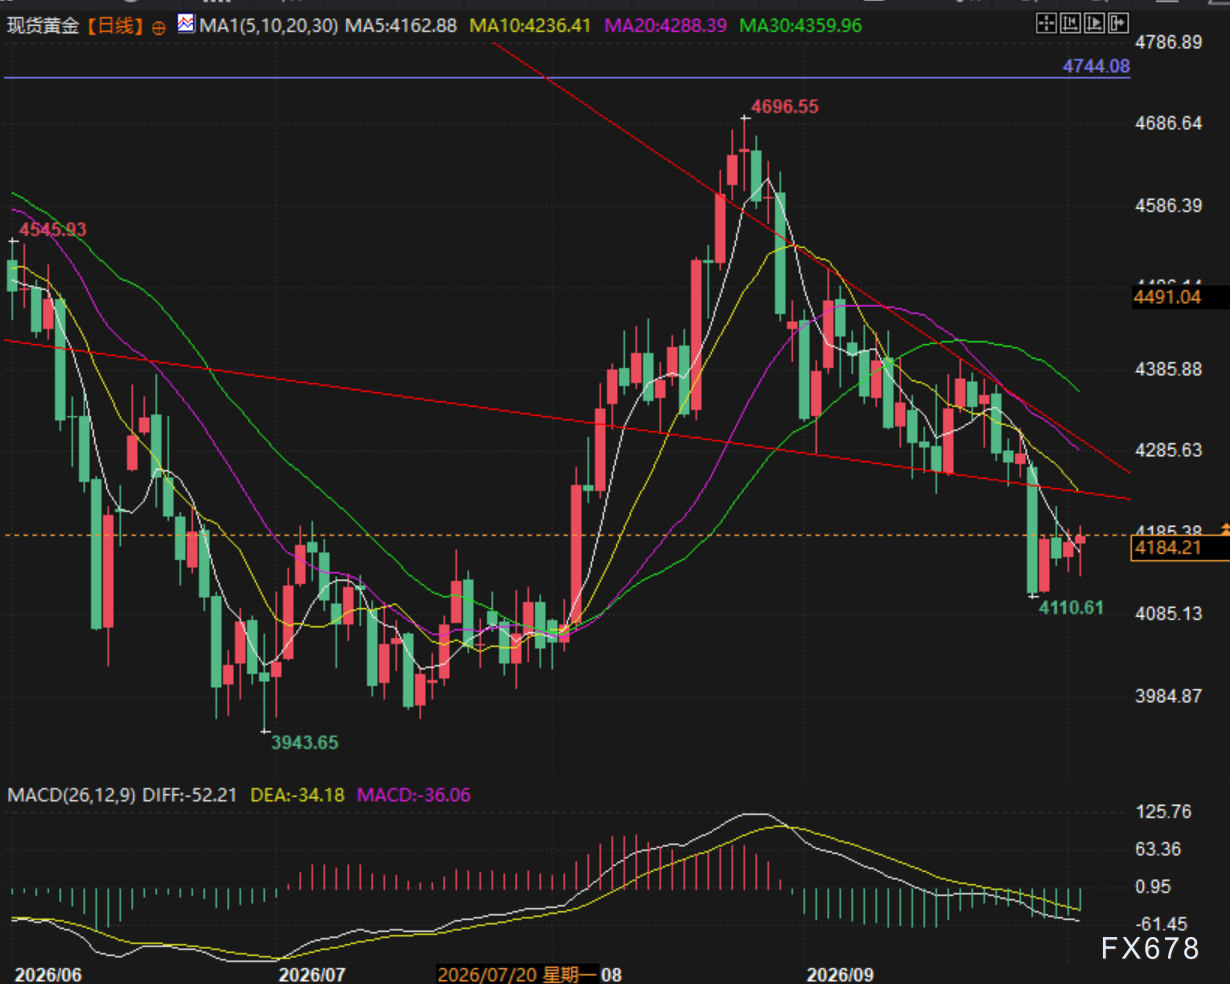
(Grafico giornaliero dell'oro spot, fonte: Easymarkets)
Ore 17:50 (GMT+8), l’oro spot è quotato a 4183 dollari per oncia.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Nvidia raggiunge un nuovo massimo storico, grande rimonta per il tema della potenza di calcolo AI e della tecnologia! Solo 29.000 nuovi occupati nel settore non agricolo + calo dei prezzi del petrolio, scommesse sul rialzo dei tassi della Federal Reserve drasticamente ridotte
Nel complesso, il raffreddamento dei dati non agricoli e il calo dei prezzi del petrolio stanno aprendo una "finestra di decompressione delle valutazioni" per le azioni AI e, più in generale, per le azioni tecnologiche globali che dipendono dal raffreddamento del denominatore DCF nel sistema di valutazione.
Interpretazione del rapporto finanziario Q1 di Nike (NKE.US): dalla riduzione dei costi e aumento dell’efficienza alla ricostruzione della crescita, Pace rilascia nuovi segnali
Nel primo trimestre, la performance aziendale è stata in linea con le aspettative interne della direzione. Il miglioramento strutturale del margine lordo e una gestione prudente delle spese hanno rappresentato il sostegno principale al conto economico.
Il prezzo di HBM4 di Samsung è tre volte quello di HBM3E, puntando sulla competizione per la potenza di calcolo AI che ridefinisce il potere di determinare i prezzi
Il prezzo di HBM4 di Samsung è di 4 dollari per gigabit, più di tre volte quello di HBM3E (circa 1,5 dollari), grazie alla sua capacità di raggiungere stabilmente una velocità di trasmissione leader nel settore di 11,7 Gbps, con un picco di 13 Gbps. TrendForce prevede che il prezzo medio di HBM aumenterà del 121% l'anno prossimo; anche Micron conferma questa tendenza al rialzo. L'intento di Samsung è differenziarsi in termini di prestazioni per sfidare la posizione dominante di SK Hynix nel mercato HBM, spostando la logica concorrenziale dalla "qualifica dell’offerta" al "premium di prestazioni".
Prezzi delle criptovalute
Altro


