
I rendimenti dei titoli di Stato USA continuano a salire e l’ampiezza del mercato azionario americano continua a peggiorare, ma gli indici azionari USA restano comunque resistenti: quale sarà la prossima direzione?

Le azioni statunitensi stanno attraversando una rara spaccatura interna. I rendimenti sono saliti alle stelle, l'ampiezza del mercato continua a deteriorarsi, gli spread creditizi si stanno allargando, ma l'indice S&P 500 rimane fermo: long e short sono in stallo e il sentiment di mercato diventa sempre più teso.
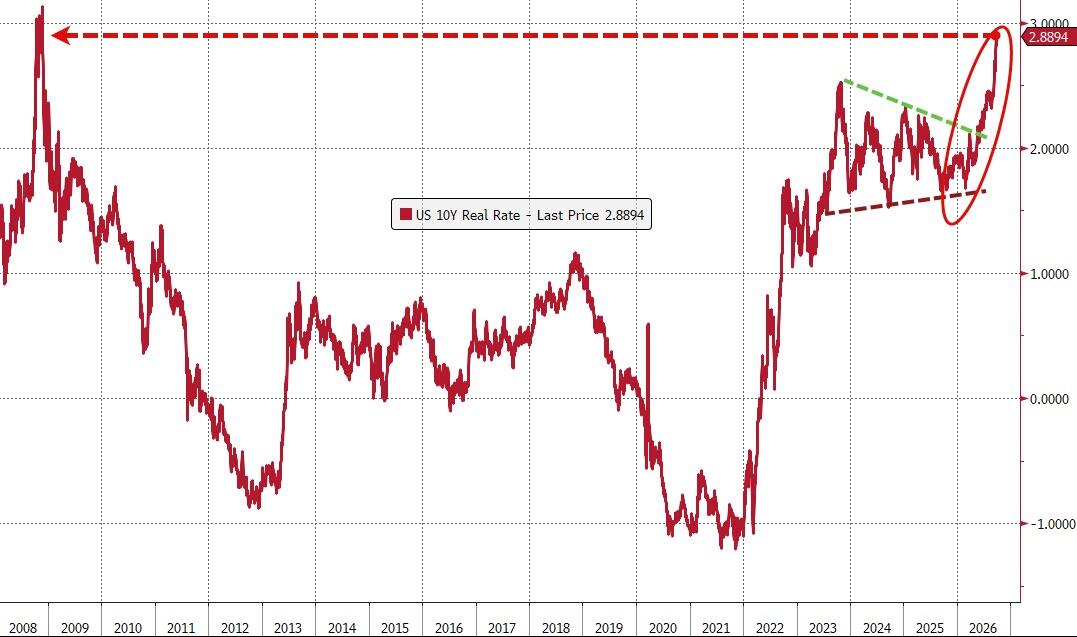
Mercoledì, Rich Privorotsky, capo del desk Delta singolo di Goldman Sachs, ha dichiarato senza mezzi termini che la velocità con cui stanno salendo i rendimenti dei Treasury USA "è ormai troppo severa per poter essere ignorata", e l’aumento mensile dei tassi reali è uno dei peggiori dal 2013. Ha avvertito che l’impennata della volatilità dei tassi d’interesse sta comprimendo la capacità di intermediazione del rischio di Wall Street: la pressione che la borsa sta subendo è molto più profonda di ciò che mostra l’indice in superficie.
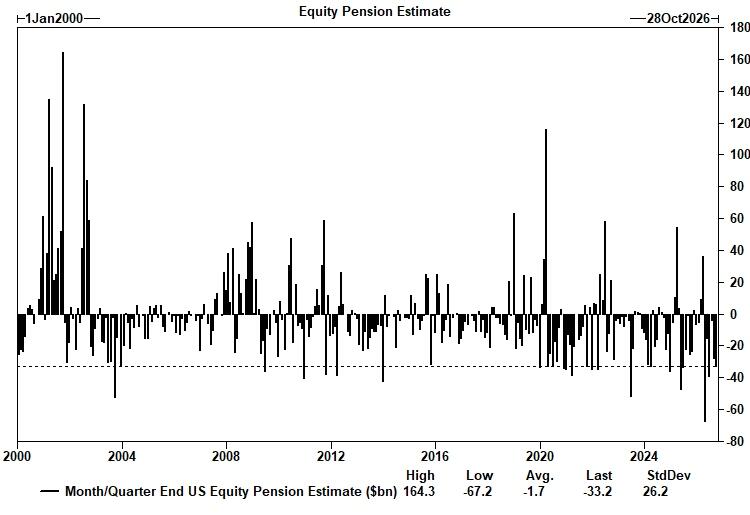
Nel frattempo, la pressione di ribilanciamento di fine trimestre si avvicina: Goldman Sachs stima che i fondi pensione venderanno azioni per quasi 33 miliardi di dollari, vicino a un record, mentre le strategie sistematiche CTA venderanno oltre 5,3 miliardi di dollari di futures sul Russell 2000 nella prossima settimana. La combinazione delle due pressioni di vendita rende il destino del mercato ancora più incerto.
Jonathan Krinsky, stratega di BTIG, afferma che le conversazioni con i suoi clienti "sono state più o meno le stesse nelle ultime settimane, ma la frequenza e il livello di ansia aumentano ogni giorno". La questione centrale è una soltanto: la divergenza tra l’ampiezza del mercato, l’andamento dei tassi d’interesse e l’S&P 500 è ormai insostenibile, ma nessuno sa come e quando questa discrepanza si chiuderà.
Dietro la tenuta degli indici, il tessuto interno è ormai compromesso
Nell’ultimo mese, l’S&P 500 è rimasto quasi invariato, ma dietro questa apparente calma si stanno accumulando danni strutturali crescenti.
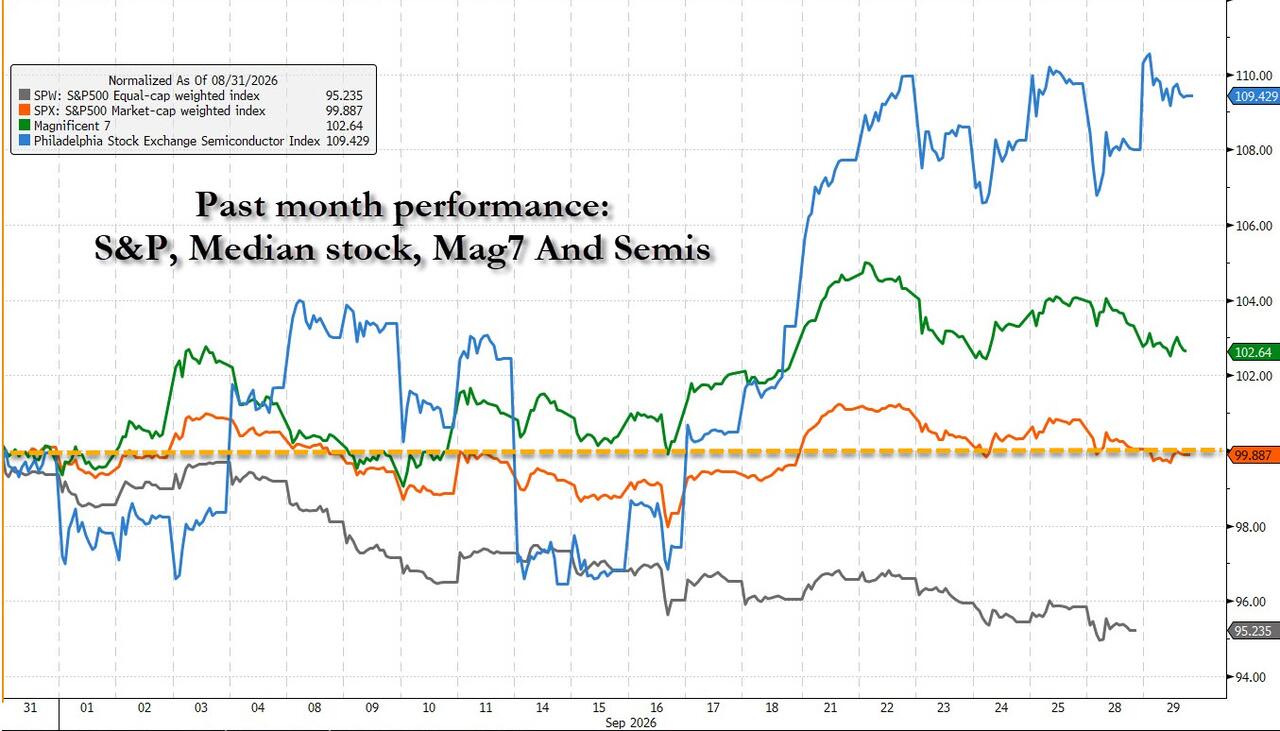
Krinsky sottolinea che negli ultimi 30 giorni l’S&P 500 è rimasto stabile, ma il titolo mediano è sceso del 4,5%. La solidità dell’indice dipende interamente dall’aumento di circa il 10% del settore dei semiconduttori, che compensa tutte le perdite. Anche il Nasdaq 100 ha segnato quasi zero guadagni da metà agosto, ma solo 10 titoli hanno registrato un rialzo superiore al 10%, mentre ben 23 titoli sono scesi di oltre il 10%. Le strategie di breakout e momentum momentum stanno fallendo, mentre sempre più azioni registrano ribassi più estesi e persistenti.
Particolarmente preoccupante è l’andamento delle mid-cap. I titoli a media capitalizzazione sono scesi silenziosamente sotto la media mobile a 200 giorni, accumulando un calo superiore all’8% dai massimi recenti. Al New York Stock Exchange, il numero di nuovi minimi supera quello dei nuovi massimi da 10 sedute consecutive, e storicamente questo segnale ha spesso anticipato una pressione di mercato più ampia.
Anche Privorotsky di Goldman Sachs conferma questa interpretazione: "Il dolore sotto la superficie dell’indice è evidente: le small-cap, i finanziari e altri settori sensibili ai tassi d’interesse affrontano una pressione ben più intensa della calma apparente che mostrano i giganti tech.”
Goldman Sachs: la velocità di ascesa dei tassi ha superato la soglia critica
Nell’attuale dibattito di mercato, le valutazioni di Goldman Sachs sono particolarmente cruciali. Privorotsky afferma chiaramente che il mercato azionario "ha mostrato finora una resilienza impressionante", ma il ritmo con cui salgono i tassi reali ha fatto scattare l’allarme.
Secondo il modello analitico di Goldman Sachs, quando i tassi si muovono più di due deviazioni standard sopra la media, il mercato azionario di solito reagisce: la chiave non è il livello assoluto dei tassi, ma la velocità della salita. Al momento, questa soglia è stata superata. L’aumento mensile dei tassi reali è uno dei peggiori dal 2013.
Privorotsky ha anche osservato una "strana asimmetria dei prezzi": quando petrolio e tassi migliorano insieme, il rischio tassi viene ignorato, ma appena il prezzo del petrolio sale, i tassi vengono subito sotto pressione. A suo avviso, le aspettative di inflazione a 5 e 10 anni seguono ancora le fluttuazioni del prezzo dell’energia, ma in questo shock sui tassi una parte significativa deriva ormai dal rialzo dei tassi reali, non dalle aspettative di inflazione.
La conclusione di Privorotsky è chiara: "Posso essere estremamente ottimista sull’intelligenza artificiale e sulla sua rapidità di sviluppo, ma finché non verranno risolte le questioni relative a energia e tassi, tale ottimismo conta poco nel contesto attuale." La catena logica è evidente: frenare i prezzi energetici aiuta a contenere i tassi, e la stabilizzazione dei tassi apre spazio a una ripresa più ampia dei mercati azionari.
Ribilanciamento di fine trimestre e pressioni CTA, doppia pressione in arrivo
Oltre alla pressione fondamentale, le vendite tecniche si stanno concentrando a fine trimestre.
Goldman Sachs stima che i fondi pensione debbano vendere, tra fine mese e fine trimestre, circa 33 miliardi di dollari in azioni (11 miliardi a fine mese, 22 miliardi a fine trimestre), acquistando la stessa cifra in obbligazioni. Questa dimensione si colloca al 97° percentile tra tutte le stime degli ultimi 3 anni, e al 98° percentile dal gennaio 2000, vicino ai massimi storici.
Allo stesso tempo, i modelli CTA di Goldman Sachs indicano che, in uno scenario di prezzi invariati, i gestori sistematici venderanno nella prossima settimana circa 5,3 miliardi di dollari netti in futures sul Russell 2000, uno dei massimi stimati degli ultimi sei anni.
Privorotsky si dice "tatticamente tentato" da questo scenario, ritenendo che i fattori di fine mese e fine trimestre possano supportare gli asset a lunga durata, ma ammette che la vera contraddizione sta nel capire chi cederà per primo, da qui a fine trimestre: i fondi pensione compreranno obbligazioni o i CTA venderanno indici azionari?
Stallo tra long e short: chi cederà per primo?
Secondo Krinsky, la natura attuale del mercato è uno scontro tra forze long e short, e nessuno dei due schieramenti ha ancora avuto ragione.
Il ragionamento dei long è: l’ampiezza del mercato è stata completamente ripulita, il recupero potrebbe essere rapido e sostanzioso, e prima o poi i tassi scenderanno velocemente. Gli short rispondono: ampiezza sempre peggiore, rendimenti sempre più alti, spread creditizi in aumento, e lo S&P 500 non può restare indenne a lungo.
Krinsky propende per la visione short, ma aggiunge un’eccezione tattica: il settore utilities (XLU). Sottolinea che, dopo un RSI sotto 35, la probabilità che XLU salga nei 5 giorni seguenti è del 100%, con una media del +2,7%: il profilo rischio/rendimento attuale è interessante.
Il suo giudizio finale è che questa divergenza non si chiuderà in modo graduale, come sperano i rialzisti: "Riteniamo che la situazione non si risolverà finché anche gli ultimi resistenti non cederanno definitivamente, rompendo al ribasso".
Il mercato del credito sta già mostrando crepe che la volatilità dell’azionario si rifiuta di prezzare: i credit default swap high-yield (HY CDX) sono saliti ai livelli massimi da aprile, mentre il VIX allora era a 19,23, ben sopra l’attuale 16,35. Questa divergenza potrebbe essere il miglior segnale su ciò che accadrà prossimamente.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Le esportazioni di petrolio greggio del Medio Oriente sono tornate al 98% del livello pre-guerra! Il rapporto di Morgan Stanley rivela che il "trading della carenza di petrolio" si sta raffreddando, ma l'inflazione energetica è difficile da eliminare
Il team di analisti di JPMorgan, tra cui Natasha Kaneva, ha dichiarato in un rapporto del 29 settembre: "La principale arteria di esportazione del petrolio del Medio Oriente sta tornando a funzionare." Hanno affermato che, per una regione ancora in guerra, si tratta di "una ripresa significativa", anche se il recupero non appare uniforme.
Anthropic IPO da 2.000 miliardi di dollari rivela il suo punto debole: il 47% dei ricavi dipende da Amazon e Google, per ogni dollaro ne vengono trattenuti solo 16 centesimi
Il prospetto informativo di Anthropic rivela che nel 2025 il 47% dei suoi ricavi sarà generato attraverso le piattaforme cloud di Amazon e Google, un forte aumento rispetto all'11% del 2023. Per ogni dollaro di entrate dai servizi cloud, Anthropic deve pagare circa 16 centesimi in commissioni di distribuzione alle piattaforme, per un totale annuale di circa 351 milioni di dollari. Inoltre, questi due giganti rivestono quattro ruoli nei confronti di Anthropic: investitori, fornitori di potenza di calcolo, distributori e diretti concorrenti.
La competizione per la potenza di calcolo AI si intensifica! Anthropic svela accordi per 84,5 miliardi di dollari, ben superiori alle stime di maggio. SpaceX (SPCX.US), il motore di crescita AI accelera ancora.
Secondo quanto riportato, Anthropic ha accettato di pagare a SpaceX un costo per la potenza di calcolo quasi doppio rispetto alle stime precedenti.
Prezzi delle criptovalute
Altro


