
L'oro scende sotto i 4.200 dollari: tripla pressione in aumento, i ribassisti puntano a 4.000 e persino a 3.800

Dopo che Trump ha rifiutato la più recente proposta dell’Iran di riaprire lo Stretto di Hormuz, parte dell’ottimismo che aveva sostenuto il rally del mercato lo scorso fine settimana si è rapidamente affievolito. Lunedì, obbligazioni e mercati azionari sono indeboliti, il prezzo del petrolio è aumentato e i metalli preziosi sono stati colpiti da vendite.
Al momento della stesura, oro spot è sceso sotto i 4200 dollari/oncia per la prima volta dal 5 agosto, con una perdita giornaliera vicina al 2,5%. argento spot è sceso di oltre il 4%, perdendo oltre 2 dollari nella giornata e scambiando intorno ai 61,65 dollari.
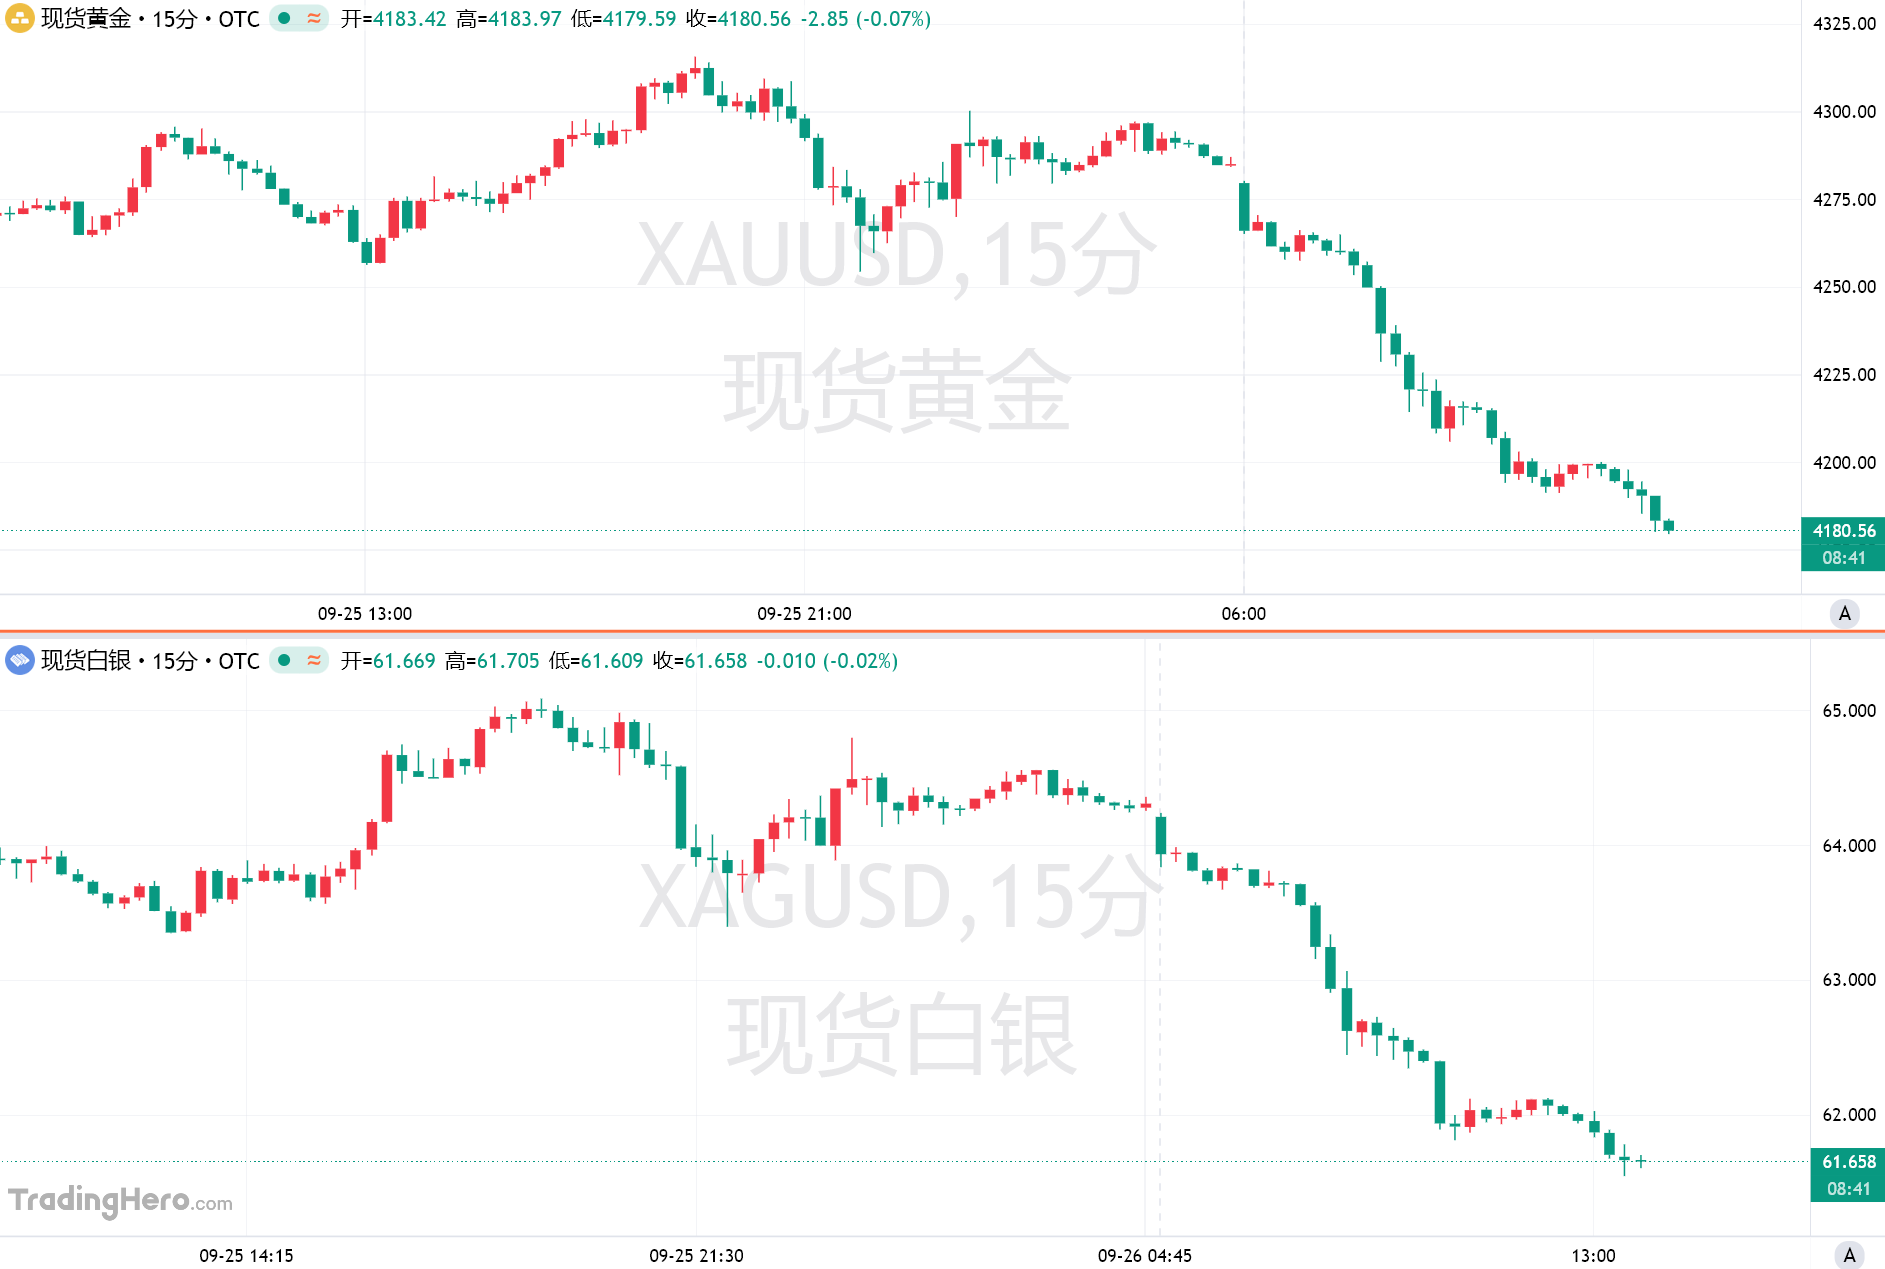
Il mercato dell’energia è ancora una volta il principale motore. L’aumento del prezzo del petrolio non solo rafforza le pressioni inflazionistiche, ma amplifica anche le aspettative del mercato su ulteriori rialzi dei tassi della Federal Reserve, facendo salire i rendimenti obbligazionari e il dollaro e mettendo sotto pressione i metalli preziosi.
Rajeev De Mello, Senior Portfolio Manager Macro di Gama Asset Management, ha dichiarato: "Gli investitori sono nuovamente delusi dalla mancanza di progressi diplomatici. Il mercato sperava che queste discussioni avrebbero contribuito ad allentare le tensioni in Medio Oriente e preparato la strada alla riapertura dello Stretto di Hormuz, ma questa speranza è svanita."
I rendimenti dei Treasury USA tornano vicini ai massimi, oro sotto pressione
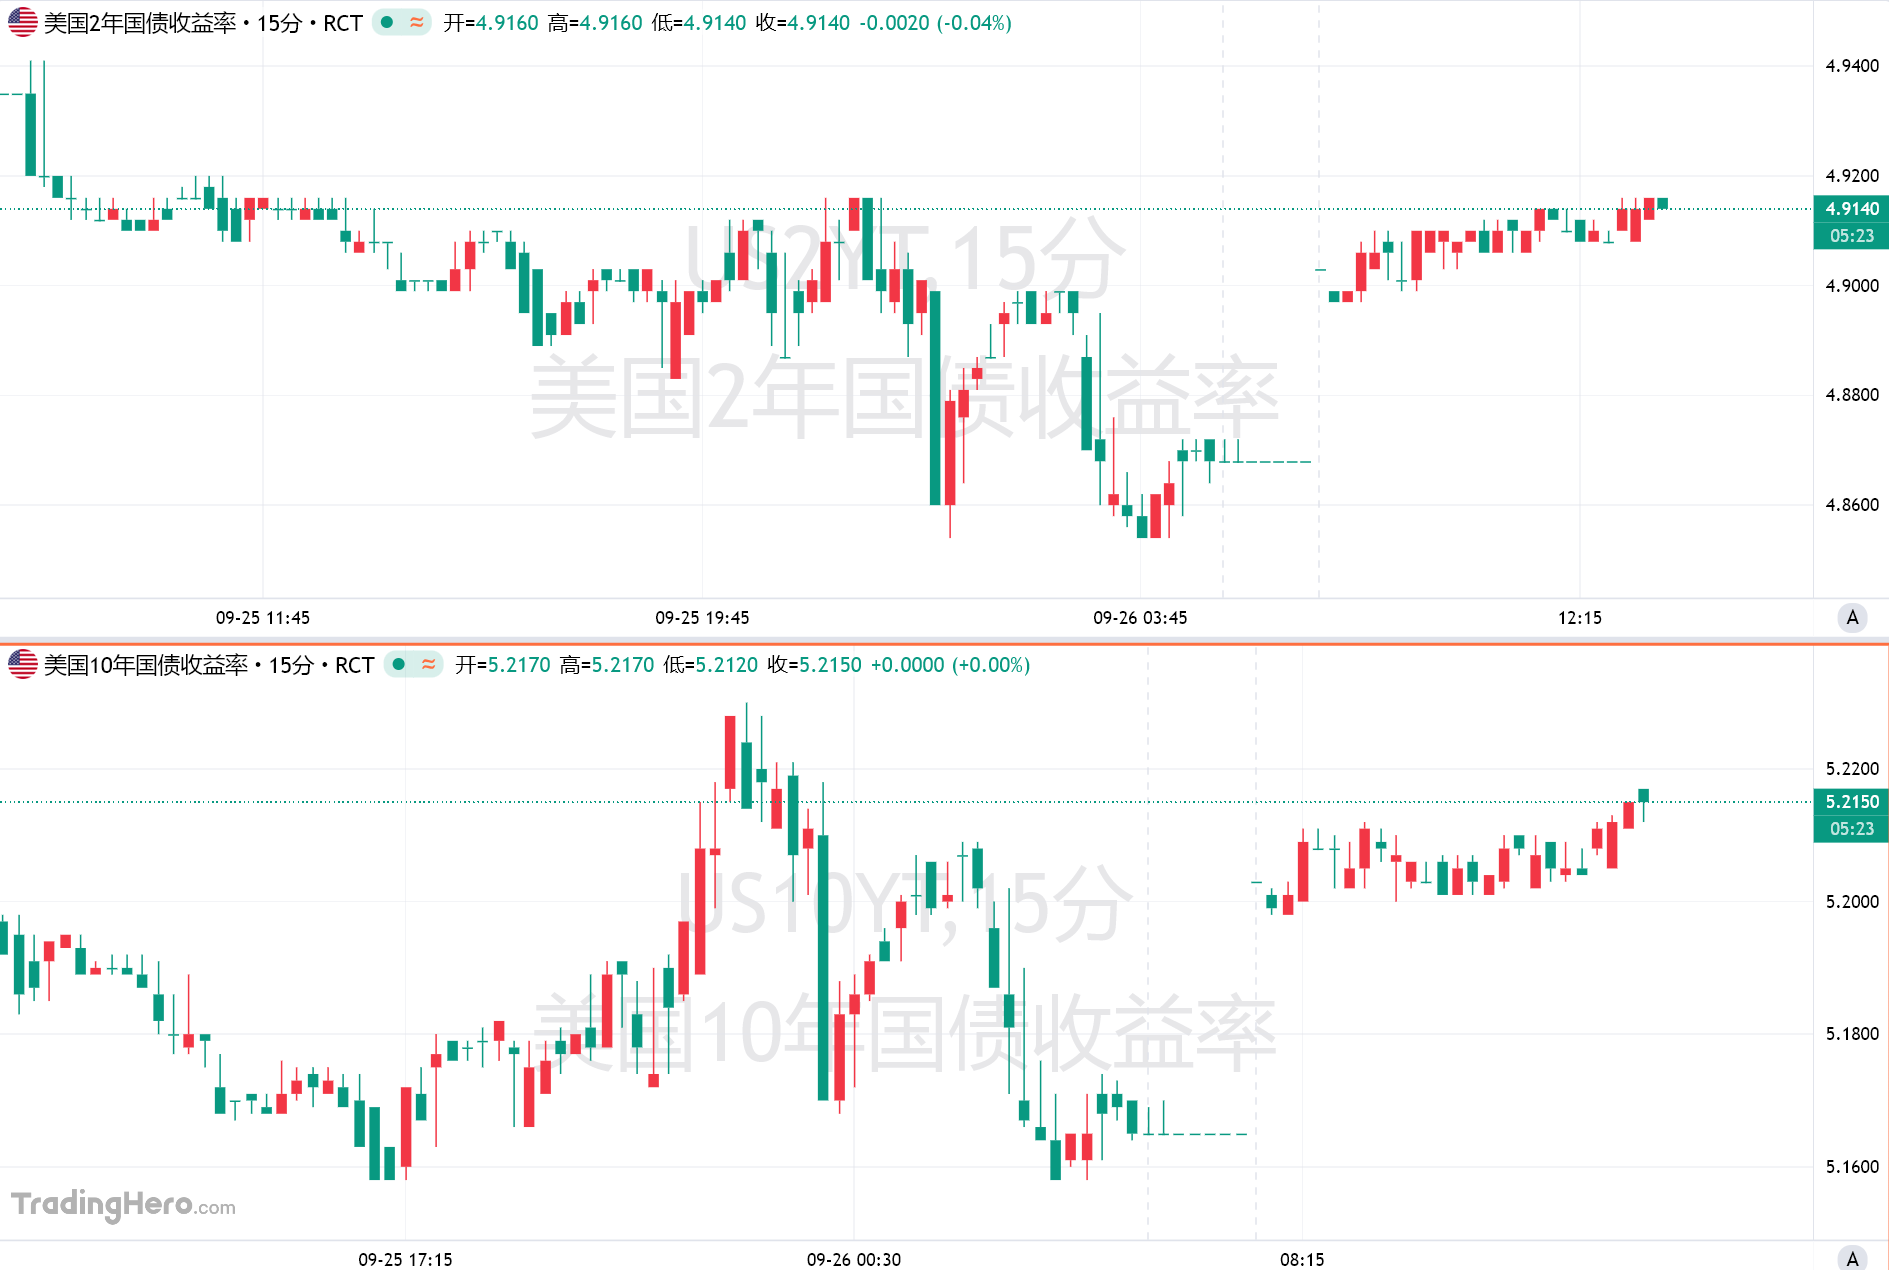
Lunedì durante le contrattazioni le obbligazioni del Tesoro USA sono state nuovamente vendute. Il rendimento a due anni è salito di 5 punti base al 4,90%, quello a dieci anni di 4 punti base al 5,20%, e anche i rendimenti dei titoli sovrani giapponesi e australiani sono aumentati contemporaneamente.
In precedenza, i rendimenti delle obbligazioni statunitensi su varie scadenze avevano già raggiunto livelli mai visti da anni. Il mercato sta riconsiderando le recenti dichiarazioni di politica monetaria della Federal Reserve e l’impatto dei prezzi elevati del petrolio su inflazione e traiettoria dei tassi.
Damian McColough, responsabile ricerca sul reddito fisso di Westpac, ha dichiarato: "La Federal Reserve continua a inviare segnali hawkish e il prezzo del petrolio che resta vicino ai 100 dollari a barile sono i principali fattori per la visione ribassista sulle obbligazioni."
Justin Lin, analista di Global X ETFs, afferma che l’oro rimane altamente sensibile ai prezzi del petrolio e ai cambiamenti delle aspettative del mercato riguardo a una soluzione in Medio Oriente. Finché non sarà più chiaro come terminerà il conflitto iraniano, la maggior parte degli acquirenti naturali probabilmente resterà in attesa.
Nel frattempo, i rendimenti reali continuano a salire. Secondo Lin, i venditori d’oro trovano spunti di trading principalmente nei rendimenti reali, al momento.
Ole Hansen, responsabile della strategia sulle materie prime di Saxo Bank, ritiene che questa settimana sia necessario osservare se i 4235 dollari/oncia potranno tenere; chiaramente, al momento della pubblicazione, l’oro è già sceso sotto questo livello.
Ha dichiarato: "Una rottura al di sotto di tale livello può portare il mercato verso una correzione più profonda e riportare il focus sulla zona attorno ai 4000 dollari da giugno a luglio."
Se il prezzo dell’oro resisterà alla pressione dei rendimenti in aumento e del dollaro forte, potrebbe indicare che la domanda sottostante resta resiliente. Hansen ritiene che solo superando la resistenza a 4400 dollari il focus difensivo del mercato potrebbe cambiare.
Waleed Said, analista di mercato di GivTrade, sostiene che 4000 dollari è un livello che gli orsi potrebbero prendere di mira. Egli afferma che le attese aggressive per un rialzo dei tassi della Fed entro fine anno non sono sopravvalutate e che l’inflazione resta chiaramente superiore all’obiettivo del 2%.
"Finché i rendimenti rimangono a questi livelli elevati, a mio avviso il rischio pende verso il basso", afferma Said. Non esclude nemmeno la possibilità che il prezzo dell'oro scenda fino a 3800 dollari.
Barbara Lambrecht, analista di materie prime presso Commerzbank, afferma che il mercato sta sempre più scontando la possibilità di un rialzo anticipato dei tassi da parte degli Stati Uniti, il che fa aumentare il rendimento dei Treasury USA e i tassi reali, accrescendo anche il costo opportunità di detenere oro.
Secondo il FedWatch Tool del CME Group, attualmente il mercato prevede una probabilità del 65% che la Fed alzi i tassi alla prossima riunione di fine ottobre.
Molti analisti pensano che il rischio ribassista per l’oro sia limitato
Sebbene esistano rischi ribassisti significativi nel breve termine, gli analisti sottolineano che il prezzo dell’oro resta piuttosto resiliente.
Secondo Lambrecht, gli investitori di lungo periodo stanno ancora comprando ETF sull’oro, un elemento di sostegno che potrebbe limitare lo spazio di correzione del prezzo dell’oro.
Anche Neil Welsh, Head of Metals di Britannia Global Markets, ritiene che sul mercato dell’oro ci sia un cuscinetto strutturale, che comprende continui acquisti da parte delle banche centrali, tensioni geopolitiche e crescenti preoccupazioni fiscali.
Joy Yang, responsabile globale della gestione dei prodotti indice di MarketVector Indexes, pensa che nel breve termine l’oro possa ricevere ulteriore supporto dalla bassa volatilità dei mercati azionari.
Anche in presenza di crescita simultanea dell’inflazione e dei rendimenti, l’S&P 500 resta vicino al massimo storico sopra quota 7000. Yang afferma che alcuni investitori azionari potrebbero sottovalutare il rischio del mercato obbligazionario e usare l’oro come strumento di copertura, in attesa di vedere se le pressioni inflazionistiche inizieranno ad attenuarsi.
Su un orizzonte temporale più lungo, alcuni analisti considerano ancora il momentaneo indebolimento dell’oro come una possibile opportunità di acquisto.
Said osserva che l’ultima volta che i rendimenti dei Treasury USA hanno raggiunto livelli simili, il debito nazionale degli Stati Uniti era di circa 8,9 trilioni di dollari, ora ha superato i 40 trilioni. Ciò significa che ogni punto percentuale di aumento nel costo medio del finanziamento si traduce in circa 400 miliardi di dollari di interesse in più all’anno negli USA.
"Se i rendimenti superano il 5%, questo scenario non è sostenibile," afferma Said. "O la crescita si rallenta e la Fed si piega, oppure è l’inflazione a erodere lentamente il debito e il dollaro. Entrambi gli scenari sono favorevoli all’oro."
Il mercato rivolgerà ora l’attenzione ai dati economici americani.
Prashant Newnaha, Senior Asia-Pacific Rates Strategist di TD Securities Singapore, ha dichiarato che prima della pubblicazione del PCE, l’indicatore d’inflazione di riferimento per la Fed, e del rapporto sui non-farm payrolls degli Stati Uniti prevista più avanti questa settimana, lo stallo della situazione in Medio Oriente potrebbe restare il focus del mercato.
Alcuni analisti ritengono che i dati sui non-farm payrolls possano avere un impatto sull’oro superiore a quello del PCE.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Le prospettive di apertura dello Stretto di Hormuz rimangono incerte, pressione sui bond asiatici: il rendimento dei JGB a 2 anni si avvicina al 2%, il rendimento dei bond sudcoreani a 3 anni sale ai massimi dal 2022
I prezzi del petrolio sono elevati, mentre i rendimenti delle obbligazioni a breve termine in Corea e Giappone stanno aumentando.
Il peso del 5% dei Treasury USA grava sugli asset globali, ma i titoli di Stato australiani offrono una finestra di opportunità? Il gigante del reddito fisso Pimco afferma che le aspettative di rialzo dei tassi sono troppo aggressive.
Pacific Investment Management Company (Pimco) ha un atteggiamento costruttivo nei confronti delle obbligazioni australiane, ritenendo che il mercato abbia sovrastimato le aspettative di aumento dei tassi d'interesse. Pimco afferma che il ciclo di rialzo dei tassi in Australia è già "pienamente prezzato" e che iniziano a emergere crepe nell'economia, rendendo le obbligazioni australiane particolarmente attraenti, soprattutto nella parte della curva dei rendimenti tra 5 e 10 anni.
Solo poche azioni stanno salendo! Goldman Sachs avverte: la larghezza del mercato azionario statunitense è la peggiore dai tempi della bolla Internet del 2000, la volatilità dei titoli di Stato mostra una divergenza rara.
Flood, partner di Goldman Sachs, ritiene che i leader dell’AI sostengano la facciata degli indici, mentre il titolo mediano è già sceso del 16% dai massimi. Ancora più raro, Garrett, responsabile della negoziazione di prodotti derivati presso Goldman Sachs, avverte che l’indice MOVE della volatilità delle obbligazioni si trova a un livello estremamente elevato percentualmente, mentre il VIX resta ancora poco mosso. Jonathan Krinsky, stratega di BTIG, sottolinea che la leva globale degli hedge fund è aumentata, mentre la leva netta è diminuita: la contraddizione “maggiore esposizione senza direzione” è evidente, avvertendo che “qualcosa deve cedere”.
Trump rifiuta la proposta di negoziati dell’Iran, pressione sui mercati azionari e obbligazionari globali, il prezzo del petrolio sale oltre il 2%, l’oro scende sotto i 4200
Trump ha respinto la recente proposta dell'Iran di riaprire lo Stretto di Hormuz, e lo stallo diplomatico in Medio Oriente ha rapidamente invertito l’ottimismo dei mercati di venerdì scorso. Il Brent ha registrato un aumento superiore al 2%, l’oro è sceso sotto i 4.200 dollari e l’argento ha perso oltre il 4%; le borse Asia-Pacifico hanno chiuso in calo, con il KOSPI della Corea del Sud giù di oltre il 2%; il mercato obbligazionario globale è sotto pressione, con il rendimento dei Treasury USA a 2 anni salito al 4,90%. L’attenzione del mercato si sposterà sui dati PCE sull’inflazione e sul rapporto sull’occupazione non agricola previsti per questa settimana.
Prezzi delle criptovalute
Altro


