
La stratificazione dei consumi si intensifica, Costco mantiene ancora una posizione "stabile"?

Il re mondiale della vendita al dettaglio scontata—Costco, dopo la chiusura del mercato azionario statunitense del 24 settembre, ha pubblicato il bilancio del quarto trimestre dell'anno fiscale 2026 chiuso al 30 agosto (16 settimane). Nel complesso, i risultati rimangono molto solidi: sia i ricavi che gli utili hanno leggermente superato le aspettative, e la società ha restituito la maggior parte dei rimborsi daziari di questa stagione sotto forma di riduzioni di prezzo ai soci, mantenendo la promessa di "non realizzare profitti dai rimborsi", nello specifico:
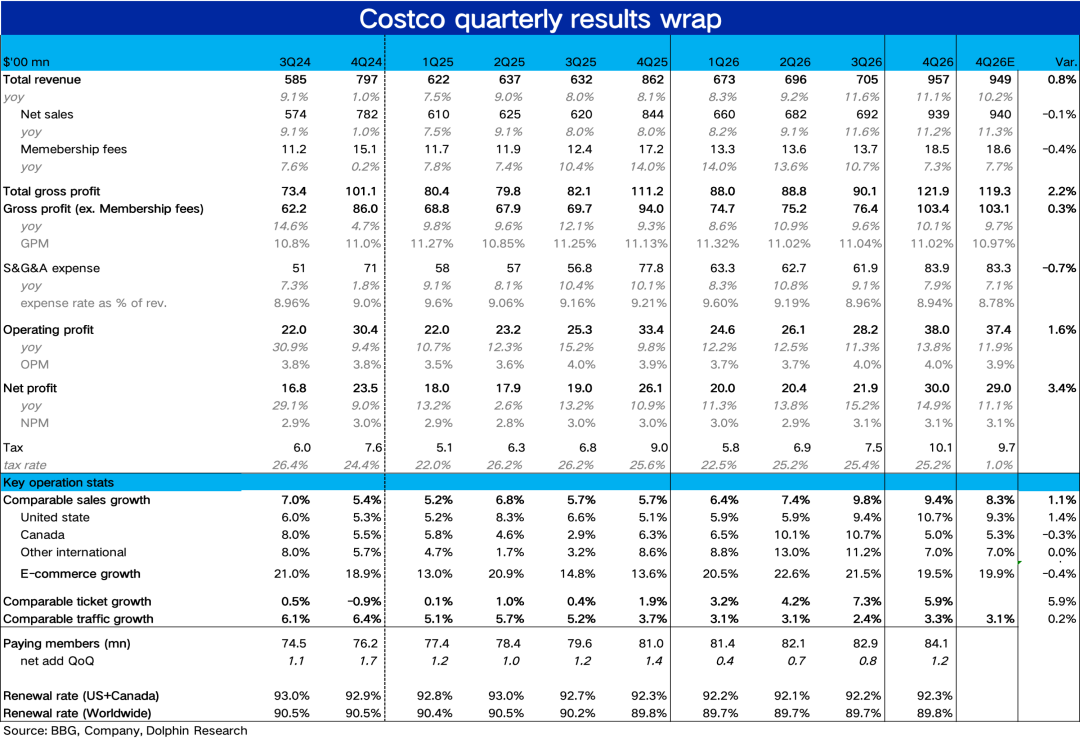
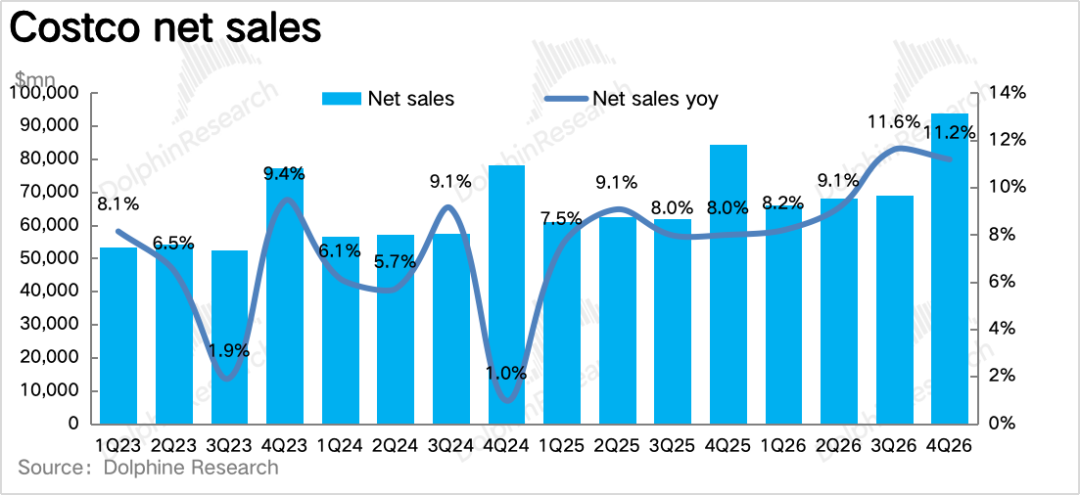
1. Rimborsi daziari incassati, performance complessiva solida. Per quanto riguarda i ricavi, il fatturato totale di questo trimestre ha raggiunto 95,7 miliardi di dollari, con una crescita dell'11,1% su base annua, mantenendo per il secondo trimestre consecutivo una crescita a due cifre (leggermente meglio rispetto alle attese di mercato di 94,9 miliardi).
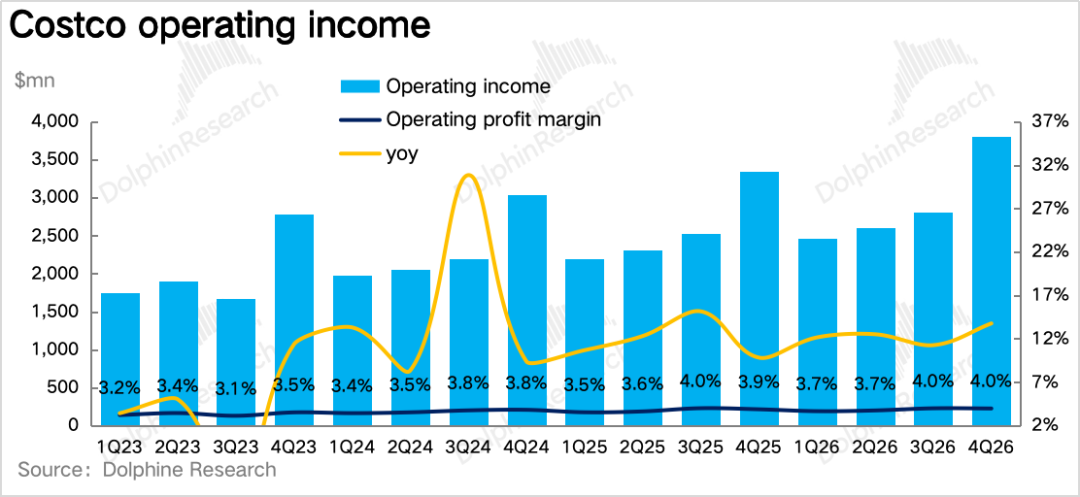
L'utile operativo è stato di 3,8 miliardi di dollari, con un aumento del 13,8% su base annua, comprendente un guadagno netto non ricorrente di 90 milioni di dollari dovuto al rimborso daziario; al netto di ciò, l'utile operativo sarebbe cresciuto di circa l'11%, con il margine operativo sostanzialmente stabile rispetto all'anno precedente, senza segnali di crescita dei ricavi senza crescita degli utili, come nel trimestre precedente. Nel complesso, una buona performance.
2. La crescita like-for-like è ancora trainata dai prezzi, ma la clientela è in ripresa. Per gli indicatori operativi chiave, la crescita like-for-like complessiva di questo trimestre è stata del 9,4% su base annua, leggermente inferiore al trimestre precedente; al netto di carburante e cambio la crescita like-for-like è del 6,7%, con circa 3 punti dovuti all’aumento del prezzo della benzina.
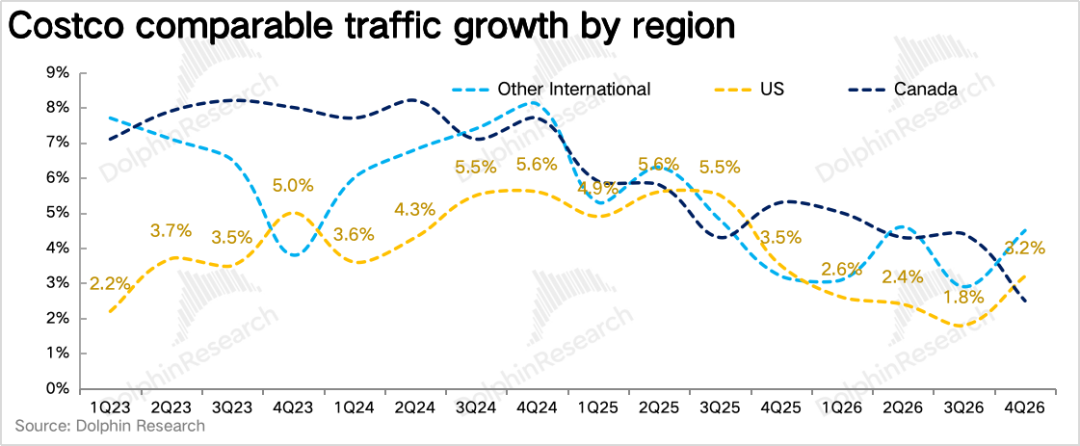
Analizzando prezzo e volumi, il traffico nei negozi like-for-like è aumentato del 3,3% su base annua in questo trimestre, rispetto al 2,4% del trimestre precedente, segnando la prima accelerazione negli ultimi cinque trimestri; l’importo medio speso per cliente, al netto di carburante e cambio, è cresciuto del 3,3%, leggermente inferiore al trimestre scorso. Il recupero del traffico, a mio avviso, è in parte dovuto all’effetto traino delle stazioni di servizio in presenza di prezzi elevati del carburante (questa stagione ha registrato vendite di benzina ai massimi storici), ma anche così, l'arresto e la ripresa del traffico è senza dubbio il segnale più positivo di questo bilancio.
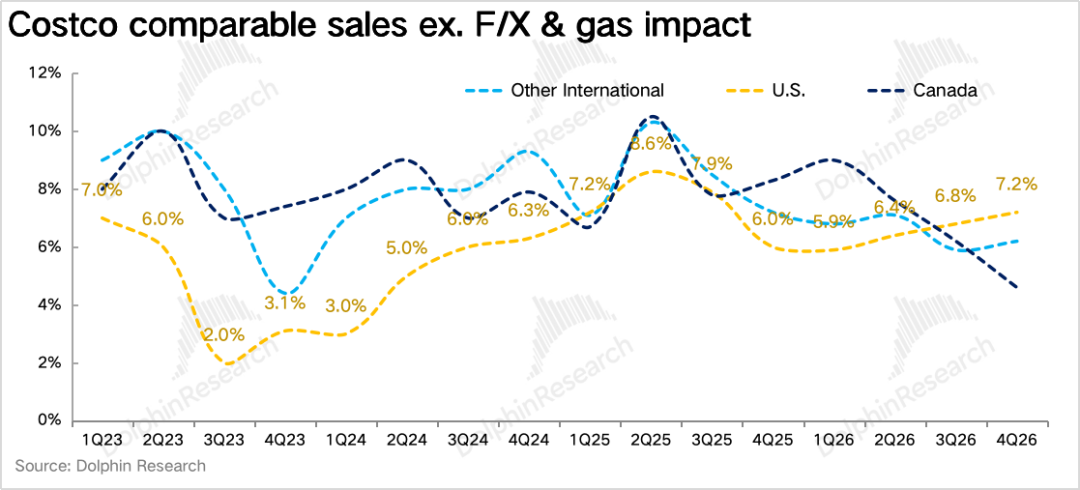
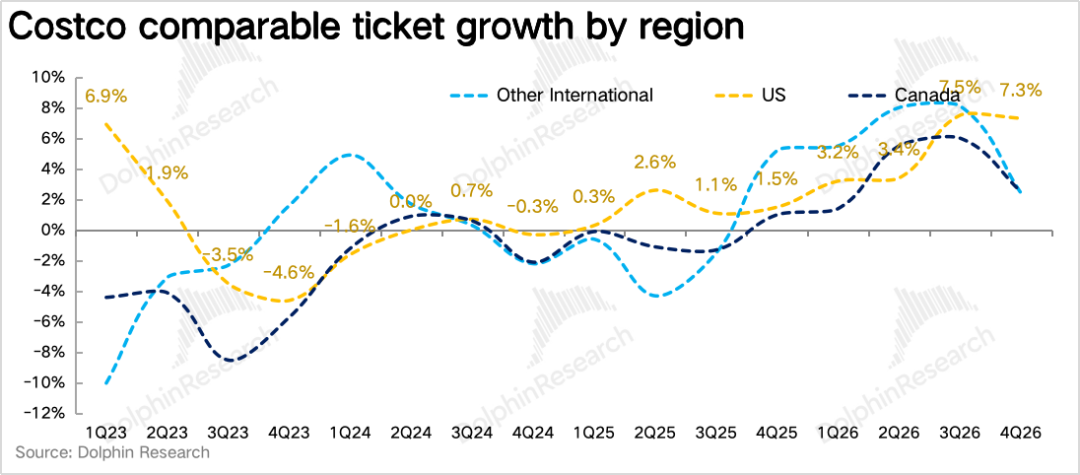
3. Gli Stati Uniti rimangono solidi, il Canada soffre per le trattative commerciali. A livello geografico, escludendo l’impatto di cambio e prezzi del carburante, la crescita like-for-like negli Stati Uniti è stata del 7,2%, in accelerazione rispetto al 6,8% del trimestre precedente, risultando il mercato più forte (traffico +3,2% rispetto a +1,8% del trimestre scorso e valore medio per cliente [esclusi carburante e cambio] +3,9%).
La crescita like-for-like in Canada è stata del 4,6%, molto inferiore al 6,2% del trimestre precedente, probabilmente a causa delle tensioni nei negoziati commerciali tra USA e Canada ad agosto. Altri mercati internazionali crescono like-for-like del 6,2%, leggero miglioramento rispetto al trimestre precedente (5,9%).
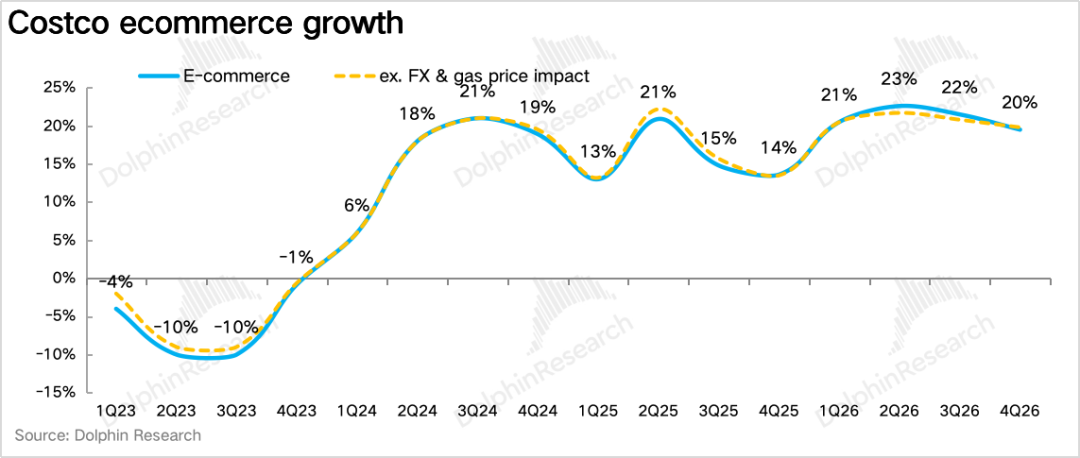
4. L’e-commerce rallenta, ma resta molto sopra ai negozi fisici. Le vendite online di Costco in questo trimestre sono aumentate del 19,5% su base annua (19,8% escludendo gli effetti di cambio), lievemente meno del 21% del trimestre scorso, con traffico su sito e app in crescita del 30%.
Da sottolineare che in questa stagione la società ha esteso la consegna immediata di Uber Eats da 17 stati a tutto il paese, mentre anche DoorDash è ora completamente disponibile. Il management afferma che la maggior parte delle vendite tramite terzi è incremento netto, con impatto limitato sul business alimentare nei negozi, e l’utenza è chiaramente più giovane. Si potrà monitorare se nel tempo questa canale di espansione porterà ulteriori incrementi nei risultati.
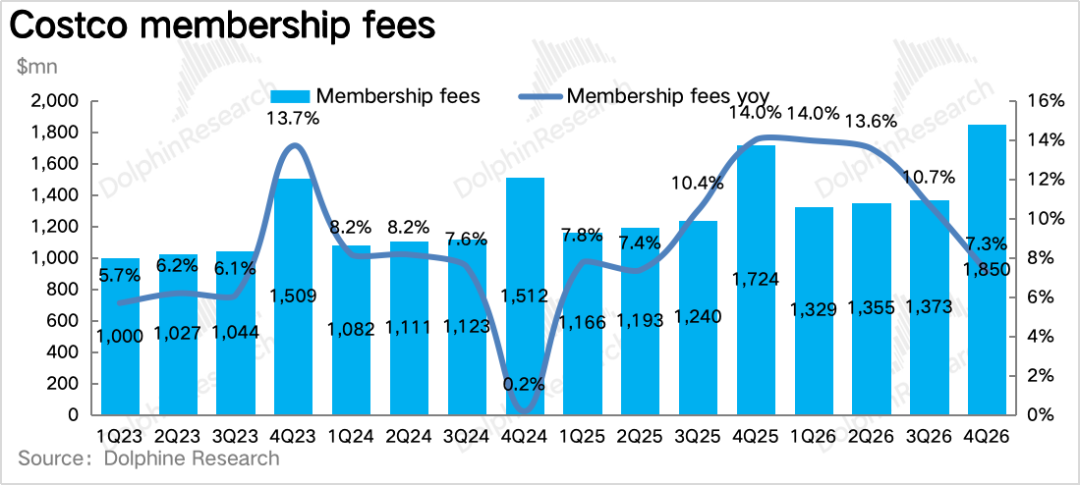
5. Effetto positivo dei rincari esaurito, penetrazione dei soci in aumento: I ricavi delle quote associative ammontano a 1,85 miliardi di dollari, in crescita del 7,3% su base annua (7,7% escluso effetto cambio), con una decelerazione rispetto al 10,7% dello scorso trimestre (questo è l’ultimo trimestre in cui l’aumento delle tariffe contribuisce, e il contributo è ormai inferiore a un punto percentuale).
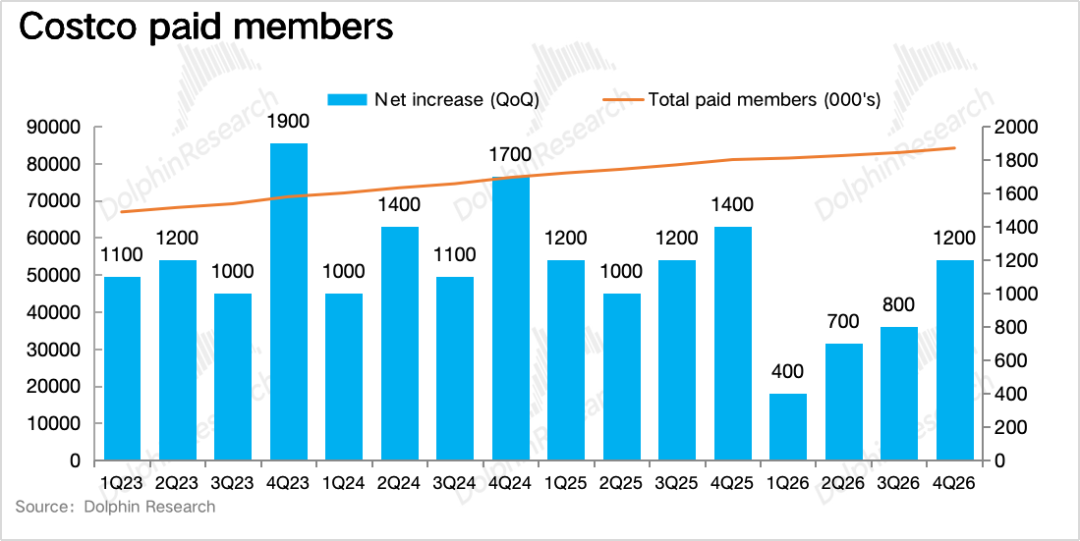
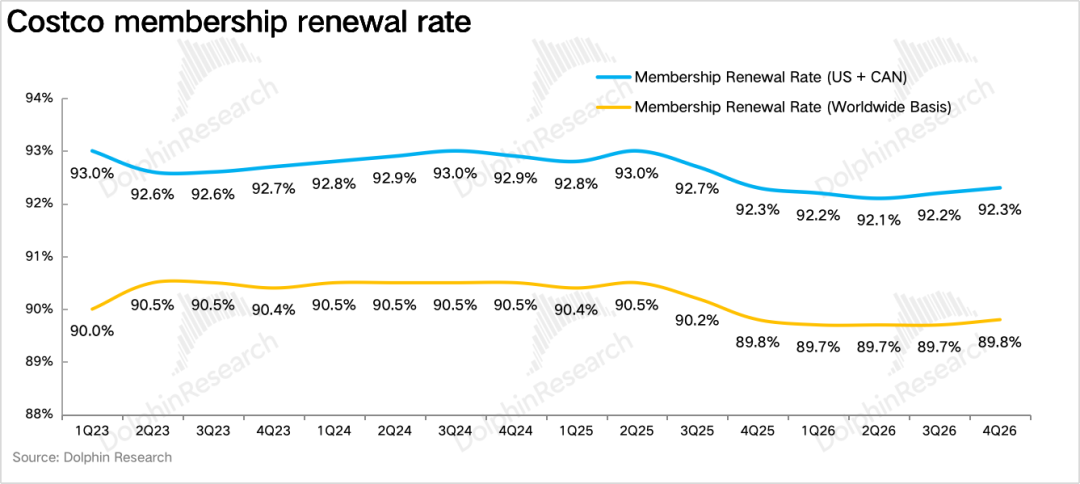
Come indicatori di base, i soci paganti sono aumentati di circa 1,2 milioni rispetto al trimestre passato, raggiungendo quota 84,1 milioni, una crescita superiore rispetto alle 800.000 unità dello scorso trimestre (i soci premium sono 42,3 milioni, la loro penetrazione del 75,6% segna un nuovo record storico). Inoltre, il tasso di rinnovo delle quote ha ripreso a salire sia a livello globale sia in Nord America, segnando il secondo miglioramento consecutivo trimestrale, un dato decisamente positivo.
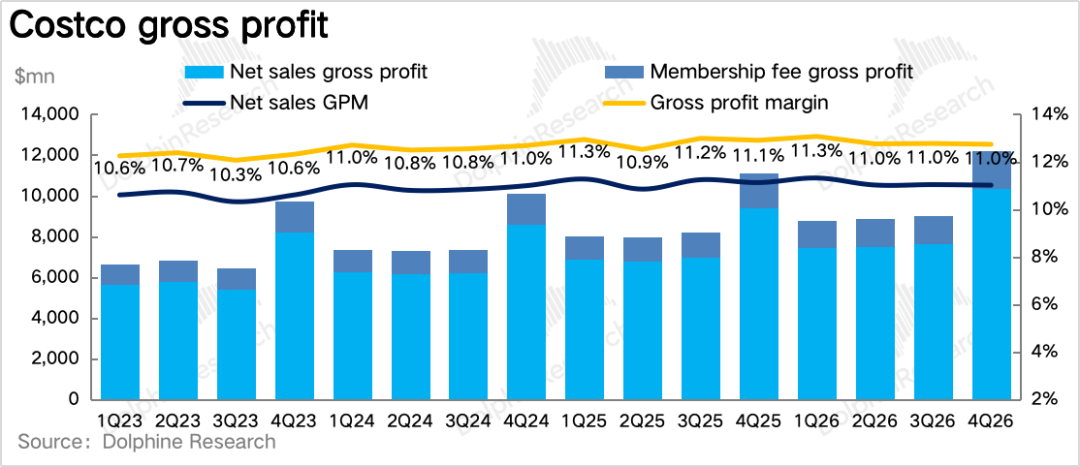
6. Margini leggermente sotto pressione a causa dei rimborsi daziari, margine operativo pressoché invariato: A causa delle riduzioni di prezzo dovute ai rimborsi daziari, il margine lordo di Costco di questa stagione è stato dell’11%, in calo di 11bps su base annua, ma al netto dei rimborsi, il margine lordo core sui prodotti migliora di 18bps, con progressi su tutte le linee: freschi, non food e food grocery.
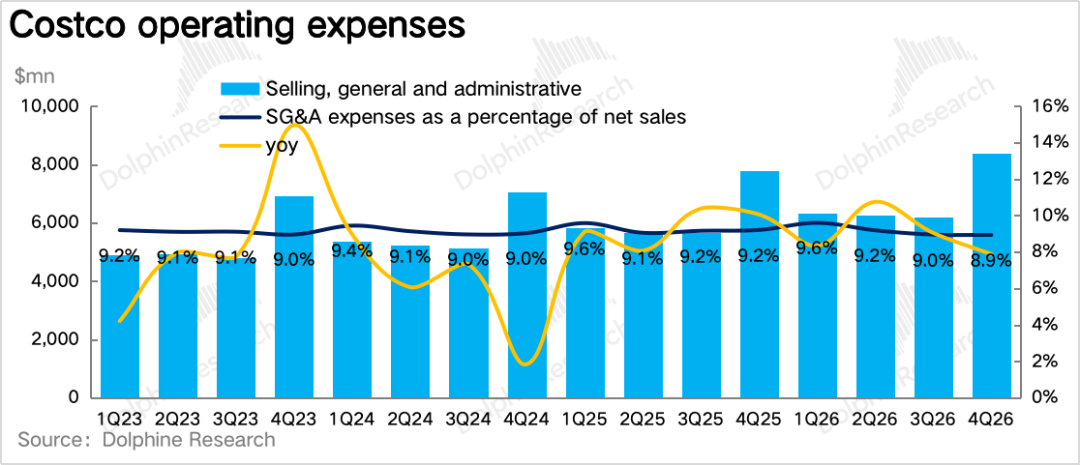
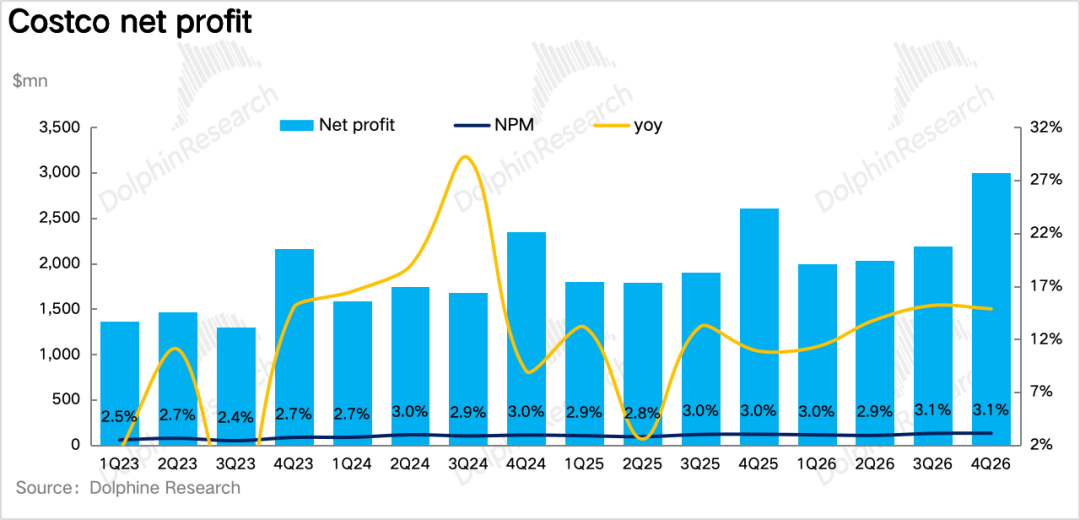
Il rapporto costi/ricavi si è ridotto di 27bps rispetto allo scorso anno, ma al netto dell’effetto diluizione dei prezzi carburante la riduzione è di soli 2bps, segno che lo spazio di ulteriore riduzione dei costi si sta restringendo. Il margine operativo finale aumenta di 9bps su base annua, invariato al netto dei benefici dei rimborsi; l’utile netto è di 3 miliardi di dollari, +14,9% su base annua.
Punto di vista di Dolphin Research:
Come si evince dal testo precedente, la performance di Costco rimane estremamente solida: il prezzo del carburante spinge la crescita nominale, la maggior parte dei rimborsi non resta in utile, la base soci e il tasso di rinnovo risalgono, e il margine core migliora una volta neutralizzati gli elementi straordinari.
Confrontando i conti di Costco con quelli di Walmart, la crescita like-for-like di Costco escluso cambio e carburante si è mantenuta tra il 6% e il 7% per un anno, mentre per Walmart negli Stati Uniti è passata dal 4,6% dello stesso periodo dell’anno scorso al 2,6%, con il gap che si è ampliato da 2-3 punti a quasi 5 punti percentuali. Inoltre, come detto dal management di Walmart, “la crescita è trainata dalle famiglie a reddito più alto”, il che indica che il contributo della clientela a basso-medio reddito si sta indebolendo sensibilmente.
Da parte Costco, traffico, valore medio per cliente e categorie opzionali crescono insieme, con i prodotti non alimentari in testa, segno che il consumo delle fasce medio-alte continua ad espandersi e non si tralascia nemmeno l’acquisto di articoli importanti. Quindi, si può concludere che: la polarizzazione dei consumi negli Stati Uniti peggiora ancora: la fascia medio-alta spende normalmente, mentre le fasce inferiori sono sempre più caute.
Guardando a Costco, oggi è importante monitorare se il recupero del traffico potrà continuare anche nei trimestri senza il traino dei prezzi del carburante (il prezzo della benzina da Costco è tra i più bassi d’America, di solito decine di centesimi in meno rispetto alle stazioni vicine).
Inoltre, circa due terzi dei rimborsi daziari restanti saranno percepiti nel primo semestre dell’esercizio 2027. La società ha chiarito che continuerà a restituire la maggior parte di questi ai clienti, il che significa che il margine lordo core sarà ancora sotto pressione per tutta la prima metà del 2027, con i margini che probabilmente scenderanno ancora leggermente.
Segue l’analisi dettagliata
I. L’aumento del traffico è il segnale più incoraggiante
1. La crescita like-for-like è sempre trainata dai prezzi, ma il traffico è in ripresa
Tra gli indicatori chiave, la crescita like-for-like totale di Costco di questo trimestre è del 9,4% annuo, mantenendo per due trimestri una robusta crescita a una cifra alta. Tuttavia, al netto di carburanti e cambio il dato si attesta al 6,7%, pari a quello del trimestre scorso—circa 3 punti di scarto dovuti esclusivamente all’aumento dei prezzi della benzina (con vendite di carburante a livelli record), mentre il cambio ha inciso negativamente per circa 0,3 punti.
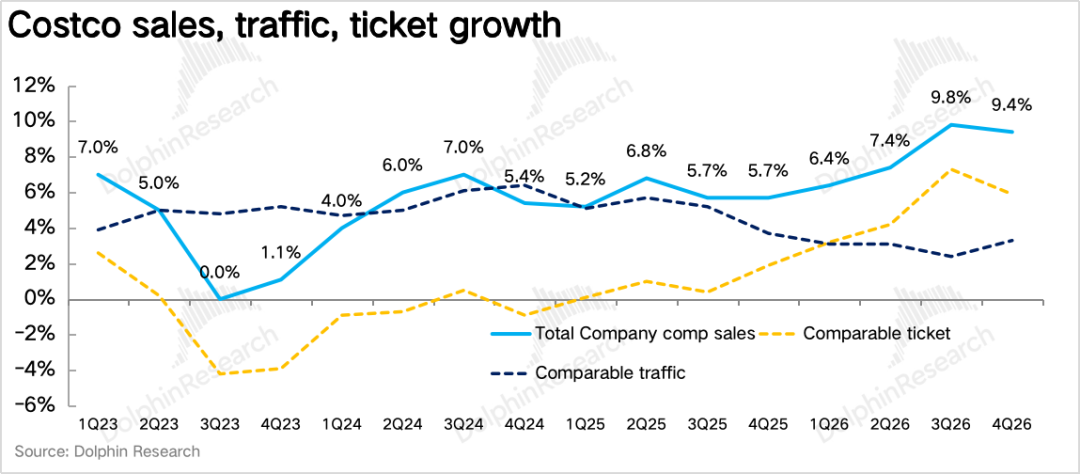
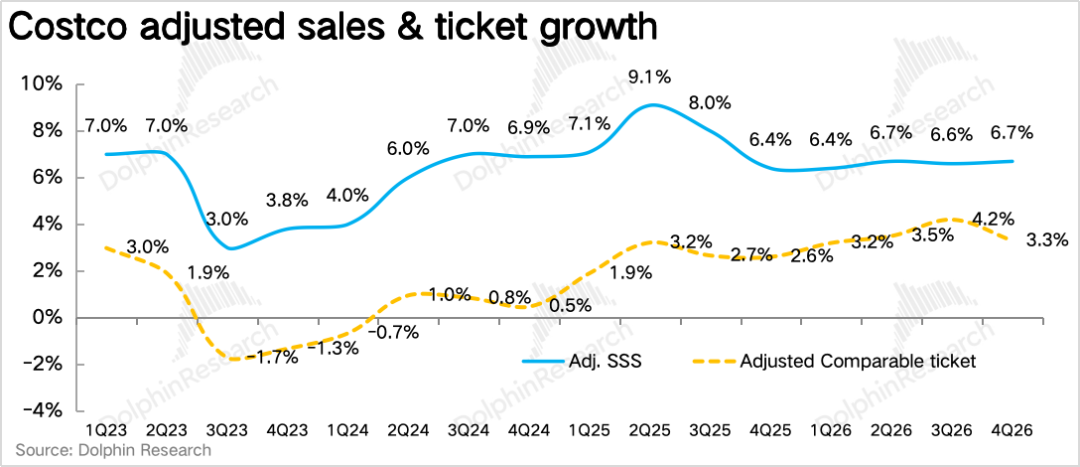
Guardando a prezzo e volumi, il traffico globale like-for-like cresce del 3,3% sul trimestre (2,4% nel trimestre precedente), segnando la prima ripresa significativa degli ultimi 5 trimestri; la spesa media per cliente (inclusi carburante e cambio) cresce del 5,9%, senza questi fattori la crescita è del 3,3%, in calo rispetto al passato. Ritengo che, sebbene nel quarto trimestre ci sia stata una spinta dal carburante, la frequenza di visita dei ceti medi americani da Costco almeno non peggiora, cosa che resta il dato più positivo di questa relazione trimestrale.
Per categorie, i non food sono la categoria con la performance migliore nella stagione, con gioielli in oro, articoli per la casa, piccoli elettrodomestici e prodotti salute/bellezza in testa. I freschi sono cresciuti a una cifra medio-bassa (pasticceria oltre il 100%, carni pollame a basso costo, carne macinata e anche capi pregiati come Prime e Wagyu in crescita); generi alimentari base in crescita a una cifra medio-bassa, con preferenza per proteine e fibre, quindi prodotti salutari.
Inoltre, questa stagione l’inflazione generale resta sotto il 5%, l’inflazione non food è sostenuta da chip per archiviazione dati e petrolio, mentre tra gli alimentari il rincaro della carne di manzo è compensato dalla deflazione di uova e latticini.
2. Stati Uniti i più solidi, i mercati internazionali sono ancora in fase di espansione della penetrazione
Per area geografica, esclusi cambio e carburante, negli Stati Uniti la crescita like-for-like è del 7,2% (in accelerazione rispetto al 6,8% del trimestre precedente, il miglior dato fra i mercati); in Canada la crescita like-for-like è del 4,6%, notevole calo rispetto al 6,2% del trimestre scorso, principalmente per effetto delle tensioni commerciali tra agosto e U.S.A./Canada.
Negli altri mercati internazionali la crescita like-for-like è del 6,2%, stabile rispetto al trimestre precedente, con una struttura di traffico +4,5% e spesa media +1,7%, unico dei tre mercati dove la crescita è guidata dal traffico— ciò dovuto al fatto che sia la penetrazione dei clienti che la densità dei punti vendita sono ancora in fase di espansione.
3. Crescita online rallenta leggermente, la delivery terza parte è la nuova riserva di valore
In questo trimestre le vendite e-commerce di Costco sono aumentate del 19,5% su base annua, piccola frenata rispetto al 21% del trimestre precedente; farmacia, arredo, piccoli elettrodomestici, ferramenta e tessile sono le categorie in maggiore crescita, con le vendite in farmacia vicine al +20% e ricette mediche a doppia cifra.
Inoltre, altra novità della stagione è la copertura integrale della delivery immediata tramite terzi: Uber Eats da 17 stati è ora attivo in tutti gli USA, DoorDash disponibile ovunque, Instacart copre Stati Uniti e Canada, con tempi di consegna spesso sotto i 45 minuti. In conference call, la direzione riferisce che questa quota di vendite è “in gran parte incremento netto, impatto minimo sulla spesa in negozio, ed è composta da utenti decisamente più giovani”—è una buona strada per Costco per attirare nuova clientela giovane senza modificare il modello di business degli iper-membri.
In sintesi, le vendite di prodotti della stagione sono pari a 93 miliardi di dollari, in crescita dell’11,2% su base annua; i ricavi totali sono di 95,72 miliardi, +11,1% su base annua, appena sopra le aspettative di mercato.
II. L’effetto rincaro esaurito, soci e rinnovi ai minimi, ora in ripresa
Per il business degli abbonamenti, questo trimestre i ricavi dalle quote sociali ammontano a 1,85 miliardi di dollari, +7,3% su base annua (7,7% escluso cambio), continua il trend decrescente rispetto al 10,7% del trimestre passato, ma supera le stime del mercato di 6,3%. La direzione chiarisce che questo è l’ultimo trimestre con contributo dai rincari, ormai inferiore a un punto percentuale, mentre a trainare la crescita sono la penetrazione dei soci premium e la crescita dei soci base.
Tra gli indicatori operativi, i soci paganti crescono di 1,2 milioni su base trimestrale a 84,1 milioni, ben più degli 800.000 della stagione precedente, +3,8% anno su anno; i soci premium sono 42,3 milioni, +9,4%, sia il tasso di penetrazione che quello dei nuovi soci premium sono da record storico.
Inoltre, il tasso di rinnovo cresce globalmente di 0,1 punti percentuali a 89,8%, e di 0,1 in Nord America, a 92,3%, con miglioramenti per il secondo trimestre consecutivo.
III. I rimborsi daziari schiacciano i margini, il margine operativo resta stabile
1. Margine lordo: esclusi rimborsi e carburante, il margine core migliora
Il margine lordo retail di questo trimestre è dell’11%, in calo di 11bps su base annua, ma escluso l’effetto carburante (la quota di benzina a basso margine cresce) migliora in realtà di 20bps. Il margine lordo core sui prodotti scende di 32bps anno su anno (al netto del carburante -9bps), principalmente a causa delle riduzioni di prezzo derivanti dai rimborsi daziari—per la stagione sono stati ricevuti 184 milioni di dollari di rimborso (174 dazi + 10 interessi), il che significa che circa metà sono già stati girati ai soci in stagione, con tagli del 10%-30% su prodotti Kirkland come noci, chicchi di caffè, pepe nero, ecc.
Ma, esclusi rimborsi e restituzioni, il margine core migliora di 18bps, con progressi su freschi, non food e alimentari, grazie all’efficientamento della supply chain e della produttività personale nei reparti freschi (carni, forni, preparati).
2. Margine di contenimento dei costi ridotto, margine operativo stabile
In questo trimestre, il rapporto costi/ricavi è dell’8,9%, in riduzione di 27bps su base annua, ma escluso l’effetto diluizione del carburante il calo è solo di 2bps, a dimostrazione che lo spazio di ulteriore riduzione dei costi è molto più limitato. Il margine operativo finale cresce di 9bps anno su anno, invariato una volta neutralizzati i rimborsi netti; l’utile netto è di 3 miliardi di dollari, in crescita del 14,9% su base annua.
- FINE -
L'articolo non è facile da realizzare, lascia un “condividi” per darmi energia~
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Il dirigente di Dell: "L'agente AI" questa volta è diversa, la carenza di componenti chiave (principalmente memoria e HDD) potrebbe durare più di 5 anni
Jeff Clarke, Chief Operating Officer di Dell Technologies, ha dichiarato che l’AI agent, assumendo un numero crescente di compiti lavorativi, sta aumentando costantemente la domanda di potenza di calcolo e di archiviazione, distinguendo questo ciclo delle infrastrutture AI dai tradizionali cicli di aggiornamento hardware. Entro il 2030, si prevede che la capacità di calcolo dei data center aumenterà di 200 gigawatt, mentre la quantità di Token generati dall’inferenza crescerà di 87 volte, portando a una continua espansione della domanda di infrastrutture.
Morgan Stanley sostiene Meta (META.US): l’ecosistema Muse continua ad espandersi, gli occhiali VR potrebbero diventare un nuovo punto di crescita nel 2027
Morgan Stanley mantiene il rating "overweight" su Meta, con un target price di 775 dollari, continuando a considerarla la sua azione preferita.
Meta (META.US) è cresciuta del 36% a settembre: Muse conferma la strategia sull’AI, la capitalizzazione di mercato punta ai 2 trilioni di dollari
Il prezzo delle azioni di Meta potrebbe registrare la migliore performance mensile dal luglio 2013, e manca solo circa l’1% di aumento per entrare nel club dei 2 trilioni di dollari di capitalizzazione di mercato.
Prezzi delle criptovalute
Altro


