
La perdita di cambio delle società quotate ha trascinato i risultati? Il saldo totale delle operazioni in valuta estera è il vero bilancio

Giornalista: Shao Huaiyuan Editor: Zhou Yanyan, Zhang Yan
Nella valutazione dell’efficacia della gestione del rischio di cambio, non si può considerare solo la voce guadagno o perdita da cambi. Solo esaminando insieme le componenti dei cambi e dei derivati si ottiene una visione reale della gestione del rischio di cambio per le aziende.
Nella prima metà del 2026, numerose società quotate, nei bilanci semestrali, hanno evidenziato un aumento delle perdite su cambi dovute alle fluttuazioni valutarie. Per le aziende con una quota elevata di reddito dall’estero e significative esposizioni in valute estere in attivo e passivo, l’impatto ciclico delle oscillazioni dei cambi risulta ancora più evidente.
Prendendo come esempio tre aziende leader nell’internazionalizzazione: CATL ha registrato nella prima metà dell’anno una perdita da cambi pari a 2,81 miliardi di RMB, rispetto a un guadagno di 2,332 miliardi nello stesso periodo dell’anno precedente; Luxshare Precision una perdita da cambi di 1,986 miliardi rispetto a un guadagno di 493 milioni; Midea Group è passata da un guadagno finanziario di 5,99 miliardi a una spesa di 3,27 miliardi, attribuendo tale cambiamento principalmente all’aumento delle perdite da cambi nei bilanci.
Dopo la pubblicazione dei dati semestrali, sono emerse opinioni secondo cui la gestione del rischio di cambio delle aziende esportatrici cinesi sarebbe carente, con una copertura di hedging non sufficiente e un’incapacità di mitigare efficacemente il rischio delle oscillazioni valutarie. Tuttavia, secondo i dati più recenti dell’Amministrazione Statale dei Cambi, nella prima metà dell’anno le aziende hanno gestito tramite prodotti derivati su cambi, come i contratti forward e le opzioni, un volume vicino a 1.400 miliardi di dollari, con una crescita del 40% su base annua; il tasso di copertura del rischio di cambio ha raggiunto il 35,3%, salendo di 5,3 punti percentuali rispetto a tutto il 2025.
Come si spiega, allora, questa apparente contraddizione fra l'aumento dell’hedging e l’incremento della perdita su cambi? Diversi esperti intervistati hanno spiegato che ciò dipende soprattutto dalle regole di attribuzione delle voci secondo i principi contabili.Il punto è che i profitti dell’hedging e il risultato dei cambi appartengono a voci contabili differenti, perciò l’aumento dell’hedging non riduce direttamente i negativi attribuiti alla voce “guadagno o perdita da cambi”. L’effetto di copertura non è riscontrabile in una singola voce; limitarsi a un’unica voce è quindi parziale e impreciso.
Wang Zhiyi, direttore dell’Istituto di Ricerca sulla Finanza Transfrontaliera, afferma chesi tratta di un errore di comprensione molto diffuso sul mercato.L’hedging gestisce l’esposizione globale dell’azienda al rischio di cambio, mentre il bilancio riflette i risultati delle diverse attività, passività e derivati su voci separate, non c’è una corrispondenza diretta. Una singola voce di guadagno/perdita da cambi non riflette l’efficacia complessiva della gestione del rischio cambio da parte dell’azienda, né rappresenta fedelmente l’impatto sull’utile.
Huang Yuting, vicedirettore del Centro Operativo Finanziario della Bank of Zhejiang, sottolinea inoltre che, dopo le operazioni di hedging da parte delle aziende, gli utili e le perdite sulle posizioni spot derivanti dalle oscillazioni dei cambi e quelli risultanti dall’hedging tramite derivati non vengono esposti congiuntamente, ma dispersi su voci diverse del bilancio, portando spesso il mercato a percepire solo le perdite evidenti e a non cogliere i profitti di copertura impliciti, generando così valutazioni distorte.
La singola voce “guadagno o perdita da cambi” restituisce un’immagine distorta
I dati sulle perdite da cambi delle tre società quotate sopra citate non equivalgono direttamente a un fallimento nella gestione del rischio di cambio. I dati nei bilanci di Midea Group, Luxshare Precision e CATL, illustrano chiaramente diversi aspetti di questo fenomeno.
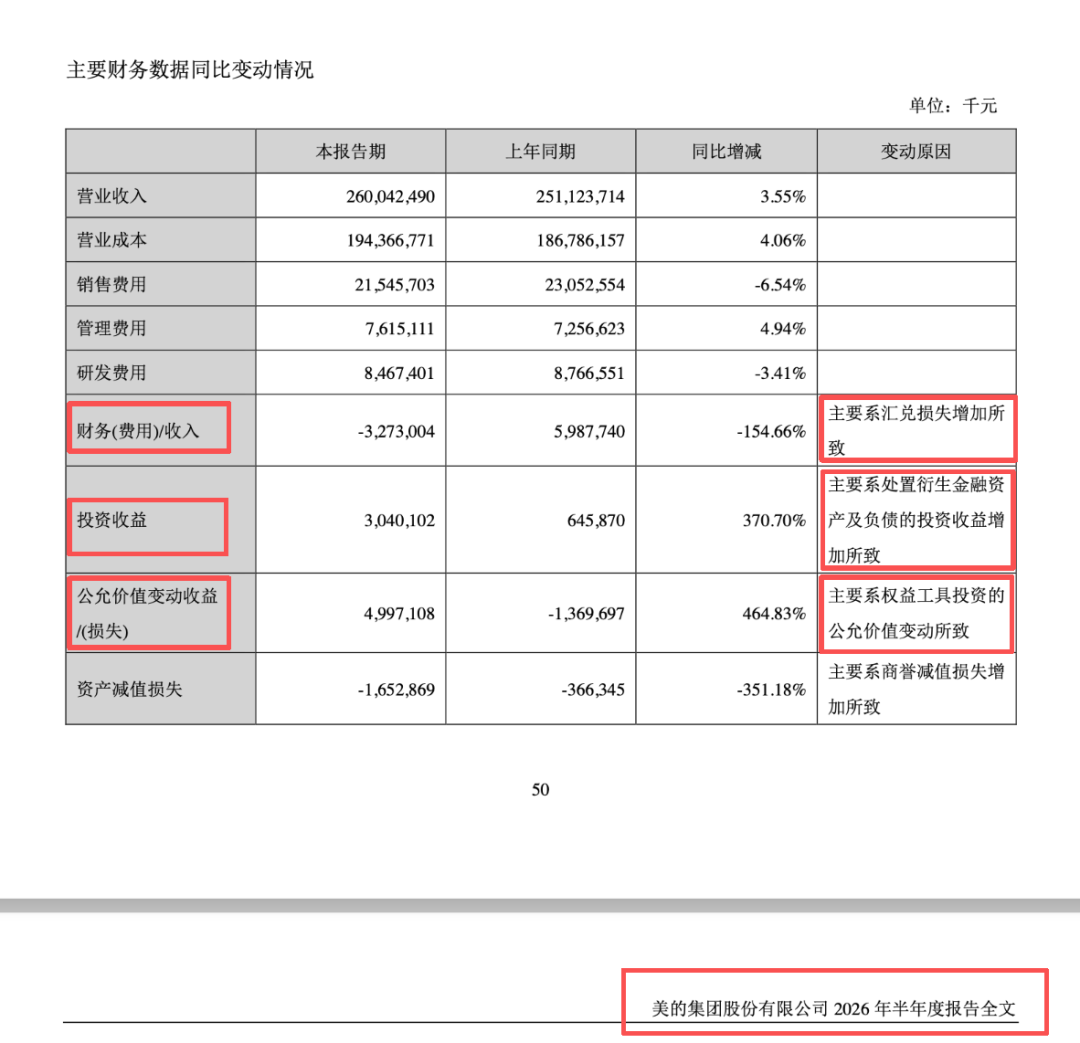
I dati finanziari di Midea Group illustrano nettamente la contraddizione causata dalla suddivisione delle voci. Nel primo semestre 2026, i costi finanziari della società sono passati da un utile di 5,99 miliardi nello stesso periodo precedente a una spesa attuale di 3,27 miliardi, attribuendo il cambiamento soprattutto all’aumento delle perdite da cambi. Allo stesso tempo, le attività di hedging tramite derivati hanno generato utili significativi: i profitti da investimenti sono cresciuti del 370,7% a 3,04 miliardi e i profitti da variazioni di fair value sono aumentati del 464,83% a 4,997 miliardi, incorporando in entrambe le voci il contributo dell’hedging tramite derivati su cambi.
Luxshare Precision ha evidenziato apertamente nel bilancio questa questione contabile. L’azienda ha dichiarato che il guadagno o perdita da cambi viene esposto nei costi finanziari, mentre l’utile o la perdita generati dalle operazioni di hedging valutario vengono registrati come componenti straordinarie, quindi l’effetto completo della copertura non appare in una sola voce. I dati mostrano che la perdita da cambi in bilancio di 1,986 miliardi della prima metà dell’anno è stata accompagnata da un utile di 1,297 miliardi dalla gestione del rischio valutario, compensando efficacemente gran parte dell’impatto negativo delle fluttuazioni valutarie.
Il caso di CATL offre una simulazione ancora più dettagliata: sebbene la società abbia registrato una perdita di 2,81 miliardi da cambi nella prima metà dell’anno, tramite costanti operazioni di hedging, la compensazione tra i contratti su derivati e il risultato in spot ha portato il risultato netto globale connesso al cambio a soli 170 milioni, quindi la perdita in bilancio riflette principalmente una volatilità contabile dovuta alla rivalutazione di fine periodo.
Le situazioni comunicate dalle tre aziende, seppur differenti nei dettagli, portano alla stessa conclusione:sotto i principi contabili attuali, il guadagno/perdita da cambi e il risultato da hedging su derivati sono separati su voci diverse. Le operazioni di gestione del rischio cambi vengono così riportate divise, e una singola voce non riesce a riflettere in modo oggettivo il quadro completo del risk management aziendale. Unicamente sulla base della voce guadagno/perdita da cambi nel bilancio, non si può valutare in modo corretto la capacità di gestione del rischio di cambio di una società quotata né il reale impatto delle oscillazioni valutarie sulla performance aziendale.
La valutazione dell’efficacia del risk management sui cambi deve considerare il risultato totale su cambi
Huang Yuting spiega che l’incomprensione del mercato circa il risk management sul cambio da parte delle aziende deriva sostanzialmente dalla scarsa conoscenza delle logiche contabili legate alle operazioni di hedging. Nel corso di un ciclo di fluttuazione valutaria, le aziende quotate che effettuano hedging sui cambi generano simultaneamente tre voci correlate di utili/perdite, le cui informazioni, combinate, compongono il vero quadro della gestione del rischio valutario.
La prima è il guadagno/perdita da cambi.Le attività in valuta estera detenute dall’azienda, crediti esigibili dall’estero, passività denominate in valuta estera, ecc, vanno riaggiornate al tasso spot del bilancio al termine del periodo; la differenza tra il tasso di inizio periodo e quello di fine periodo viene riportata nel guadagno/perdita da cambi, riflettendo l’impatto delle oscillazioni valutarie sulle attività operative in valuta estera in bilancio.
La seconda voce è la variazione del fair value.I derivati su cambi sottoscritti dall’azienda per coprire il rischio (forward, opzioni, ecc.), prima della scadenza/settlement, vanno valutati a mercato, generando profitti/perdite mark-to-market che sono imputate alla voce variazioni di fair value, e non rientrano nel calcolo dei costi finanziari.
La terza voce è il guadagno da investimenti.Al settlement, chiusura o rollover dei contratti su derivati in valuta, il risultato effettivo si contabilizza come guadagno da investimenti, voce indipendente rispetto a guadagno/perdita da cambi sul bilancio.
Huang Yuting spiega con un esempio pratico come si manifesta la distorsione contabile: una società ha crediti esigibili da 100 milioni di USD a tre mesi; al momento del contratto il cambio è 6,80, ma a fine periodo il renminbi si è apprezzato a 6,70 generando una perdita su cambi di 10 milioni di RMB; se contestualmente viene stipulato un forward a tre mesi a 6,75, la posizione segna un utile di 5 milioni di RMB.
A questo punto, la voce “guadagno o perdita da cambi” mostra una perdita di 10 milioni, mentre la plusvalenza dal derivato emerge nella voce “variazione di fair value”. Una voce segna perdita, l’altra utile: l’impatto netto reale è di -5 milioni. Guardando solo la perdita da cambi, si sarebbe indotti a credere che la gestione del rischio sia inefficace, mentre in realtà l’esposizione effettiva è molto inferiore al valore in bilancio.
Spiega inoltre che, in base agli attuali principi contabili, la perdita da cambi sull’attivo in valuta coperto con hedging finisce nei costi finanziari, mentre l’utile sui derivati risulta nelle voci “variazione di fair value” e “guadagno da investimenti”, generando bilanci “perdita evidente, guadagno nascosto”.
“In realtà, solo sommando le tre contabilità si ottiene il quadro dell’efficacia dell’hedging”. Ribadisce Huang Yuting che il deficit mostrato da una sola voce del bilancio può facilmente far sottostimare l’effetto reale dell’hedging. Se si analizzano insieme la componente cambio e quella dei derivati, l’impatto reale delle oscillazioni valutarie è spesso molto inferiore a quello espresso dalla singola voce.
L’hedging aiuta a stabilizzare i profitti e l’operatività aziendale
Secondo un responsabile dell’Amministrazione Statale dei Cambi, nella prassi le imprese possono prioritariamente utilizzare strumenti di copertura naturale quali compensazione di introiti e pagamenti in valuta, modifica della valuta di denominazione o traslazione dei prezzi per gestire il rischio valutario alla fonte, oppure ricorrere ai derivati per coprire l’esposizione residua (hedging valutario). Partecipare attivamente alla copertura valutaria è di grande importanza per la stabilità operativa delle imprese.
In primo luogo, riduce l’incertezza operativa.Le imprese, nelle attività con l’estero, possono tramite i derivati su cambi fissare preventivamente il tasso di cambio su ricavi o costi futuri, permettendo una pianificazione più efficiente dei costi, della produzione e della gestione finanziaria, senza più risentire delle oscillazioni valutarie. Sul lungo termine ciò conduce anche a profitti più stabili e permette di concentrarsi sul core business. In particolare, adottando strategie di copertura, le aziende prevengono che grandi oscillazioni del cambio possano generare perdite ingenti e destabilizzare la gestione.
In secondo luogo, mantiene stabili i principali indicatori finanziari.Le attività e passività monetarie in valuta (cassa, crediti, debiti, prestiti, ecc.) generano guadagno o perdita da cambi dovuti alla differenza tra il tasso iniziale e quello a bilancio. Nella maggior parte delle società quotate, guadagno/perdita da cambi si riflette nei costi finanziari, mentre il risultato dell’hedging va a “variazioni di fair value” o “guadagno da investimenti”; entrambe influenzano il risultato operativo.
Se un’azienda partecipa attivamente all’hedging, le voci guadagno/perdita da cambi e da hedging possono in parte compensarsi, stabilizzando i profitti operativi; al contrario, chi non partecipa vedrà i profitti fluttuare seguendo il cambio, influenzando negativamente la valutazione aziendale. Pertanto, per valutare scientificamente e correttamente l’efficacia dell’hedging occorre sommare le due componenti, evitando errori dovuti all’esame della sola voce dei costi finanziari.
In terzo luogo, migliora la stabilità dell’ambiente di mercato valutario.Sul piano macro, se le aziende mantengono una gestione neutrale del rischio di cambio, inserendo le fluttuazioni valutarie nella pianificazione ordinaria, fronteggiano con maggior serenità la volatilità, evitando la speculazione eccessiva su movimenti ciclici, riducendo la volatilità prociclica del mercato dei cambi e rafforzandone la resilienza, a vantaggio della stabilità del sistema economico.
Dal punto di vista regolatorio, questa è una direzione già chiara. Il vice direttore dell’Amministrazione Statale dei Cambi e portavoce, Li Bin, ha dichiarato nella conferenza stampa “Dati su entrate e uscite in valuta estera, primo semestre 2026” che l’attuale contesto internazionale è volatile, il tasso di cambio diventa bidirezionale più accentuato, e le aziende devono attenersi al principio della neutralità del rischio di cambio, promuovendo misure attive di gestione del rischio, limitando quanto più possibile l’impatto delle oscillazioni valutarie sui risultati operativi e finanziari.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
L’operatore AI "Nuvola Nuova" Nscale (NSCL.US) si prepara all’IPO sul mercato azionario statunitense, puntando a raccogliere fino a 3 miliardi di dollari; Anthropic investe 45 miliardi di dollari per assicurarsi capacità di calcolo
Il sviluppatore di centri dati per l'intelligenza artificiale, Nscale, ha presentato una domanda di offerta pubblica iniziale (IPO) alla Securities and Exchange Commission degli Stati Uniti, con l'intenzione di quotarsi alla Borsa di New York con il simbolo azionario "NSCL".
I fondi hedge sono tornati a essere rialzisti sullo yen per la prima volta dopo oltre un anno; le posizioni nette lunghe sono salite a circa 1,6 miliardi di dollari. La volatilità nel mercato valutario è aumentata dopo l’aumento dei tassi di interesse in Giappone e negli Stati Uniti.
I dati più recenti della Commodity Futures Trading Commission degli Stati Uniti mostrano che gli hedge fund sono diventati rialzisti sullo yen per la prima volta da luglio 2025.
La società di data center AI Nscale presenta pubblicamente la domanda di IPO negli Stati Uniti, con Nvidia che detiene oltre il 5% delle azioni
Nscale prevede di raccogliere fino a 3 miliardi di dollari per espandere la capacità di calcolo AI, con una valutazione di Serie C di 14,6 miliardi di dollari. Fino ad agosto di quest'anno, la capacità elettrica controllata da Nscale ha superato i 10 GW, con un valore totale dei contratti di circa 103 miliardi di dollari, inclusa una promessa di locazione da 45 miliardi di dollari da parte di Anthropic. Nvidia detiene oltre il 5% di Nscale, in quote senza diritto di voto.
Secondo i rapporti: Anthropic posticipa il suo IPO a novembre, con una valutazione attesa di 2.000 miliardi di dollari
L'analisi ritiene che il rinvio della quotazione di Anthropic fino a novembre sia volto a divulgare i dati finanziari del terzo trimestre, mostrando la forza competitiva. Secondo quanto riportato, il fatturato annualizzato della società dovrebbe superare i 100 miliardi di dollari. La scorsa settimana il CEO Dario Amodei ha invitato a rallentare il ritmo dello sviluppo dell'IA; gli investitori sostengono che questo aiuti a chiarire la posizione sulla sicurezza, senza influenzare l'attrattiva dell'IPO.
Prezzi delle criptovalute
Altro


