
I dirigenti dei fondi affermano apertamente: l’oro è ancorato al credito fiscale degli Stati Uniti, è la vera protezione definitiva piuttosto che i titoli di stato americani.

Huitong News, 18 settembre—— Dopo l’aumento dei tassi della Federal Reserve, il rendimento dei titoli di Stato americani a 10 anni è sceso, ma Jeff Sarti, CEO di Morton Wealth, rimane fermamente ottimista sull’oro. Egli sottolinea che l’oro è un asset assicurativo esclusivo per la copertura dai rischi, con un valore di resistenza agli shock ben superiore ai Treasury USA. L’elevato debito e deficit degli Stati Uniti comprimono il margine di manovra della Fed sui tassi, il rischio fiscale è diventato il perno dei mercati e il prezzo dell’oro non dipende più solamente dalla politica monetaria, ma si ancora ora alla solvibilità fiscale degli USA, rendendo una posizione sull’oro a lungo termine particolarmente vantaggiosa.
Le misure prese dalla Federal Reserve per riportare l’inflazione nell’area obiettivo del 2% hanno restituito fiducia alla parte lunga della curva dei rendimenti, con il rendimento decennale dei Treasury tornato sotto la soglia del 5%. Tuttavia, Jeff Sarti, CEO di Morton Wealth, propone una visione differente,
L’oro non è un asset da reddito, ma l’assicurazione di portafoglio contro i rischi
Jeff Sarti afferma che, dovendo scegliere tra i due, opterebbe senza esitazioni per detenere oro sul lungo periodo. Aggiunge che molti investitori cadono in errore confrontando l’oro, che non genera interessi, con il reddito fisso dei Treasury. La funzione principale dei titoli di Stato USA è di offrire rendimenti stabili, mentre il ruolo dell’oro nella composizione del portafoglio è intrinsecamente diverso.
Secondo lui,
La Fed ha poco margine per alzare ancora i tassi: il debito limita le opzioni di politica
Questa volta la Federal Reserve ha annunciato un aumento del tasso base di 25 punti base, portando il Federal Funds Rate al range 3,75%-4,00%. Questa decisione aggressiva, annunciata alle 2 del mattino ora di Pechino, nasce dalla persistenza di un’inflazione ancora superiore all’obiettivo. Ad agosto, l’indice dei prezzi al consumo USA è salito dello 0,4% su base mensile, con un incremento annuo del 3,4% e una crescita del core del 2,4%.
Jeff Sarti riconosce la necessità della stretta monetaria, ma si domanda se aumenti da 25 punti base, anche ripetuti, possano davvero invertire la tendenza inflattiva. Secondo lui, questi piccoli aumenti sono più rumore che sostanza; i segnali importanti arrivano invece dal fronte fiscale. Il livello del debito su economia e sistema finanziario USA supera di gran lunga le fasi inflattive del passato, e l’attuale presidente Fed non può ripetere le mosse aggressive di Paul Volcker.
Anche se alzare i tassi accresce i costi di finanziamento delle aziende e del governo federale, la Fed non può permettere che l’inflazione resti elevata; la politica quindi rimarrà orientata a una certa stretta.
I nodi fiscali sono irrisolti: il mercato obbligazionario potrebbe imporre nuove regole
Secondo Jeff Sarti, il principale problema ora si è spostato dalla sfera monetaria a quella fiscale. Gli anni di tassi ultra-bassi hanno permesso agli USA di espandere la spesa pubblica senza percepire subito il costo del finanziamento in rialzo. Per correggere questa distorsione servirebbero tagli alla spesa, ma nel contesto attuale americano queste misure sono difficilmente praticabili.
Nel prossimo futuro, è molto probabile che gli Stati Uniti mantengano un deficit fiscale nell’ordine dei trilioni, riducendo ancor di più i margini di manovra per la Fed. La politica fiscale non sarà facilmente riformata nel breve termine, mentre quella monetaria risulta ingabbiata; le alternative hanno tutte conseguenze negative e alla fine il mercato obbligazionario potrebbe diventare arbitro del prezzo finale.
Considerazioni finali
Sostenibilità fiscale e credibilità del dollaro stanno diventando i fattori chiave a guidare il prezzo dell’oro; il metallo giallo non segue più soltanto le oscillazioni delle politiche Fed, ma funge sempre più da termometro delle reali condizioni del mercato, filtrando il rumore di breve e segnando il grado di fiducia degli investitori globali nell’oro e nei Treasury. Piccoli rialzi servono solo a dimostrare temporaneamente la determinazione della Fed sul controllo dei prezzi, senza però risolvere le radici strutturali della questione fiscale. Il valore di una posizione sull’oro nel lungo termine non dipende da un singolo rialzo marginale, ma dalla capacità degli Stati Uniti di ristabilire credibilità sulle proprie prospettive fiscali.
L’ultimo consiglio di Jeff Sarti:
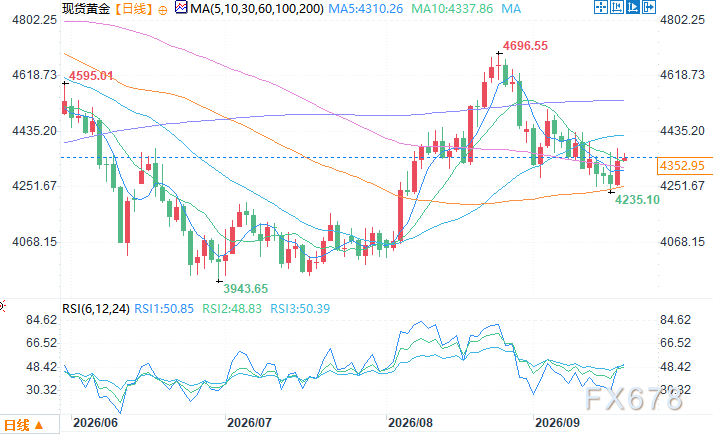
Grafico giornaliero dell’oro spot. Fonte: Yihuitong
Ora di Pechino, 18 settembre 9:50, oro spot quotato a 4.347,95 USD/oncia
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Tendenza dei capitali dietro la grande rimonta della potenza di calcolo AI: i flussi di capitale di JPMorgan rivelano una “riduzione” degli acquisti al dettaglio, mentre affluiscono verso i core della potenza di calcolo come Nvidia e SanDisk
Quello che emerge non è un “ritiro totale dei piccoli investitori dall'AI”, ma piuttosto un rallentamento significativo del ritmo generale di ingresso sul mercato sotto la pressione macroeconomica, con una selezione dei titoli molto più concentrata. Riguardo alla decisione unanime della Federal Reserve di aumentare i tassi d'interesse di 25 punti base, portando il tasso di riferimento al 3,75%—4,00%, la valutazione di JPMorgan è la seguente: se si tratta solo di annullare il ciclo di rialzi moderati dei tassi adottato l’anno scorso come misura precauzionale, mentre i profitti aziendali rimangono solidi e la situazione in Medio Oriente non peggiora ulteriormente, il mercato azionario è ancora in grado di assorbire l'aumento dei tassi d'interesse.
Risultato del voto 7-2! La Banca del Giappone aumenta i tassi al ritmo più rapido dal 1990, senza inviare segnali chiaramente più hawkish.
La Banca Centrale del Giappone ha aumentato i tassi d'interesse all'1,25%, raggiungendo il livello più alto dal 1995 e segnando la sesta volta dal marzo 2024 in cui ha abbandonato la politica dei tassi negativi. Tra i nove membri del comitato, Asada e Sato hanno votato contro l'aumento a causa della situazione economica attuale, evidenziando le divergenze interne sull'ulteriore inasprimento. Nella dichiarazione, la Banca Centrale del Giappone afferma che continuerà ad aumentare i tassi d'interesse e a modificare il grado di allentamento, ma la formulazione delle prospettive rimane simile a quella di luglio, senza segnali chiaramente più aggressivi.
Prezzi delle criptovalute
Altro


