
La logica dell'attuale rialzo del mercato azionario USA: AI + stimolo fiscale!

Negli ultimi due anni, la logica alla base del rialzo delle azioni USA è stata in realtà molto semplice:AI + stimoli fiscali.
Ma il problema è che una logica semplice spesso nasconde i rischi più complessi.
Il tema attuale sull'AI non è “partecipare o meno”, ma piuttosto——
In questo ciclo, chi sta guadagnando? Chi sta sostenendo i costi? Chi non è ancora stato prezzato?
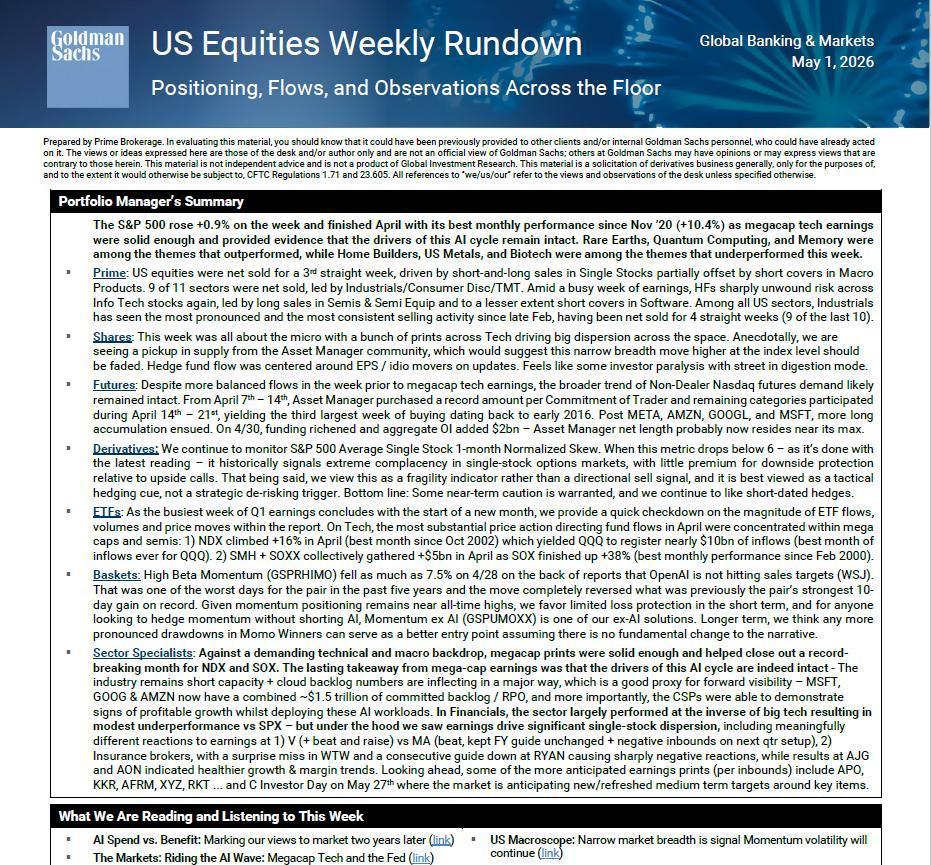
1. La logica alla base di questo mercato rialzista: non la tecnologia, ma “stampare denaro + AI”
Il strategist di Bank of America Michael Hartnett lo dice chiaramente:
Questa non è una normale bull market, è un “Boom Loop” (ciclo di prosperità).
La struttura principale si basa su due punti:
1) Il governo spende folli capitali
2) Le aziende investono a tappeto in AI
I dati sono davvero impressionanti:
- Spesa del governo USA: dal 2020 +60%
- PIL nominale: in 7 anni previsto da 20 trilioni → 35 trilioni (+75%)
- Investimento in AI: contribuisce per circa il 75% alla crescita del PIL del primo trimestre 2026
Cosa significa tutto ciò?
L’economia USA è essenzialmente entrata in una fase di “espansione guidata dalle politiche”.
Perché salgono le azioni?
Non per i profitti crescenti, ma perché:
- C’è più denaro in circolazione
- L’AI offre una narrazione “credibile”
2. Il vero rischio non è nell’AI, ma nei tassi d’interesse
Bank of America ha fissato una "linea della vita" fondamentale per i mercati:
Rendimento dei Treasury USA a 30 anni: 5%
Il rendimento dei Treasury USA a 30 anni al 5% è definito come la “Linea Maginot”; si prevede che questo livello tenga.
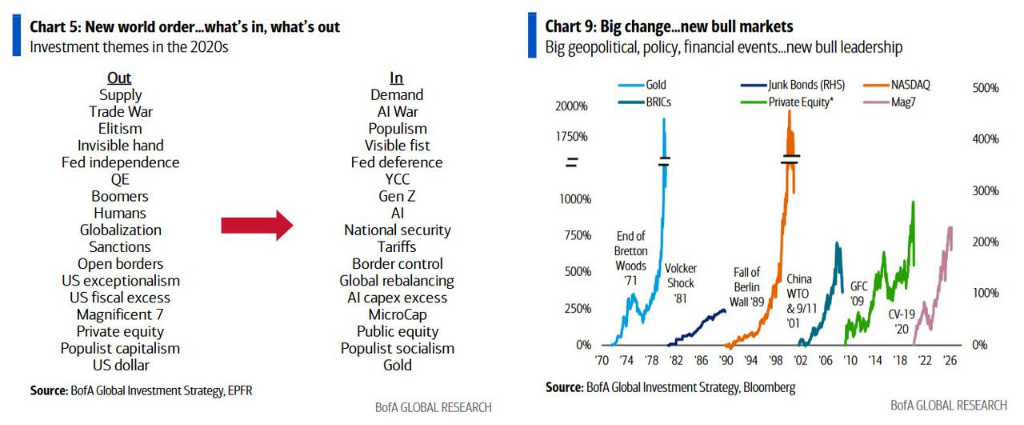
Utilizzano persino espressioni forti:
“Una volta superata, si apre la porta dell'apocalisse”
Perché è così rilevante?
Perché l’intero sistema d’investimento in AI si basa essenzialmente su:
Utilizzare flussi di cassa futuri per sostenere le valutazioni attuali
Con il rialzo dei tassi, accadono tre cose:
1) Le valutazioni si comprimono
2) Sale il costo del finanziamento
3) Il CAPEX non è più sostenibile
Le bolle precedenti (Giappone 1989, USA 1999) sono terminate tutte con:
Aumenti rapidi dei tassi di 200-300 punti base
3. Il nocciolo della questione AI: chi guadagna? Chi sta bruciando capitale?
Questo report di Goldman Sachs è in realtà la doccia fredda più decisiva per l’intera piazza finanziaria.
In una frase:
L’AI è calda, ma i soldi non sono ancora tornati indietro.
1) Provider cloud: stanno "bruciando denaro con tutte le forze"
I quattro big del cloud:
- Microsoft
- Amazon
- Google
- Meta
CAPEX totale quest’anno:
> 600 miliardi di dollari
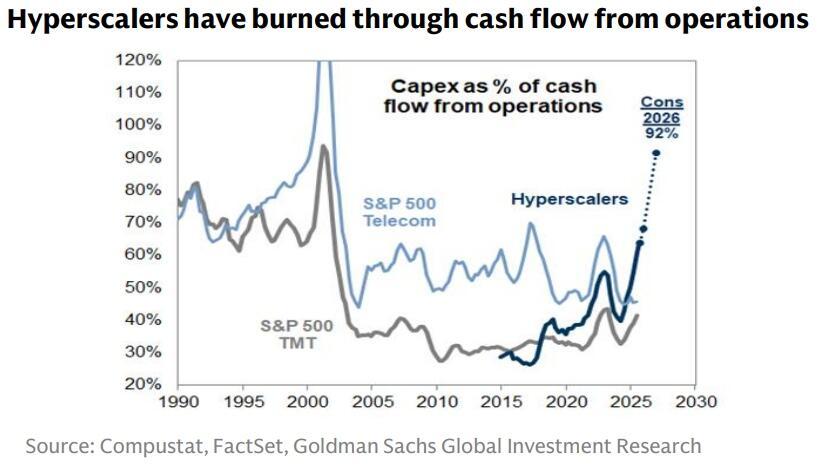
Il problema fondamentale è:
Questi soldi stanno praticamente mangiandosi tutti i flussi di cassa operativi
In altre parole:
L’AI non è un “motore di profitti”, ma una “macchina mangia-cassa”
Si sta persino verificando:
- Emissione di obbligazioni per i datacenter
- Espansione con flussi di cassa negativi
2) Semiconduttori: hanno preso tutti i profitti della prima fase
L’attuale filiera AI è davvero molto sbilanciata:
| GPU / Semiconduttori | Già profittevoli |
| Provider cloud | Stanno bruciando denaro |
| Clienti aziendali | ROI poco chiaro |
Storicamente, non è una situazione normale.
Il ciclo normale sarebbe:
I clienti guadagnano → espandono → l’upstream continua a guadagnare
Ma ora è:
L’upstream fa boom di utili → il downstream non è ancora profittevole
3) Struttura di mercato: concentrazione estrema
Goldman Sachs segnala un indicatore molto rischioso:
- Crescita degli utili dell’S&P 500: il 60% proviene da due società (NVDA + MU)
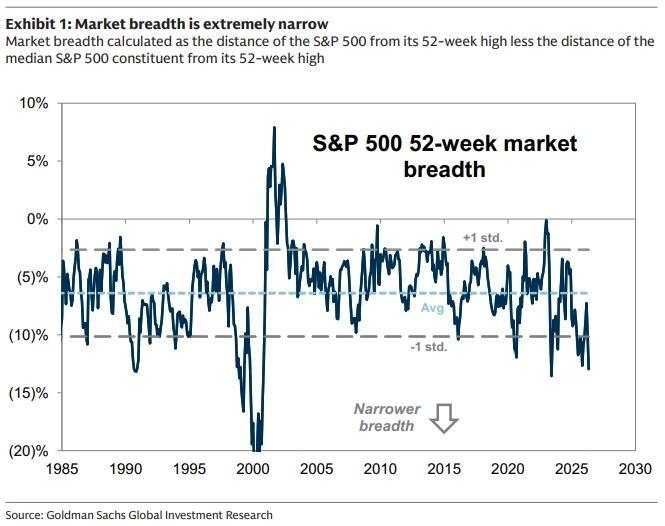
- Grado di affollamento dei trading momentum: vicino ai massimi di 5 anni
Il fattore momentum è cresciuto del 25% quest’anno, l’esposizione netta degli hedge fund su questo fattore e la leva complessiva sono entrambe vicine ai massimi in cinque anni.
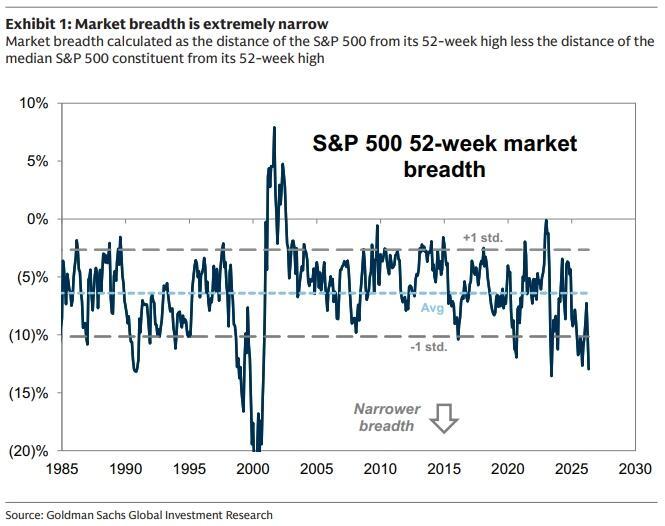
In sostanza significa:
Questa non è una bull market generalizzata, ma un “indice tirato verso l’alto da poche azioni”
4. La vera divergenza: l’AI ha già corso tutto?
Qui si apre la spaccatura cruciale del mercato:
Goldman Sachs vs SemiAnalysis
Il punto di vista di Goldman Sachs (più conservatore)
Logica di fondo:
- La prima fase AI (infrastrutture) è già pienamente prezzata
- ROI aziendale non ancora validato
- Cash flow dei cloud sotto pressione
Conclusione:
Ridurre il peso sui semiconduttori, aumentare l’esposizione sul cloud (strategia di mean reversion)
Il punto di vista di SemiAnalysis (estremamente bullish)
Loro notano altro:
L’AI sta passando da semplice strumento a mezzo di produzione
Ecco un esempio estremo:
- Spesa annua di una società in AI token: 10 milioni di dollari
- Incidenza sul costo del personale: 30%
Il significato è:
L’AI inizia a sostituire le persone, invece di aiutarle
Il cambiamento chiave:
Agentic AI (AI agentistica)
Prima:
- Strumento di domanda e risposta
Ora:
- Scrittura di codice
- Costruzione di modelli finanziari
- Analisi dei dati
- Esecuzione automatica di task
Questo comporta tre cambiamenti:
1) Aumento di valore dei token
2) Crescita dei margini nelle aziende di modelli
3) Gli utenti sono disposti a pagare continuativamente
5. Chi vincerà? Il fattore chiave è uno solo
Semplificando tutte le discussioni, resta un solo punto:
Il pool di profitti creato dall’AI sarà abbastanza grande?
Scenario 1: la torta non è abbastanza grande (vince Goldman Sachs)
- ROI aziendale ancora incerto
- Cloud che tagliano CAPEX
- Valutazione semiconduttori in calo
Risultato:
Settore tech spaccato, il mercato diventa volatile o corregge
Scenario 2: la torta continua a crescere (vince SemiAnalysis)
- L’AI entra nei processi chiave delle imprese
- Esplode la domanda di token
- Le aziende di modelli vanno in utile
Risultato:
L’intera filiera AI continua il rialzo
6. Lo stato reale del mercato attuale (la conclusione più importante)
Se mi chiedessero a che punto siamo adesso?
La risposta è:
A metà strada tra i due scenari
Una struttura davvero tipica:
- Gli utenti più forti: hanno già iniziato a spendere aggressivamente
- Le aziende comuni: stanno ancora sperimentando
Il percorso del mercato dei capitali sarà:
1) Prima si tratta il “cambiamento marginale” (gli user più forti)
2) Poi si aspetta la “prova su larga scala” (i profitti aziendali)
7. Il vero focus per gli investimenti (la tua conclusione)
Il mercato non chiederà più:
“L’AI è buona o no?”
Ma si concentrerà su sei domande pratiche:
1) Il valore dei token può ancora salire?
2) Le aziende di modelli possono diventare profittevoli?
3) I provider cloud potranno trasformare il CAPEX in ricavi?
4) NVDA potrà ancora alzare i prezzi?
5) HBM / processi avanzati rimarranno scarsi?
6) Quale software Enterprise dominerà l’accesso?
8. Investire sul mercato USA - Una frase per riassumere questo ciclo
Non è una comune bull market tech.
Questa è:
Un “bull market di anticipo/sovraespansione” guidato dall’espansione fiscale + narrazione AI
Il problema attuale non è se ci sia la bolla,
ma:
Quando il flusso di cassa si allineerà alle valutazioni.
Infine, un quadro pratico per le valutazioni
Se devi ricordare un solo indicatore, scegli questo:
Rendimento dei Treasury USA a 30 anni + ROI delle aziende AI
- Tassi su → rischio su tutto il mercato
- ROI effettivo → l’AI entra nella seconda fase
Le grandi opportunità di solito emergono quando:
Il mercato passa dal “narrare storie” a “calcolare i profitti”.
Ora non siamo ancora a quel punto.
Ma ci siamo molto vicini.
Più articoli interessanti
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Il copione della fine del 2018: la Fed continua ad alzare i tassi, i mercati azionari statunitensi crollano del 20% dai massimi di settembre, costringendo la Fed a “cambiare rotta” a gennaio
Il responsabile delle operazioni di Goldman Sachs ritiene che il mercato azionario statunitense stia rivivendo una situazione simile a quella di fine 2018, caratterizzata da una stretta monetaria e una pressione sulle azioni. L’indice delle condizioni finanziarie di Goldman Sachs si è irrigidito di circa 8 punti nelle ultime due settimane, raggiungendo il massimo di un anno; la vendita di asset si è estesa dai titoli tecnologici ai settori difensivi. Oro e azioni stanno diminuendo simultaneamente, segnalando che gli investitori stanno vendendo asset per raccogliere liquidità; l’oro è così diventato un indicatore chiave per monitorare le tensioni di liquidità.

I trader di Goldman Sachs "riprendono il copione del 2018": ricordo ancora chiaramente "il 24 dicembre di allora, i clienti mi chiedevano perché il calo fosse così importante. Non ne avevo assolutamente idea".
Brian Garrett ha sottolineato che l’attuale correzione delle azioni USA è simile al crollo dell’ultimo trimestre del 2018: lo S&P 500 ha già recuperato il 42% del calo registrato nello stesso periodo di quell’anno e il VIX si avvicina al picco pre-natalizio. Se la storia dovesse ripetersi, il minimo di questo ciclo potrebbe presentarsi a gennaio del prossimo anno, ma il mercato del credito e la politica della Federal Reserve non hanno ancora dato segnali chiari di un possibile bottom.
Anthropic (ANT.US) ha rischiato di "rompere il prezzo", ma Claude si è avvicinato alla "prima montagna sacra della matematica"! 17 milioni di righe di codice Lean per scrivere una possibile dimostrazione della congettura di Riemann
Il 20 novembre, ora della costa orientale degli Stati Uniti, nel suo secondo giorno di quotazione, Anthropic ha toccato un minimo intraday di 83,05 dollari, solo 5 centesimi sopra il prezzo di emissione di 83 dollari, chiudendo infine a 88,91 dollari, in calo dell'8,50%. Nello stesso giorno, il matematico dell'azienda Levant Alpırğa ha annunciato sul suo sito personale di aver trovato, insieme a Claude, una possibile dimostrazione della congettura di Riemann che da 167 anni pone un enigma alla comunità matematica, rendendo pubbliche circa 17 milioni di righe di codice formale in formato Lean.

Mentre le azioni americane crollano, la società madre di 《GTA 6》 chiude in rialzo controcorrente! Vendite record il primo giorno con 3,79 miliardi di dollari, Wall Street sposta l’attenzione sulla prossima generazione di GTA Online.
I dati di Rentrak mostrano che il botteghino globale di Grand Theft Auto VI ha superato anche quello del film con il più alto incasso di sempre, Avengers: Endgame, il cui incasso globale è di circa 2,94 miliardi di dollari.

Prezzi delle criptovalute
Altro


