
Le azioni statunitensi chiudono in calo: rinnovati timori sulla crescita dell’AI, tensioni geopolitiche spingono il prezzo del petrolio, peggiora la divergenza nella stagione degli utili
UTC+8, 29 aprile 2026, il mercato azionario USA ha chiuso in ribasso tra oscillazioni dovute a molteplici fattori negativi. Sotto la pressione delle indiscrezioni sul mancato raggiungimento delle aspettative di crescita da parte di OpenAI, insieme all'aumento dei prezzi dell'energia in scia alle tensioni geopolitiche in Medio Oriente, è aumentata la propensione al rischio degli investitori, con il settore tecnologico—specialmente quello dei semiconduttori—sotto forte pressione.
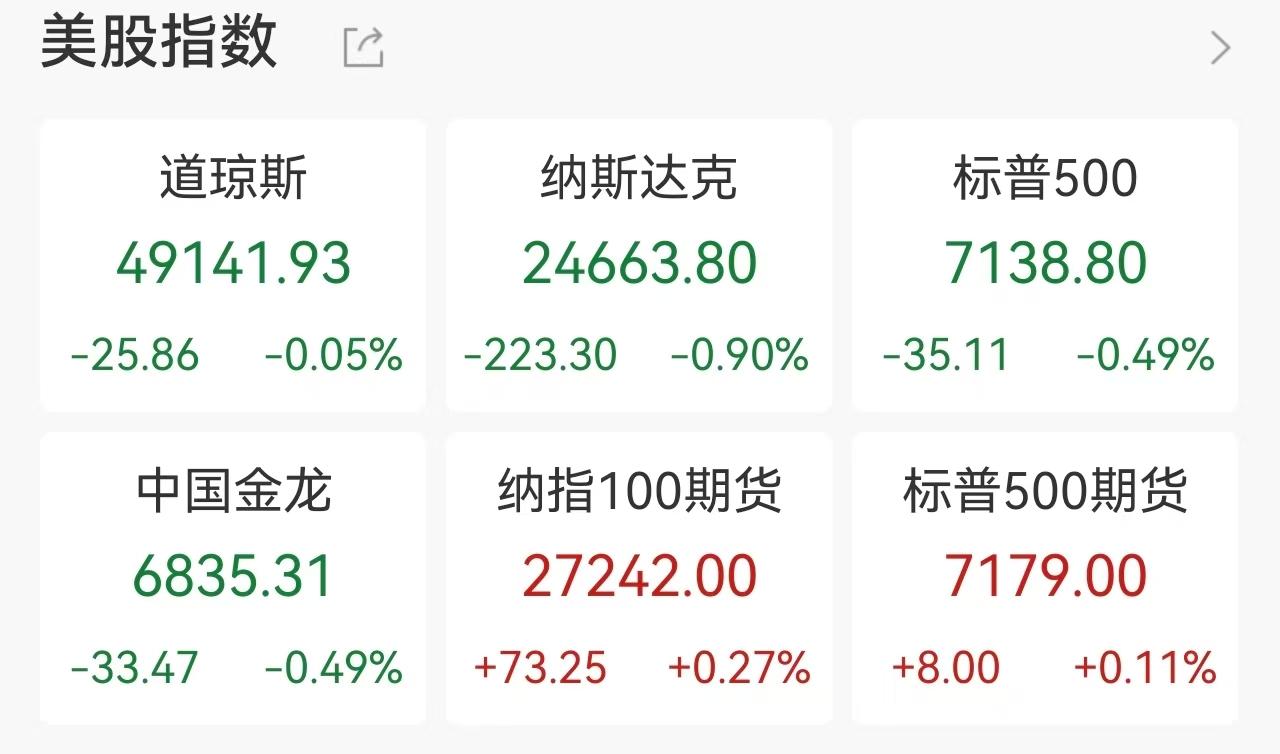
Alla chiusura delle contrattazioni, il Dow Jones Industrial Average è sceso di 25,86 punti (-0,05%) a 49.141,93 punti; il Nasdaq Composite Index è sceso di 223,30 punti (-0,90%) a 24.663,80 punti; lo S&P 500 è sceso di 35,11 punti (-0,49%) a 7.138,80 punti.
Dubbi sulla crescita dell’AI riemergono
Il focus del mercato si è concentrato sul settore intelligenza artificiale. Secondo precedenti rapporti, OpenAI non ha raggiunto gli obiettivi interni di vendita e crescita utenti, e la direttrice finanziaria Sarah Friar ha espresso preoccupazioni su una futura crescita dei ricavi. Questa notizia ha sollevato dubbi profondi fra gli investitori circa la possibilità di ritorni sugli ingenti investimenti nell’AI, portando a un calo collettivo dei titoli correlati.
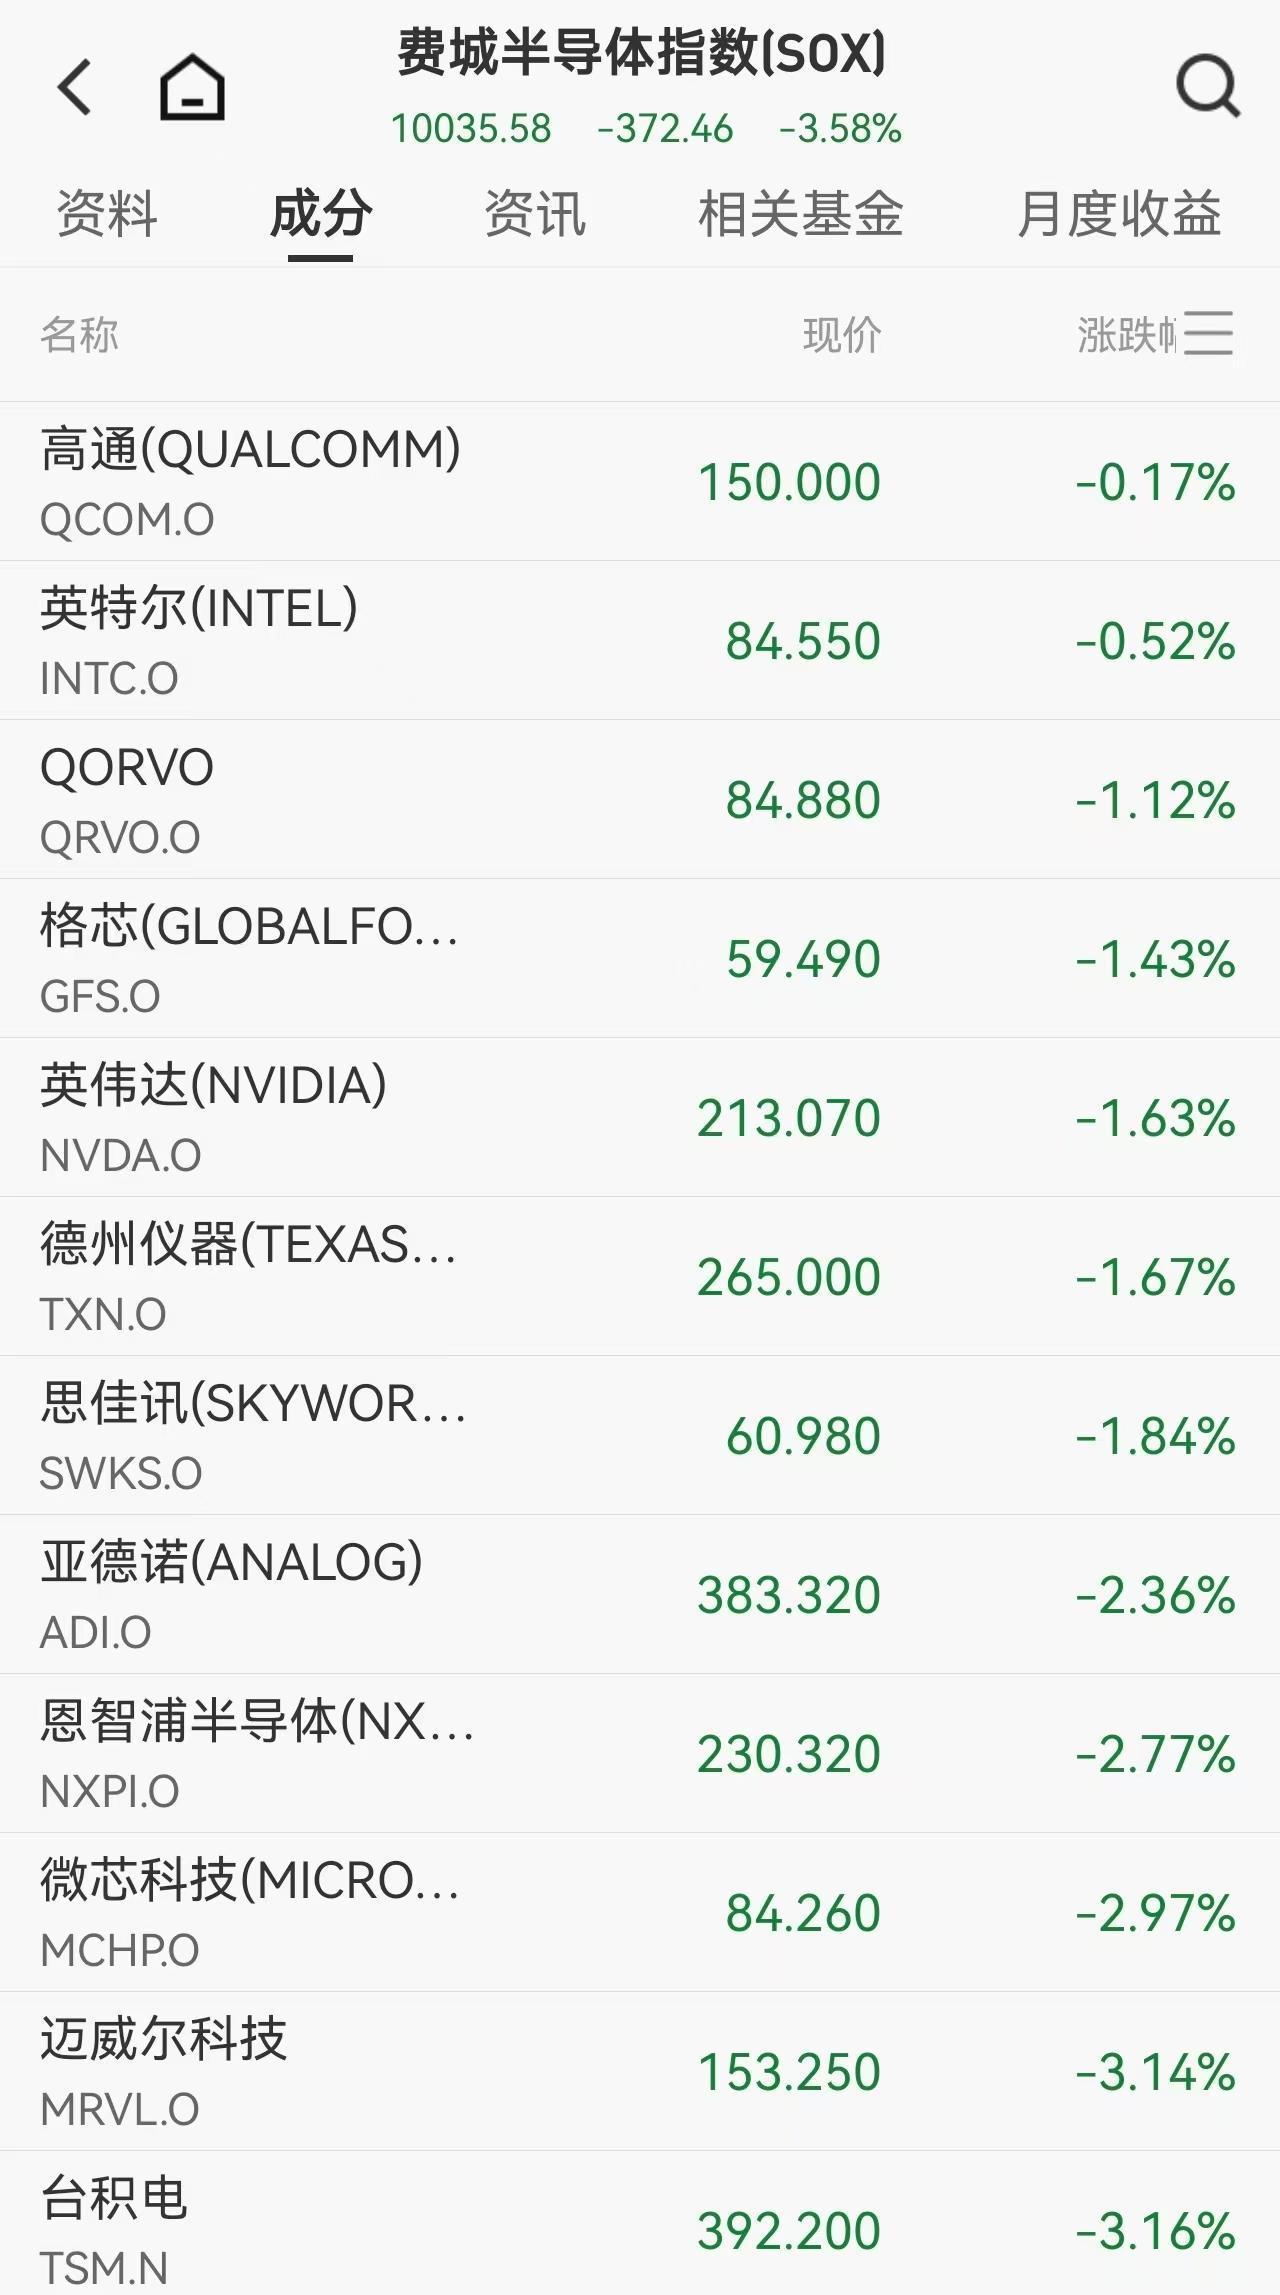
La disfatta dei giganti dei chip: l’indice dei semiconduttori di Philadelphia (SOX) è crollato del 3,58%, segnando il maggior ribasso giornaliero recente, con tutti i 30 componenti in flessione. In particolare, Broadcom ha perso il 4,39%, Rambus il 21,26%, Arm Holdings il 7,98%.
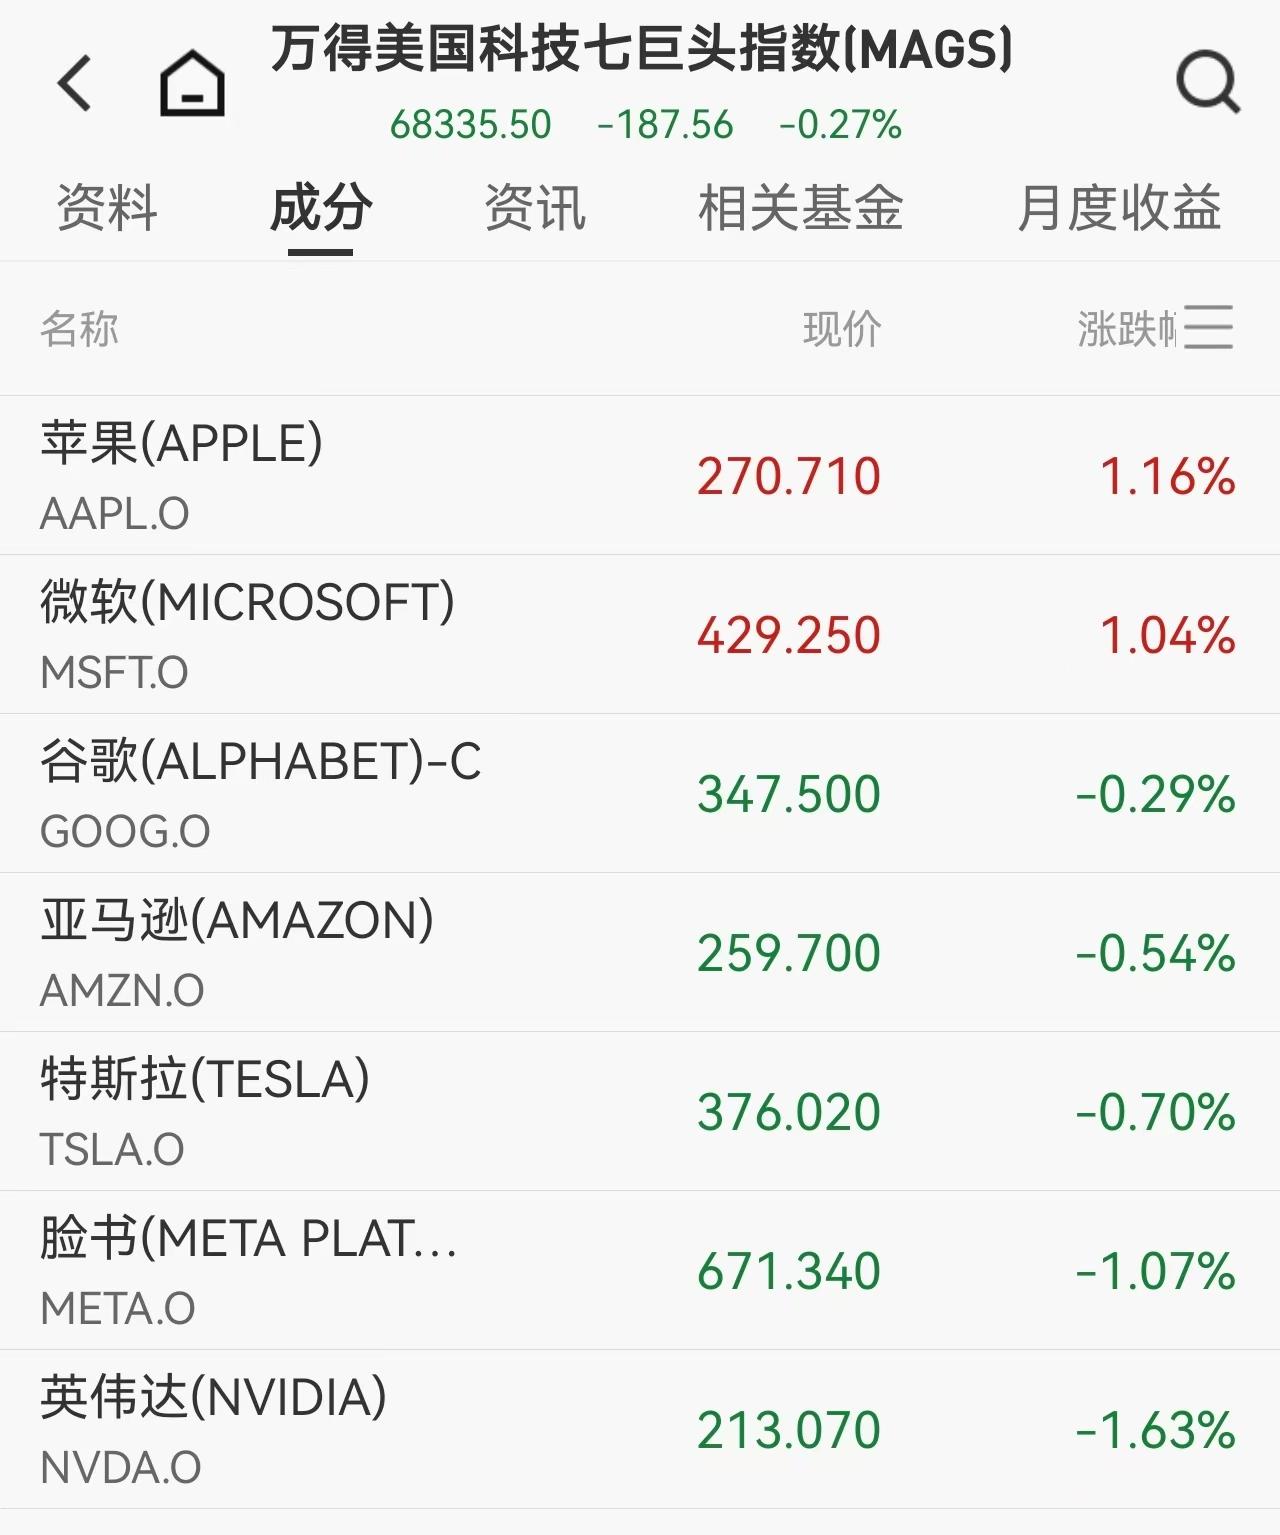
Le “Sette sorelle” della tecnologia divergono: NVIDIA ha perso oltre l’1,5%, Meta l’1,07%, Amazon lo 0,52%. Tuttavia, Apple e Microsoft hanno registrato un rialzo superiore all’1%, sostenute da solidi fondamentali.
Il gruppo SoftBank (ADR), tra i principali investitori in OpenAI, ha visto crollare il valore delle sue azioni sul mercato over-the-counter del 12,11%, fungendo da indicatore del sentiment di mercato.
Energetici in rialzo, la maggior parte delle azioni cinesi in calo
Sospinta dalla geopolitica, la quotazione internazionale del petrolio ha segnato il settimo rialzo consecutivo. Il prezzo del futures sul Brent ha superato quota 110 dollari/barile, chiudendo in rialzo del 2,80% a 111,26 dollari/barile; Il futures del greggio WTI ha guadagnato il 3,69% a 99,93 dollari/barile. I titoli energetici hanno quindi mostrato forza, con le blue chip del settore come Exxon Mobil e Chevron in aumento.
L’indice Golden Dragon China del Nasdaq è sceso dello 0,49%. Tra i popolari titoli cinesi quotati negli USA, Kingsoft Cloud è calata di oltre il 6% e GDS Group di quasi il 5%. Solo alcune aziende di nuova energia e titoli del settore istruzione si sono distinte in positivo, con NIO e Huazhu Group in crescita controcorrente.
Movimenti after-hours: il rimbalzo a "V" del settore storage
Nonostante durante la giornata il settore storage sia sceso in linea col mercato, notizie positive post-chiusura hanno innescato una rapida inversione delle aspettative. Seagate Technology ha pubblicato i risultati del terzo trimestre, con ricavi e utile per azione entrambi a livelli record, nettamente superiori alle attese degli analisti.
Trascinato da questi dati, Seagate Technology è balzata fino al +17% nell’after-hours, stimolando un rimbalzo collettivo fra i titoli legati allo storage come Western Digital (WDC) e SanDisk. Il fenomeno suggerisce che, sebbene ci siano dubbi sulla domanda complessiva di potenza di calcolo AI, esistono ancora settori specifici in forte crescita.
Geopolitica e stagione delle trimestrali in sincrono
Il rischio geopolitico rappresenta un ulteriore motore delle recenti oscillazioni di mercato. L'Iran ha dichiarato il “controllo assoluto” sullo stretto di Hormuz, imponendo un pedaggio alle navi di passaggio. Parallelamente, gli Emirati Arabi Uniti hanno annunciato l’uscita, dal 1° maggio (UTC+8), da OPEC e da OPEC+, con l’obiettivo di incrementare in modo indipendente la produzione. Questa “uscita dal gruppo” ha rafforzato i timori su una ridefinizione dell’offerta globale di petrolio, provocando forti rincari nel breve periodo.
Questa settimana coincide con la “super settimana delle trimestrali” a Wall Street, con la pubblicazione ravvicinata dei risultati dei giganti tecnologici. Sullo sfondo delle notizie negative su OpenAI, il mercato attende ora con il fiato sospeso i dati finanziari imminenti di Alphabet, Amazon, Meta e Microsoft, per verificare se la commercializzazione dell’AI sia davvero a un punto morto.
Attualmente, il mercato si trova in una fase di confronto tra “fede nell’AI” e “ritorno reale”. Da un lato, le incertezze sulle performance di OpenAI alimentano il timore di una bolla di settore; dall’altro, i risultati sopra le attese di Seagate Technology testimoniano una forte domanda hardware.
Nel breve termine, con il prezzo del petrolio su livelli elevati e la riunione della Federal Reserve all’orizzonte, la volatilità potrebbe restare elevata. Gli investitori dovrebbero prestare attenzione alle prossime trimestrali dei big tech e all’evoluzione della situazione mediorientale. Prima della pubblicazione dei risultati, il sentiment potrebbe rimanere cauto: si raccomanda di osservare i settori difensivi e i leader di nicchia con maggiore certezza nei risultati.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Il copione della fine del 2018: la Fed continua ad alzare i tassi, i mercati azionari statunitensi crollano del 20% dai massimi di settembre, costringendo la Fed a “cambiare rotta” a gennaio
Il responsabile delle operazioni di Goldman Sachs ritiene che il mercato azionario statunitense stia rivivendo una situazione simile a quella di fine 2018, caratterizzata da una stretta monetaria e una pressione sulle azioni. L’indice delle condizioni finanziarie di Goldman Sachs si è irrigidito di circa 8 punti nelle ultime due settimane, raggiungendo il massimo di un anno; la vendita di asset si è estesa dai titoli tecnologici ai settori difensivi. Oro e azioni stanno diminuendo simultaneamente, segnalando che gli investitori stanno vendendo asset per raccogliere liquidità; l’oro è così diventato un indicatore chiave per monitorare le tensioni di liquidità.

I trader di Goldman Sachs "riprendono il copione del 2018": ricordo ancora chiaramente "il 24 dicembre di allora, i clienti mi chiedevano perché il calo fosse così importante. Non ne avevo assolutamente idea".
Brian Garrett ha sottolineato che l’attuale correzione delle azioni USA è simile al crollo dell’ultimo trimestre del 2018: lo S&P 500 ha già recuperato il 42% del calo registrato nello stesso periodo di quell’anno e il VIX si avvicina al picco pre-natalizio. Se la storia dovesse ripetersi, il minimo di questo ciclo potrebbe presentarsi a gennaio del prossimo anno, ma il mercato del credito e la politica della Federal Reserve non hanno ancora dato segnali chiari di un possibile bottom.
Anthropic (ANT.US) ha rischiato di "rompere il prezzo", ma Claude si è avvicinato alla "prima montagna sacra della matematica"! 17 milioni di righe di codice Lean per scrivere una possibile dimostrazione della congettura di Riemann
Il 20 novembre, ora della costa orientale degli Stati Uniti, nel suo secondo giorno di quotazione, Anthropic ha toccato un minimo intraday di 83,05 dollari, solo 5 centesimi sopra il prezzo di emissione di 83 dollari, chiudendo infine a 88,91 dollari, in calo dell'8,50%. Nello stesso giorno, il matematico dell'azienda Levant Alpırğa ha annunciato sul suo sito personale di aver trovato, insieme a Claude, una possibile dimostrazione della congettura di Riemann che da 167 anni pone un enigma alla comunità matematica, rendendo pubbliche circa 17 milioni di righe di codice formale in formato Lean.

Prezzi delle criptovalute
Altro


