
Il canarino nella miniera del credito privato: dall’esperienza di Blue Owl all’illusione dei prodotti semi-liquidi

Il 18 febbraio, Blue Owl, una delle principali società di gestione di asset alternativi a livello globale, ha annunciato che il suo veicolo di credito privato retail OBDCII interromperà definitivamente l'opzione di rimborso trimestrale, passando invece a restituire il capitale agli investitori in più fasi tramite recupero di prestiti, vendita di asset e dividendi straordinari. Allo stesso tempo, per offrire agli investitori la liquidità promessa e rimborsare i debiti, Blue Owl ha annunciato la vendita complessiva di circa 1,4 miliardi di dollari di prestiti diretti attraverso tre BDC (OBDCII, il fondo BDC quotato OBDC e il fondo di reddito tecnologico OTIC), di cui OBDCII ha venduto circa 600 milioni di dollari, pari a circa il 34% del suo portafoglio.
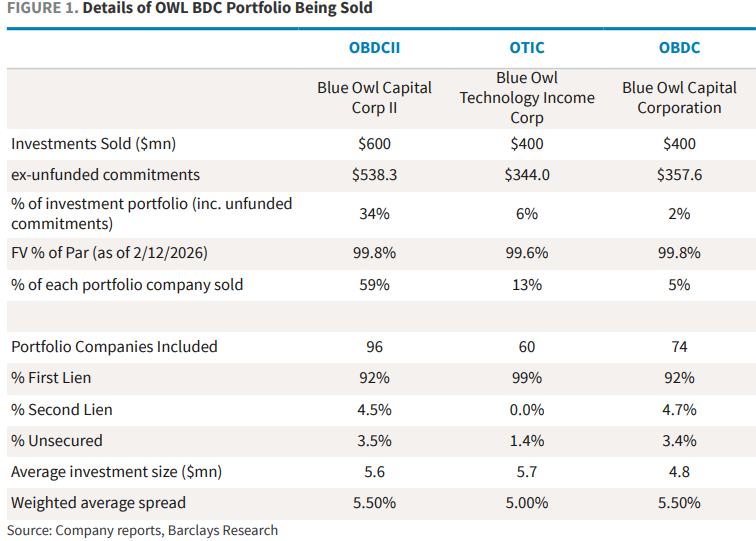
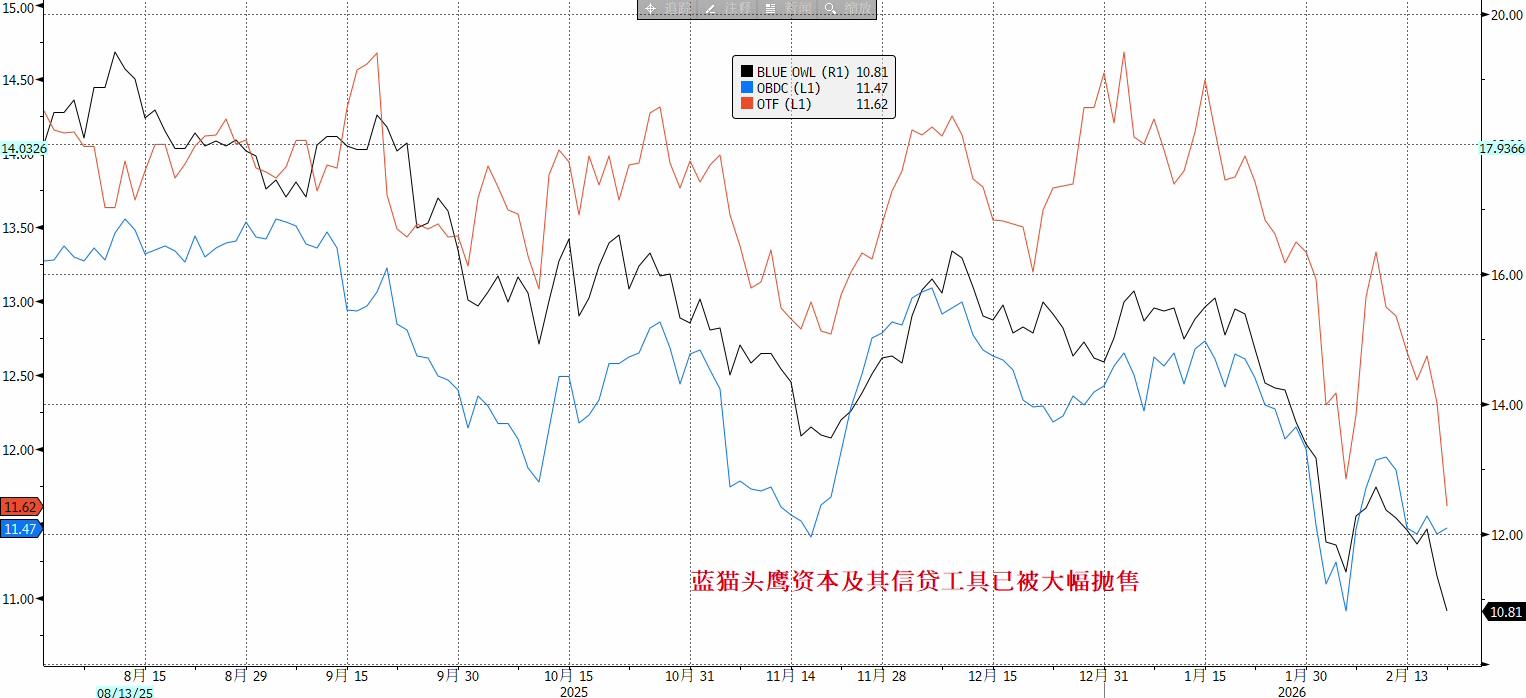
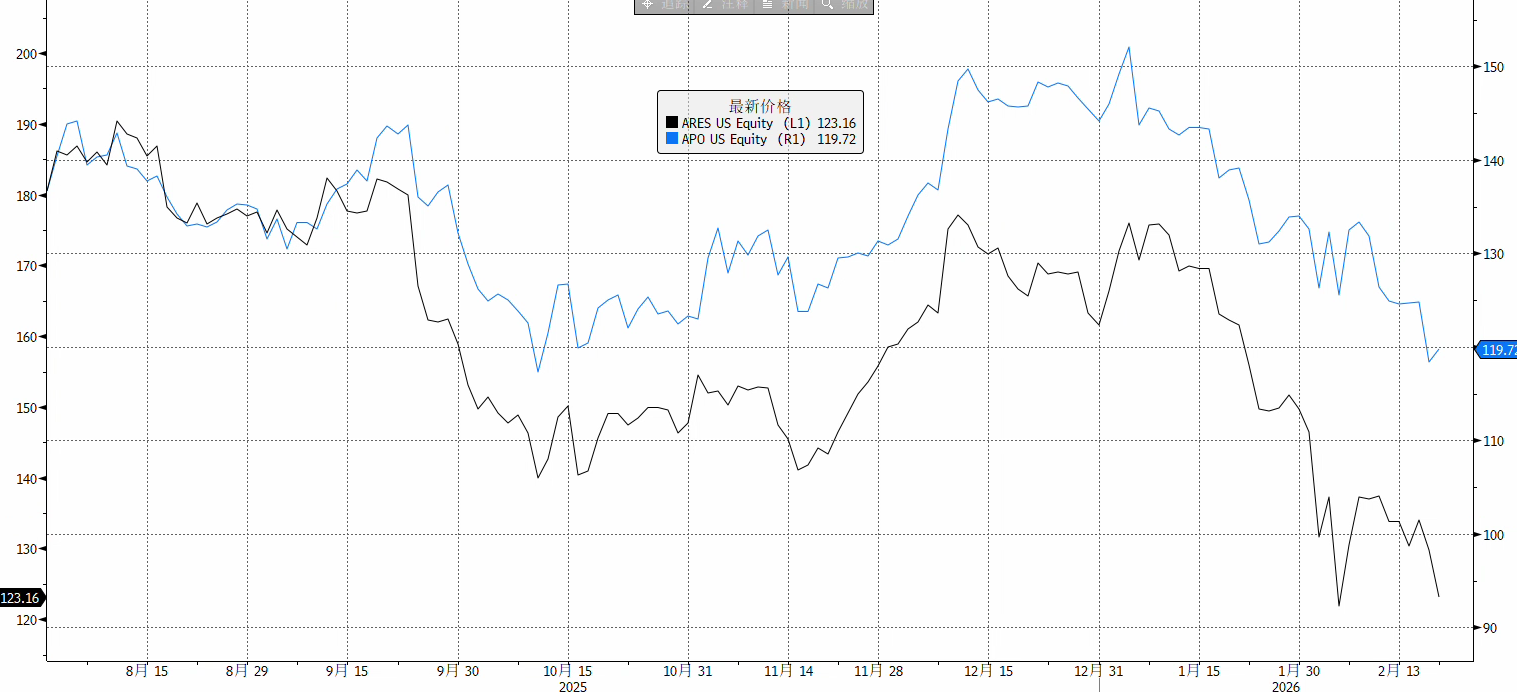
A causa di questa notizia, la reazione del mercato è stata turbolenta. Il 19 febbraio, il prezzo delle azioni Blue Owl è sceso quasi del 10% durante la giornata, toccando il minimo degli ultimi due anni e mezzo, chiudendo infine in calo del 5,9%; il panico si è rapidamente diffuso a tutto il settore della gestione di asset alternativi, con i titoli dei concorrenti come Ares, Apollo, Blackstone, KKR in calo generalizzato tra il 3% e il 6%; anche i titoli europei di CVC e Partners Group sono scesi.
Ancora più scioccante, il 21 febbraio, il fondo hedge Saba ha proposto di acquistare le quote BDC legate a Blue Owl a un prezzo scontato del 20%-35% rispetto al più recente valore patrimoniale netto, sfidando pubblicamente la correttezza della valutazione contabile del fondo. Sebbene questa offerta non sia obbligatoria, il suo significato simbolico risiede nel fatto che si è aperta una netta divergenza tra il prezzo di liquidità offerto dal mercato secondario e il NAV comunicato dal gestore. Nel frattempo, i prezzi delle note strutturate collegate a Blue Owl sono crollati, con una nota emessa da Citi scesa sotto il 50% del valore nominale.
Nel complesso, l’evento Blue Owl non rappresenta semplicemente un errore di gestione della liquidità di una singola azienda; ha infatti smascherato l’illusione dei prodotti semi-liquidi nel mercato del credito privato, che negli ultimi anni ha raggiunto i 3.000 miliardi di dollari. Questo evento potrebbe essere il “canarino nella miniera” del credito privato, potenzialmente preludio a una ripetizione dell’evento del 2007 in cui BNP Paribas congelò i fondi — proprio l’inizio della crisi finanziaria.
Crisi di fiducia nel modello dei prodotti semi-liquidi
L’evento Blue Owl ha toccato il punto più vulnerabile del credito privato: la sostenibilità del modello di prodotto semi-liquido. Questi prodotti promettono ai piccoli investitori riscatti regolari (ad esempio trimestrali), ma sono sostenuti da prestiti privati con una durata di 5-10 anni; il problema centrale è il seguente:
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La questione centrale del mercato attuale: la spesa di capitale per l’AI ha raggiunto il “picco” o si tratta di una “correzione di medio termine”?
Jefferies ritiene che il mercato abbia già prezzato la situazione come se si fosse raggiunto il picco, ma non ci sono ancora "prove concrete" a sostegno di questo giudizio: Nvidia, con un'esposizione fuori bilancio di 330 miliardi di dollari, funge da "banca centrale" dell'ecosistema AI, e un cambiamento nella governance potrebbe restringere la catena di finanziamento; i quattro principali provider di cloud hanno visto una crescita dei profitti netti del 73%, ma escludendo i guadagni non monetari derivanti dall'AI, la crescita è solo del 15%; nuove normative per l'esportazione di chip nel Sud-Est asiatico aumentano ulteriormente le barriere all'espansione della potenza computazionale transfrontaliera.
Anthropic aggiunge un altro successo alla sua quotazione, Nasdaq (NDAQ.US) si distanzia ulteriormente dalla Borsa di New York
La quotazione di Anthropic ha ulteriormente consolidato la posizione di leadership del Nasdaq rispetto al suo rivale, la Borsa di New York.
Il primo giorno di quotazione di Anthropic registra un volume record di transazioni al dettaglio, ma quasi la metà delle operazioni sono di vendita!
Nel primo giorno di quotazione, il volume totale degli scambi da parte dei piccoli investitori di Anthropic ha raggiunto i 772 milioni di dollari, segnando un record storico. Tuttavia, quasi la metà delle transazioni è stata dovuta a vendite, registrando acquisti netti per soli 60 milioni di dollari, molto al di sotto dei 250 milioni previsti. Causata dalla flessione del mercato generale, dai profitti realizzati da un'elevata percentuale di piccoli investitori e dal trasferimento anticipato verso i contratti perpetui crypto, l'azione ha aperto in alto per poi subire un calo. Rimane inoltre sotto pressione a causa del potenziale di vendita da parte dei piccoli investitori che detengono azioni a basso costo.
Gli short stanno impazzendo, l'oro ha urgente bisogno di un catalizzatore che possa rompere la narrativa della stretta!
Deutsche Bank mette in guardia: i fondi macro e le strategie CTA hanno mantenuto da settimane una "posizione massima corta" sull’oro, e c’è ancora ampio margine per incrementare le posizioni corte. La principale contraddizione risiede nel fatto che le partecipazioni negli ETF sono stabili, le banche centrali continuano ad aumentare gli acquisti e a livello fisico non vi sono segni di vendita, ma l’effetto delle posizioni finanziarie ha completamente scollegato il prezzo dai fondamentali. Secondo le analisi, la sensibilità dell’oro al dollaro è vicina ai massimi dal 1972 e la tecnica indica i 3.500 dollari. La soluzione richiede uno dei tre catalizzatori: un orientamento più accomodante della Federal Reserve, dati economici deboli o l’emergere di una frattura nei mercati.
Prezzi delle criptovalute
Altro


