
Segnale di ripresa per DoorDash: gli analisti vedono un potenziale di crescita a doppia cifra da qui

DoorDash (NASDAQ: DASH) ha innescato un rimbalzo con l’aggiornamento delle previsioni per il 2026, e il rialzo potrebbe raggiungere la doppia cifra. Secondo le previsioni degli analisti, il minimo è del 20% all’estremità bassa della loro gamma, mentre il consenso supera il 40% rispetto all’obiettivo di supporto critico. Sebbene la reazione dopo la pubblicazione sia stata mista, inclusi tre tagli al target price verso la parte bassa della forchetta, il consenso di 36 analisti rimane un Acquisto Moderato e non tutti hanno ridotto i loro target. Gli analisti di Bank of America hanno aumentato il loro target a 72 dollari, sopra il consenso, suggerendo una certa convinzione nelle previsioni.
L’attività istituzionale su DoorDash è anch’essa in linea con un possibile minimo di mercato. I dati di MarketBeat rivelano che il gruppo possiede oltre il 90% delle azioni, acquistando in saldo positivo per sette trimestri consecutivi, e l’attività è aumentata sequenzialmente fino a raggiungere nuovi massimi all’inizio del 2026. Il gruppo potrebbe rallentare il ritmo degli acquisti man mano che il trimestre avanza e i prezzi delle azioni crescono, ma è improbabile che si torni presto alla distribuzione. Le previsioni sui prezzi sono già abbastanza solide e c’è il potenziale per un ciclo di upgrade.
DoorDash accelera la spesa per accelerare la crescita nel 2026
I dettagli relativi al rilascio degli utili del quarto trimestre fiscale 2025 e alle indicazioni per il futuro evidenziano risultati più forti del previsto insieme a una spesa crescente. Gli investimenti saranno focalizzati su implementazioni tecnologiche, marketing, nuovi settori e aumento della densità per sostenere e accelerare la crescita. In questo contesto, è probabile che l’azienda superi le aspettative, se non all’inizio dell’anno, almeno con il progredire dei mesi, e ciò influenzerà anche il sentiment di lungo periodo. La cattiva notizia è che l’aumento della spesa inciderà sui profitti netti; la buona notizia è che i margini EBITDA dovrebbero aumentare, preparando la società ad ulteriori espansioni dei margini negli anni a venire.
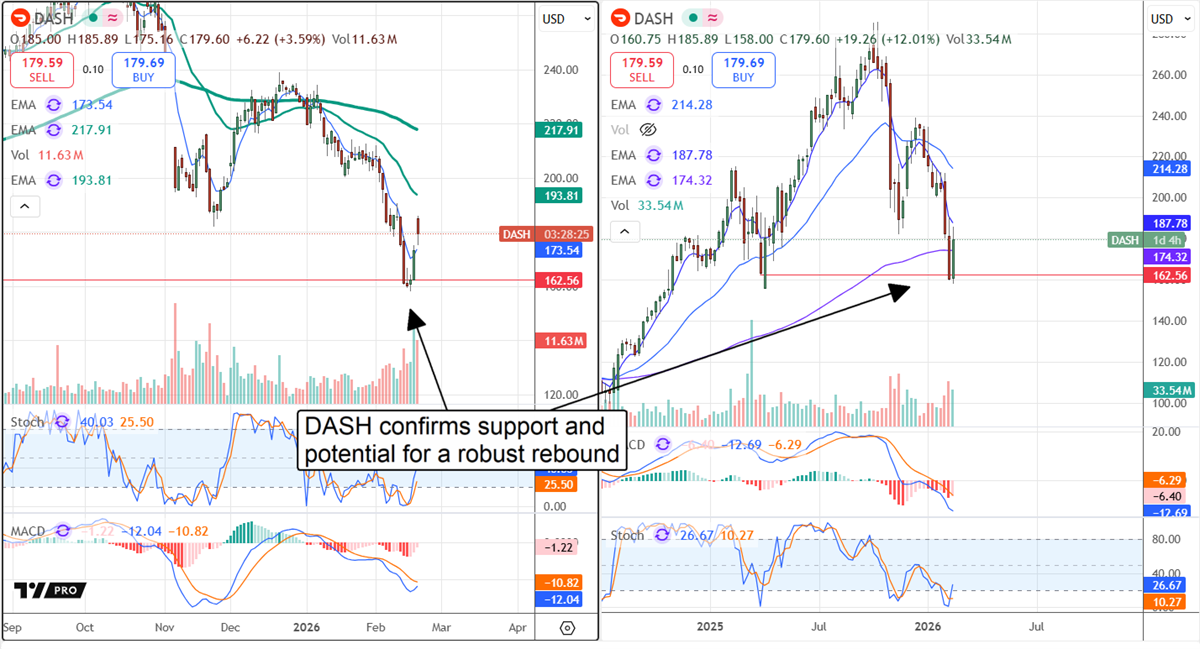
Le prospettive tecniche sono rialziste. Il mercato DASH, che ha subito un calo significativo dal picco, ha ora avuto tempo sufficiente per ricalibrarsi. Gli indicatori mostrano condizioni di ipervenduto e una forte probabilità di rimbalzo, con indicatori stocastici che formano crossover rialzisti sui minimi, e l’indicatore MACD ribassista che diverge rispetto ai minimi recenti del prezzo delle azioni. La domanda è se il mercato seguirà il segnale, e la risposta probabilmente è sì, dato l’interesse istituzionale e la tendenza del sentiment degli analisti. Tuttavia, il rialzo incontrerà ostacoli, il che potrebbe causare volatilità lungo il percorso. Gli obiettivi critici sono attorno a 190 e 215 dollari e probabilmente verranno raggiunti prima di metà anno.
Gli analisti di DASH guardano oltre i risultati tiepidi del Q4 verso un anno più robusto
DoorDash ha avuto un trimestre debole, almeno rispetto alle previsioni di consenso degli analisti. Ricavi e utili sono risultati inferiori rispetto al consenso riportato da MarketBeat, ma restano comunque solidi. I 3,96 miliardi di dollari di ricavi netti rappresentano un aumento di quasi il 40% su base annua, sostenuto da un incremento del 32% nel volume degli ordini e del 39% nel valore degli ordini. La crescita si è registrata ovunque, con punti di forza nei mercati principali, ma l’International si distingue, superando di gran lunga gli Stati Uniti grazie a integrazioni acquisitive che hanno accelerato il business oltre le attese.
Le notizie sui margini sono anch’esse positive. La società ha ampliato il suo margine GAAP e mantenuto una qualità operativa elevata, portando l’utile netto a crescere del 51% anno su anno e l’EBITDA rettificato in linea con i ricavi al 38%. Il free cash flow rappresenta l’unica vera nota negativa, crescendo a un ritmo più lento del 17,6%, ma la debolezza è compensata dalla crescita e dagli investimenti mirati.
I dati di bilancio di fine anno non mostrano segnali d’allarme, ma anzi offrono incentivi positivi agli investitori. L’aumento di liquidità e attività è bilanciato dall’aumento di debiti e passività, ma la leva rimane bassa, con passività totali pari a circa 2 volte la cassa e meno di 1 volta il patrimonio netto. La conclusione è che la società è ben capitalizzata, ha solidi flussi di cassa e pochi vincoli. Può costruire equity, aumentata del 28% nell’anno, e restituire capitale agli azionisti. I ritorni di capitale consistono esclusivamente in buyback, ma sono sufficienti a ridurre il numero di azioni, fornendo ulteriore leva agli azionisti ogni trimestre.
I rischi di DoorDash non compensano il potenziale
I rischi di DoorDash includono la concorrenza, ostacoli regolamentari e cambiamenti nelle tendenze dei consumatori, anche se nessuno rappresenta una minaccia immediata. Sebbene la competizione sia alta, l’azienda opera a livelli elevati, guidando la crescita rispetto ai concorrenti. Gli ostacoli regolamentari rappresentano un problema più urgente, che potrebbe portare a una riclassificazione dei driver e a un cambiamento nel modello di business. Tuttavia, una legislazione in tal senso richiederà ancora anni, e le tendenze dei consumatori sono resilienti e potrebbero rafforzarsi ulteriormente. I primi dati indicano che i rimborsi fiscali del 2025 sono superiori del 10% rispetto all’anno precedente, un incentivo per i consumatori a livello nazionale.
Dove dovresti investire 1.000 dollari adesso?
Prima di effettuare la prossima operazione, dovresti ascoltare questo consiglio.
MarketBeat monitora quotidianamente i migliori analisti di ricerca di Wall Street e le azioni che raccomandano ai loro clienti.
Il nostro team ha individuato i cinque titoli che i migliori analisti stanno suggerendo discretamente ai loro clienti di acquistare ora, prima che il mercato più ampio se ne accorga... e nessuno dei titoli di maggior nome era nella lista.
Credono che questi cinque titoli siano le cinque migliori aziende su cui investire ora...
Scopri i Cinque Titoli Qui
L’articolo "DoorDash Rebound Signal: Analysts See Double-Digit Upside From Here" è apparso per la prima volta su MarketBeat.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La prosperità apparente del mercato azionario statunitense non riesce a mascherare la debolezza interna! L'S&P 500 dista meno del 2% dal massimo storico, ma i titoli a piccola capitalizzazione, le banche e il settore dei servizi pubblici subiscono pesanti perdite.
Con il rendimento dei titoli di Stato USA a 10 anni che ha raggiunto il 5,34%, segnando il livello più alto dal 2002, Wall Street sta discutendo intensamente su quando l'ondata di vendite nel mercato obbligazionario colpirà davvero il mercato azionario statunitense, che sembra ancora solido.
Le aspettative di un aumento dei tassi da parte della Federal Reserve a ottobre si raffreddano! Gli ufficiali suggeriscono che non c'è bisogno di agire con urgenza. Il boom degli investimenti in AI potrebbe diventare il principale rischio di inflazione il prossimo anno.
Questa settimana, diversi alti funzionari della Federal Reserve hanno inviato segnali, suggerendo che, nonostante l'inflazione negli Stati Uniti rimanga elevata e che potrebbero essere necessari ulteriori aumenti dei tassi in futuro, la Federal Reserve non è impaziente di agire nel mese di ottobre.
Secondo quanto riferito, Anthropic potrebbe avviare l'IPO già a metà novembre, con una valutazione che potrebbe raggiungere i 2.000 miliardi di dollari, e punta a sbarcare sul mercato azionario statunitense prima del Giorno del Ringraziamento.
Secondo persone informate sui fatti, la società di intelligenza artificiale Anthropic sta cercando di avviare la sua offerta pubblica iniziale già a metà novembre, puntando a entrare ufficialmente nel mercato azionario statunitense prima della festa del Ringraziamento del 26 novembre.
Anthropic fa un ulteriore passo verso la quotazione: punta a un'IPO con una valutazione di 2.000 miliardi di yuan prima del Giorno del Ringraziamento, giornata degli investitori prevista per il 14 ottobre
Secondo quanto riportato, Anthropic potrebbe iniziare il roadshow già a novembre, puntando a completare la quotazione prima della festa del Ringraziamento negli Stati Uniti il 26 novembre. Il 14 ottobre si terrà una giornata dedicata agli investitori Pre-IPO con potenziali investitori, e sono già stati inviati inviti a un gruppo di investitori istituzionali; alcuni di questi potenziali investitori ritengono che la valutazione ragionevole dell’azienda potrebbe raggiungere tra 1.800 e 2.000 miliardi di dollari.
Prezzi delle criptovalute
Altro


