
Albemarle annuncia la sospensione delle operazioni presso l'impianto di lavorazione di Kemerton

Albemarle Corporation ALB ha recentemente annunciato che metterà fuori servizio il Train 1, l'ultimo treno operativo presso il suo impianto di lavorazione dell'idrossido di litio Kemerton in Australia Occidentale, e lo porrà immediatamente in stato di cura e manutenzione. Questa decisione segue le azioni intraprese all'inizio del 2024 per fermare il Train 2 per cura e manutenzione e interrompere i piani di espansione per i Train 3 e 4.
Lo stabilimento di Kemerton processa spodumene proveniente dalla miniera di Greenbushes, uno dei migliori giacimenti al mondo. Albemarle detiene una partecipazione e la metà dei diritti di off-take da Greenbushes attraverso una joint venture. L'impianto di Kemerton è stato creato per supportare lo sviluppo di una catena di approvvigionamento di litio in Australia Occidentale, sfruttando la sua tecnologia avanzata su scala commerciale.
La decisione dell’azienda è il risultato degli sforzi in corso negli ultimi due anni e mezzo per ridurre i costi operativi in un periodo di volatilità dei prezzi. Inoltre, il miglioramento dei prezzi del litio è rimasto insufficiente per compensare le sfide affrontate dalle operazioni di conversione del litio hard-rock in Australia Occidentale.
L’azienda prevede una maggiore flessibilità e opzioni che beneficeranno l’EBITDA rettificato a partire dal secondo trimestre del 2026. Non sono previsti impatti sui volumi di vendita stimati per il 2026. Gli interessi minerari di Albemarle in Australia, inclusa la sua partecipazione in Greenbushes e Wodgina, così come gli asset di esplorazione regionali, rimarranno anch’essi inalterati poiché centrali nella strategia dell’azienda.
Il titolo ALB ha guadagnato il 104,8% nell’ultimo anno rispetto al calo del 13,3% del settore.
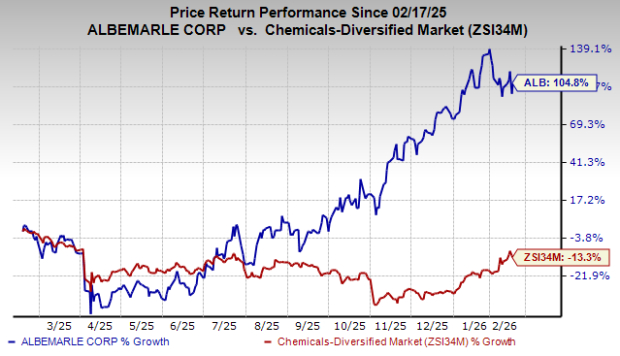
Fonte immagine: Zacks Investment Research
Zacks Rank di ALB & Altri Titoli Chiave
Attualmente, ALB vanta uno Zacks Rank #1 (Strong Buy).
Alcuni altri titoli di primo piano nel settore dei Materiali di Base sono Coeur Mining, Inc. CDE, Fortuna Mining Corp. FSM e Avino Silver & Gold Mines Ltd. ASM.
Attualmente sia CDE che FSM hanno uno Zacks Rank #1, mentre ASM detiene uno Zacks Rank #2 (Buy). Puoi consultare l’elenco completo dei titoli Zacks #1 di oggi qui.
La Zacks Consensus Estimate per gli utili 2025 di CDE è fissata a 91 centesimi per azione, indicando un aumento del 405,56% su base annua. I suoi utili hanno superato la Zacks Consensus Estimate in due degli ultimi quattro trimestri, mentre nei restanti due non hanno raggiunto le attese, con una sorpresa media del 106,61%. Le azioni CDE sono salite del 239,2% nell’ultimo anno.
La Zacks Consensus Estimate per gli utili 2025 di FSM è fissata a 73 centesimi per azione, indicando un aumento del 58,7% su base annua. Le sue azioni sono aumentate del 114,6% nell’ultimo anno.
La Zacks Consensus Estimate per gli utili 2025 di ASM è fissata a 17 centesimi per azione, indicando un aumento del 13,33% su base annua. Le azioni ASM sono aumentate del 614,6% nell’ultimo anno.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Anthropic (ANT.US) potrebbe salire di oltre il 25% nel primo giorno di negoziazione; i contratti perpetui suggeriscono un prezzo di apertura di 104 dollari, con una valutazione vicina a 1,83 trilioni di dollari.
I dati sulle negoziazioni dei contratti perpetui IPO-pre su Hyperliquid, piattaforma di scambio decentralizzata, mostrano che il mercato attualmente scommette su un prezzo di apertura di Anthropic intorno a 104 dollari, oltre il 25% in più rispetto al prezzo di emissione IPO di 83 dollari.
Economia di SpaceX: una Starship = 400 milioni di dollari di entrate, periodo di recupero inferiore a 20 settimane, molto più rapido rispetto al cloud AI!
Secondo le stime di Morgan Stanley, ogni lancio a pieno carico di Starship può schierare 50 satelliti Starlink V3, generando un incremento annuo di ricavi di circa 400 milioni di dollari, con un periodo di recupero dell’EBIT di circa 19 settimane. Allo stesso tempo, si prevede che i costi variabili interni di lancio di SpaceX scenderanno da 1.000 dollari per chilogrammo nel 2026 a 140 dollari entro il 2040, e che entro la fine del 2027 possa essere raggiunta una frequenza di un lancio a settimana.
Prezzi delle criptovalute
Altro


