
Dopo dati contrastanti sull'inflazione CPI negli Stati Uniti, il prezzo dell'oro raggiunge un massimo storico e poi ritraccia

Huitong Network, 14 gennaio—— Dopo la pubblicazione dei dati sull'inflazione negli Stati Uniti, l'oro è salito leggermente poiché il core CPI è risultato inferiore alle attese, mantenendo vive le aspettative di un taglio dei tassi da parte della Federal Reserve. La domanda di beni rifugio rimane forte, sostenuta dalle tensioni geopolitiche e dall'incertezza riguardo all'indipendenza della Federal Reserve.
Martedì (13 gennaio) durante la sessione statunitense, mentre i trader reagivano ai più recenti dati sull'inflazione USA, il prezzo dell'oro spot ha raggiunto un massimo storico di 4634,25 dollari/oncia, restringendo poi i guadagni. L'oro spot viene negoziato intorno ai 4602,59 dollari/oncia, in aumento dello 0,12%.
I dati pubblicati dal Bureau of Labor Statistics (BLS) degli Stati Uniti mostrano che l'indice generale dei prezzi al consumo (CPI) è sostanzialmente in linea con le attese, mentre l'inflazione core è risultata inferiore alle previsioni, mantenendo la Federal Reserve orientata verso un ulteriore allentamento della politica monetaria.
In un contesto di incertezza geopolitica ed economica che induce cautela tra gli investitori, i metalli preziosi continuano a beneficiare di una solida domanda di beni rifugio. L'indagine penale a carico del presidente della Federal Reserve Powell mantiene il mercato in uno stato di apprensione, riaccendendo le preoccupazioni sull'indipendenza della banca centrale.
Nel frattempo, dopo che il presidente degli Stati Uniti Trump ha minacciato di imporre tariffe del 25% ai paesi che commerciano con l'Iran, le nuove mosse geopolitiche hanno colpito il sentiment di rischio. In precedenza, gli Stati Uniti avevano intrapreso un'azione militare contro il presidente Maduro in Venezuela e Trump aveva nuovamente espresso posizioni sugli interessi strategici statunitensi in Groenlandia.
Il Dipartimento di Giustizia degli Stati Uniti ha emesso un mandato di comparizione da parte di un gran giurì come parte dell'indagine penale sul presidente della Federal Reserve Powell, collegata alla sua testimonianza al Senato riguardo al progetto di ristrutturazione da 2,5 miliardi di dollari della sede centrale della Fed. Powell ha dichiarato che questa mossa ha una motivazione politica e ha sottolineato che la Federal Reserve continuerà a formulare politiche in base alle condizioni economiche e non alle pressioni politiche.
Le preoccupazioni sull'indipendenza della Federal Reserve sono ulteriormente aumentate poiché il presidente degli Stati Uniti Trump dovrebbe annunciare più avanti nel mese un potenziale successore di Powell, il cui mandato come presidente della Fed terminerà a maggio 2026. Il mercato si aspetta generalmente che Trump nomini un candidato più in linea con le sue posizioni politiche, aumentando l'incertezza sulla futura direzione della politica monetaria statunitense.
In ambito di politica monetaria, il mercato attualmente prevede che la Federal Reserve taglierà i tassi circa due volte quest'anno. Tuttavia, il rapporto sull'occupazione USA pubblicato la scorsa settimana ha mostrato un mercato del lavoro più forte di quanto molti temessero, attenuando le aspettative di tagli aggressivi e rafforzando l'opinione che la Fed possa mantenere i tassi invariati nella riunione di gennaio.
L'attenzione del mercato si concentra anche sulla Corte Suprema degli Stati Uniti, che mercoledì terrà una giornata di opinioni per discutere la legittimità delle tariffe dell'era Trump. Nel frattempo, la Corte Suprema terrà un'udienza il 21 gennaio sul tentativo di Trump di rimuovere la governatrice della Fed Lisa Cook.
Le principali banche d'investimento sono generalmente ottimiste sulle prospettive dell'oro. Bank of America, JPMorgan, Goldman Sachs, Morgan Stanley e UBS prevedono che, sullo sfondo delle aspettative di taglio dei tassi da parte della Fed, dell'aumento delle preoccupazioni sul debito, degli acquisti continui da parte delle banche centrali e degli ETF e della persistente incertezza geopolitica, il prezzo dell'oro rimarrà nel range tra 4.500 e 5.000 dollari/oncia fino al 2026.
Analisi tecnica: nonostante condizioni di ipercomprato, il trend rialzista rimane forte
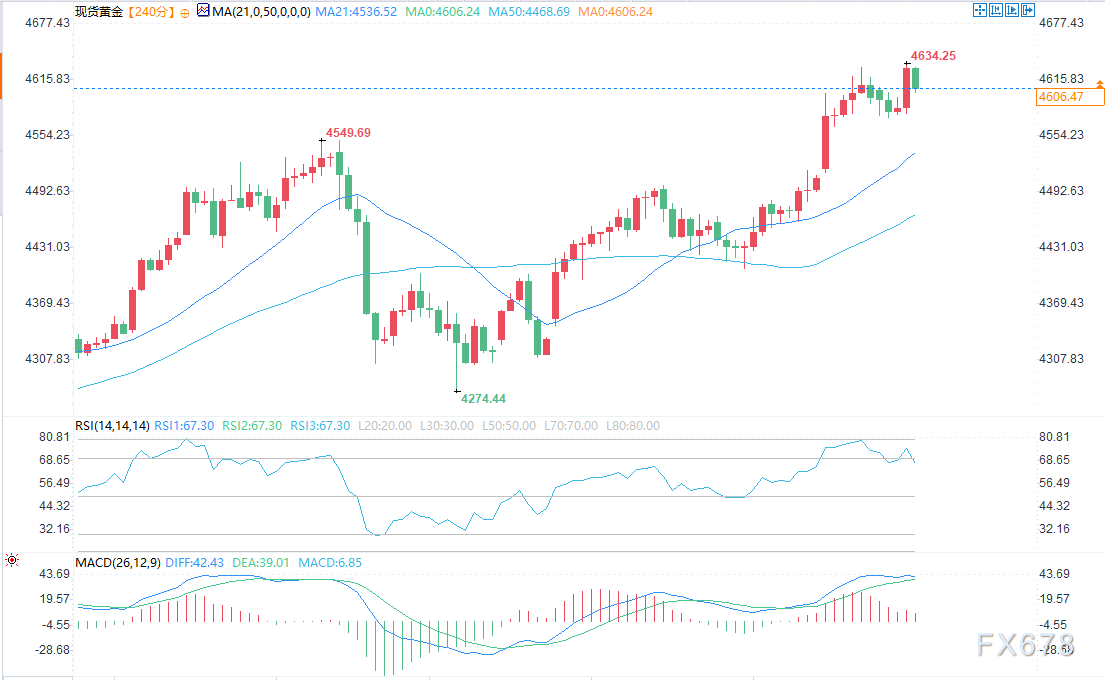
(Grafico oro spot 4 ore Fonte: Yi Huitong)
Nel grafico a 4 ore, la media mobile semplice (SMA) a 21 periodi ha incrociato al rialzo la SMA a 50 periodi e entrambe sono inclinate verso l'alto, rafforzando l'attuale trend rialzista.
L'andamento dei prezzi rimane comodamente al di sopra delle principali medie mobili, con la SMA a 21 periodi intorno a 4.534,94 dollari che funge da primo livello di supporto dinamico, seguita dalla SMA a 50 periodi intorno a 4.468,91 dollari.
Gli indicatori di momentum restano positivi. Il MACD si mantiene sopra la linea del segnale in territorio positivo, mentre l'istogramma leggermente ampliato indica un forte slancio rialzista.
Nel frattempo, l'indicatore RSI è a 67,3 e scende dalla condizione di ipercomprato, suggerendo che il rally potrebbe temporaneamente fermarsi o consolidarsi nel breve termine. Tuttavia, qualsiasi pullback potrebbe essere visto come una correzione piuttosto che un'inversione di tendenza, con il quadro tecnico complessivo che rimane orientato al rialzo.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche

Secondo quanto riportato, Apple (AAPL.US) collabora con LG per entrare nel settore delle case intelligenti: campanelli, termostati, videocamere e altri accessori saranno marchiati LG.
Secondo fonti ben informate, Apple sta per intensificare la propria presenza nel settore dei dispositivi per la smart home, inclusi campanelli, termostati e altri accessori, prodotti che saranno sviluppati tramite una partnership insolita tra Apple e LG Electronics.
Ripubblicazione - ROI - Per il Tesoro guidato da Trump, è la “coda” delle aste la parte più difficile: McKeefer
Ripetuto, il contenuto principale non è stato modificato. Jamie McGeever, Reuters, Orlando, Florida, 6 ottobre — Le aste dei titoli di Stato americani dovrebbero essere attività noiose, prevedibili e prive di valore giornalistico. Ma questo non è un periodo ordinario: l’amministrazione Trump rischia ora che la debolezza nelle vendite dei titoli di Stato diventi notizia di prima pagina. Il Tesoro degli Stati Uniti prevede di emettere quasi 120 miliardi di dollari in titoli di Stato questa settimana, la prima emissione, in due settimane, di obbligazioni che non siano titoli del Tesoro a breve termine: 58 miliardi di dollari in titoli a tre anni martedì, 39 miliardi di dollari in titoli a dieci anni mercoledì, e 22 miliardi di dollari in titoli a trent’anni giovedì. Queste aste dovrebbero essere generalmente eventi banali, ma stanno attirando sempre più attenzione a causa della debolezza delle aste dal 22 al 24 settembre, in particolare quella dei titoli di Stato a cinque anni il 23 settembre, che ha innescato il più grande aumento dei rendimenti obbligazionari dall’aprile scorso. Da allora, i rendimenti non solo non sono scesi, ma sono saliti a livelli mai visti da decenni sulla maggior parte delle scadenze. Va sottolineato che il rischio di “fallimento” di un’asta di titoli di Stato USA è quasi nullo. I primary dealer — attualmente 26 banche e istituzioni approvate dalla Federal Reserve di New York che negoziano titoli di Stato a Wall Street — partecipano sempre. Di fatto, assumono il ruolo di underwriting delle vendite, garantendo il funzionamento fluido del mercato dei titoli di Stato USA, il più liquido al mondo, da 30 trilioni di dollari. Questo assicura la fluidità di tutto il sistema finanziario globale. Migliaia di miliardi di debiti, attività e derivati finanziari globali utilizzano i titoli di Stato USA come benchmark. I titoli di Stato USA sono anche la garanzia che lubrifica i “tubi” del sistema finanziario, sia americano che globale — incluse repo, prestiti interbancari e finanziamenti. In sintesi, finché i titoli di Stato USA rimarranno pilastro del sistema finanziario globale, ci saranno sempre compratori alle aste. Il problema resta il prezzo a cui questi titoli saranno venduti. Oggi, il costo del denaro sul mercato secondario è ai massimi dal periodo degli anni 2000, quindi è ragionevole presumere che anche il Tesoro dovrà pagare tassi di interesse più elevati sul mercato primario. Ma come mostrato dalle ultime aste, persiste la possibilità di sorprese negative. “Troppo grande per essere assorbito dal mercato?” L’asta di 70 miliardi di dollari in titoli di Stato a cinque anni del 23 settembre è stata una delle più preoccupanti degli ultimi anni. La domanda, misurata dal “bid-to-cover ratio”, è stata la più bassa degli ultimi nove anni. Il Tesoro ha venduto questi titoli con un rendimento del 5,033%, oltre 3 punti base sopra il rendimento di mercato al momento della scadenza delle offerte. Tre punti base possono sembrare pochi, ma per un’asta di titoli a cinque anni rappresentano una situazione anomala. Questo è stato il più grande “tail” dal giugno 2022. Gli analisti di JPMorgan hanno sottolineato che bisogna risalire al 2011, periodo di crisi del tetto del debito che portò al downgrade del rating creditizio degli Stati Uniti nell’agosto di quell’anno, per trovare un “tail” di 3 punti base nell’asta dei titoli a cinque anni. Oggi, le preoccupazioni sulla sostenibilità fiscale degli USA hanno fatto salire i costi del debito a lungo termine. Si prevede che l’amministrazione Trump orienterà gradualmente le esigenze di finanziamento del Tesoro verso i segmenti a scadenza più breve — cioè quelli a costo inferiore — della curva dei rendimenti. Ecco perché l’asta dei titoli a cinque anni di due settimane fa ha provocato tanta preoccupazione. Un “tail” di 3 punti base è comune per le aste di obbligazioni a lungo termine, ma non per quelle al “centro” della curva dei rendimenti. Se il Tesoro deve pagare un premio maggiore per vendere questi titoli, potrebbe esserci un problema. “Tail” elevato può essere causato da molteplici fattori, incluse le fluttuazioni di mercato il giorno dell’asta, oppure da problemi fondamentali più preoccupanti che possono erodere la domanda nel tempo. Spesso è difficile distinguerli, poiché non sono mutuamente esclusivi. Da una prospettiva più ottimista, questa inquietudine non si è ancora estesa ai segmenti a breve della curva dei rendimenti. Almeno per ora. I rendimenti dei titoli a tre anni e dieci anni sono aumentati di circa 50 punti base rispetto all’ultima asta di un mese fa, attestandosi rispettivamente intorno al 4,96% e al 5,32%. Il rendimento dei titoli a trent’anni è salito di circa 35 punti base, a 5,65%. Dovrebbe essere abbastanza alto da attrarre una forte domanda e garantire vendite fluide, giusto? Probabilmente sì. Ma se si verificano imprevisti, volatilità e incertezza potrebbero turbare tutto il mercato. Gli investitori monitoreranno la s
Prezzi delle criptovalute
Altro


