Bitget App
Trade smarter
Acquista CryptoMercatiTradingPerpsStocksEarnAziendaIA e altro
I nuovi Smart Cashtags di X possono riportare l’attenzione sulle criptovalute?

I nuovi Smart Cashtags di X possono riportare l’attenzione sulle criptovalute?

AMBCryptoAMBCrypto2026/01/12 15:05
Mostra l'originale
Per:AMBCrypto

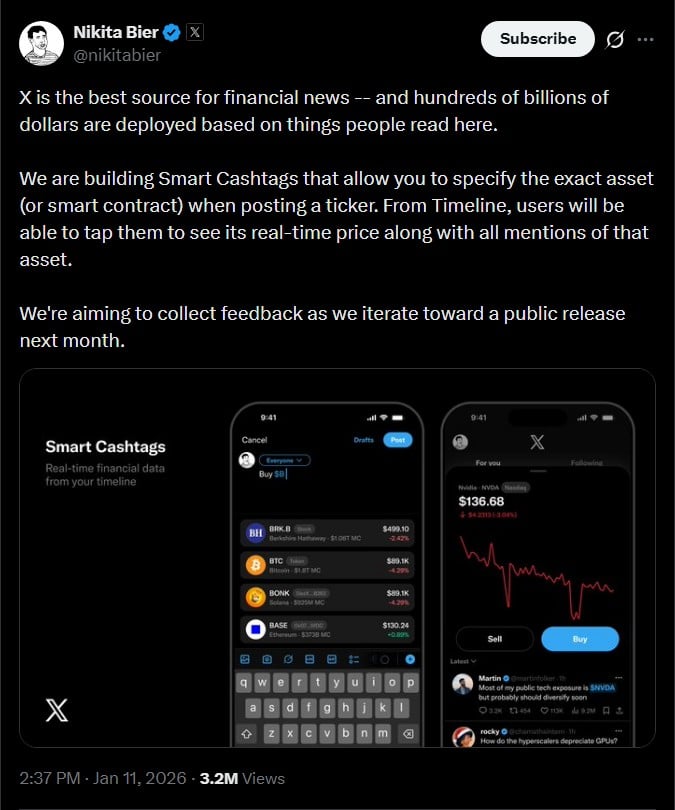
X (precedentemente Twitter) ha annunciato “Smart Cashtags”, una funzione che aggiungerà dati sui prezzi in tempo reale ai post che menzionano azioni, criptovalute e asset on-chain. Con miliardi già tokenizzati su blockchain, c’è molto di più oltre al semplice tracciamento dei prezzi.

I social media possono trasformarsi in una vera piattaforma finanziaria?

Ambizioni più grandi sono sul tavolo

L’idea dietro Smart Cashtags è che, invece di semplici menzioni di ticker, gli utenti possano taggare asset specifici, comprese criptovalute e persino singoli contratti on-chain. Toccando una cashtag si visualizzeranno dati di prezzo in tempo reale e un flusso di post correlati, tutto senza uscire dalla timeline.
I nuovi Smart Cashtags di X possono riportare l’attenzione sulle criptovalute? image 0

Fonte: X

I mockup mostrano questa funzione attiva sia sui mercati tradizionali che su quelli crypto.

Bier ha osservato che la determinazione dei prezzi per gli asset on-chain sarebbe quasi in tempo reale. Questo aiuterebbe i token più recenti che spesso restano fuori dai normali feed di dati. Sebbene X non abbia confermato il supporto al trading, le prime immagini mostrano suggerimenti per l’acquisto e la vendita.

Per quanto riguarda i prossimi passi, gli analisti hanno affermato che X potrebbe agire come layer di scoperta, mentre partner come Coinbase, Base e broker tradizionali si occuperebbero dell’esecuzione degli ordini.

Se questo modello verrà adottato, X diventerà una porta d’accesso per gli investitori all’azione, non solo alla discussione.

Una questione di attenzione?

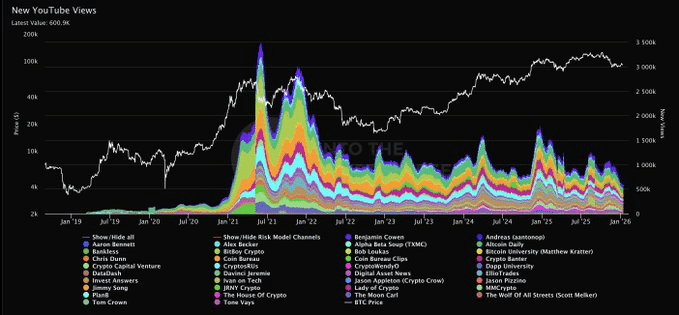
Dati recenti condivisi dall’analista Benjamin Cowen hanno mostrato un calo delle visualizzazioni sui principali canali YouTube dedicati alle crypto, sulla base della media mobile a 30 giorni.
I nuovi Smart Cashtags di X possono riportare l’attenzione sulle criptovalute? image 1

Fonte: X

Sembra che il calo di interesse non sia limitato a X né legato a un singolo cambiamento di algoritmo. Si tratta di un rallentamento generale nel consumo di contenuti crypto.

Tenendo conto di ciò, Smart Cashtags appare molto strategico. X ridurrà lo sforzo necessario per interagire con i mercati, anche per gli utenti che non seguono più attivamente contenuti crypto altrove.

L’azienda non ha dichiarato che sia una risposta al calo di attenzione, ma Smart Cashtags potrebbe aiutare a riportare lettori passivi nel settore.

Perché i tag in tempo reale sono importanti mentre gli RWA crescono

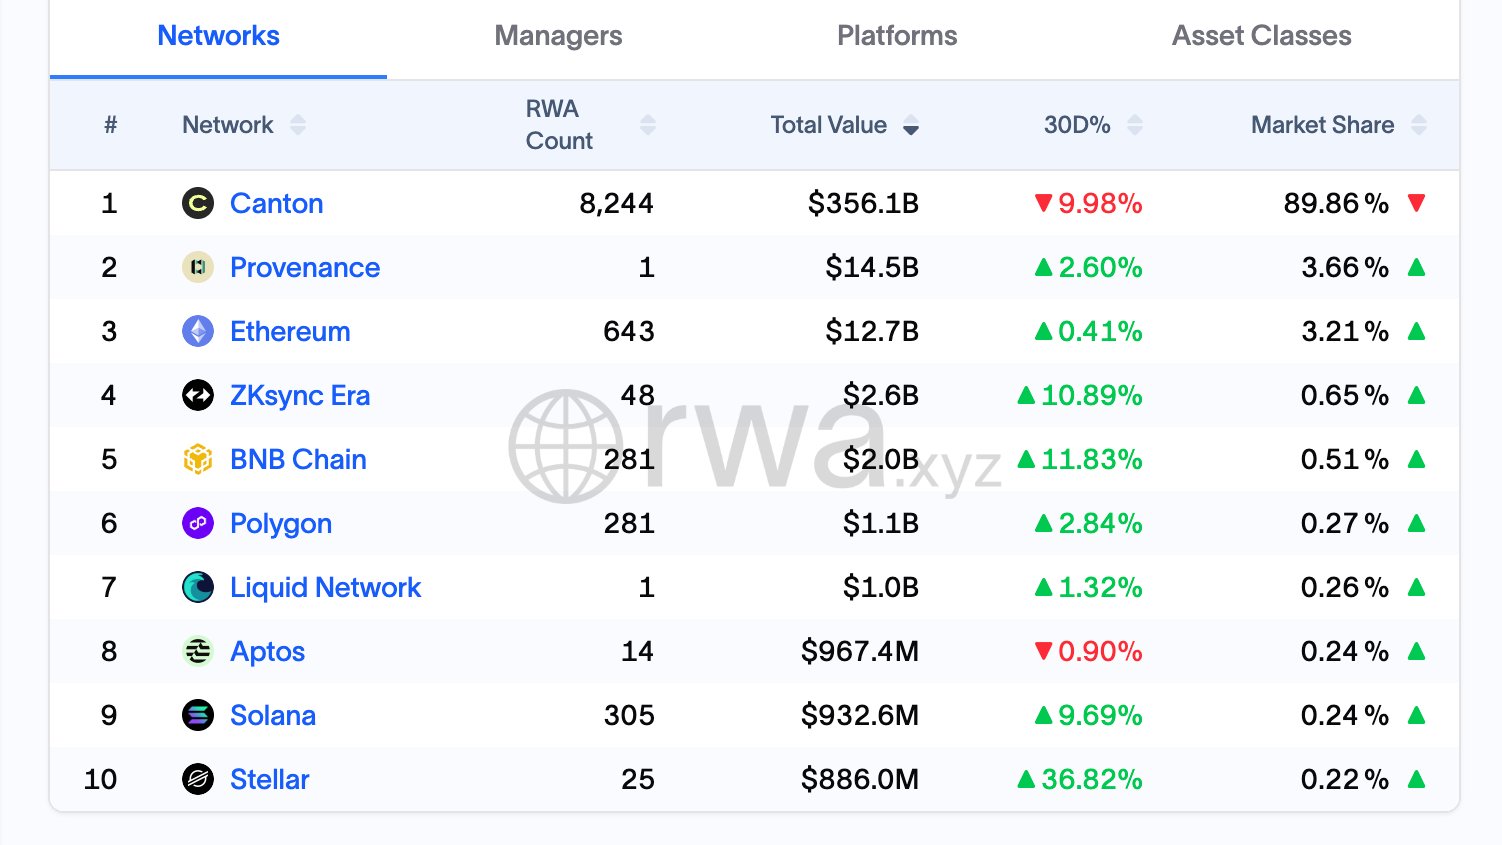
La tokenizzazione è già altamente concentrata, con reti regolamentate come Canton [CC] che rappresentano quasi il 90% del valore RWA on-chain.

Questo avviene principalmente in debito pubblico e strumenti a basso rischio. Ethereum [ETH] e altri rimangono terreni di sperimentazione, ospitando progetti pilota di dimensioni ridotte.
I nuovi Smart Cashtags di X possono riportare l’attenzione sulle criptovalute? image 2

Fonte: X

In questo contesto, il tagging in tempo reale degli asset è fondamentale: visibilità, accuratezza e contesto sono importanti. Mostrare i prezzi in tempo reale e i dettagli degli asset nei post pubblici potrebbe rendere le informazioni più accessibili e ridurre valutazioni errate.

Pensieri finali

  • Gli Smart Cashtags di X potrebbero trasformare i post social in feed di mercato live, tracciando azioni e crypto.
  • Con miliardi in RWA tokenizzati, X potrebbe diventare un hub di scoperta dove gli utenti possono interagire.
0
0

Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.

PoolX: Blocca per guadagnare
Almeno il 12% di APR. Sempre disponibile, ottieni sempre un airdrop.
Blocca ora!

Ti potrebbe interessare anche

Per il dipartimento del tesoro guidato da Trump, la parte finale delle aste è la più difficile da gestire: McKeever

Le opinioni espresse in questo articolo rappresentano esclusivamente l'autore, Jamie McGeever, editorialista di Reuters. Reuters, Orlando, Florida, 6 ottobre – Le aste di titoli del Tesoro degli Stati Uniti dovrebbero essere affari noiosi, prevedibili e privi di rilevanza giornalistica. Ma questi non sono tempi ordinari: ora il governo Trump rischia che la debolezza nelle vendite di titoli del Tesoro finisca sulle prime pagine. Il Tesoro USA prevede di emettere quasi 120 miliardi di dollari in titoli questa settimana, la prima emissione di obbligazioni (esclusi i buoni del Tesoro a breve termine) in due settimane: 58 miliardi di dollari in obbligazioni a tre anni martedì, 39 miliardi di dollari in obbligazioni a dieci anni mercoledì e 22 miliardi di dollari in obbligazioni a trent’anni giovedì. Queste aste normalmente sarebbero eventi marginali, ma a causa delle prestazioni insolitamente deboli delle aste dal 22 al 24 settembre, stanno attirando sempre più attenzione — in particolare l’asta di obbligazioni a cinque anni del 23 settembre, che ha causato il più grande aumento dei rendimenti dal aprile scorso. Da allora, i rendimenti non sono calati, ma sono aumentati raggiungendo livelli massimi per molti termini da decenni. Da sottolineare che la probabilità di un “fallimento” delle aste dei titoli di Stato è quasi nulla. Gli operatori primari — ovvero le 26 banche e istituzioni di Wall Street attualmente approvate dalla Federal Reserve di New York come market maker nel mercato dei titoli — partecipano sempre e garantiscono la vendita, assicurando che il mercato dei titoli USA da 30 trilioni di dollari (il più liquido al mondo) funzioni senza intoppi. Questo permette anche al sistema finanziario globale di funzionare. Trillioni di dollari di debito, asset e derivati sono basati sui titoli del Tesoro USA. Questi titoli sono anche la garanzia che lubrifica il “tubo” finanziario degli Stati Uniti e del mondo — compresi repo, prestiti interbancari e finanziamenti. In breve, finché i titoli del Tesoro USA rimangono la base del sistema finanziario globale, nelle aste ci sarà sempre un acquirente. Il problema, come sempre, è a quale prezzo vengono venduti. Attualmente, i costi di prestito nel mercato secondario sono ai livelli più alti dalla metà degli anni 2000, quindi è ragionevole pensare che il Tesoro dovrà pagare tassi più alti anche nel mercato primario. Ma come hanno dimostrato le ultime aste, possono verificarsi sorprese negative. "Troppo grande per essere assorbito dal mercato?" L’asta da 70 miliardi di dollari di obbligazioni a cinque anni del 23 settembre è stata una delle più preoccupanti degli ultimi anni. La domanda, misurata dal "bid-to-cover ratio", è stata la più bassa da nove anni. Il Tesoro ha venduto questi titoli con un rendimento del 5,033%, oltre 3 punti base più alto rispetto al rendimento di mercato al termine della gara. Tre punti base possono sembrare pochi, ma per un’asta di obbligazioni a cinque anni è eccezionale. È il più grande "tail" dal giugno 2022. Secondo gli analisti di JPMorgan, per trovare un altro “tail” di tre punti base in un’asta a cinque anni, bisogna risalire al 2011 – in quel periodo la crisi del tetto del debito portò al downgrade del rating USA ad agosto. Al giorno d’oggi, la preoccupazione per il panorama fiscale degli Stati Uniti ha fatto salire i costi dei prestiti a lungo termine. Di conseguenza, ci si aspetta che il governo Trump indirizzi progressivamente la gigantesca necessità di finanziamento del Tesoro verso le obbligazioni a breve e medio termine — meno costose. Ecco perché l'asta di cinque anni di due settimane fa ha destato tanta preoccupazione. Un “tail” di tre punti base è comune nelle aste di obbligazioni a lungo termine, ma è raro in quelle di medio termine. Se il Tesoro deve pagare premi più alti per vendere questi titoli, Houston, abbiamo un problema. Un grande "tail" all’asta può essere causato da molteplici fattori, incluse le fluttuazioni del mercato nel giorno dell’asta o problemi fondamentali che potrebbero minare la domanda nel tempo. Spesso questi fattori sono difficili da distinguere perché non sono necessariamente esclusivi. Dal punto di vista ottimistico, questa inquietudine non si è ancora diffusa alle obbligazioni a breve termine. Almeno, non ancora. I rendimenti delle obbligazioni a tre e dieci anni sono aumentati di circa 50 punti base rispetto all’ultima asta di un mese fa e si aggirano rispettivamente attorno al 4,96% e al 5,32%. I rendimenti delle obbligazioni a trenta anni sono saliti di circa 35 punti base, al 5,65%. Questo livello dovrebbe essere sufficientemente alto da attrarre una domanda solida e garantire una vendita fluida, giusto? Forse sì. Ma se emergessero eventi inattesi, volatilità e incertezza potrebbero diffondersi in tutto il mercato. Gli investitori seguiranno la situazione come... falchi. (Le opinioni espresse sono esclusivamente dell’autore, Jamie McGeever) Ti piace questa rubrica? Visita "ROI

路透社•2026/10/06 13:11

Il flusso nei fondi monetari è sceso bruscamente a 158 miliardi; la liquidità delle obbligazioni USA a breve termine mostra segnali di allarme?

Gli afflussi nei fondi monetari sono drasticamente diminuiti quest'anno, raggiungendo 158 miliardi di dollari nei primi tre trimestri, spingendo al rialzo i rendimenti dei Treasury. La volatilità sul breve termine è aumentata e il mercato teme una stretta nel finanziamento a breve termine.

智通财经•2026/10/06 13:07