
Microsoft compie 50 anni, ma il vero ciclo di crescita è appena iniziato — Goldman Sachs riprende la copertura su Microsoft: l’IA è un business “che attraversa 50 anni”
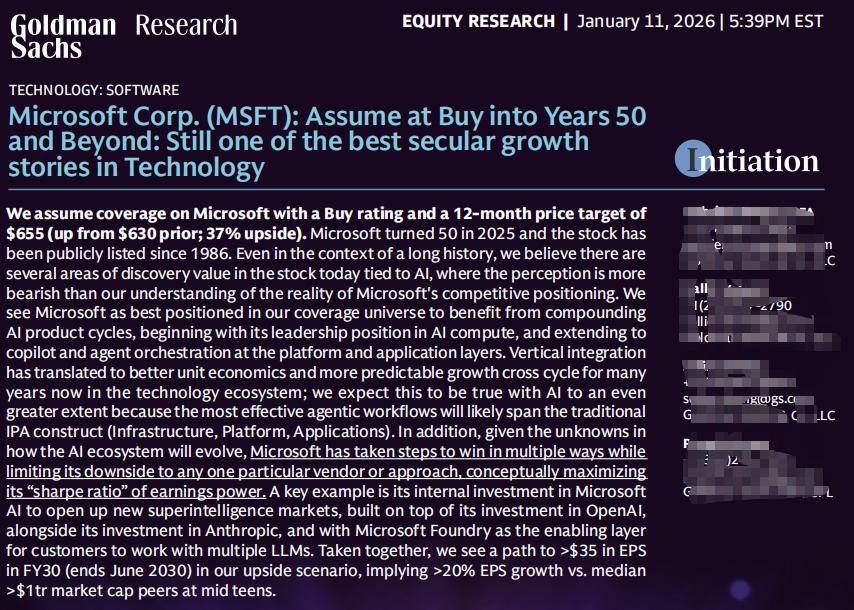
L'11 gennaio 2026, Goldman Sachs ha ripreso la copertura di Microsoft, assegnando un rating Buy e un target price a 12 mesi di 655 dollari, implicando uno spazio di crescita del 37% rispetto al prezzo attuale dell’azione.
Secondo Goldman Sachs, anche nella storia di 50 anni di Microsoft, questo rappresenta un momentodi “scoperta di valore (discovery value)”.
Il motivo è uno solo:AI.
Non si tratta di un report trainato dai risultati finanziari di breve termine, ma di una ricerca cheanalizza il “compounding strutturale dell’AI” di Microsoft in una prospettiva di 5-10 anni.
1. Il più grande malinteso del mercato: considerare l’AI di Microsoft solo come Azure
Le divergenze del mercato su Microsoft si concentrano su due questioni:
Capex elevato, ma la crescita di Azure sta rallentando
Gli investimenti in AI riusciranno davvero a trasformarsi in profitti, o sarà solo una “gara a bruciare denaro”?
Il giudizio di Goldman Sachs è molto chiaro:
Guardare Microsoft con lo schema lineare “Capex → crescita Azure” non funziona.
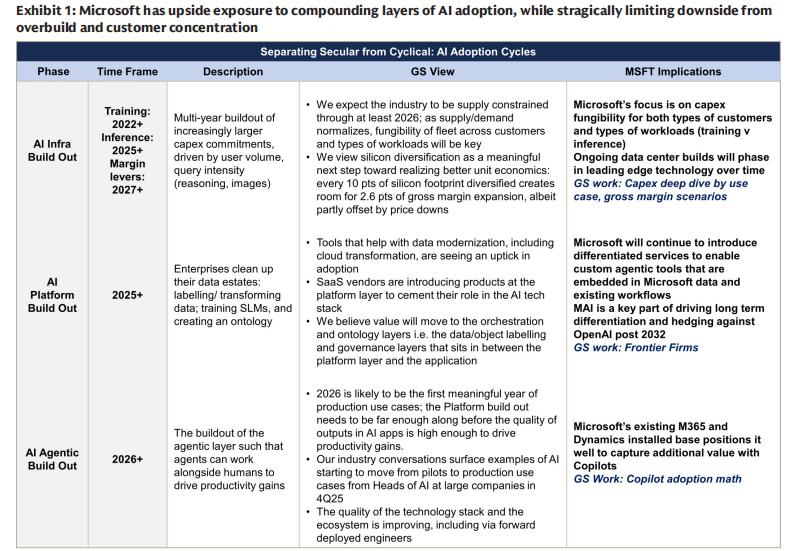
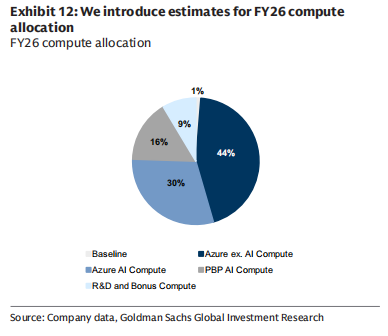
Gli investimenti AI di Microsoft non sono una scommessa puntuale, ma sonodistribuiti su quattro direttrici:
Azure AI (monetizzazione diretta del cloud computing)
Applicazioni proprietarie (Copilot / 365)
AI interna (Microsoft AI / MAI)
Potenza di calcolo per la manutenzione (vecchi business)
Cosa significa questo?
Tra “certezza di breve termine” e “vantaggio competitivo di lungo termine”, Microsoft ha scelto consapevolmente la seconda.
2. Il vero vantaggio competitivo di Microsoft: non il modello, ma la “trinità a tre livelli”
Goldman Sachs sottolinea più volte che il vero punto di forza di Microsoft nell’era dell’AI non è “avere il modello più forte”, bensì:
Capacità di integrazione verticale di infrastruttura (Infra) + piattaforma (Platform) + applicazione (App)
Questo aspetto si amplifica ulteriormente nell’era dell’AI.
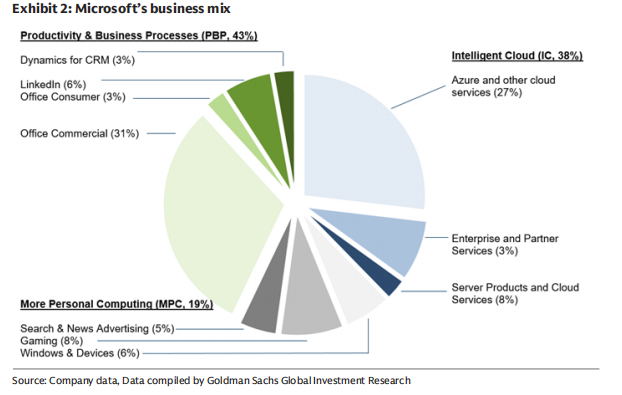
1️⃣ Livello infrastrutturale (Infra)
Microsoft èuna delle più grandi infrastrutture AI per capacità di calcolo a livello globale
Con la domanda AI, Azure non è solo cloud, mauna rete di calcolo distribuita globale orientata all’inferenza
Microsoft riduce deliberatamente la dipendenza dai “supercomputer per l’addestramento”, spostandosi verso carichi di inferenza con ROI più elevato
2️⃣ Livello piattaforma (Platform)
Foundry: permette alle aziende di utilizzare su Azure diversi modelli come OpenAI, Anthropic, MAI, ecc.
In sostanza:il “piano di controllo” dell’AI
Microsoft non scommette su un singolo modello vincente, mascommette sulla “coesistenza a lungo termine di più modelli”.
3️⃣ Livello applicativo (Application)
Oltre 400 milioni di utenti Microsoft 365
Copilot non è solo un plugin, maun nuovo punto d’accesso al lavoro
Ogni 10% di penetrazione di Copilot, può portare al dipartimento produttività e processi di business (PBP) circa il 10% di crescita incrementale
Questa è la via di monetizzazione più certa nel business dell’AI.
3. Perché il rischio di downside degli investimenti AI di Microsoft è limitato?
Questo è un punto cruciale del report.
Goldman Sachs utilizza una definizione molto “finanziaria”:
Microsoft sta massimizzando lo “Sharpe Ratio” dell’AI
Cosa significa concretamente?
Leva al rialzo
Detiene circa il 27% degli interessi economici di OpenAI
Copilot, Azure, Agent 365 beneficiano contemporaneamente
Copertura al ribasso
Sviluppo proprio di MAI, per ridurre la dipendenza da un unico modello
Multi GPU / multi chip / silicio proprietario
I data center hanno un'elevata “riutilizzabilità”
Questo significa che, anche se il percorso industriale dell’AI dovesse deviare,
per Microsoft sarebbemolto difficile essere il perdente.
4. Il margine di profitto è la variabile più grande nel medio-lungo termine
Un’altra preoccupazione del mercato è:
L’AI abbasserà permanentemente i margini di profitto del cloud computing?
La risposta di Goldman Sachs è negativa.
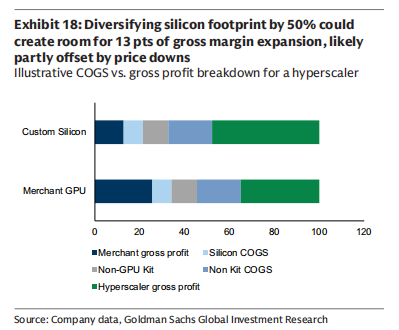
Attualmente, il margine lordo di Azure AI è di circa 30%, nettamente inferiore al 60%+ di Azure tradizionale.
Ma il management di Microsoft ha un obiettivo molto chiaro:
In 5–7 anni, riportare il margine lordo dei servizi cloud AI ai massimi storici
Le modalità di realizzazione includono:
Aumento della quota di chip proprietari (potenziale >50%)
Miglioramento continuo dell’efficienza dell’inferenza
Durata d’uso delle GPU fissata a 6 anni
Miglioramento dell’efficienza algoritmica (non solo accumulo infinito di potenza di calcolo)
Secondo Goldman Sachs:
il margine lordo del cloud AI seguirà una curva “prima in calo poi in salita”, non si deteriorerà strutturalmente.
5. Conclusione finanziaria: perché Goldman Sachs si spinge fino a 655 dollari
Nello scenario ottimistico di Goldman Sachs:
EPS fiscale 2030 superiore a 35 dollari
Rispetto alle attuali aziende da mille miliardi di dollari di capitalizzazione, crescita mediana tra una e una decina di punti percentuali
Microsoft può mantenere ancora un tasso di crescita composito dell’EPS oltre il 20% nel lungo periodo
Questa è la base logica centrale per cui Goldman Sachs ha fissato il target price a 655 dollari.
La mia comprensione:
Goldman Sachs non “impacchetta” Microsoft come la “prossima OpenAI”,
ma ne sottolinea ripetutamente le parole chiave:
Sistema
Pazienza
Attraverso i cicli
Microsoft non ha fretta di “dimostrare se valga la pena investire in AI” in un singolo anno,
ciò che vuole fare è—
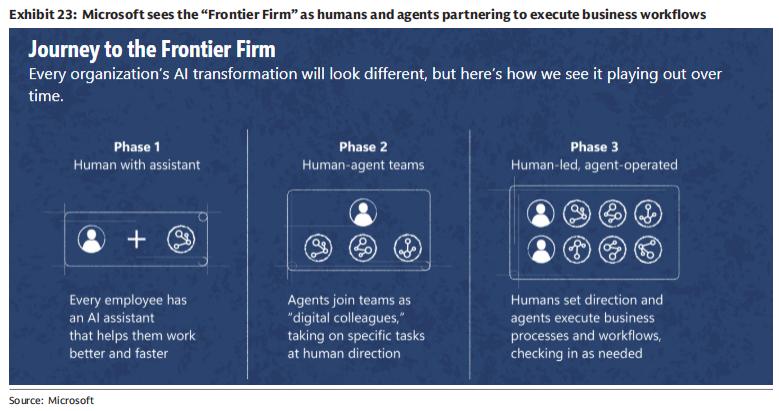
trasformare l’AI nel sistema operativo di base del software aziendale dei prossimi 50 anni.
Da questo punto di vista,
questa non è un’azione da tradare guardando la crescita trimestrale di Azure,
ma èun tipico asset che si accumula nel tempo.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Il copione della fine del 2018: la Fed continua ad alzare i tassi, i mercati azionari statunitensi crollano del 20% dai massimi di settembre, costringendo la Fed a “cambiare rotta” a gennaio
Il responsabile delle operazioni di Goldman Sachs ritiene che il mercato azionario statunitense stia rivivendo una situazione simile a quella di fine 2018, caratterizzata da una stretta monetaria e una pressione sulle azioni. L’indice delle condizioni finanziarie di Goldman Sachs si è irrigidito di circa 8 punti nelle ultime due settimane, raggiungendo il massimo di un anno; la vendita di asset si è estesa dai titoli tecnologici ai settori difensivi. Oro e azioni stanno diminuendo simultaneamente, segnalando che gli investitori stanno vendendo asset per raccogliere liquidità; l’oro è così diventato un indicatore chiave per monitorare le tensioni di liquidità.

I trader di Goldman Sachs "riprendono il copione del 2018": ricordo ancora chiaramente "il 24 dicembre di allora, i clienti mi chiedevano perché il calo fosse così importante. Non ne avevo assolutamente idea".
Brian Garrett ha sottolineato che l’attuale correzione delle azioni USA è simile al crollo dell’ultimo trimestre del 2018: lo S&P 500 ha già recuperato il 42% del calo registrato nello stesso periodo di quell’anno e il VIX si avvicina al picco pre-natalizio. Se la storia dovesse ripetersi, il minimo di questo ciclo potrebbe presentarsi a gennaio del prossimo anno, ma il mercato del credito e la politica della Federal Reserve non hanno ancora dato segnali chiari di un possibile bottom.
Anthropic (ANT.US) ha rischiato di "rompere il prezzo", ma Claude si è avvicinato alla "prima montagna sacra della matematica"! 17 milioni di righe di codice Lean per scrivere una possibile dimostrazione della congettura di Riemann
Il 20 novembre, ora della costa orientale degli Stati Uniti, nel suo secondo giorno di quotazione, Anthropic ha toccato un minimo intraday di 83,05 dollari, solo 5 centesimi sopra il prezzo di emissione di 83 dollari, chiudendo infine a 88,91 dollari, in calo dell'8,50%. Nello stesso giorno, il matematico dell'azienda Levant Alpırğa ha annunciato sul suo sito personale di aver trovato, insieme a Claude, una possibile dimostrazione della congettura di Riemann che da 167 anni pone un enigma alla comunità matematica, rendendo pubbliche circa 17 milioni di righe di codice formale in formato Lean.

Mentre le azioni americane crollano, la società madre di 《GTA 6》 chiude in rialzo controcorrente! Vendite record il primo giorno con 3,79 miliardi di dollari, Wall Street sposta l’attenzione sulla prossima generazione di GTA Online.
I dati di Rentrak mostrano che il botteghino globale di Grand Theft Auto VI ha superato anche quello del film con il più alto incasso di sempre, Avengers: Endgame, il cui incasso globale è di circa 2,94 miliardi di dollari.

Prezzi delle criptovalute
Altro


