

La scorsa notte, il Bureau of Labor Statistics (BLS) degli Stati Uniti ha pubblicato in un'unica soluzione i rapporti sull'occupazione non agricola di ottobre e novembre, precedentemente ritardati a causa dello shutdown del governo, lanciando sul mercato un enigma complesso.
Il rapporto presenta un quadro contraddittorio: da un lato il "fuoco" della crescita occupazionale, dall'altro il "ghiaccio" del tasso di disoccupazione e della crescita salariale. Questa situazione di fuoco e ghiaccio intrecciati non solo lascia gli investitori comuni confusi, ma porta anche il mercato a una nuova fase di scommesse sulle aspettative di taglio dei tassi da parte della Federal Reserve.
I. Analisi dettagliata dei dati: pesa di più la “buona notizia” o la “cattiva notizia”?
Questo è un tipico rapporto che necessita di essere "analizzato nei dettagli", poiché dietro ogni cifra si nasconde una storia.
1. “Fuoco” in superficie: nuovi posti di lavoro oltre le aspettative
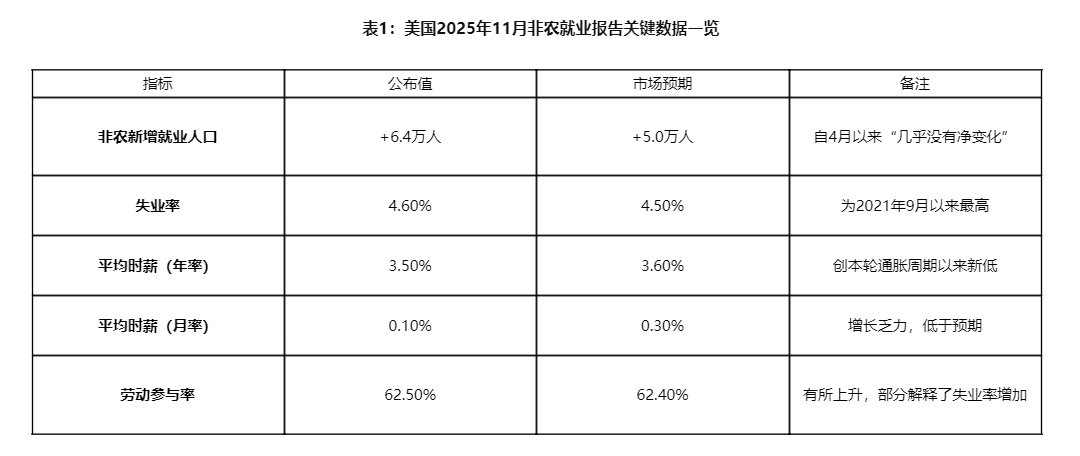
● A novembre, il numero di occupati non agricoli destagionalizzato è aumentato di 64.000 unità, superando le aspettative di mercato di 50.000. Dopo il calo inaspettato di ottobre, questo rimbalzo appare particolarmente positivo.
● Tuttavia, l'atteggiamento ufficiale è molto più cauto rispetto ai numeri. Il testo originale del rapporto sottolinea che l'occupazione non agricola "non ha subito quasi nessuna variazione netta" da aprile. Questa formulazione ufficiale smorza l'apparente entusiasmo dei dati.
2. “Ghiaccio” interno: tasso di disoccupazione ai massimi da quattro anni, crescita salariale debole
● Il tasso di disoccupazione è salito al 4,6%, il livello più alto da settembre 2021, superando le aspettative di mercato del 4,5%. Dati più precisi mostrano che il tasso di disoccupazione non arrotondato è salito a 4,573%, con un aumento significativo di 13 punti base rispetto a settembre.
● La crescita salariale continua a raffreddarsi. A novembre, la crescita annua del salario medio orario è stata del 3,5%, mentre quella mensile è aumentata solo dello 0,1%, entrambe inferiori alle aspettative. Il rallentamento della crescita salariale è un chiaro segnale di allentamento delle pressioni inflazionistiche, ma potrebbe anche indicare una futura pressione sul potere d'acquisto dei consumatori.
3. “Dati fantasma”: Powell applica uno “sconto ufficiale” ai dati non agricoli
La complessità del rapporto si riflette anche nelle sue stesse statistiche. Il presidente della Federal Reserve Powell, nella riunione di dicembre, ha pubblicamente messo in dubbio l'accuratezza dei dati non agricoli, affermando che i dati ufficiali sovrastimano in media di circa 60.000 posti di lavoro al mese. Se si applica questa correzione, la reale crescita dell'occupazione non agricola negli ultimi mesi è quasi nulla, se non negativa.
II. Reazione immediata del mercato: i trader “anticipano” le aspettative di taglio dei tassi
Di fronte a dati contrastanti, i mercati finanziari hanno mostrato una chiara selettività: preferiscono credere ai segnali di raffreddamento dell'economia e scommettono rapidamente su una politica monetaria più accomodante.
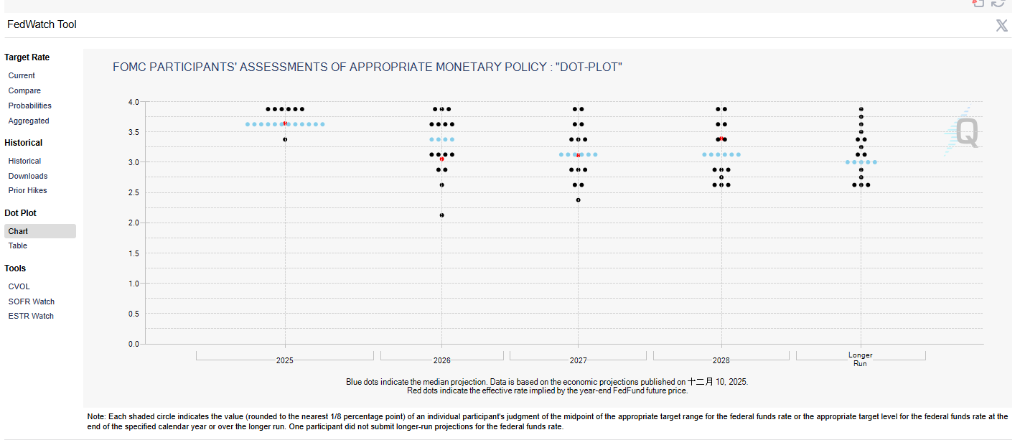
● Aumento delle aspettative di taglio dei tassi: dopo la pubblicazione del rapporto, il mercato dei futures sui Fed Funds ha mostrato che i trader hanno aumentato la probabilità di un taglio dei tassi da parte della Federal Reserve alla riunione di gennaio 2026 dal precedente circa 22% a oltre il 31%. Il mercato ha già prezzato completamente almeno due tagli (per un totale di 50 punti base) nel 2026.
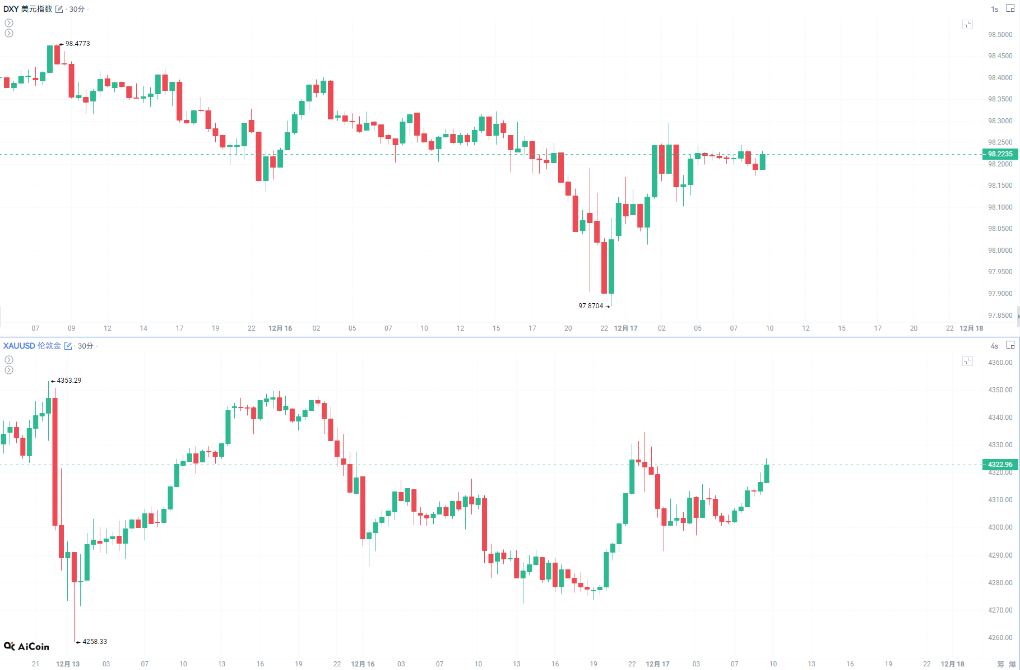
● Il dollaro “si accovaccia e salta”, l’oro si rafforza nel breve termine: l’indice del dollaro è rapidamente sceso, toccando nuovi minimi di periodo, ma ha poi recuperato parte delle perdite, riflettendo l’incertezza del mercato. L’oro spot, come asset non remunerativo, è salito nel breve termine, sostenuto dalle aspettative di taglio dei tassi e dalla domanda di beni rifugio.
● Reazione positiva degli asset rischiosi: i futures sugli indici azionari statunitensi si sono rafforzati, indicando che il mercato interpreta questo rapporto come “cattive notizie che diventano buone notizie” – ovvero, il rallentamento dell’economia è sufficiente a spingere la Federal Reserve a tagliare i tassi, ma non abbastanza da scatenare il panico da recessione.
III. Analisi approfondita: su cosa si concentrerà davvero la Federal Reserve?
Nella nebbia dei dati contrastanti, da che parte penderà la bilancia decisionale della Federal Reserve? L’analisi delle istituzioni professionali individua alcuni giudizi chiave.
● La Federal Reserve ha già adottato un approccio “occupazione prioritaria”: già a settembre 2025, all’avvio di questo ciclo di tagli dei tassi, il presidente della Federal Reserve Powell aveva chiarito che i rischi al ribasso per il mercato del lavoro sono il fulcro delle decisioni sui tassi, e che la politica si sta spostando da un focus sull’inflazione verso una posizione più neutrale. Pertanto, il continuo aumento del tasso di disoccupazione attirerà sicuramente l’attenzione della Federal Reserve.
● Questo rapporto “non cambierà significativamente il giudizio della Federal Reserve”: il noto giornalista Nick Timiraos, soprannominato il “nuovo portavoce della Federal Reserve”, ha commentato rapidamente dopo la pubblicazione del rapporto, affermando che i dati di questo rapporto probabilmente non cambieranno in modo significativo il giudizio della Federal Reserve sulla necessità di ulteriori tagli dei tassi. Questa posizione indica che il mercato non dovrebbe sovrainterpretare le fluttuazioni mensili.
● La chiave è se l’equilibrio del mercato del lavoro sia stato rotto: secondo l’analisi di CITIC Securities, in precedenza la Federal Reserve aveva riassunto il mercato del lavoro come “basse assunzioni + bassi licenziamenti”, ma negli ultimi due mesi la caratteristica dei “bassi licenziamenti” ha iniziato a mostrare cambiamenti marginali. La chiave è se questo cambiamento si amplierà. Se a dicembre il tasso di disoccupazione non continuerà a salire in modo significativo, la Federal Reserve potrebbe ancora ritenere che l’attuale tasso di interesse sia “ben posizionato”.
IV. Prospettive sulle principali asset class: non solo il palcoscenico dell’oro
Come influenzerà il rafforzamento delle aspettative di allentamento le principali classi di asset? I flussi di capitale del 2025 offrono alcuni indizi.
1. Oro: supporto emotivo nel breve termine, logica solida nel lungo periodo:
a. Le aspettative di taglio dei tassi riducono direttamente il costo opportunità di detenere oro, sostenendo il prezzo dell’oro. La reazione del prezzo dell’oro dopo la pubblicazione del rapporto lo ha già dimostrato.
b. Su un orizzonte di investimento più lungo, l’oro sta ricevendo acquisti strutturali. Le banche centrali globali continuano ad acquistare oro e nel 2025 i flussi verso gli ETF sull’oro hanno raggiunto livelli storici. Tuttavia, va notato che il dominio degli ETF sull’oro è ora sfidato: entro la fine del 2025, gli asset gestiti dagli ETF su bitcoin hanno raggiunto i 150 miliardi di dollari, avvicinandosi agli 180 miliardi degli ETF sull’oro, evidenziando un cambiamento generazionale nell’allocazione degli asset.
2. Bitcoin: il nuovo protagonista sotto le aspettative di liquidità:
a. In quanto “asset digitale” altamente sensibile alla liquidità globale, bitcoin beneficia anch’esso delle aspettative di allentamento. Nel 2025, gli ETF su bitcoin hanno attirato flussi di capitale record, mostrando che le istituzioni lo stanno utilizzando come strumento alternativo per coprirsi dalla svalutazione del dollaro e dall’inflazione.
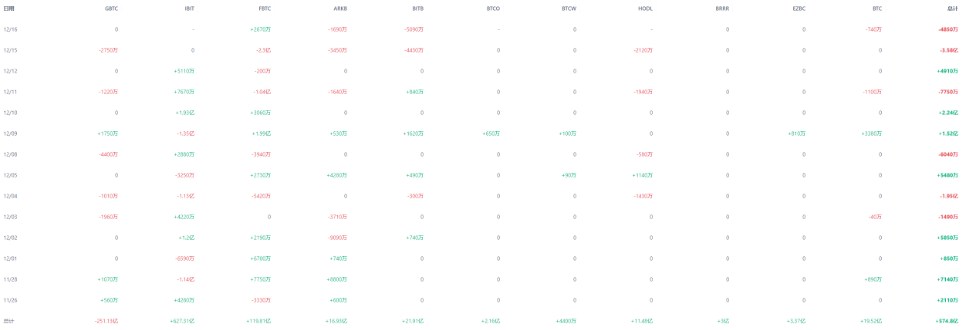
b. I dati storici mostrano che, quando il mercato cerca rischio o nuovi strumenti di conservazione del valore, i capitali si spostano tra oro e bitcoin. Quando il ciclo di taglio dei tassi sarà confermato, questa rotazione potrebbe ripetersi.
3. Borsa USA: il fragile equilibrio della “Goldilocks”:
a. La reazione ottimistica del mercato si basa sull’ipotesi favorevole di “atterraggio morbido dell’economia + svolta accomodante della politica monetaria”. Tuttavia, se i dati futuri mostreranno che il raffreddamento economico è più rapido del previsto, la redditività aziendale sarà sotto pressione, il che potrebbe minare le fondamenta del mercato azionario.
b. Attualmente, il sentiment degli investitori è piuttosto ottimista. I dati mostrano che, dopo le settimane di calo delle azioni USA nel 2025, i flussi verso gli ETF azionari sono addirittura accelerati, mostrando la caratteristica “comprare sui ribassi”. La grande incognita è se questa mentalità potrà resistere a una vera prova economica.
V. Prospettive e conclusioni: divergenze e consenso
Nel complesso, questo rapporto sull’occupazione non agricola rafforza il consenso del mercato su un rallentamento economico, ma consolida anche il giudizio delle istituzioni professionali secondo cui “la Federal Reserve non taglierà i tassi in modo avventato e aggressivo”.
● Divergenze a breve termine: i trader di mercato cercano di “estrarre valore” dai dati, scommettendo per primi su un percorso più aggressivo di allentamento; mentre le istituzioni mainstream (come CITIC Securities) sono relativamente caute, mantenendo la previsione di base che “la Federal Reserve potrebbe fare una pausa a gennaio prossimo, seguita da un solo piccolo taglio dei tassi”.
● Consenso a lungo termine: indipendentemente dal percorso, la porta al ciclo di taglio dei tassi è già stata aperta. Il focus della politica della Federal Reserve si è spostato dalla lotta all’inflazione alla prevenzione dei rischi per il mercato del lavoro. Per gli investitori, invece di concentrarsi sulle oscillazioni mensili dei dati sull’occupazione non agricola, è meglio prestare attenzione ai dati sull’inflazione (CPI/PCE) e sulle vendite al dettaglio che saranno pubblicati nelle prossime settimane, poiché forniranno un quadro più chiaro per le decisioni sui tassi di dicembre e oltre.
● Giudizio finale: questo è un rapporto che rafforza la tendenza, non la inverte. Rivela il rallentamento della dinamica economica, ma non fornisce motivi urgenti per un taglio dei tassi immediato e significativo. Il confronto tra l’irrequietezza del mercato e la prudenza della Federal Reserve sarà il tema dominante dei prossimi mesi. Gli investitori dovranno cercare opportunità in queste divergenze di aspettative e stare attenti a eventuali errori di valutazione che potrebbero causare forti oscillazioni di mercato.



