
Con una valutazione di 1 miliardo di dollari, perché Farcaster non è riuscito a realizzare un Twitter "decentralizzato"?

Farcaster riconosce che il social networking decentralizzato affronta delle sfide nello scaling e sta spostando il suo focus da un approccio "social-first" al business dei wallet.
Original Article Title: " Una valutazione da 10 miliardi e cinque anni di esplorazione, perché ha 'gettato la spugna'?"
Original Article Author: Bootly, via Bitpush News
Dopo cinque anni dalla sua fondazione, aver raccolto circa 180 milioni di dollari in totale e aver raggiunto una valutazione vicina ai 10 miliardi, Farcaster ha ufficialmente ammesso che la strada dei social Web3 non ha funzionato.
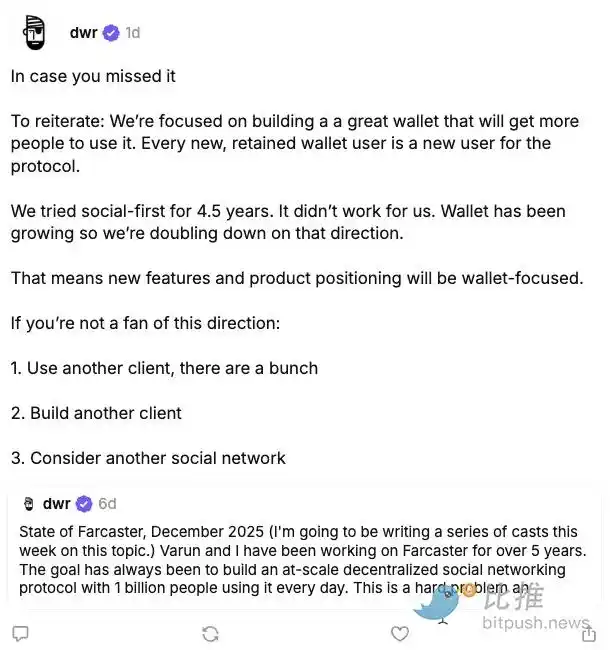
Recentemente, il co-fondatore di Farcaster, Dan Romero, ha pubblicato una serie di post sulla piattaforma, annunciando che il team abbandonerà la strategia di prodotto "social-first" per concentrarsi completamente sulla direzione del wallet. Nella sua dichiarazione, questo non è stato visto come un aggiornamento proattivo, ma piuttosto come una scelta obbligata dopo un lungo periodo di tentativi, costretti dalla realtà.
"Abbiamo provato per 4,5 anni a mettere il social al primo posto, ma non ha funzionato."
Questa valutazione non segna solo la trasformazione di Farcaster, ma riporta anche l'attenzione sulle sfide strutturali dei social Web3.
Il divario tra ideale e realtà: perché Farcaster non è riuscito a diventare il "Twitter decentralizzato"
Farcaster è nato nel 2020, nel pieno della narrativa emergente del Web3. Ha tentato di affrontare tre problemi fondamentali delle piattaforme social Web2:
· Monopolio della piattaforma e censura
· I dati degli utenti non sono di proprietà degli stessi
· I creatori non possono monetizzare direttamente
Il suo concetto di design era piuttosto idealistico:
· Decentralizzazione a livello di protocollo
· I client possono costruire liberamente
· Relazioni sociali on-chain e migrabili
Tra i tanti progetti "social decentralizzati", Farcaster era visto come il prodotto più vicino al Product-Market Fit (PMF). Soprattutto dopo il lancio di Warpcast nel 2023, numerosi Key Opinion Leaders (KOL) si sono uniti a Crypto Twitter, facendo sembrare Farcaster il prototipo della prossima generazione di social network.
Tuttavia, i problemi sono emersi presto.
Secondo i dati dei Monthly Active Users (MAU) di Farcaster su Dune Analytics, la traiettoria di crescita degli utenti di Farcaster ha mostrato un andamento molto chiaro ma poco ottimistico:
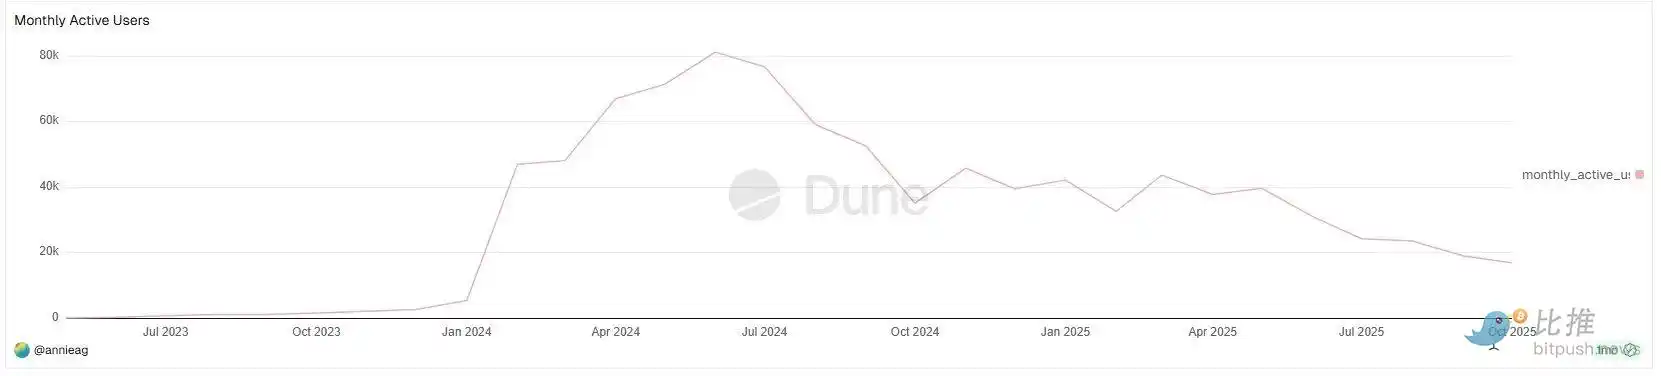
Per la maggior parte del 2023, i monthly active users (MAU) di Farcaster erano quasi trascurabili;
Il vero punto di svolta nella crescita è avvenuto all'inizio del 2024, con i MAU che sono rapidamente saliti da poche migliaia a circa 40.000–50.000 in breve tempo, raggiungendo un picco di quasi 80.000 MAU a metà 2024.
Questa è stata l'unica vera finestra di scalabilità significativa per Farcaster dalla sua nascita. Particolarmente degno di nota è che questa crescita non è avvenuta durante un bear market, ma piuttosto durante una fase di elevata attività dell'ecosistema Base e intense narrative SocialFi.
Tuttavia, questa finestra non è durata a lungo.
A partire dalla seconda metà del 2024, i dati MAU hanno mostrato un calo evidente, presentando una tendenza discendente e fluttuante nell'anno successivo:
· I MAU sono rimbalzati più volte, ma i picchi sono stati sempre più bassi
· Nella seconda metà del 2025, i MAU sono scesi a meno di 20.000
In realtà, la crescita di Farcaster non è mai riuscita a "rompere la bolla", con una base utenti altamente omogenea:
· Professionisti del settore crypto
· VC
· Builders
· Utenti crypto-native
Per l'utente medio:
· La soglia di registrazione è alta
· I contenuti social sono fortemente "in-group"
· L'esperienza utente non è superiore a X/Instagram
Questo ha portato Farcaster a non riuscire mai a generare veri effetti di rete.
Il KOL DeFi Ignas su X (@DeFiIgnas) ha dichiarato senza mezzi termini che Farcaster "ha semplicemente riconosciuto ciò che tutti sentivano da tempo":
L'intensità dell'effetto di rete di X (ex Twitter) è quasi impossibile da superare positivamente.
Non si tratta di una questione di narrative crypto, ma di una barriera strutturale dei prodotti social. Dal punto di vista del prodotto, i problemi social di Farcaster sono piuttosto tipici:
· La crescita degli utenti è sempre rimasta confinata al pubblico crypto-native
· I contenuti sono altamente autoreferenziali, rendendo difficile l'espansione
· Monetizzazione dei creatori e retention degli utenti non hanno formato un ciclo di feedback positivo
Per questo motivo Ignas ha riassunto la nuova strategia di Farcaster in una frase:
"È più facile aggiungere il social a un wallet che aggiungere un wallet a un prodotto social."
Questa valutazione riconosce fondamentalmente che "il social non è il bisogno primario del Web3".
"Le bolle sono confortevoli, ma i numeri sono spietati"
Se i dati MAU rispondono a "Come sta andando Farcaster", un'altra domanda è: quanto è grande questo mercato?
Il creatore crypto Wiimee ha fornito su X un set di dati comparativi di grande impatto.
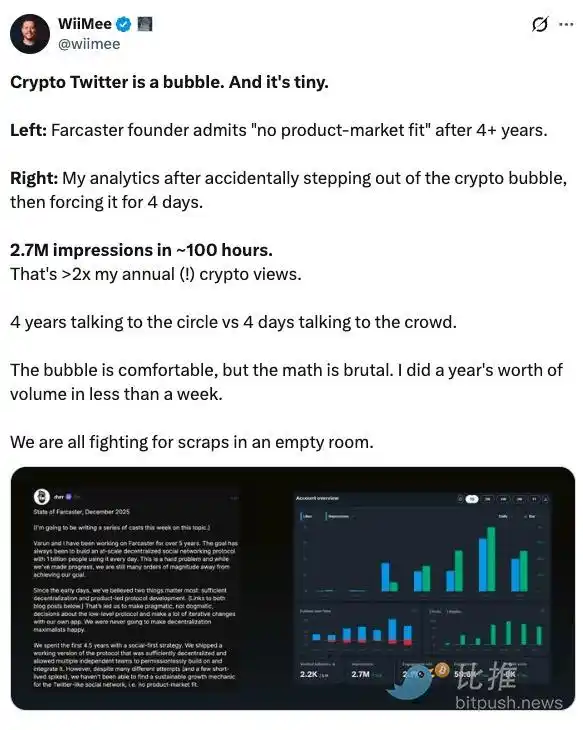
Dopo una "improvvisa uscita dal cerchio dei contenuti crypto", Wiimee ha creato contenuti per il pubblico generale per quattro giorni consecutivi. I dati di analisi hanno mostrato che in circa 100 ore ha ottenuto 2,7 milioni di impression, più del doppio delle visualizzazioni totali di tutti i suoi contenuti crypto in un anno.
Ha commentato: "Crypto Twitter è una bolla, ed è piccola. Parlare al pubblico generale per quattro giorni ha più impatto che parlare agli addetti ai lavori per quattro anni."
Questa non è una critica diretta a Farcaster, ma rivela un problema più profondo: il social crypto è intrinsecamente un ecosistema altamente autoreferenziale con deboli capacità di outreach esterno. Quando contenuti, relazioni e follower sono tutti limitati allo stesso gruppo di utenti nativi, anche il design di protocollo più sofisticato fatica a superare il limite dimensionale del mercato.
Quindi, la sfida che Farcaster affronta non è "il prodotto non è abbastanza buono" ma piuttosto "non ci sono abbastanza persone nello spazio".
Wallet, inaspettatamente raggiunge il PMF
Ciò che ha davvero cambiato il giudizio interno di Farcaster non è stata una riflessione sul social, ma una validazione inaspettata del wallet.
All'inizio del 2024, Farcaster ha introdotto un wallet integrato nell'app, originariamente pensato come complemento all'esperienza social. Tuttavia, dai dati di utilizzo, il tasso di crescita, la frequenza d'uso e la retention del wallet si sono rivelati nettamente diversi rispetto al modulo social.
Dan Romero ha sottolineato in una risposta pubblica: "Ogni nuovo utente wallet e ogni utente trattenuto è un nuovo utente per il protocollo."
Questa frase rivela già la logica centrale dell'aggiustamento della roadmap. Il wallet non si confronta con la "capacità espressiva", ma con i veri bisogni operativi on-chain: trasferimenti, transazioni, firme e interazione con nuove applicazioni.
In ottobre, Farcaster ha acquisito lo strumento di emissione token guidato da AI Agent, Clanker, integrandolo gradualmente nel sistema wallet. Questa mossa è stata vista come l'impegno chiaro del team verso la strada "wallet-first".
Dal punto di vista business, questa direzione ha vantaggi evidenti:
· Maggiore frequenza d'uso
· Percorso di monetizzazione più chiaro
· Integrazione più stretta con l'ecosistema on-chain
Al contrario, le funzionalità social sono più un "plus" che il motore della crescita.
Sebbene la strategia wallet sia guidata dai dati, non sono mancate le controversie nella community.
Diversi utenti di lunga data hanno chiarito di non essere contrari al wallet in sé, ma di sentirsi a disagio con il cambiamento culturale che ne deriva: da "utenti" ridefiniti come "trader", da "co-costruttori" etichettati come "vecchia guardia".
Questo mette in luce un problema pratico: quando la direzione del prodotto cambia, le emozioni della community sono spesso più difficili da migrare rispetto alla roadmap. Il layer di protocollo di Farcaster rimane decentralizzato, ma il potere decisionale sulla direzione del prodotto resta in gran parte al team. Questa tensione si amplifica durante la transizione.
Romero ha poi ammesso problemi di comunicazione, ma ha anche chiarito che il team ha fatto una scelta.
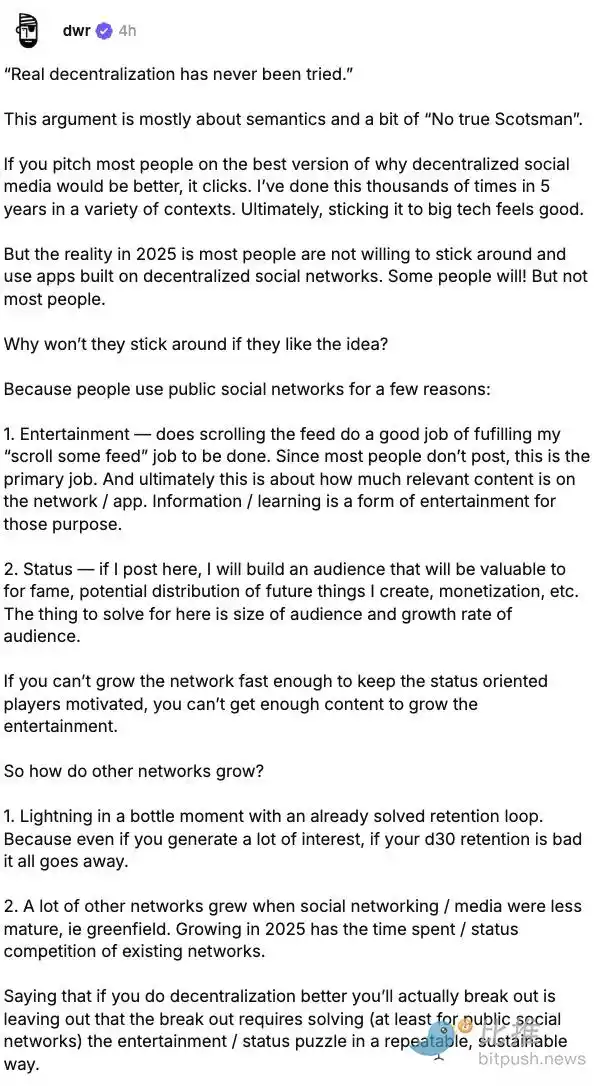
Non si tratta di arroganza, ma di un tipico reality check per un progetto startup in fase avanzata. In questo senso, Farcaster non ha abbandonato l'ideale social, ma ha lasciato andare l'illusione di scalarlo.
Forse, come ha detto un osservatore, "Prima fai restare gli utenti per lo strumento, poi c'è spazio per l'interazione sociale."
La scelta di Farcaster forse non è la più romantica, ma probabilmente è la più vicina alla realtà, puntando a fondo sull'integrazione di strumenti finanziari nativi (wallet, transazioni, emissione), che rappresenta il percorso pratico per trasformarsi in valore di business sostenibile.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Il copione della fine del 2018: la Fed continua ad alzare i tassi, i mercati azionari statunitensi crollano del 20% dai massimi di settembre, costringendo la Fed a “cambiare rotta” a gennaio
Il responsabile delle operazioni di Goldman Sachs ritiene che il mercato azionario statunitense stia rivivendo una situazione simile a quella di fine 2018, caratterizzata da una stretta monetaria e una pressione sulle azioni. L’indice delle condizioni finanziarie di Goldman Sachs si è irrigidito di circa 8 punti nelle ultime due settimane, raggiungendo il massimo di un anno; la vendita di asset si è estesa dai titoli tecnologici ai settori difensivi. Oro e azioni stanno diminuendo simultaneamente, segnalando che gli investitori stanno vendendo asset per raccogliere liquidità; l’oro è così diventato un indicatore chiave per monitorare le tensioni di liquidità.

I trader di Goldman Sachs "riprendono il copione del 2018": ricordo ancora chiaramente "il 24 dicembre di allora, i clienti mi chiedevano perché il calo fosse così importante. Non ne avevo assolutamente idea".
Brian Garrett ha sottolineato che l’attuale correzione delle azioni USA è simile al crollo dell’ultimo trimestre del 2018: lo S&P 500 ha già recuperato il 42% del calo registrato nello stesso periodo di quell’anno e il VIX si avvicina al picco pre-natalizio. Se la storia dovesse ripetersi, il minimo di questo ciclo potrebbe presentarsi a gennaio del prossimo anno, ma il mercato del credito e la politica della Federal Reserve non hanno ancora dato segnali chiari di un possibile bottom.
Anthropic (ANT.US) ha rischiato di "rompere il prezzo", ma Claude si è avvicinato alla "prima montagna sacra della matematica"! 17 milioni di righe di codice Lean per scrivere una possibile dimostrazione della congettura di Riemann
Il 20 novembre, ora della costa orientale degli Stati Uniti, nel suo secondo giorno di quotazione, Anthropic ha toccato un minimo intraday di 83,05 dollari, solo 5 centesimi sopra il prezzo di emissione di 83 dollari, chiudendo infine a 88,91 dollari, in calo dell'8,50%. Nello stesso giorno, il matematico dell'azienda Levant Alpırğa ha annunciato sul suo sito personale di aver trovato, insieme a Claude, una possibile dimostrazione della congettura di Riemann che da 167 anni pone un enigma alla comunità matematica, rendendo pubbliche circa 17 milioni di righe di codice formale in formato Lean.

Mentre le azioni americane crollano, la società madre di 《GTA 6》 chiude in rialzo controcorrente! Vendite record il primo giorno con 3,79 miliardi di dollari, Wall Street sposta l’attenzione sulla prossima generazione di GTA Online.
I dati di Rentrak mostrano che il botteghino globale di Grand Theft Auto VI ha superato anche quello del film con il più alto incasso di sempre, Avengers: Endgame, il cui incasso globale è di circa 2,94 miliardi di dollari.

Prezzi delle criptovalute
Altro


