
Hyperbridge: basta gestire 10 milioni di messaggi all'anno per raggiungere il pareggio di bilancio!

Nel mondo della blockchain, molti protocolli cross-chain sono semplicemente una “combinazione di componenti” — una chain, un set di nodi, un po’ di crittografia — ma Hyperbridge non è affatto così.
Hyperbridge è un sistema più complesso, più rigoroso e anche più audace: è composto da diversi livelli di nodi, meccanismi di validazione, incentivi economici e dalla sicurezza stessa di Polkadot. Nessun elemento può mancare e nessuna parte può funzionare da sola.
Me ne sono reso conto per la prima volta alla prima Sub0 a Bruxelles. All’epoca si discuteva delle basi crittografiche di Hyperbridge — prove, validazione, logica cross-chain. Ma solo dopo, attraverso continui scambi con il team, ho davvero capito che: il cuore di Hyperbridge non è solo la crittografia, ma quel meccanismo cripto-economico che continua a funzionare anche quando gli sviluppatori si ritirano completamente.
Ed è proprio da questa domanda che possiamo vedere il vero volto di Hyperbridge: non è una parachain, non è una particolare categoria di nodi relay, né un sottosistema di Polkadot, ma un sistema cross-chain stratificato, con ruoli chiari, incentivi dinamici e garantito dalla sicurezza economica di Polkadot.
- Dal “livello relay non affidabile” al “livello affidabile con validazione finale tramite Polkadot”;
- Dal Collator responsabile della validazione delle prove, al relay di consenso che mantiene la sincronizzazione del consenso, fino al relay di messaggi che trasmette effettivamente i dati cross-chain;
- Dai nodi leggeri con requisiti hardware minimi, che possono funzionare con solo 2GB di RAM, fino al set di validatori Polkadot che sostiene l’intera sicurezza...
Ogni dettaglio di Hyperbridge risponde alla stessa domanda: “Come costruire un protocollo cross-chain veramente non custodito, ma in grado di funzionare in modo affidabile a lungo termine?”
In questo articolo, ti guiderò attraverso la struttura, i nodi, il modello economico e il ruolo di Polkadot, per svelare l’intera architettura interna di questa macchina cross-chain chiamata Hyperbridge!
Il protocollo Hyperbridge non è un singolo componente
Il protocollo Hyperbridge non è un singolo componente. Non è la parachain Hyperbridge stessa, né una particolare categoria di nodi relay, e tantomeno una parte della rete Polkadot, ma è un insieme organico composto da tutti questi elementi.
Questo insieme include relay di consenso, relay di messaggi, produttori di blocchi, staker, e dipende anche da Polkadot come rete sottostante. Senza nessuno di questi elementi, Hyperbridge non può funzionare correttamente.
Se Polkadot non fosse disponibile, Hyperbridge non potrebbe esistere; se una categoria di nodi relay fosse offline, il protocollo si fermerebbe comunque. Pertanto, dobbiamo costruire una struttura di incentivi chiara e una garanzia cripto-economica, in modo che tutti i partecipanti possano essere efficacemente coesi per mantenere il funzionamento del protocollo.
Se conosci il modello OSI (in particolare l’architettura a livelli di TCP), sarà più facile comprendere la logica di progettazione di Hyperbridge. Nel modello OSI ci sono il livello fisico, il livello di collegamento, il livello applicativo, il livello di presentazione, e anche nell’interoperabilità cross-chain adottiamo una struttura simile a livelli.
All’apice della struttura c’è la rete Polkadot, che fornisce la base operativa per tutte le altre parti dello stack del protocollo Hyperbridge. Sotto di essa c’è la rete Hyperbridge stessa, inclusi il suo sistema di parachain. Alla base ci sono i nodi relay, che fungono da “connessione fisica” del protocollo Hyperbridge, responsabili del collegamento con tutte le reti esterne, della raccolta di informazioni esterne, della verifica delle prove e dell’elaborazione dei dati cross-chain, per poi inviare tutto a Hyperbridge; Hyperbridge esegue una prima validazione e poi affida i risultati a Polkadot per la conferma finale. In altre parole, Polkadot fornisce una “garanzia finale che tutti i dati e le operazioni sono stati eseguiti secondo le regole”.
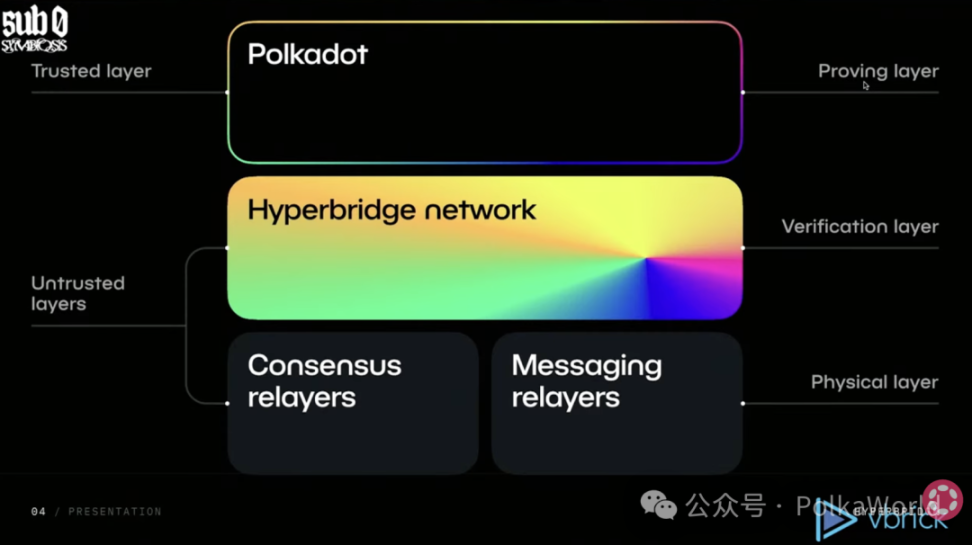
Qui c’è una caratteristica strutturale importante: la rete Hyperbridge e i nodi relay stessi sono “non affidabili”, questo livello non ha garanzie di sicurezza economica; solo quando i dati raggiungono il livello superiore della rete Polkadot entrano nella parte “protetta dalla sicurezza economica”. In altre parole, Polkadot supervisiona sia Hyperbridge che i nodi relay, assicurando che entrambi funzionino secondo le regole. Nella divisione dei compiti, i nodi relay devono collaborare con i Collator per completare il processo cross-chain: i nodi relay raccolgono transazioni, prove e dati cross-chain e li inviano ai produttori di blocchi; i Collator verificano che tutte le informazioni siano autentiche, complete e conformi. Solo le transazioni validate entrano nel blocco, mentre i dati non validi vengono intercettati in questa fase.
Questo è fondamentale, perché intercettare in anticipo le transazioni non valide consente di risparmiare spazio prezioso nei blocchi. Una volta che il Collator ha completato tutte le verifiche e l’impacchettamento, invia il blocco alla rete Polkadot. Una delle capacità chiave di Polkadot è proprio la validazione di tutti i blocchi. Diversamente dall’ecosistema Ethereum, dove i Layer2 devono generare le proprie prove a conoscenza zero, Polkadot si occupa direttamente della validazione dei blocchi. Dopo la validazione, Polkadot conferma che “il contenuto del blocco rispetta tutte le regole” e genera una “prova di validità del blocco” (o certificato di validità). Questo punto è molto importante e lo approfondirò più avanti.
I tre ruoli chiave di Hyperbridge: come Collator, relay di consenso e relay di messaggi guidano l’intero sistema cross-chain
Cominciamo dal primo ruolo chiave nella rete Hyperbridge: il Collator (produttore di blocchi)
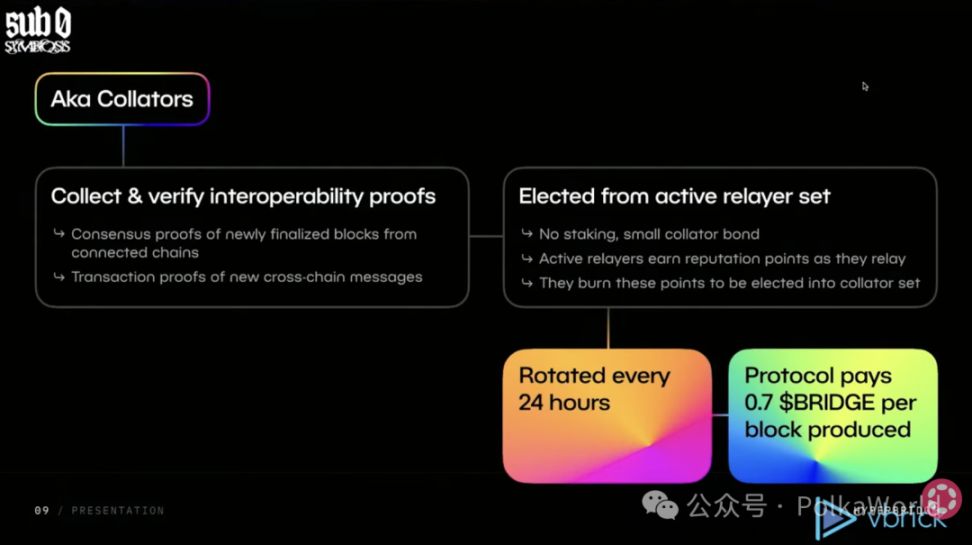
Il loro compito principale è raccogliere e verificare le varie prove di interoperabilità cross-chain, gestendo principalmente due tipi di transazioni con prove allegate: messaggi di consenso e messaggi cross-chain.
Qui c’è una differenza importante rispetto ai sistemi blockchain tradizionali: i Collator non sono nodi di staking. Nella maggior parte delle blockchain, per diventare un nodo attivo bisogna solitamente mettere in staking una grande quantità di token. In Hyperbridge, invece, il meccanismo è completamente diverso:
- Per diventare Collator, basta bloccare una piccola quantità di Bridge Token come requisito minimo;
- Ma per essere effettivamente selezionati come Collator dal sistema, bisogna consumare “punti reputazione”;
- I punti reputazione si ottengono solo svolgendo a lungo termine il ruolo di nodo relay attivo.
In altre parole, solo i nodi relay hanno diritto a diventare Collator, non ci sono altre strade. Non puoi entrare nel set dei Collator tramite corruzione, conoscenze o acquisto di qualifiche; l’unico modo è svolgere a lungo termine il lavoro di relay e accumulare punti reputazione. Inoltre, per candidarsi come Collator bisogna versare una piccola cauzione per accedere al processo di validazione.
Il metodo di selezione finale è molto diretto: il sistema ordina i nodi relay in base ai punti reputazione, e quelli con il punteggio più alto diventano i Collator del periodo corrente. Inoltre, il set dei Collator viene ruotato ogni 24 ore, garantendo che i nuovi nodi relay meritevoli possano entrare nel turno successivo.
Il lavoro del Collator è remunerato: per ogni blocco impacchettato si guadagnano circa 0,7 Bridge Token. Ma se si perde un blocco o non si completa il lavoro in tempo, non si riceve la ricompensa.
Passiamo ora ai nodi relay di consenso
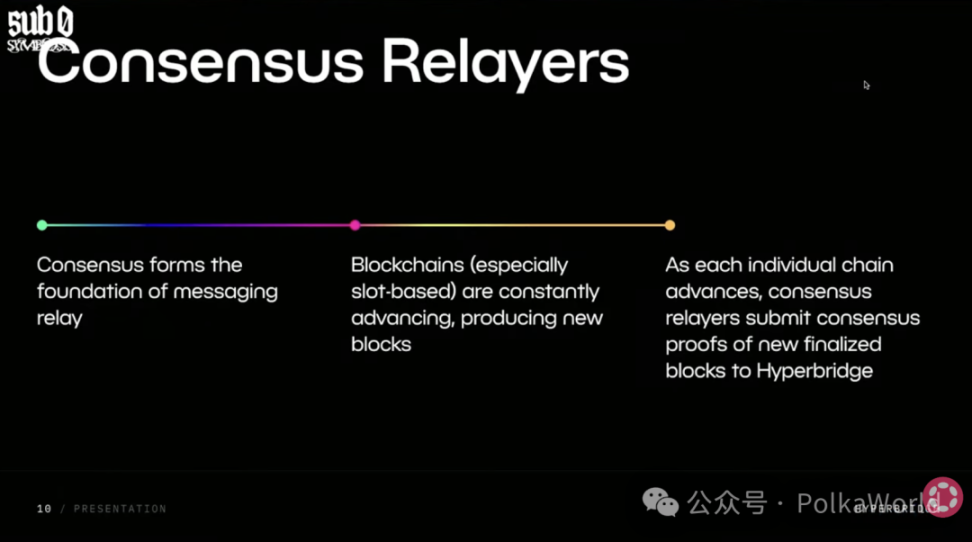
Il consenso è fondamentale per i messaggi cross-chain, perché tutte le transazioni cross-chain devono essere confermate su Hyperbridge come “finalmente confermate sulla chain di origine”. Per farlo, dobbiamo ottenere la prova di consenso della chain esterna.
Il problema è che: le blockchain moderne — soprattutto quelle basate su slot — producono blocchi continuamente, anche senza transazioni. Questo significa che, anche senza attività cross-chain, la blockchain esterna continua a crescere. Quindi Hyperbridge deve sincronizzare queste informazioni in tempo reale per poter validare correttamente i futuri messaggi cross-chain.
Questo è il compito principale dei nodi relay di consenso: inviare costantemente messaggi di consenso della rete esterna, mantenendo Hyperbridge sincronizzato con la chain esterna. Anche senza transazioni, questa sincronizzazione deve continuare. Quando inviano questi messaggi di consenso, non pagano fee di transazione, anzi, il protocollo Hyperbridge li ricompensa direttamente.
Per incentivare i nodi relay di consenso a svolgere questo compito continuo, il protocollo offre ricompense in Bridge Token — il che significa che questi nodi possono ottenere un reddito stabile di token svolgendo il lavoro di sincronizzazione.
Ora parliamo dei nodi relay di messaggi
Per capire il loro rapporto con i nodi relay di consenso: supponiamo che una blockchain esterna produca blocchi continuamente, i nodi relay di consenso si trovano tra questa chain e Hyperbridge, raccolgono le prove di ogni nuovo blocco finalmente confermato e le inviano a Hyperbridge, ottenendo la ricompensa in Bridge Token. Questo processo garantisce che i nodi relay di consenso restino online a lungo termine, mantenendo la sincronizzazione tra Hyperbridge e tutte le chain esterne.
I nodi relay di messaggi sono simili ai relay di consenso, ma si concentrano sulla trasmissione dei messaggi cross-chain. Quando Hyperbridge si è sincronizzato con un nuovo blocco finalmente confermato, i nodi relay di messaggi confrontano questo blocco con il precedente per vedere se sono stati generati nuovi messaggi cross-chain. Se trovano istruzioni cross-chain valide, inviano il messaggio e la prova a Hyperbridge.
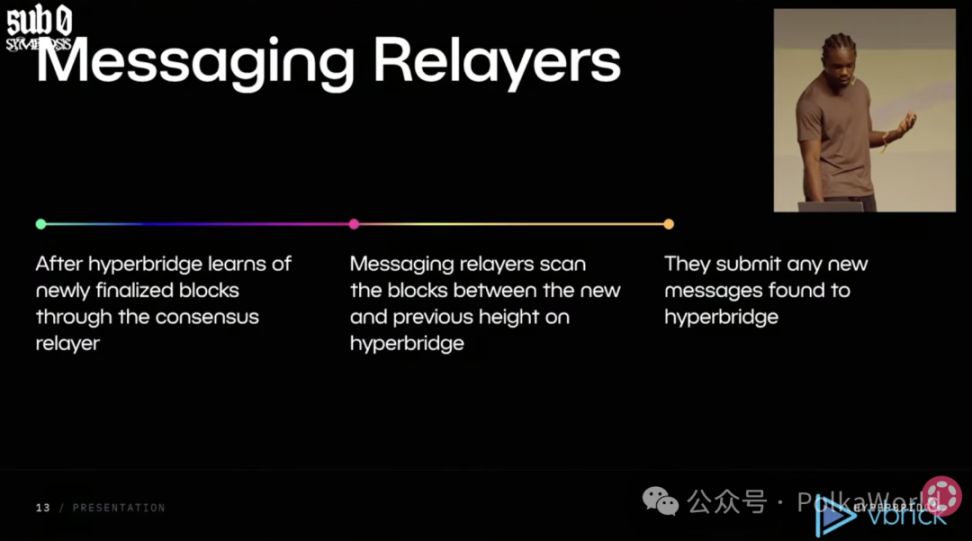
Tuttavia, c’è una differenza importante: i nodi relay di messaggi non ricevono sempre una ricompensa per l’invio dei messaggi, a volte devono pagare una fee a Hyperbridge.
Il processo è il seguente:
- L’utente o l’applicazione può inviare un messaggio cross-chain da qualsiasi blockchain, allegando una certa quantità di stablecoin come fonte della fee;
- I nodi relay di messaggi, quando scansionano il contenuto del blocco, trovano questi messaggi cross-chain e li trasmettono a Hyperbridge;
- Dopo l’invio riuscito, il nodo relay può prelevare la stablecoin allegata come ricompensa.
Inoltre, c’è un meccanismo di regolazione:
- Se il volume dei messaggi è inferiore alla soglia stabilita dal protocollo, Hyperbridge fornisce ricompense extra in Bridge Token ai nodi relay di messaggi;
- Se il volume supera la soglia, i nodi relay devono pagare una fee in Bridge Token a Hyperbridge.
Questa struttura permette al protocollo di formare un pool di entrate e di controllare il comportamento dei nodi relay di messaggi, assicurando che la capacità di trasmissione dei messaggi non sia né eccessiva né insufficiente.
In sostanza, tutto questo serve a mantenere i nodi relay di messaggi sempre online: appena si genera un dato cross-chain, il sistema può trasmetterlo a Hyperbridge nel minor tempo possibile. La logica generale è simile a quella dei nodi relay di consenso — anche i nodi relay di messaggi si trovano tra la chain esterna e Hyperbridge, raccogliendo e trasmettendo le transazioni cross-chain. Cambia solo il metodo di ricompensa: se il volume dei messaggi è basso, Hyperbridge sovvenziona i nodi relay con Bridge Token; se il volume supera l’obiettivo, i nodi relay devono pagare Bridge Token a Hyperbridge, che così accumula entrate in token.
I costi cross-chain ZK possono arrivare a milioni, Hyperbridge richiede solo un server da 2GB
Parliamo brevemente dei requisiti hardware per eseguire questi Relayer (nodi relay) e Collator.
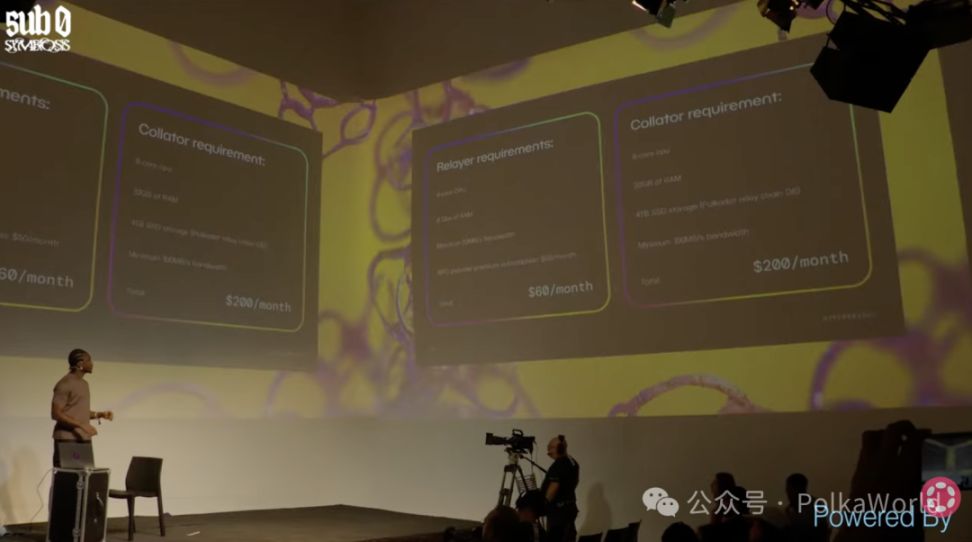
Cominciamo dai nodi relay. Il software dei nodi relay è molto leggero, il suo compito principale è inviare richieste RPC ai nodi blockchain, quindi le esigenze hardware sono quasi trascurabili. Una CPU quad-core è più che sufficiente, e anche un server con solo 2GB di RAM può gestirlo facilmente. Il software è scritto in Rust, quindi l’utilizzo della memoria è molto efficiente.
Anche la richiesta di banda non è elevata. Se il nodo relay e il nodo RPC sono nello stesso data center, bastano 20 MB/s; se si accede al nodo RPC via Internet, è consigliabile una banda più alta per maggiore stabilità.
In realtà, il costo maggiore per eseguire un nodo relay deriva dall’abbonamento ai servizi RPC.
Che tu usi Alchemy, Quicknode o Anchor, puoi ottenere tutte le prove e i dati necessari per il cross-chain direttamente dai loro full node, quindi i costi operativi sono molto bassi.
Questo è uno dei motivi fondamentali per cui Hyperbridge ha un vantaggio significativo nell’interoperabilità cross-chain su larga scala. Molte soluzioni cross-chain attuali si basano sulle zero-knowledge proof (ZK proofs), che hanno costi di generazione elevati e costi operativi a lungo termine considerevoli; al contrario, i costi di gestione di Hyperbridge sono incredibilmente bassi.
Passiamo ai Collator. I loro requisiti hardware sono più elevati, perché il software Collator deve eseguire un nodo relay chain Polkadot locale. Questo comporta una pressione di storage significativa: un nodo archivio Polkadot richiede circa 3TB di spazio, quindi è meglio avere almeno un SSD da 4TB.
Inoltre, per garantire una comunicazione efficiente con la relay chain Polkadot e inviare i blocchi in tempo, il Collator ha bisogno di un server con banda elevata. Il costo mensile di questi server è di circa 200 dollari. Ovviamente, se sei già un validatore domestico e vuoi eseguire il nodo a casa, questo costo può essere trascurato.
Qual è il ruolo di Polkadot in Hyperbridge
Infine, vediamo quale ruolo svolge Polkadot in Hyperbridge.
Hyperbridge, come una parachain nell’ecosistema Polkadot, funge essenzialmente da “coprocessore di validazione crittografica” per la trasmissione di messaggi cross-chain. Ma la capacità di validazione di questo coprocessore non è fornita da sé stesso, bensì dalla sicurezza della mainnet Polkadot. Le “certificazioni di validità crittografica” dei blocchi Hyperbridge di cui abbiamo parlato prima sono in realtà firme digitali generate dal set di validatori di Polkadot, cioè queste certificazioni sono garantite dai validatori attivi della rete Polkadot.
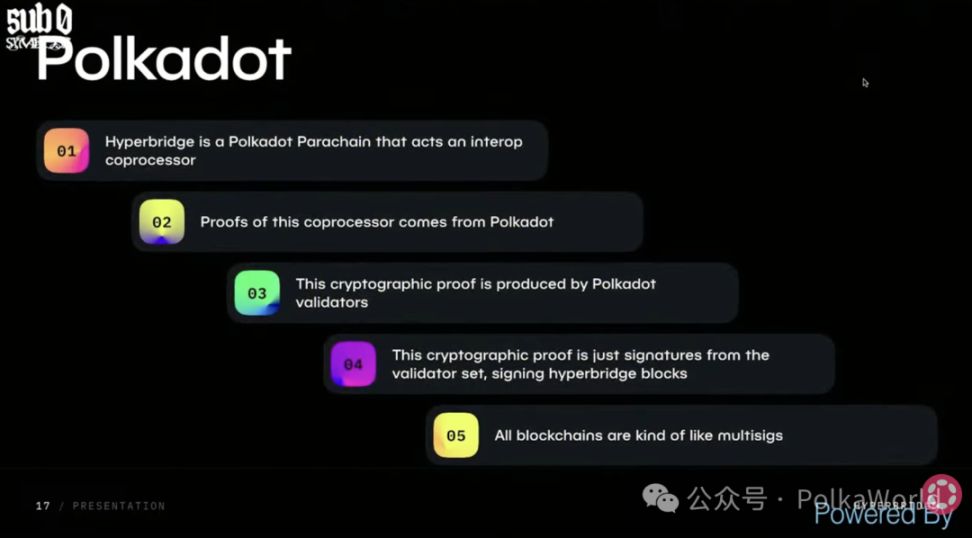
Capire questo è fondamentale: la blockchain, in sostanza, è un “meccanismo di multi-firma su larga scala”, e il set di validatori è un enorme account multi-firma dinamico.
Qual è la differenza tra questa “multi-firma a livello blockchain” e le soluzioni tradizionali di bridge multi-firma? Principalmente due:
Primo: il set di validatori ruota dinamicamente, mentre il comitato multi-firma è statico e fisso
- In Polkadot, il set di validatori ruota automaticamente ogni 4 ore;
- Nei bridge multi-firma tradizionali, i membri del “comitato di firma” sono fissi a lungo termine e le loro chiavi private sono conservate sugli stessi dispositivi.
Questo significa che i bridge multi-firma tradizionali sono più vulnerabili a compromissioni delle chiavi private, mentre il design dinamico dei validatori di Polkadot aumenta notevolmente la sicurezza.
Secondo: la firma dei validatori blockchain è garantita dalla “sicurezza economica on-chain”
- I validatori Polkadot devono mettere in staking asset, e se firmano informazioni errate o malevoli, il loro stake viene slashed.
- Al contrario, i comitati multi-firma tradizionali non hanno costi o rischi: anche se agiscono in modo malevolo, non subiscono perdite.
Questo spiega anche perché, quando un bridge multi-firma viene hackerato, gli attaccanti possono sottrarre miliardi di dollari senza che i membri del comitato subiscano conseguenze.
Perché non usare direttamente la blockchain come “mega multi-firma”? L’unico problema è la scala. Il numero di validatori blockchain è solitamente molto elevato. Prendiamo Polkadot come esempio:
- Attualmente ci sono oltre 600 validatori
- In futuro potrebbero superare i 1000
Senza ottimizzazioni, validare firme su questa scala sarebbe molto costoso. Ma questo può essere risolto con le seguenti tecnologie:
- Firme BLS aggregabili
- Tecnologie di validazione ausiliarie a conoscenza zero (ZK)
Queste soluzioni riducono i costi di validazione delle firme su larga scala a livelli accettabili.
Al contrario, i comitati multi-firma mantengono una scala ridotta per contenere i costi di validazione, ma ciò compromette la sicurezza rispetto alla blockchain.
C’è anche una differenza fondamentale: la struttura di governance è completamente diversa. Il meccanismo dei validatori blockchain è aperto e permissionless:
- Chiunque può entrare o uscire dal set di validatori semplicemente mettendo in staking asset;
- I comitati multi-firma sono chiusi e permissioned: i membri sono selezionati manualmente e richiedono fiducia, il che li rende intrinsecamente centralizzati.
Hyperbridge deve gestire solo circa 10 milioni di messaggi all’anno per raggiungere il pareggio
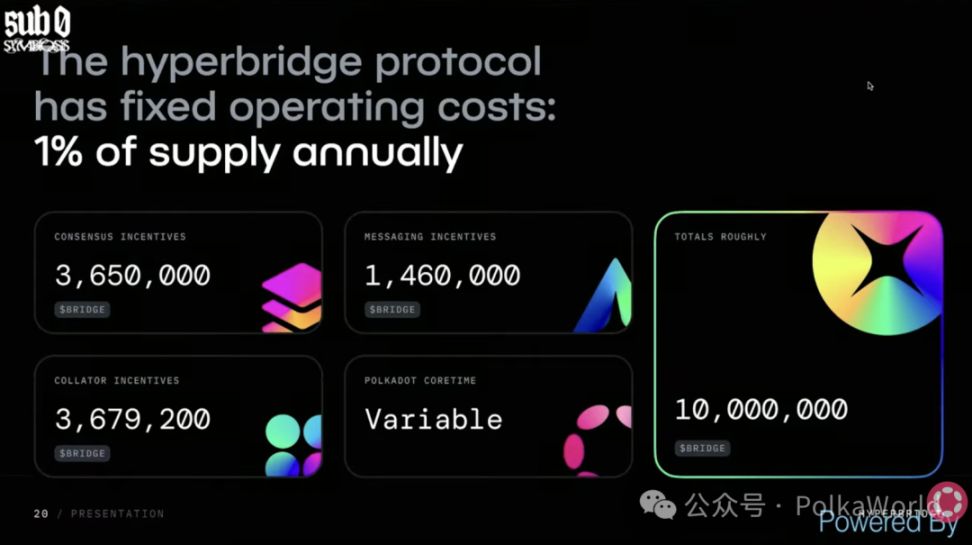
Vediamo ora il modello economico del protocollo Hyperbridge. I costi operativi annuali di Hyperbridge sono chiari e relativamente fissi; abbiamo già detto che il protocollo deve incentivare diversi ruoli, tra cui:
- Incentivi ai relay di consenso: circa 3 milioni di Bridge Token
- Incentivi ai relay di messaggi: circa 1,4 milioni di Bridge Token
- Incentivi ai Collator: circa 3 milioni di Bridge Token
- e il costo del core time di Polkadot (variabile, ma nel complesso non elevato)
In totale, il costo annuo per mantenere la rete Hyperbridge è di circa 10 milioni di Bridge Token.
Quindi la domanda è: da dove arrivano i fondi per coprire questa spesa?
La risposta è il tesoro on-chain di Hyperbridge. Il tesoro detiene circa il 40% della fornitura totale di Bridge Token, ed è il più grande detentore di token del sistema. Questa riserva può sostenere il protocollo per circa 40 anni, dando a Hyperbridge il tempo di raggiungere la sostenibilità economica.
Il modello di profitto è molto chiaro: ogni volta che un utente invia un messaggio cross-chain, una transazione cross-chain o una query di storage cross-chain, il tesoro Hyperbridge riscuote una fee, che viene raccolta dai nodi relay di messaggi “per conto del tesoro”.
Secondo il modello attuale, Hyperbridge deve gestire solo circa 10 milioni di messaggi all’anno per raggiungere il pareggio.
Secondo Token Terminal, il volume globale delle transazioni cross-chain supera 1.1billions all’anno. Quindi Hyperbridge deve conquistare solo circa l’1% del mercato per raggiungere il break-even, dopo di che entrerà in una fase di profitto sostenibile.
Ecco alcuni indicatori chiave attuali di Hyperbridge:
- Ha risparmiato oltre 13 trilioni di gas per varie operazioni di validazione
- Ha gestito oltre 50.000 messaggi cross-chain: inclusi messaggi di applicazioni sviluppate da Polytope Labs e operazioni cross-chain di terze parti sulla mainnet
- Ha verificato oltre 10 milioni di prove (prove di consenso, prove di messaggi, ecc.)
- Il volume delle transazioni associate ai messaggi cross-chain ha superato i 180 milioni di dollari
- La sicurezza economica è fornita da Polkadot, attualmente superiore a 2billions di dollari
- Supporta oltre 14 principali EVM chain: Polkadot, Hydration, Bifrost, Arbitrum, Polygon, Base, Gnosis, Ethereum Mainnet, Unichain… e continua ad espandersi
Gli scenari applicativi principali di Hyperbridge
Presentiamo rapidamente gli scenari applicativi principali di Hyperbridge.
1. Token Gateway
- Supporta il modello cross-chain burn & mint;
- Completamente compatibile con ERC-20 esistenti, con possibilità di scegliere anche il modello lock & mint;
- Può bridgeare qualsiasi token, con dati di chiamata personalizzati;
- Supporta già diversi asset sulla mainnet, inclusi DOT, vDOT, ZKVerify, Manta, ecc.
2. Intent Gateway
- Supporta transazioni cross-chain rapide;
- La maggior parte delle operazioni cross-chain si completa in 30 secondi;
Il punto di innovazione più grande è:
- Se un ordine cross-chain non viene eseguito, l’utente può richiedere un rimborso in modo permissionless e autonomo tramite l’interfaccia Hyperbridge, ricevendo immediatamente i fondi.
- L’intero meccanismo si basa sul sistema di validazione delle prove: Hyperbridge può interrogare in tempo reale lo stato della chain di controparte e, se l’ordine non è stato eseguito, attiva subito il rimborso.
3. Ecosistema sviluppatori e applicazioni di terze parti in costruzione
Attualmente, diversi team di terze parti stanno sviluppando su Hyperbridge:
- Hydration: sta costruendo una soluzione Intent personalizzata su Hyperbridge e sviluppando un oracolo dei prezzi per alcuni derivati di staking ETH.
- Bifrost: sta costruendo un oracolo dei prezzi per vToken e prevede di lanciare la funzione di minting asincrono di vToken.
- Diversi team di hackathon hanno già distribuito applicazioni sulla testnet di Hyperbridge.
Stiamo anche esplorando altre direzioni di applicazioni native, tra cui:
- Oracoli dei prezzi verificabili
- Governance cross-chain (proposte di governance su una chain, con risultati leggibili da tutte le chain)
- Autenticazione cross-chain (dati di identità archiviati su una chain, accessibili da più chain)
- Funzione di query dello storage storico (consente ai contratti di leggere lo stato storico della chain di destinazione, fondamentale per i protocolli che utilizzano Merkle tree per la distribuzione degli incentivi)
Abbiamo recentemente rilasciato un nuovo toolkit per sviluppatori, che include:
- Interfaccia Hyperbridge Solidity completa per applicazioni Solidity
- SDK TypeScript per wallet e frontend
- Indicizzatore Subquery
- Componenti ausiliari come Intent Filler, per facilitare lo sviluppo rapido di applicazioni cross-chain.
Grande annuncio: Hyperbridge sarà integrato nativamente in Polkadot Hub
Hyperbridge sarà integrato nativamente in Polkadot Hub. Questo significa che tutte le applicazioni su Polkadot Hub potranno interagire direttamente con blockchain esterne all’ecosistema Polkadot tramite Hyperbridge, utilizzando storage cross-chain, query cross-chain, trasmissione di messaggi cross-chain e altro.
Stiamo anche collaborando strettamente con il team Parity per implementare BLS Beefy:
- Attualmente i nodi di prova del consenso Polkadot sono ancora gestiti dal team Polytope Labs
- In futuro, la decentralizzazione dei validatori sarà realizzata tramite firme BLS aggregabili
- Questo porterà Hyperbridge a una piena decentralizzazione operativa
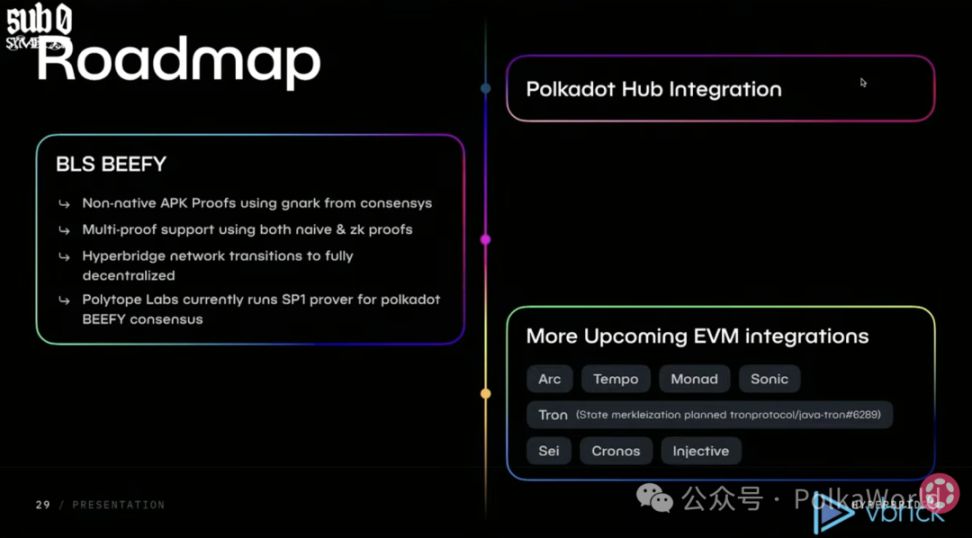
L’integrazione dell’ecosistema EVM di Hyperbridge continua ad espandersi, e presto supporteremo:
- Arc
- Tempo
- Monad
- Sonic
- Tron (Tron sta sviluppando la funzione di state commitment, e sarà supportato una volta completata)
Inoltre, supportiamo già le chain EVM dell’ecosistema Cosmos, tra cui:
- Sei
- Cronos
- Injective
- e altre reti Cosmos compatibili con EVM.
La mia presentazione termina qui, grazie a tutti per l’ascolto e la partecipazione!
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche

Secondo quanto riportato, Apple (AAPL.US) collabora con LG per entrare nel settore delle case intelligenti: campanelli, termostati, videocamere e altri accessori saranno marchiati LG.
Secondo fonti ben informate, Apple sta per intensificare la propria presenza nel settore dei dispositivi per la smart home, inclusi campanelli, termostati e altri accessori, prodotti che saranno sviluppati tramite una partnership insolita tra Apple e LG Electronics.
Ripubblicazione - ROI - Per il Tesoro guidato da Trump, è la “coda” delle aste la parte più difficile: McKeefer
Ripetuto, il contenuto principale non è stato modificato. Jamie McGeever, Reuters, Orlando, Florida, 6 ottobre — Le aste dei titoli di Stato americani dovrebbero essere attività noiose, prevedibili e prive di valore giornalistico. Ma questo non è un periodo ordinario: l’amministrazione Trump rischia ora che la debolezza nelle vendite dei titoli di Stato diventi notizia di prima pagina. Il Tesoro degli Stati Uniti prevede di emettere quasi 120 miliardi di dollari in titoli di Stato questa settimana, la prima emissione, in due settimane, di obbligazioni che non siano titoli del Tesoro a breve termine: 58 miliardi di dollari in titoli a tre anni martedì, 39 miliardi di dollari in titoli a dieci anni mercoledì, e 22 miliardi di dollari in titoli a trent’anni giovedì. Queste aste dovrebbero essere generalmente eventi banali, ma stanno attirando sempre più attenzione a causa della debolezza delle aste dal 22 al 24 settembre, in particolare quella dei titoli di Stato a cinque anni il 23 settembre, che ha innescato il più grande aumento dei rendimenti obbligazionari dall’aprile scorso. Da allora, i rendimenti non solo non sono scesi, ma sono saliti a livelli mai visti da decenni sulla maggior parte delle scadenze. Va sottolineato che il rischio di “fallimento” di un’asta di titoli di Stato USA è quasi nullo. I primary dealer — attualmente 26 banche e istituzioni approvate dalla Federal Reserve di New York che negoziano titoli di Stato a Wall Street — partecipano sempre. Di fatto, assumono il ruolo di underwriting delle vendite, garantendo il funzionamento fluido del mercato dei titoli di Stato USA, il più liquido al mondo, da 30 trilioni di dollari. Questo assicura la fluidità di tutto il sistema finanziario globale. Migliaia di miliardi di debiti, attività e derivati finanziari globali utilizzano i titoli di Stato USA come benchmark. I titoli di Stato USA sono anche la garanzia che lubrifica i “tubi” del sistema finanziario, sia americano che globale — incluse repo, prestiti interbancari e finanziamenti. In sintesi, finché i titoli di Stato USA rimarranno pilastro del sistema finanziario globale, ci saranno sempre compratori alle aste. Il problema resta il prezzo a cui questi titoli saranno venduti. Oggi, il costo del denaro sul mercato secondario è ai massimi dal periodo degli anni 2000, quindi è ragionevole presumere che anche il Tesoro dovrà pagare tassi di interesse più elevati sul mercato primario. Ma come mostrato dalle ultime aste, persiste la possibilità di sorprese negative. “Troppo grande per essere assorbito dal mercato?” L’asta di 70 miliardi di dollari in titoli di Stato a cinque anni del 23 settembre è stata una delle più preoccupanti degli ultimi anni. La domanda, misurata dal “bid-to-cover ratio”, è stata la più bassa degli ultimi nove anni. Il Tesoro ha venduto questi titoli con un rendimento del 5,033%, oltre 3 punti base sopra il rendimento di mercato al momento della scadenza delle offerte. Tre punti base possono sembrare pochi, ma per un’asta di titoli a cinque anni rappresentano una situazione anomala. Questo è stato il più grande “tail” dal giugno 2022. Gli analisti di JPMorgan hanno sottolineato che bisogna risalire al 2011, periodo di crisi del tetto del debito che portò al downgrade del rating creditizio degli Stati Uniti nell’agosto di quell’anno, per trovare un “tail” di 3 punti base nell’asta dei titoli a cinque anni. Oggi, le preoccupazioni sulla sostenibilità fiscale degli USA hanno fatto salire i costi del debito a lungo termine. Si prevede che l’amministrazione Trump orienterà gradualmente le esigenze di finanziamento del Tesoro verso i segmenti a scadenza più breve — cioè quelli a costo inferiore — della curva dei rendimenti. Ecco perché l’asta dei titoli a cinque anni di due settimane fa ha provocato tanta preoccupazione. Un “tail” di 3 punti base è comune per le aste di obbligazioni a lungo termine, ma non per quelle al “centro” della curva dei rendimenti. Se il Tesoro deve pagare un premio maggiore per vendere questi titoli, potrebbe esserci un problema. “Tail” elevato può essere causato da molteplici fattori, incluse le fluttuazioni di mercato il giorno dell’asta, oppure da problemi fondamentali più preoccupanti che possono erodere la domanda nel tempo. Spesso è difficile distinguerli, poiché non sono mutuamente esclusivi. Da una prospettiva più ottimista, questa inquietudine non si è ancora estesa ai segmenti a breve della curva dei rendimenti. Almeno per ora. I rendimenti dei titoli a tre anni e dieci anni sono aumentati di circa 50 punti base rispetto all’ultima asta di un mese fa, attestandosi rispettivamente intorno al 4,96% e al 5,32%. Il rendimento dei titoli a trent’anni è salito di circa 35 punti base, a 5,65%. Dovrebbe essere abbastanza alto da attrarre una forte domanda e garantire vendite fluide, giusto? Probabilmente sì. Ma se si verificano imprevisti, volatilità e incertezza potrebbero turbare tutto il mercato. Gli investitori monitoreranno la s
La cancellazione dei Treasury USA a 20 anni potrebbe essere controproducente? BNP Paribas avverte del rischio di ulteriori vendite sul mercato e conferma la previsione di rendimento dei titoli a 30 anni al 5,8%
BNP Paribas avverte che la Segretaria al Tesoro degli Stati Uniti, Yellen, dovrebbe resistere alle richieste di cancellare l'emissione di titoli di Stato USA a 20 anni, poiché questa misura, apparentemente volta a ridurre i costi di finanziamento a lungo termine, potrebbe avere l'effetto opposto: non solo potrebbe non riuscire a mantenere bassi i rendimenti dei Treasury, ma addirittura rischia di aumentare i costi di prestito e indebolire la liquidità del mercato.
Prezzi delle criptovalute
Altro


