Bitget App
Trade smarter
Acquista CryptoMercatiTradingPerpsStocksEarnAziendaIA e altro
La minaccia del calcolo quantistico: un grosso problema per Bitcoin, ma con scarso impatto su Ethereum

La minaccia del calcolo quantistico: un grosso problema per Bitcoin, ma con scarso impatto su Ethereum

深潮深潮2025/11/25 10:04
Mostra l'originale
Per:深潮TechFlow

La scomparsa di Bitcoin creerebbe indubbiamente un vuoto di fiducia nel breve termine, ma la domanda e il valore soddisfatti da Ethereum non sparirebbero per questo.

La scomparsa di Bitcoin creerebbe senza dubbio un vuoto di fiducia nel breve termine, ma la domanda e il valore che Ethereum soddisfa non svanirebbero per questo.

Autore: David Hoffman

Traduzione: TechFlow

“Se Bitcoin crolla, anche le criptovalute cadranno con esso.”

I sostenitori di Bitcoin sono profondamente innamorati di questa affermazione.

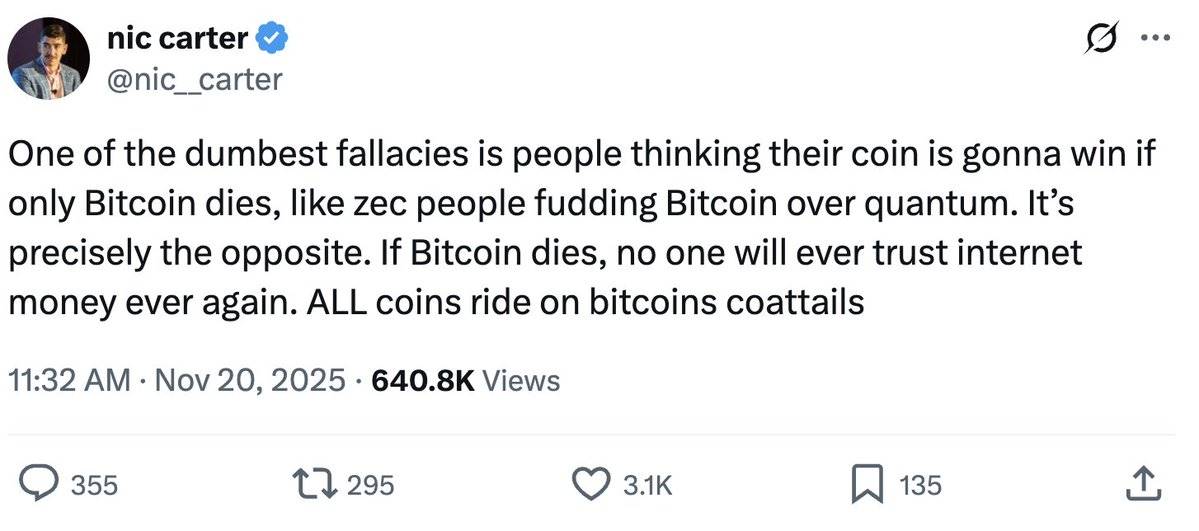
Il mio amico Nic Carter ha recentemente riportato in auge questa vecchia opinione, secondo cui Bitcoin sarebbe il centro dell’universo delle criptovalute, e tutto il resto non sarebbe altro che corpi celesti che gli ruotano attorno.
La minaccia del calcolo quantistico: un grosso problema per Bitcoin, ma con scarso impatto su Ethereum image 0

Link all’articolo originale

Questa affermazione sembra essere una costante nei dibattiti tra i sostenitori di Bitcoin, che di tanto in tanto pubblicano tweet per ribadire questo punto di vista in risposta a qualche nuovo argomento di tendenza. Successivamente, altri sostenitori di Bitcoin si affrettano a mettere “mi piace” a quel tweet, finché non raggiunge una popolarità “a velocità di fuga”.

Tuttavia, questa visione generalizzata è sbagliata e può provenire solo da chi considera Bitcoin il centro dell’universo delle criptovalute.

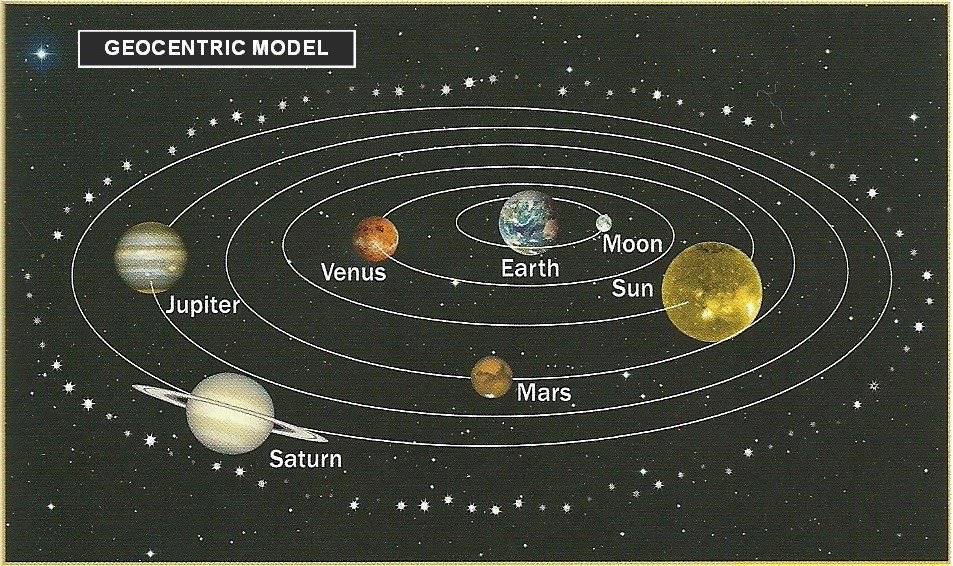
Questa prospettiva centrata su Bitcoin è primitiva e arretrata, proprio come il geocentrismo. È importante chiarire che, nel nostro sistema solare, gli altri pianeti non ruotano attorno alla Terra.
La minaccia del calcolo quantistico: un grosso problema per Bitcoin, ma con scarso impatto su Ethereum image 1

Partendo dai principi fondamentali, Ethereum non ha alcuna dipendenza tecnica da Bitcoin. In quanto protocollo, Ethereum è completamente indifferente all’esistenza di Bitcoin.

Anche se Bitcoin smettesse di produrre blocchi, per Ethereum letteralmente “non succederebbe nulla”.

Il mercato delle stablecoin da 16,5 miliardi di dollari, l’ecosistema DeFi da 6,5 miliardi di dollari, Ethereum (ETH) bruciato ogni anno per un valore di 55 milioni di dollari, e innumerevoli startup, venture capital e mercati degli sviluppatori: tutto questo è il risultato unico di Ethereum e continuerebbe a funzionare normalmente il giorno dopo.

Questa è esattamente la missione di Ethereum.
La minaccia del calcolo quantistico: un grosso problema per Bitcoin, ma con scarso impatto su Ethereum image 2

La minaccia del calcolo quantistico

Nell’ultima settimana, si è riacceso il dibattito sui rischi che il calcolo quantistico rappresenta per Bitcoin. Scott Aaronson, considerato uno dei massimi esperti di ricerca quantistica, ha scritto sul suo blog Shtetl-Optimized:

Considerando la sorprendente velocità dei progressi hardware attuali, ora credo che prima delle prossime elezioni presidenziali statunitensi potremmo avere un computer quantistico tollerante agli errori in grado di eseguire l’algoritmo di Shor.

Fin dalla nascita di Bitcoin, questo è stato un tema di discussione: è noto da tempo che la maggior parte dei wallet Bitcoin delle origini utilizza firme ECDSA vulnerabili agli attacchi quantistici, e che le chiavi private di Bitcoin saranno prima o poi compromesse dai computer quantistici, permettendo agli attaccanti di rubare i Bitcoin.

Nel suo recente podcast, Nic ha persino suggerito che alcune delle performance negative del prezzo di Bitcoin potrebbero essere dovute al fatto che il mercato ha già prezzato il rischio quantistico.

Il punto chiave da ricordare qui è che questo è un problema che riguarda esclusivamente Bitcoin. Ethereum ha già implementato protezioni contro questo tipo di attacchi che ora preoccupano Bitcoin.

Fin dall’inizio, Ethereum ha nascosto la chiave pubblica dietro l’indirizzo (hash keccak-256), il che significa che la chiave pubblica non viene esposta finché non si effettua una spesa, riducendo notevolmente la superficie d’attacco per gli aggressori quantistici.

Inoltre, dalla Merge, Ethereum è passato a un modello di validatori, e anche le chiavi di prelievo sono nascoste dietro un hash. Ancora più importante, la roadmap di Ethereum prevede chiaramente che, tramite futuri aggiornamenti (come gli alberi Verkle e la ristrutturazione del layer EOF), le firme ECDSA saranno sostituite con schemi di firma sicuri contro i quanti (come varianti BLS o alternative post-quantistiche).

La cultura di Ethereum è sempre stata estremamente lungimirante, a volte forse anche troppo, perché altri ecosistemi spesso sfruttano scorciatoie per approfittare delle debolezze temporanee di Ethereum. Ma su questa questione della minaccia quantistica, Ethereum non è mai stato così!

Di fronte alla minaccia quantistica per la sicurezza della blockchain, Ethereum ha scelto di affrontare la sfida, consapevole che il calcolo quantistico prima o poi sarà ovunque.

La valuta predefinita di Internet

“Se Bitcoin scompare, la gente non si fiderà mai più della valuta di Internet.”

Non è così.

La scomparsa di Bitcoin creerebbe senza dubbio un vuoto di fiducia nel breve termine, ma la domanda e il valore che Ethereum soddisfa non svanirebbero per questo. Al contrario, questo evento potrebbe offrire a Ethereum l’opportunità di dimostrare la sua resilienza a lungo termine.

Spero davvero che Bitcoin riesca a superare la minaccia quantistica, ma credo anche che la scomparsa della “valuta numero uno” nel settore delle criptovalute potrebbe avvantaggiare enormemente la “valuta numero due”.

Bitcoin gode di un enorme premium monetario, ma anche Ethereum ne possiede uno. Se Bitcoin uscisse dall’equazione, Ethereum avrebbe la strada spianata per diventare la valuta nativa di Internet. Dal punto di vista di chi si concentra solo sul valore di ETH, la scomparsa di Bitcoin a causa della minaccia quantistica potrebbe essere l’evento più favorevole per ETH.

Ethereum continuerà a produrre blocchi, a trasferire stablecoin per migliaia di miliardi di dollari, a custodire l’ecosistema DeFi più resiliente al mondo e a ottimizzare il suo modello economico bruciando ETH.

Quindi, anche se Bitcoin si trova di fronte a un “compito immenso e inimmaginabile”, la “più grande trasformazione infrastrutturale nella storia di Bitcoin” (citando Nic Carter dal suo recente podcast), Ethereum ha già riflettuto su questi problemi dieci anni fa e si è preparato con soluzioni per il futuro.

Perciò, le carenze tecniche di Bitcoin non sono un mio problema.

Grazie per l’attenzione su questa questione.

0
0

Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.

PoolX: Blocca per guadagnare
Almeno il 12% di APR. Sempre disponibile, ottieni sempre un airdrop.
Blocca ora!

Ti potrebbe interessare anche

Secondo quanto riportato, Apple (AAPL.US) collabora con LG per entrare nel settore delle case intelligenti: campanelli, termostati, videocamere e altri accessori saranno marchiati LG.

Secondo fonti ben informate, Apple sta per intensificare la propria presenza nel settore dei dispositivi per la smart home, inclusi campanelli, termostati e altri accessori, prodotti che saranno sviluppati tramite una partnership insolita tra Apple e LG Electronics.

智通财经•2026/10/06 23:52

Ripubblicazione - ROI - Per il Tesoro guidato da Trump, è la “coda” delle aste la parte più difficile: McKeefer

Ripetuto, il contenuto principale non è stato modificato. Jamie McGeever, Reuters, Orlando, Florida, 6 ottobre — Le aste dei titoli di Stato americani dovrebbero essere attività noiose, prevedibili e prive di valore giornalistico. Ma questo non è un periodo ordinario: l’amministrazione Trump rischia ora che la debolezza nelle vendite dei titoli di Stato diventi notizia di prima pagina. Il Tesoro degli Stati Uniti prevede di emettere quasi 120 miliardi di dollari in titoli di Stato questa settimana, la prima emissione, in due settimane, di obbligazioni che non siano titoli del Tesoro a breve termine: 58 miliardi di dollari in titoli a tre anni martedì, 39 miliardi di dollari in titoli a dieci anni mercoledì, e 22 miliardi di dollari in titoli a trent’anni giovedì. Queste aste dovrebbero essere generalmente eventi banali, ma stanno attirando sempre più attenzione a causa della debolezza delle aste dal 22 al 24 settembre, in particolare quella dei titoli di Stato a cinque anni il 23 settembre, che ha innescato il più grande aumento dei rendimenti obbligazionari dall’aprile scorso. Da allora, i rendimenti non solo non sono scesi, ma sono saliti a livelli mai visti da decenni sulla maggior parte delle scadenze. Va sottolineato che il rischio di “fallimento” di un’asta di titoli di Stato USA è quasi nullo. I primary dealer — attualmente 26 banche e istituzioni approvate dalla Federal Reserve di New York che negoziano titoli di Stato a Wall Street — partecipano sempre. Di fatto, assumono il ruolo di underwriting delle vendite, garantendo il funzionamento fluido del mercato dei titoli di Stato USA, il più liquido al mondo, da 30 trilioni di dollari. Questo assicura la fluidità di tutto il sistema finanziario globale. Migliaia di miliardi di debiti, attività e derivati finanziari globali utilizzano i titoli di Stato USA come benchmark. I titoli di Stato USA sono anche la garanzia che lubrifica i “tubi” del sistema finanziario, sia americano che globale — incluse repo, prestiti interbancari e finanziamenti. In sintesi, finché i titoli di Stato USA rimarranno pilastro del sistema finanziario globale, ci saranno sempre compratori alle aste. Il problema resta il prezzo a cui questi titoli saranno venduti. Oggi, il costo del denaro sul mercato secondario è ai massimi dal periodo degli anni 2000, quindi è ragionevole presumere che anche il Tesoro dovrà pagare tassi di interesse più elevati sul mercato primario. Ma come mostrato dalle ultime aste, persiste la possibilità di sorprese negative. “Troppo grande per essere assorbito dal mercato?” L’asta di 70 miliardi di dollari in titoli di Stato a cinque anni del 23 settembre è stata una delle più preoccupanti degli ultimi anni. La domanda, misurata dal “bid-to-cover ratio”, è stata la più bassa degli ultimi nove anni. Il Tesoro ha venduto questi titoli con un rendimento del 5,033%, oltre 3 punti base sopra il rendimento di mercato al momento della scadenza delle offerte. Tre punti base possono sembrare pochi, ma per un’asta di titoli a cinque anni rappresentano una situazione anomala. Questo è stato il più grande “tail” dal giugno 2022. Gli analisti di JPMorgan hanno sottolineato che bisogna risalire al 2011, periodo di crisi del tetto del debito che portò al downgrade del rating creditizio degli Stati Uniti nell’agosto di quell’anno, per trovare un “tail” di 3 punti base nell’asta dei titoli a cinque anni. Oggi, le preoccupazioni sulla sostenibilità fiscale degli USA hanno fatto salire i costi del debito a lungo termine. Si prevede che l’amministrazione Trump orienterà gradualmente le esigenze di finanziamento del Tesoro verso i segmenti a scadenza più breve — cioè quelli a costo inferiore — della curva dei rendimenti. Ecco perché l’asta dei titoli a cinque anni di due settimane fa ha provocato tanta preoccupazione. Un “tail” di 3 punti base è comune per le aste di obbligazioni a lungo termine, ma non per quelle al “centro” della curva dei rendimenti. Se il Tesoro deve pagare un premio maggiore per vendere questi titoli, potrebbe esserci un problema. “Tail” elevato può essere causato da molteplici fattori, incluse le fluttuazioni di mercato il giorno dell’asta, oppure da problemi fondamentali più preoccupanti che possono erodere la domanda nel tempo. Spesso è difficile distinguerli, poiché non sono mutuamente esclusivi. Da una prospettiva più ottimista, questa inquietudine non si è ancora estesa ai segmenti a breve della curva dei rendimenti. Almeno per ora. I rendimenti dei titoli a tre anni e dieci anni sono aumentati di circa 50 punti base rispetto all’ultima asta di un mese fa, attestandosi rispettivamente intorno al 4,96% e al 5,32%. Il rendimento dei titoli a trent’anni è salito di circa 35 punti base, a 5,65%. Dovrebbe essere abbastanza alto da attrarre una forte domanda e garantire vendite fluide, giusto? Probabilmente sì. Ma se si verificano imprevisti, volatilità e incertezza potrebbero turbare tutto il mercato. Gli investitori monitoreranno la s

路透社•2026/10/06 23:41

La cancellazione dei Treasury USA a 20 anni potrebbe essere controproducente? BNP Paribas avverte del rischio di ulteriori vendite sul mercato e conferma la previsione di rendimento dei titoli a 30 anni al 5,8%

BNP Paribas avverte che la Segretaria al Tesoro degli Stati Uniti, Yellen, dovrebbe resistere alle richieste di cancellare l'emissione di titoli di Stato USA a 20 anni, poiché questa misura, apparentemente volta a ridurre i costi di finanziamento a lungo termine, potrebbe avere l'effetto opposto: non solo potrebbe non riuscire a mantenere bassi i rendimenti dei Treasury, ma addirittura rischia di aumentare i costi di prestito e indebolire la liquidità del mercato.

智通财经•2026/10/06 23:21