
Il "piccolo Non-Farm Payroll" rimbalza oltre le aspettative, il mercato del lavoro statunitense si sta riprendendo?

Il numero di occupati ADP negli Stati Uniti per ottobre ha registrato il maggiore aumento da luglio e il dato precedente è stato rivisto al rialzo. Tuttavia, gli esperti avvertono che, in assenza dei dati sui salari non agricoli, questo dato deve essere interpretato con cautela!
I dati pubblicati da ADP mercoledì mostrano che la crescita dei salari nel settore privato a ottobre è stata leggermente superiore alle aspettative, offrendo un barlume di speranza che il mercato del lavoro non sia a rischio di crollo.
Negli Stati Uniti, il numero di occupati ADP a ottobre è aumentato di 42.000 unità, il più grande incremento dal luglio 2025, superiore alle aspettative di 28.000 unità. Inoltre, il totale degli occupati di settembre è stato rivisto a una diminuzione di 29.000 unità, rispetto alla precedente diminuzione di 32.000 unità.
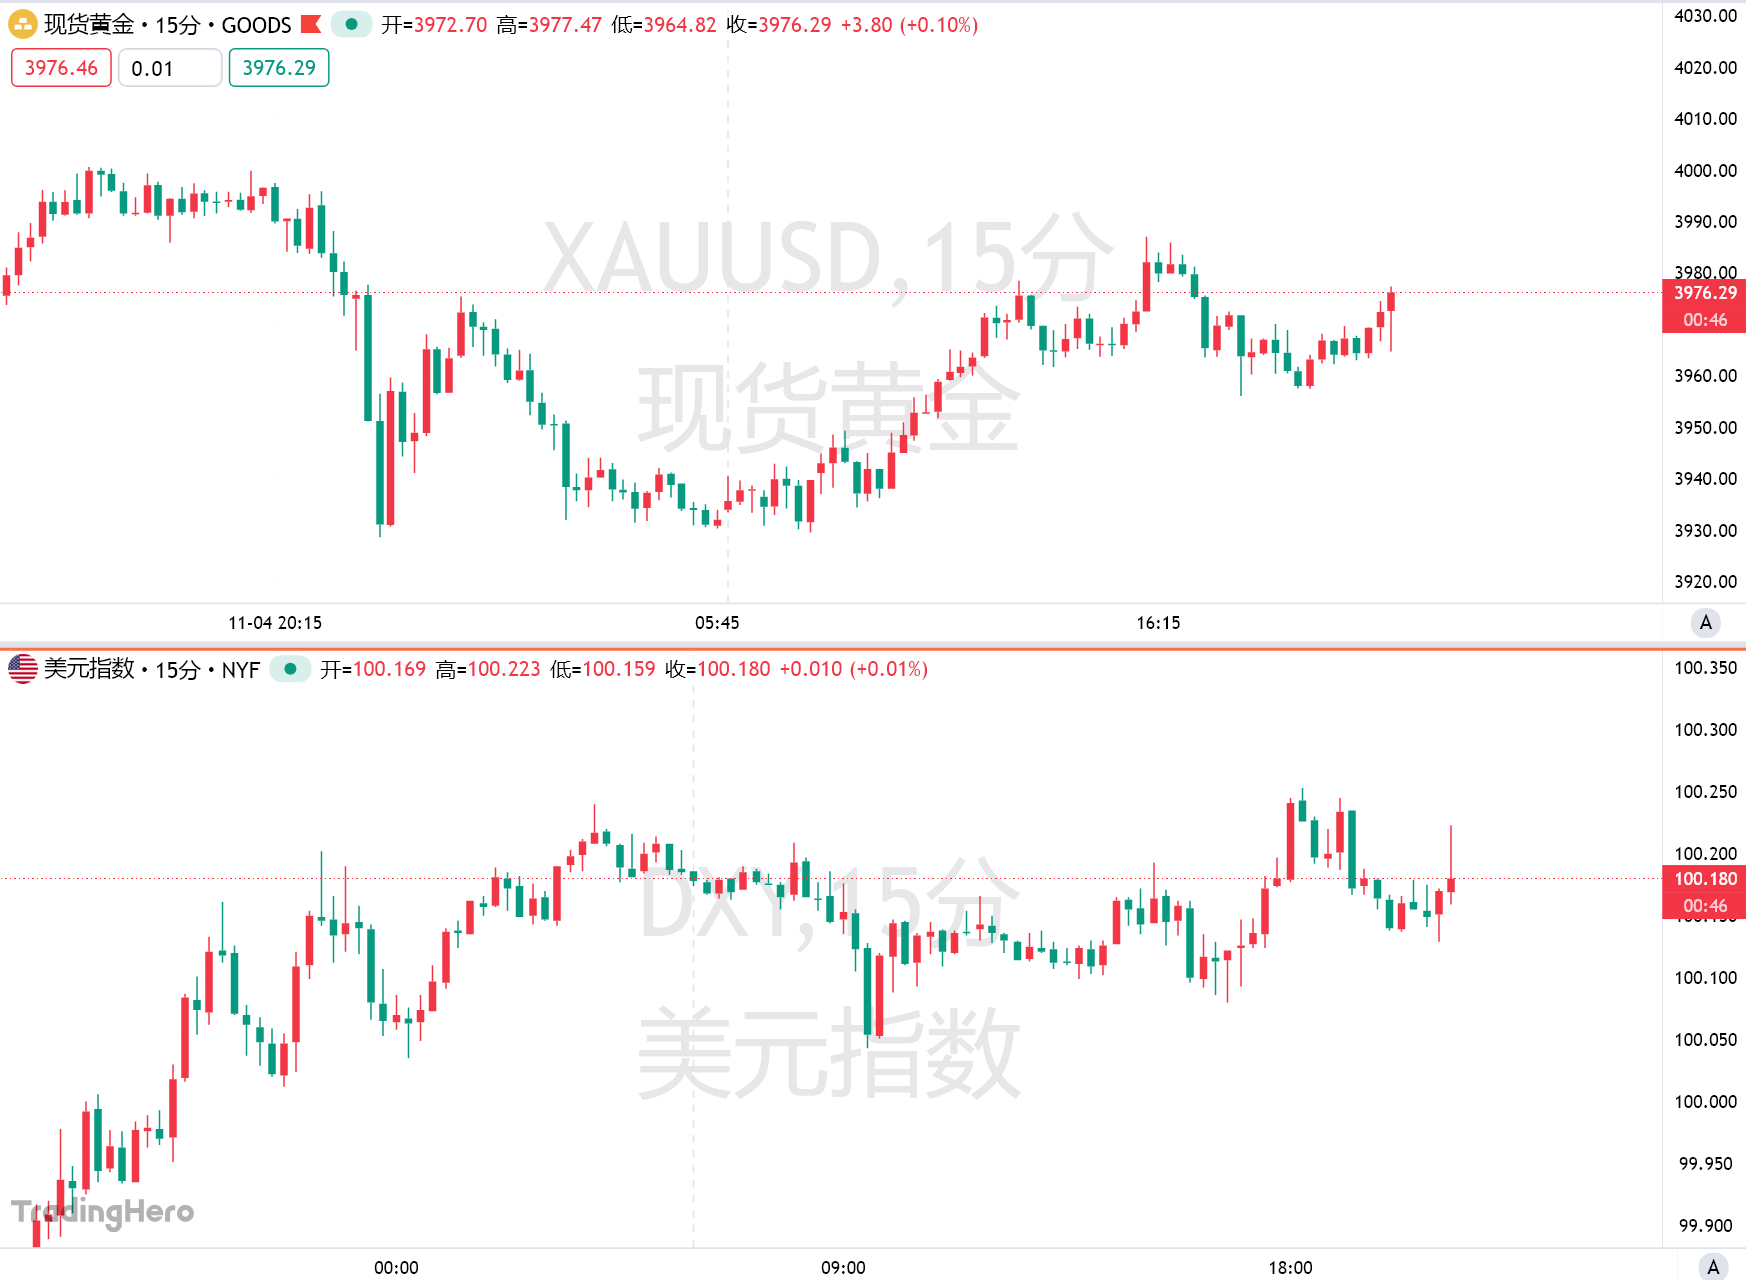
Dopo la pubblicazione del rapporto ADP negli Stati Uniti, oro spot è sceso leggermente di 4 dollari nel breve termine, per poi rimbalzare rapidamente. Indice del dollaro è salito leggermente di 7 punti nel breve termine.
I cambiamenti nel numero di occupati e nella crescita salariale nei principali settori secondo il rapporto ADP sono i seguenti:
Nel settore delle costruzioni, il numero di occupati a ottobre è aumentato di 5.000 unità, mentre a settembre era diminuito di 5.000 unità; la crescita mediana annua dei salari è stata del 4,5%, invariata rispetto a settembre.
Nel settore manifatturiero, il numero di occupati a ottobre è diminuito di 3.000 unità, mentre a settembre era diminuito di 2.000 unità; la crescita mediana annua dei salari è stata del 4,8%, rispetto al 4,7% di settembre.
Nel settore commercio/trasporti/utilità, il numero di occupati a ottobre è aumentato di 47.000 unità, mentre a settembre era diminuito di 7.000 unità; la crescita mediana annua dei salari è stata del 4,3%, invariata rispetto a settembre.
Nel settore dei servizi finanziari, il numero di occupati a ottobre è aumentato di 11.000 unità, mentre a settembre era diminuito di 9.000 unità; la crescita mediana annua dei salari è stata del 5,2%, invariata rispetto a settembre.
Nel settore dei servizi professionali/commerciali, il numero di occupati a ottobre è diminuito di 15.000 unità, mentre a settembre era diminuito di 13.000 unità; la crescita mediana annua dei salari è stata del 4,2%, invariata rispetto a settembre.
ADP, la società americana di elaborazione dati automatici, ha dichiarato che lo scorso mese, l’occupazione negli Stati Uniti è rimbalzata dopo due mesi di debolezza, ma la ripresa non è stata diffusa. I settori dell’istruzione e della sanità, del commercio, dei trasporti e delle utilità hanno guidato la crescita. Nei servizi professionali e commerciali, nell’informazione, nel tempo libero e nell’ospitalità, i datori di lavoro hanno licenziato personale per il terzo mese consecutivo.
Nela Richardson, capo economista di ADP, ha affermato che, per la prima volta da luglio dello scorso anno, i datori di lavoro privati hanno aumentato i posti di lavoro a ottobre, ma il numero di assunzioni non è stato elevato rispetto ai rapporti di inizio anno. Nel frattempo, la crescita dei salari è rimasta sostanzialmente stabile per oltre un anno, indicando che i cambiamenti nella domanda e nell’offerta sono bilanciati.
Come uno degli indicatori più importanti dello stato del mercato del lavoro negli Stati Uniti, i dati sull’occupazione ADP, noti come “mini non-farm”, stanno ricevendo maggiore attenzione, anche a causa della storica e prolungata sospensione del governo americano. Il Segretario del Lavoro degli Stati Uniti ha ribadito martedì sera che “i dati economici non saranno pubblicati fino alla fine della sospensione del governo”. Anche la data di pubblicazione dei dati sull’occupazione non agricola di questa settimana è ancora da definire.
Se il rapporto non-farm verrà pubblicato, Wall Street prevede che mostrerà una diminuzione di 60.000 posti di lavoro e un aumento del tasso di disoccupazione al 4,5%.
Gli economisti invitano alla cautela nell’interpretazione del rapporto ADP, sottolineando le differenze metodologiche e altre limitazioni. Il rapporto ADP sull’occupazione è compilato congiuntamente dal Laboratorio di Economia Digitale di Stanford. I dati mensili stimati hanno storicamente differito dalle statistiche ufficiali sull’occupazione pubblicate dal Bureau of Labor Statistics (BLS) degli Stati Uniti.
Matthew Martin, senior economist statunitense di Oxford Economics, ha dichiarato: “I dati ADP si limitano alle aziende private che si affidano ad ADP per la gestione delle buste paga, quindi la rappresentatività nazionale dei dati ADP è scarsa. I dati sull’occupazione ADP dovrebbero essere considerati un complemento, non un sostituto, dell’indagine sulle istituzioni occupazionali del Bureau of Labor Statistics degli Stati Uniti.”
I funzionari della Federal Reserve hanno espresso preoccupazione per le condizioni del mercato del lavoro, iniziando a ritenere che il rischio di un indebolimento del mercato del lavoro sia superiore alla pressione al rialzo dell’inflazione. Nella riunione politica della scorsa settimana, la Federal Reserve ha nuovamente tagliato i tassi di interesse di 25 punti base. Tuttavia, le prospettive di un ulteriore taglio a dicembre rimangono incerte.
Sebbene i dati del Bureau of Labor Statistics del Dipartimento del Lavoro degli Stati Uniti siano stati sospesi, questa settimana i funzionari esamineranno altri dati.
Challenger, Gray & Christmas pubblicherà giovedì il suo rapporto mensile sui licenziamenti; nel frattempo, gli economisti monitoreranno attentamente il numero di richieste di sussidi di disoccupazione statali per valutare se le aziende stanno riducendo il personale. L’Università del Michigan pubblicherà venerdì il suo indice mensile di fiducia dei consumatori, che riflette la percezione dei consumatori sulle condizioni economiche generali. I dati più recenti del sito di ricerca lavoro Indeed mostrano che il numero di offerte di lavoro è sceso al livello più basso da febbraio 2021.
L’analisi delle istituzioni indica che i recenti annunci di licenziamenti di grandi aziende come Amazon, Starbucks e Target hanno aumentato le preoccupazioni del mercato sulle prospettive occupazionali. Sebbene le richieste di sussidi di disoccupazione rimangano generalmente basse, l’attuale ambiente di basso tasso di licenziamenti potrebbe evolversi nei prossimi mesi in un aumento dei licenziamenti, portando a un aumento del tasso di disoccupazione.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche

Secondo quanto riportato, Apple (AAPL.US) collabora con LG per entrare nel settore delle case intelligenti: campanelli, termostati, videocamere e altri accessori saranno marchiati LG.
Secondo fonti ben informate, Apple sta per intensificare la propria presenza nel settore dei dispositivi per la smart home, inclusi campanelli, termostati e altri accessori, prodotti che saranno sviluppati tramite una partnership insolita tra Apple e LG Electronics.
Ripubblicazione - ROI - Per il Tesoro guidato da Trump, è la “coda” delle aste la parte più difficile: McKeefer
Ripetuto, il contenuto principale non è stato modificato. Jamie McGeever, Reuters, Orlando, Florida, 6 ottobre — Le aste dei titoli di Stato americani dovrebbero essere attività noiose, prevedibili e prive di valore giornalistico. Ma questo non è un periodo ordinario: l’amministrazione Trump rischia ora che la debolezza nelle vendite dei titoli di Stato diventi notizia di prima pagina. Il Tesoro degli Stati Uniti prevede di emettere quasi 120 miliardi di dollari in titoli di Stato questa settimana, la prima emissione, in due settimane, di obbligazioni che non siano titoli del Tesoro a breve termine: 58 miliardi di dollari in titoli a tre anni martedì, 39 miliardi di dollari in titoli a dieci anni mercoledì, e 22 miliardi di dollari in titoli a trent’anni giovedì. Queste aste dovrebbero essere generalmente eventi banali, ma stanno attirando sempre più attenzione a causa della debolezza delle aste dal 22 al 24 settembre, in particolare quella dei titoli di Stato a cinque anni il 23 settembre, che ha innescato il più grande aumento dei rendimenti obbligazionari dall’aprile scorso. Da allora, i rendimenti non solo non sono scesi, ma sono saliti a livelli mai visti da decenni sulla maggior parte delle scadenze. Va sottolineato che il rischio di “fallimento” di un’asta di titoli di Stato USA è quasi nullo. I primary dealer — attualmente 26 banche e istituzioni approvate dalla Federal Reserve di New York che negoziano titoli di Stato a Wall Street — partecipano sempre. Di fatto, assumono il ruolo di underwriting delle vendite, garantendo il funzionamento fluido del mercato dei titoli di Stato USA, il più liquido al mondo, da 30 trilioni di dollari. Questo assicura la fluidità di tutto il sistema finanziario globale. Migliaia di miliardi di debiti, attività e derivati finanziari globali utilizzano i titoli di Stato USA come benchmark. I titoli di Stato USA sono anche la garanzia che lubrifica i “tubi” del sistema finanziario, sia americano che globale — incluse repo, prestiti interbancari e finanziamenti. In sintesi, finché i titoli di Stato USA rimarranno pilastro del sistema finanziario globale, ci saranno sempre compratori alle aste. Il problema resta il prezzo a cui questi titoli saranno venduti. Oggi, il costo del denaro sul mercato secondario è ai massimi dal periodo degli anni 2000, quindi è ragionevole presumere che anche il Tesoro dovrà pagare tassi di interesse più elevati sul mercato primario. Ma come mostrato dalle ultime aste, persiste la possibilità di sorprese negative. “Troppo grande per essere assorbito dal mercato?” L’asta di 70 miliardi di dollari in titoli di Stato a cinque anni del 23 settembre è stata una delle più preoccupanti degli ultimi anni. La domanda, misurata dal “bid-to-cover ratio”, è stata la più bassa degli ultimi nove anni. Il Tesoro ha venduto questi titoli con un rendimento del 5,033%, oltre 3 punti base sopra il rendimento di mercato al momento della scadenza delle offerte. Tre punti base possono sembrare pochi, ma per un’asta di titoli a cinque anni rappresentano una situazione anomala. Questo è stato il più grande “tail” dal giugno 2022. Gli analisti di JPMorgan hanno sottolineato che bisogna risalire al 2011, periodo di crisi del tetto del debito che portò al downgrade del rating creditizio degli Stati Uniti nell’agosto di quell’anno, per trovare un “tail” di 3 punti base nell’asta dei titoli a cinque anni. Oggi, le preoccupazioni sulla sostenibilità fiscale degli USA hanno fatto salire i costi del debito a lungo termine. Si prevede che l’amministrazione Trump orienterà gradualmente le esigenze di finanziamento del Tesoro verso i segmenti a scadenza più breve — cioè quelli a costo inferiore — della curva dei rendimenti. Ecco perché l’asta dei titoli a cinque anni di due settimane fa ha provocato tanta preoccupazione. Un “tail” di 3 punti base è comune per le aste di obbligazioni a lungo termine, ma non per quelle al “centro” della curva dei rendimenti. Se il Tesoro deve pagare un premio maggiore per vendere questi titoli, potrebbe esserci un problema. “Tail” elevato può essere causato da molteplici fattori, incluse le fluttuazioni di mercato il giorno dell’asta, oppure da problemi fondamentali più preoccupanti che possono erodere la domanda nel tempo. Spesso è difficile distinguerli, poiché non sono mutuamente esclusivi. Da una prospettiva più ottimista, questa inquietudine non si è ancora estesa ai segmenti a breve della curva dei rendimenti. Almeno per ora. I rendimenti dei titoli a tre anni e dieci anni sono aumentati di circa 50 punti base rispetto all’ultima asta di un mese fa, attestandosi rispettivamente intorno al 4,96% e al 5,32%. Il rendimento dei titoli a trent’anni è salito di circa 35 punti base, a 5,65%. Dovrebbe essere abbastanza alto da attrarre una forte domanda e garantire vendite fluide, giusto? Probabilmente sì. Ma se si verificano imprevisti, volatilità e incertezza potrebbero turbare tutto il mercato. Gli investitori monitoreranno la s
Prezzi delle criptovalute
Altro


