
Perché il prezzo delle azioni di DAT è sceso di più durante il crollo delle criptovalute?

Autore: David, TechFlow di Deep Tide
Titolo originale: Dopo il crollo delle criptovalute, come stanno andando le azioni delle aziende DAT?
Nel pomeriggio del 10, il presidente Trump ha annunciato su Truth Social l’imposizione di dazi del 100% sui prodotti cinesi. Questa notizia ha immediatamente scatenato il panico nei mercati finanziari globali.
Nelle 24 ore successive, il mercato delle criptovalute ha vissuto uno degli eventi di liquidazione più grandi della storia, con oltre 19 miliardi di dollari di posizioni a leva forzatamente chiuse. Il prezzo di bitcoin è precipitato da 117.000 dollari, scendendo sotto i 102.000 dollari, con un calo giornaliero superiore al 12%.
Anche il mercato azionario statunitense non è stato risparmiato. Alla chiusura del 10 ottobre, l’indice S&P 500 è sceso del 2,71%, il Dow Jones Industrial Average è sceso di 878 punti e il Nasdaq Composite è sceso del 3,58%, segnando il maggior calo giornaliero da aprile.
Tuttavia, il vero epicentro della crisi sono state quelle aziende DAT (Digital Asset Treasury) che detengono asset digitali come riserva di tesoreria.
MicroStrategy, il più grande detentore aziendale di bitcoin, non è stata risparmiata dal crollo delle azioni; per le altre aziende con riserve in asset digitali, la situazione è stata ancora più drammatica. Secondo i dati delle contrattazioni after-hours, gli investitori continuano a vendere.
Per queste aziende esposte sia al mercato delle criptovalute che a quello azionario, il peggio è già passato?
Perché le aziende DAT sono crollate di più?
Le aziende DAT devono innanzitutto affrontare l’impatto diretto sul bilancio. Prendiamo MicroStrategy come esempio: la società detiene circa 639.835 bitcoin, quindi quando il prezzo di bitcoin scende del 12%, il valore dei suoi asset evapora istantaneamente di quasi 10 miliardi di dollari.
Queste perdite devono essere contabilizzate come “perdite non realizzate” secondo i principi contabili. Anche se non si vende non si tratta di una perdita effettiva, i numeri sul bilancio sono comunque reali.
Come investitore, ciò che vedi è che il core asset di un’azienda si sta rapidamente svalutando. Qui entra in gioco anche un effetto moltiplicatore sulla fiducia del mercato.
All’inizio del 2025, il valore patrimoniale netto (NAV) delle azioni MicroStrategy aveva un premio fino a 2 volte, ma a fine settembre si era ridotto a 1,44 volte; attualmente è circa 1,2.
Per altre aziende, il mNAV sta tornando verso 1, alcune sono già scese sotto 1. Questi cambiamenti riflettono una dura realtà: la fiducia del mercato nel modello DAT vacilla in condizioni estreme.
Durante il bull market, gli investitori erano disposti a pagare un premio per queste aziende, raccontando la storia dell’innovazione cripto. Ma quando il mercato si gira, la stessa storia diventa un’esposizione al rischio non necessaria.
Le criptovalute diverse da bitcoin hanno subito enormi danni tecnici in questo crollo causato dalla leva finanziaria, alcune sono addirittura crollate a zero in un attimo; anche le altcoin a grande capitalizzazione hanno subito tagli drastici a causa della scarsa liquidità.
Le azioni delle aziende che detengono questi asset sono diventate il bersaglio preferito degli shortisti in un clima di deterioramento del sentiment di mercato.
Quando il mercato è in preda al panico, gli investitori devono ridurre rapidamente le posizioni. Il mercato di bitcoin è aperto 24/7, ma vendite di grandi dimensioni possono influenzare pesantemente il prezzo. Al contrario, vendere azioni come MSTR sul Nasdaq è molto più semplice.
Vendere oro per un valore di decine di miliardi di dollari non sconvolge il mercato, ma vendere 70 miliardi di dollari in bitcoin può causare un crollo dei prezzi e innescare liquidazioni di massa; questa differenza di liquidità rende le azioni delle aziende DAT un canale per il ritiro rapido dei capitali.
Ancora peggio, molti investitori istituzionali hanno rigide linee guida di gestione del rischio. Quando la volatilità supera una certa soglia, devono ridurre le posizioni, volenti o nolenti. E le aziende DAT sono tra i titoli più volatili.
Per usare una metafora impropria, se una normale azienda tecnologica è seduta su una barca, una DAT è come se avesse legato due barche insieme: una naviga nel mercato azionario, l’altra lotta nel mercato cripto.
Quando entrambe affrontano condizioni avverse, l’impatto non è la somma, ma il prodotto delle due forze.
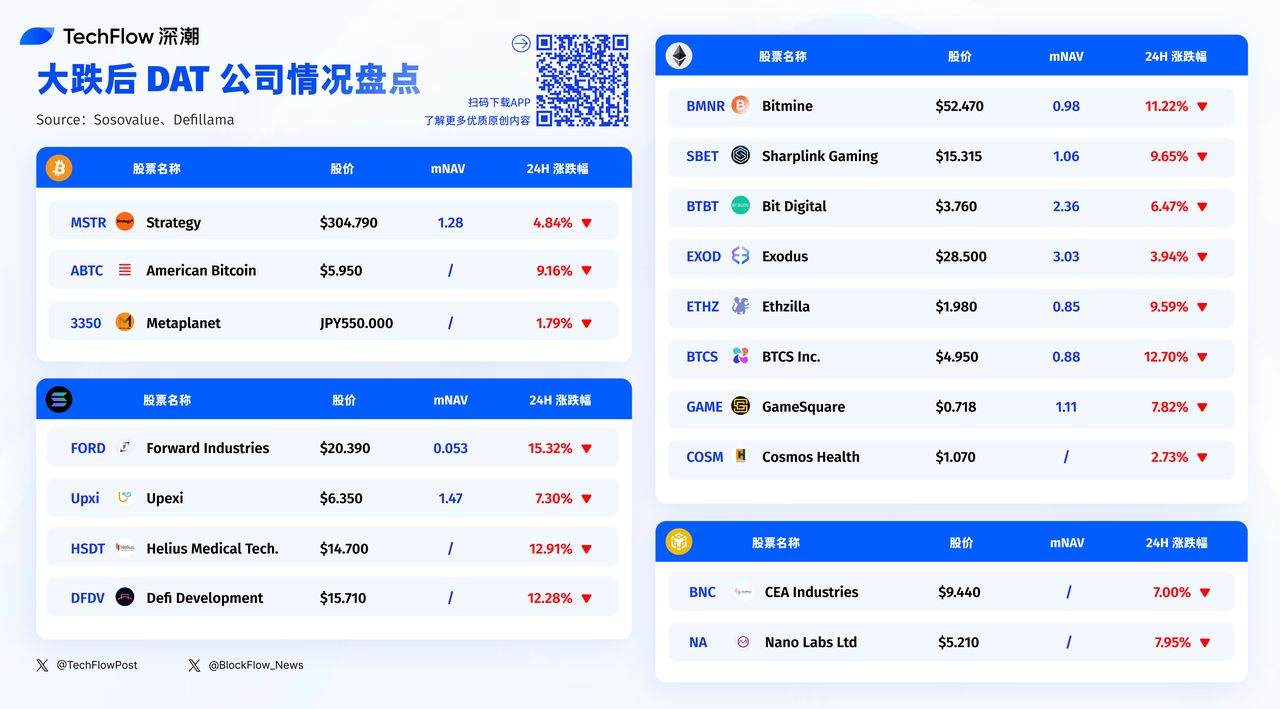
Chi ha sofferto di più e chi ha resistito meglio?
Guardando la classifica dei ribassi delle aziende DAT nell’ultima seduta, si nota chiaramente che più piccola è l’azienda, maggiore è il crollo.
Forward Industries è scesa del 15,32%, con un mNAV di appena 0,053. BTCS Inc. è scesa del 12,70%, Helius Medical Tech del 12,91%.
Queste piccole aziende con una capitalizzazione inferiore a 100 milioni di dollari trovano quasi impossibile trovare acquirenti in tempi di panico. Al contrario, MicroStrategy, pur essendo il maggiore detentore di bitcoin, ha perso solo il 4,84%.
La logica dietro a ciò è semplice: la liquidità.
Quando arriva il panico, lo spread tra domanda e offerta delle small cap si allarga drasticamente, e un ordine di vendita un po’ più grande può far crollare il prezzo.
Per le DAT con una capitalizzazione relativamente maggiore, il mNAV di MicroStrategy è solo 1,28 volte, praticamente scambia al valore delle criptovalute detenute. Il mercato valuta queste aziende quasi esclusivamente in base al valore degli asset cripto, con un piccolo premio. Quando il mercato cripto crolla, non hanno altre attività a fare da cuscinetto.
Quando la capitalizzazione di un’azienda è quasi uguale al valore degli asset cripto detenuti (mNAV vicino a 1), significa che il mercato ritiene che l’azienda non abbia alcun valore aggiunto oltre all’accumulo di criptovalute.
Il mNAV di Bitmine è 0,98, e per altre aziende senza dati precisi sul mNAV si stima sia molto basso. Queste aziende sono di fatto diventate ETF cripto travestiti da società quotate.
Il problema è: ora che esistono veri ETF su bitcoin e altre criptovalute, perché gli investitori dovrebbero detenere indirettamente tramite queste aziende?
Questo potrebbe spiegare perché, durante il panico, le aziende con mNAV basso sono crollate ancora di più. Si assumono sia il rischio degli asset cripto che quello del mercato azionario, senza offrire alcun valore aggiunto.
Tra poche ore aprirà Wall Street. Dopo il periodo di raffreddamento del weekend, il sentiment di mercato migliorerà? Le piccole aziende DAT che hanno perso oltre il 10% continueranno a essere vendute o arriveranno capitali in cerca di occasioni?
Dai dati, le aziende con mNAV inferiore a 1 potrebbero offrire opportunità di rimbalzo, ma potrebbero anche essere trappole di valore. Dopotutto, quando un modello di business viene messo in discussione, il prezzo basso non è necessariamente un buon motivo per comprare.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Previsioni sul mercato azionario USA | Tutti e tre i principali future sugli indici azionari statunitensi in rialzo, il Brent scende sotto i 100 dollari, il rendimento dei Treasury USA in calo
I future dei tre principali indici azionari statunitensi sono tutti in rialzo.
Dopo la notizia dell'espansione della produzione di HDD da parte di Toshiba, Morgan Stanley è diventata più ottimista invece che pessimista.
La ricerca di Morgan Stanley indica che la scala di espansione della produzione di Toshiba è stata gravemente sopravvalutata dal mercato: la capacità produttiva della fabbrica nelle Filippine è raddoppiata in due anni, il che corrisponde a un tasso di crescita annualizzato di circa il 30%, equivalente al tasso di crescita dell'offerta dell'intero settore e ben al di sotto del tasso di crescita della domanda. Ancora più importante, l'indagine sui canali mostra che Seagate e Western Digital non hanno intenzione di seguire con l'espansione della produzione e non ci sono segni di allentamento nei prezzi del settore.
Dopo un crollo dell’11% in due mesi, Goldman Sachs diventa rialzista: sta arrivando la “fossa d’oro” del settore dei semiconduttori?
Goldman Sachs afferma che, dopo un calo dell'11% in due mesi del Philadelphia Semiconductor Index, l'orientamento per i report trimestrali si è fatto più positivo. Si mostrano ottimisti riguardo ai settori delle apparecchiature, della memoria e dell'analogico, dando un rating di acquisto a 12 azioni, tra cui AMD. Il giudizio è negativo su Arm e Texas Instruments.

Prima dei risultati, TSMC (TSM.US) riceve una raccomandazione positiva da Goldman Sachs: la forte domanda di AI sosterrà la crescita fino al 2027, il prezzo delle azioni ha ancora uno spazio di crescita di circa il 40%.
Secondo un recente rapporto di ricerca pubblicato da Goldman Sachs, la forte crescita delle performance di TSMC dovrebbe continuare fino al 2027, mentre le spese in conto capitale aumenteranno gradualmente per sostenere la domanda a lungo termine.
Prezzi delle criptovalute
Altro


