
Avvertimento sulla truffa Aqua: i "Rug Pull" stanno diventando sempre più sofisticati

Anche con prodotti, collaborazioni e audit del codice, potrebbe comunque trattarsi di una truffa.
Il mercato sta gradualmente tornando a scaldarsi, e l’alba della “stagione degli altcoin” sembra già intravedersi, ma il problema della sicurezza degli asset non può essere ignorato. Soprattutto ora che ci siamo abituati a non preoccuparci dei “progetti truffa” su Solana, e persino a considerare normali i “dev sell” e le prevendite con raccolta fondi diretta, i “Rug Pull” continuano a verificarsi, presentandosi in forme sempre più ingannevoli e minacciando il denaro reale che abbiamo tra le mani.
Il 9 settembre, ZachXBT ha pubblicato sul suo canale personale che “il progetto Aqua su Solana è sospettato di essere un Rug Pull (fuga con i fondi), per un importo coinvolto di 21.770 SOL (circa 4,65 milioni di dollari). In precedenza, il progetto era stato promosso da Meteora, Quill Audits, Helius, SYMMIO, Dialect e diversi KOL. I fondi sono stati suddivisi in quattro parti, trasferiti prima a un indirizzo intermedio e poi inviati a diversi exchange.”
Attualmente, il team ha disattivato la funzione di commento su tutti i post su X (Twitter).
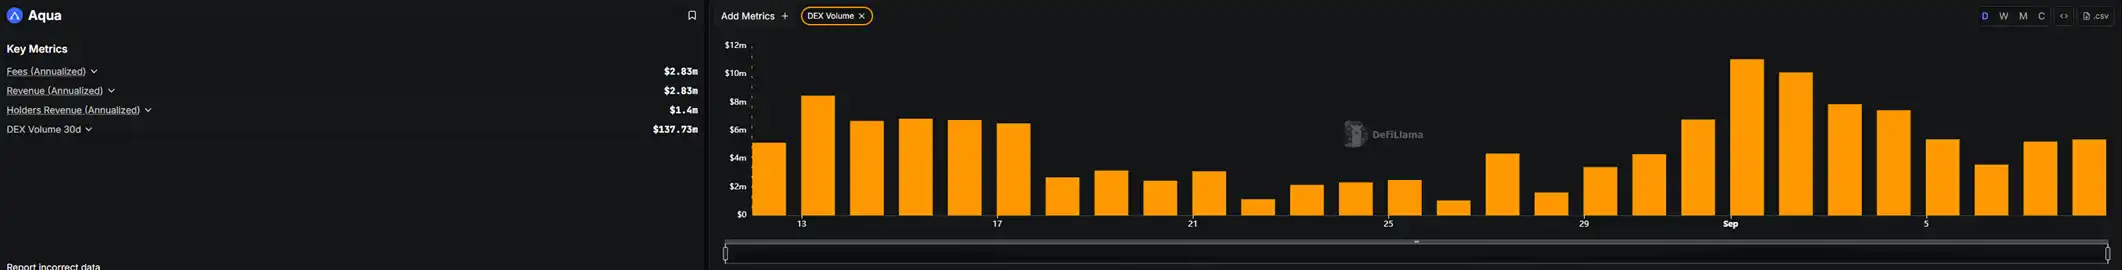
Rispetto ai precedenti “Rug Pull”, Aqua appare molto più “regolare”. Ha un prodotto reale, e persino su defillama è possibile consultare i dati relativi al prodotto. Secondo i dati di defillama, il bot di trading Telegram di Aqua ha registrato un volume di transazioni di circa 137 milioni di dollari negli ultimi 30 giorni, con un ricavo di circa 2,83 milioni di dollari.
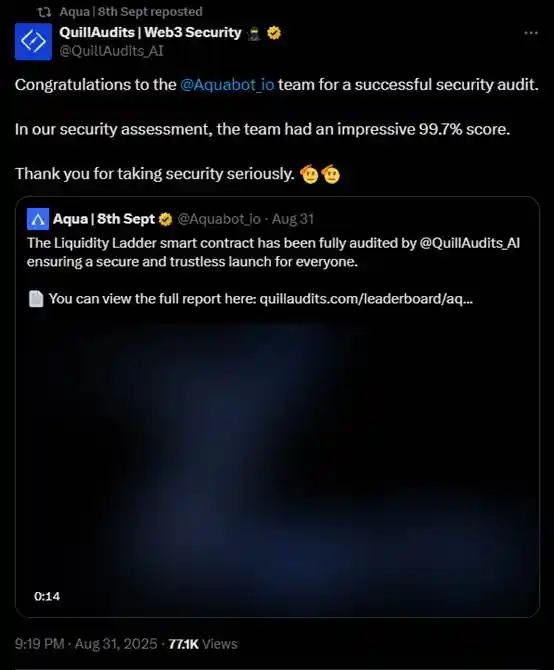
Aqua si è anche rivolta a QuillAudits per una revisione della sicurezza del codice.
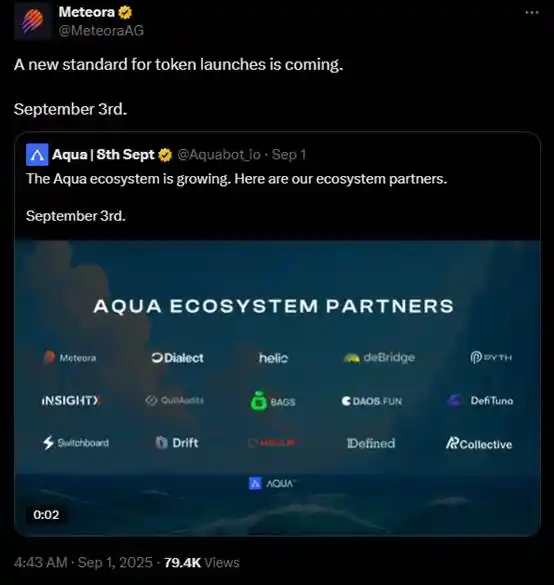
L’account ufficiale di Meteora su Twitter ha retwittato il post di Aqua per promuovere il progetto.
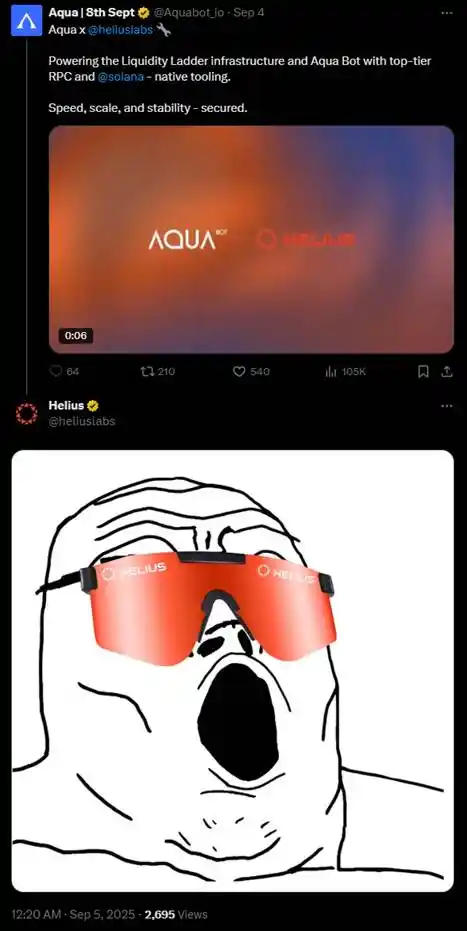
Anche Helius ha risposto sotto il tweet di collaborazione pubblicato da Aqua.
Le collaborazioni ufficiali annunciate dai vari progetti, unite alle raccomandazioni di numerosi KOL sia cinesi che internazionali, hanno permesso ad Aqua di raccogliere 21.700 SOL (circa 4,65 milioni di dollari), fondi che sono stati completamente trasferiti, mentre la liquidità iniziale del token di Aqua era di soli 860 SOL (circa 184.000 dollari).

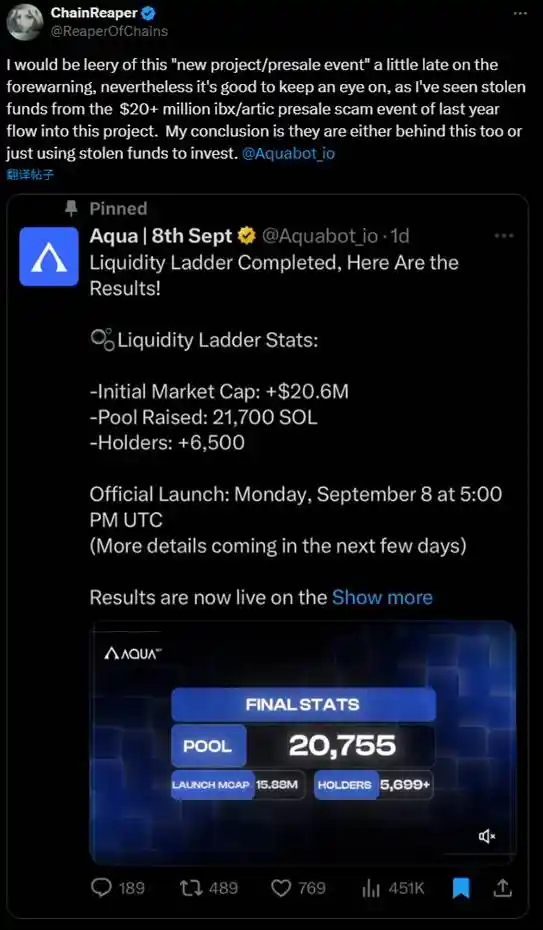
@ReaperOfChains, dopo un’analisi dei dati on-chain, ha dichiarato che i fondi rubati nell’incidente fraudolento di $artic di IBXTrade dello scorso anno, che ha coinvolto oltre 20 milioni di dollari, sono confluiti nel progetto Aqua. Secondo lui, la mente dietro IBXTrade ha sicuramente partecipato, in modo più o meno diretto, anche a questa truffa di Aqua.
Ad oggi, tra i progetti che hanno interagito con Aqua su Twitter, solo il fondatore di Dialect, @aliquotchris, si è fatto avanti per spiegare la situazione. Ha dichiarato di aver voluto solo supportare un nuovo team che utilizzava i loro strumenti per sviluppatori, ma si è detto pentito di questa decisione e sta rivedendo i processi interni per le future collaborazioni, al fine di ridurre al minimo la possibilità che simili eventi si ripetano. Sebbene il tweet originale di Dialect sia stato cancellato per evitare che altre persone venissero indirizzate ai link di Aqua, per trasparenza ha allegato il tweet promozionale iniziale al post di spiegazione.
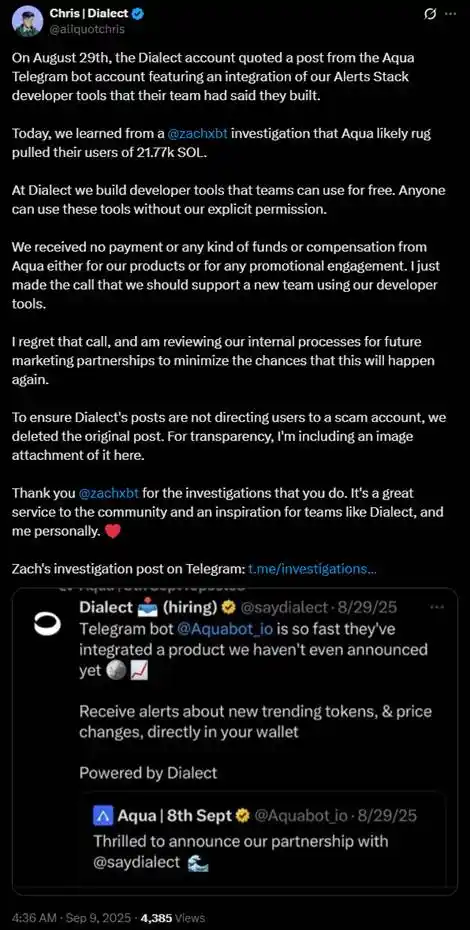
In un contesto in cui la maggior parte dei progetti rimane in silenzio, questo gesto è particolarmente apprezzabile.
Il 18 aprile, secondo quanto riportato da Cointelegraph, sulla base dell’ultimo rapporto della piattaforma di analisi blockchain DappRadar, all’inizio del 2024 si sono verificati 21 casi di “Rug Pull”, mentre dal 2025 ad oggi solo 7, a conferma che la frequenza di questi eventi è in calo anno dopo anno. Tuttavia, dall’inizio del 2025, l’ecosistema Web3 ha già perso quasi 6 miliardi di dollari a causa di questi eventi, il 92% dei quali attribuibile al crollo del token OM di Mantra (il fondatore del token nega che si sia trattato di un “Rug Pull”). In confronto, nello stesso periodo del 2024, la perdita totale per i “Rug Pull” era stata di 90 milioni di dollari.
L’analista di DappRadar Sara Gherghelas ha sottolineato che, sebbene la frequenza di questi eventi sia diminuita, la loro distruttività è aumentata, le truffe sono sempre più complesse e spesso orchestrate da team professionali. Anche la loro natura sta cambiando: nel primo trimestre del 2024 molti casi provenivano da protocolli DeFi, progetti NFT e meme coin, mentre nello stesso periodo del 2025 si sono concentrati soprattutto nel settore delle meme coin. Gherghelas ricorda inoltre che un improvviso aumento del numero di wallet attivi, un alto volume di transazioni ma bassa attività degli utenti, smart contract non verificati, attività limitata su GitHub, team di sviluppatori anonimi o progetti DApp che crescono improvvisamente, possono essere segnali di allarme per un possibile “Rug Pull”.
La truffa di Aqua ci ricorda ancora una volta che, anche con la collaborazione di progetti affidabili, anche se il prodotto è stato sottoposto ad audit del codice, anche se c’è una massiccia promozione da parte dei KOL, un “Rug Pull” può comunque verificarsi. Nulla può prevenire la malafede soggettiva del team di progetto, e quando ciò accade, non si può sperare che nessuna delle parti coinvolte si assuma la responsabilità.
Speriamo che i “Rug Pull” possano stare lontani da ogni partecipante del mondo crypto.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Il Nasdaq raggiunge un nuovo massimo alimentando le aspettative per la stagione delle trimestrali americane! Citigroup prevede che quasi il 90% delle azioni tecnologiche sorprenderà positivamente sugli utili, Nvidia e AMD guidano la classifica delle sorprese oltre le aspettative.
La più recente ricerca quantitativa sulle trimestrali pubblicata da Citigroup fornisce una base concreta per questa tendenza positiva degli utili: il modello prevede che il 66,2% dei titoli inclusi nel Russell 1000 registrerà una sorpresa positiva sugli utili (ovvero utili superiori alle aspettative di consenso del mercato) e una relativa traiettoria positiva di rendimento del prezzo delle azioni (il modello Citi prevede anche che la direzione del rendimento azionario sarà positiva), un dato nettamente superiore al già solido 60,9% del trimestre precedente, raggiungendo il livello più alto dal quarto trimestre del 2021.

Analisi: la situazione difficile in Europa offre nuovi motivi per il proseguimento della posizione rialzista sul dollaro
Il dollaro USA è salito del 5% rispetto all'euro, e alcuni investitori prevedono un ulteriore rafforzamento. Il mercato delle opzioni sull’euro è fortemente ribassista. Le preoccupazioni fiscali della Francia e l’incertezza politica stanno esercitando pressione sull’Eurozona. Laura Matthews/Saqib Iqbal Ahmed – Reuters New York, 8 ottobre – Questo autunno, il dollaro è balzato al massimo degli ultimi 18 mesi, con l’ultima impennata alimentata dall’incertezza al di là dell’Atlantico, spingendo alcuni investitori a scommettere su un’ulteriore rivalutazione del dollaro. Secondo gli analisti, il dollaro è sostenuto da tassi d'interesse statunitensi elevati e potenzialmente destinati a salire ancora, dalla forte crescita economica e dal rischio persistente di inflazione. Tuttavia, ampie pressioni, incentrate sull’enorme deficit fiscale della Francia e potenzialmente estendibili all’Italia e a tutta l’Eurozona, stanno diventando il principale fattore di movimento del dollaro nei prossimi mesi. Dall’inizio dell’anno, il dollaro ha guadagnato circa il 5% rispetto all’euro, spingendo verso l’alto il Dollar Index .DXY, che misura la forza del dollaro rispetto a sei principali valute, incluso l’euro, che ha il peso maggiore. “L’euro rimane sotto pressione, limitando una delle principali alternative al dollaro,” ha dichiarato Yuto Shinohara, senior strategist di investimenti presso Mesirow Currency Management. La scorsa settimana, lo spread tra i rendimenti dei titoli di Stato francesi e tedeschi a 10 anni ha registrato il più grande aumento settimanale degli ultimi decenni, mentre lo spread tra i rendimenti italiani e tedeschi ha avuto il più grande incremento settimanale dai tempi della pandemia. L’euro EUR= è quotato a 1,1183, in calo dello 0,67% rispetto al dollaro. “Il mercato si concentra molto su quei paesi che, a causa di incapacità politica, non riescono a riportare la traiettoria fiscale su livelli sostenibili,” ha affermato Karl Schamotta, chief market strategist di Corpay, Toronto. Una delle preoccupazioni del mercato è che l’euro non riceve più molto sostegno dai segnali hawkish della Banca centrale europea. A settembre, la BCE ha aumentato i tassi di 25 punti base per la seconda volta quest’anno al fine di contrastare l’aumento dell’inflazione per via dei prezzi dell’energia, ma l’euro è sceso dopo l’annuncio, poiché ci sono timori sugli effetti delle future strette economiche. L’aumento dei rendimenti obbligazionari europei generalmente sostiene l’euro, ma la reazione attuale è stata tiepida, segnalando che gli investitori sono sempre più preoccupati della crescita economica e dei rischi fiscali. L’aumento dei prezzi dell’energia potrebbe aggiungere ulteriori pressioni. “Strutturalmente, l'Europa è uno dei principali importatori di energia e dipende dalla manifattura più degli Stati Uniti. L’impatto è evidente: prezzi elevati dell’energia rallenteranno la crescita nella regione,” ha affermato Benjamin Ford, ricercatore di Macro Hive. Ford prevede che l’euro possa scendere a 1,10 dollari nel prossimo mese, circa il 2% sotto i livelli attuali. “Le prospettive a medio termine per gli Stati Uniti sembrano più robuste, mentre l’Europa è più vulnerabile,” ha detto Ford. Errori di politica Gli investitori stanno anche valutando se la BCE può continuare a contrastare l’inflazione senza causare ulteriori danni a un’economia già indebolita. Il tasso di inflazione dell’Eurozona (link) a settembre è aumentato più del previsto e, con i costi energetici in forte crescita, potrebbe aumentare ulteriormente nei prossimi mesi, esercitando pressione sulla BCE per continuare ad aumentare i tassi. “L’asimmetria nell’andamento dell’euro è chiaramente diretta al ribasso in questo momento,” ha osservato Dan Tobon, responsabile della strategia G10 FX presso Citi a New York. “Uno dei fattori più probabili che potrebbe causare ciò è un errore di politica della BCE, stringendo troppo la politica monetaria in un momento in cui il mercato non può più sopportarlo.” L'indicatore di rischio reversale sull’euro a 1 mese, che misura se i costi per coprire l’eventuale calo dell’euro sono più alti rispetto a quelli per coprire una salita, venerdì scorso ha raggiunto il livello più ribassista da marzo, mentre il parametro a 3 mesi ha toccato il minimo da giugno 2024. I policymaker della Federal Reserve hanno segnalato che il rischio inflazionistico rimane elevato, contribuendo a mantenere i rendimenti dei Treasury USA ai massimi pluriennali. “I rendimenti continuano a salire, e i tassi USA hanno un vantaggio assoluto rispetto alla maggior parte dei mercati avanzati,” ha affermato Shinohara. I futures sui Fed funds mostrano circa l’84% di probabilità di un ulteriore aumento dei tassi di almeno 25 punti base entro dicembre. Pur se pochi strategisti prevedono una grande impennata del dollaro dai livelli attuali, essi affermano che la resilienza economica degli Stati Uniti, i rendimenti elevati e i rischi specifici per l’Europa conti

I CDS stanno esplodendo collettivamente, le "SpaceX" stanno ancora prendendo in prestito denaro in modo folle! Quanto potrà durare ancora la frenesia del debito AI?
La nuova ondata di debito nell'infrastruttura AI sta rimodellando il panorama globale del credito a una velocità senza precedenti; il debito nel settore tecnologico ha raggiunto i 500 miliardi di dollari nei primi nove mesi di quest'anno. Tuttavia, il mercato CDS manda frequenti segnali d'allarme, i rendimenti dei Treasury USA sono saliti al 5,3%, il livello più alto degli ultimi vent'anni, e Ray Dalio afferma che si tratta di una "classica bolla che verrà perforata dai tassi d'interesse".
Prezzi delle criptovalute
Altro


